
本文研究 3037 · 查看目前趨勢 →
2026 年 10 月 27 日,欣興(3037)傍晚先公布第三季財報,晚間董事會再把長交期設備採購訂單加碼約 509 億元。輝達 10 月 21 日才公布和欣興等載板廠的產能協議,所以這次加碼是不是客戶、尤其是輝達先付錢撐著?客戶先付給欣興的產能款,到第三季還有沒有增加?
我認為,到 9 月底、也就是 509 億元決議前的那一季,客戶為預定產能付給欣興的錢仍在增加,量級約兩百多億元。這筆錢在欣興帳上是要返還給客戶的負債,和營收分開;付款方沒有具名,現有文件也不能把它算成輝達的錢。509 億元是季後才通過的授權,決議之後客戶有沒有跟著付,第四季的帳才看得到。
這樣判斷,是因為欣興第三季財報裡,其他非流動負債這個負債大項一季多出 24,298,020 千元;我拿它和第二季財報附註對照,6 月底這個科目有 92.6% 是客戶的產能款與相關項目。我也把輝達的新聞稿逐段並排:預付款的字眼只給了京元與 Ibiden,對欣興寫的是沒有金額的產能預約協議。
客戶先付的產能款,在欣興帳上是要返還的負債
先看這筆錢的性質。欣興 2026 年第二季合併財報把它記為暫收客戶款,以下稱客戶產能款。附註的定義是客戶為預定欣興產能而暫先給付的款項,合約約定陸續達成時,依雙方議定方式返還;附註沒有寫客戶名稱。
它記在負債,和預收的貨款分開,產能預定保證金也另外列。三個科目放在一起,上半年新增的錢落在哪裡就很清楚:
| 科目 | 性質 | 2026 年初 | 2026 年 6 月底 |
|---|---|---|---|
| 暫收客戶款 | 客戶為預定產能暫付,依約返還 | 6,555,057 千元 | 39,105,971 千元 |
| 合約負債的預收貨款 | 預收的貨款 | 38,859,272 千元 | 39,164,547 千元 |
| 產能預定保證金 | 列在其他非流動負債 | 812,637 千元 | 464,039 千元 |
客戶產能款半年由 6,555,057 千元增到 39,105,971 千元,2025 年 6 月底還是零;預收貨款同期大致持平,產能預定保證金還變少了。6 月底的 39,105,971 千元客戶產能款,絕大部分記在其他非流動負債,共 36,917,988 千元;其餘 2,187,983 千元記在其他應付款。後面追第三季,用的就是其他非流動負債這個科目。
這筆錢也和營收分開。現金流量表把它放在籌資活動,上半年客戶產能款增加 38,569,660 千元;同期另有負 6,394,012 千元的其他非現金變動,所以付進來的現金和帳上餘額的變動並不一樣多。其他非流動負債裡另有一筆長期遞延收入,附註寫它主要是客戶產能款折現後的差額;名稱裡有收入兩字,但記在負債裡。
這筆錢是哪個客戶付的?附註沒有寫,先看和欣興有產能預約協議的輝達,自己的文件怎麼寫。
是輝達付的嗎?新聞稿對京元、Ibiden 寫預付款,對欣興只寫協議
客戶怎麼鎖產能,在輝達自己的文件裡就分成兩種寫法。2026 年 10 月 21 日的供應鏈新聞稿,把幾家夥伴的擴產安排寫在同一份稿子裡;載板這一段,輝達說和 Ibiden、三星電機、欣興三家的協議,要讓輝達產品所需的載板產能在未來三年增加 2.5 倍;稿裡沒有給基準日與絕對量,也沒有寫三家各分攤多少。
欣興那一段,輝達寫的是以產能預約協議支持欣興在台灣的 KF 載板擴產,預計 2027 年第二季開始增加產能,2028 年中達到完整產能。這是公司預估的時程,沒有絕對產能數字。同一份稿子裡,各家夥伴的寫法不一樣:
| 夥伴 | 新聞稿原文 | 中文 | 金額 |
|---|---|---|---|
| 京元 | capacity reservation advance | 產能預約預付款 | 11 億美元 |
| Ibiden | capacity reservation advance | 產能預約預付款 | 數十億美元級 |
| 欣興 | capacity reservation agreement | 產能預約協議 | 沒寫 |
| 三星電機、矽品、Amkor | 沒有付款字眼 | 無 | 沒寫 |
整份新聞稿裡,預付的英文字眼只出現在京元與 Ibiden 兩段。輝達對欣興沒有用付款的寫法,但這只說明稿子沒提,不能據此推定輝達沒有付錢。
輝達自己的帳也對不出這筆錢。它最新一期財報截至 2026 年 7 月 26 日,早於這份新聞稿;現金流量表上預付費用及其他資產的變動,2027 會計年度第二季單季是負 5,497 百萬美元。這個科目混了多類資產,也不分供應商。輝達下一次財報法說排在 11 月 17 日,過去六次季報或年報都和財報同一天申報,但這只是前例,公司沒說這次的季報哪天申報。
所以從輝達這一端,只看得到一份沒有金額的協議。輝達的稿子對欣興只寫產能預約協議,預付字眼只給了京元與 Ibiden;欣興帳上的客戶產能款又沒有具名,可能來自其他客戶,也可能含有輝達沒有用預付字眼揭露的款項,現有文件分辨不出來,所以不能把它算成輝達的錢。
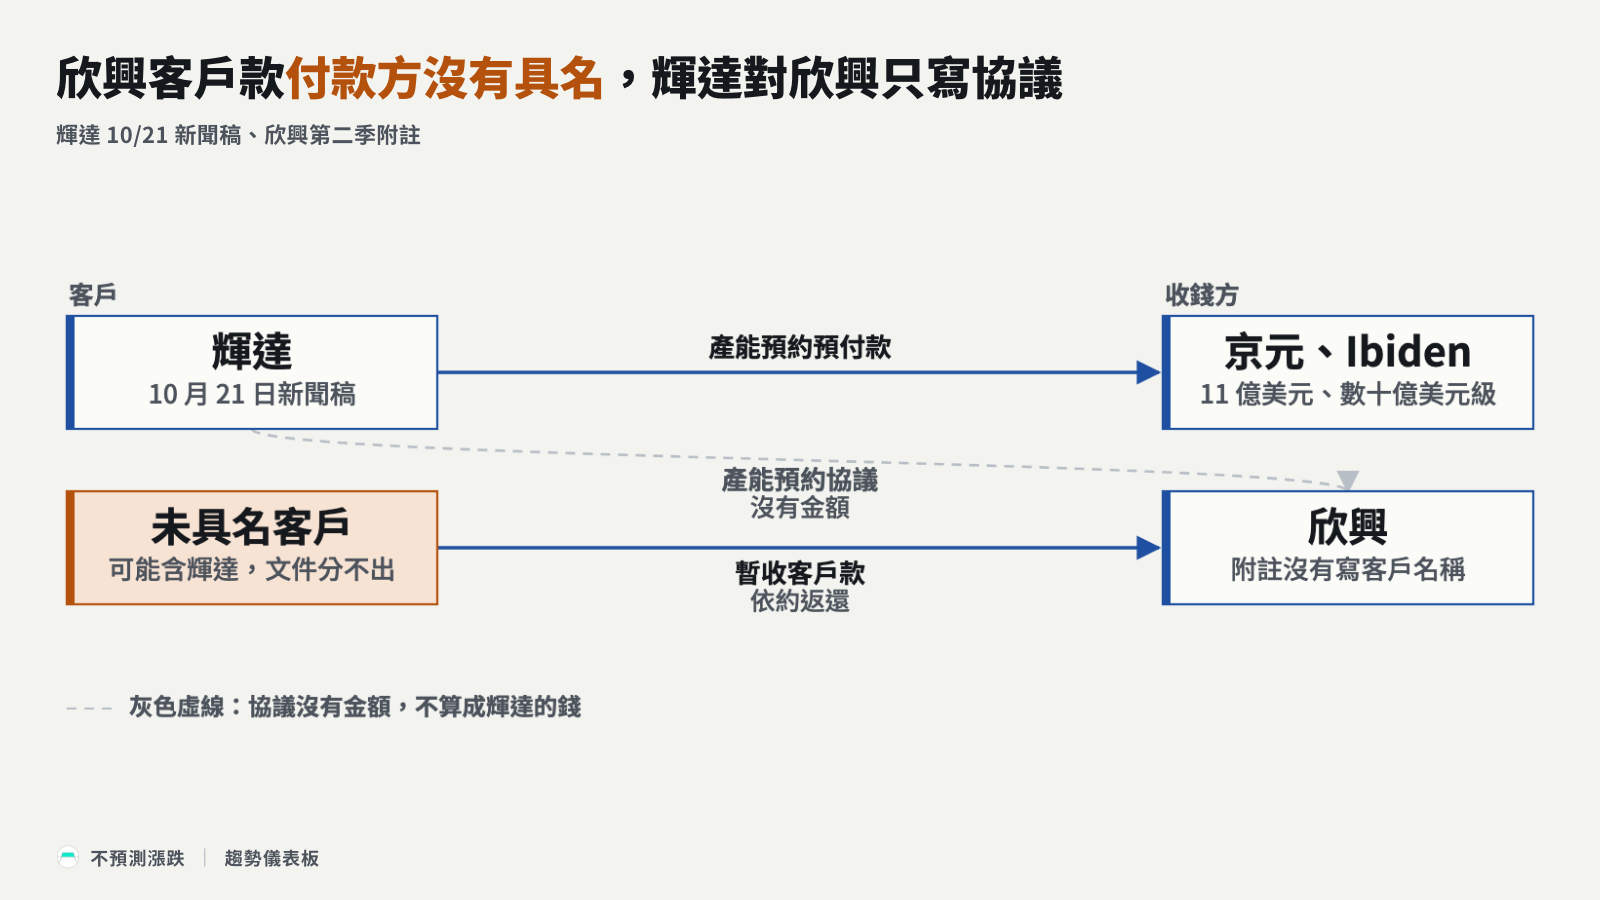
能把兩邊接起來的,要看第三季合併財報附註有沒有多寫合約資訊,以及輝達 11 月 17 日財報之後申報的季報。輝達現有的預付科目不分供應商,下一次就算新增揭露,也可能對不到欣興。客戶的錢進來多少,目前只能看欣興自己的帳。
欣興帳上的設備那一端,又是另一本帳。長交期設備採購訂單由董事會授權金額,相關公告都附一句:執行依客戶需求、市場狀況彈性調整,實際支付金額依執行進度及付款條件決定。董事會授權、簽約承諾、實際付款是三個階段,揭露的地方也不同:授權看公司的重大訊息公告,簽了約還沒發生的部分看財報附註的承諾表。
從客戶鎖產能到反映在欣興財報,是這樣走的:欣興一邊收客戶可返還的產能款,一邊由董事會授權長交期設備;反映到財報,先出現的是負債與籌資流入,簽約後設備款才進到承諾表;合約約定陸續達成時,客戶款再依議定方式返還。要判斷擴產有沒有客戶背書,就得把設備承諾和客戶款放在同一張帳上,比方向與量級。
509 億元是這次再加的金額,不是累計總額
2026 年 10 月 27 日傍晚,欣興先發布第三季財報,晚間再發布董事會決議:長交期設備採購訂單金額再增加約 509 億元,資金來源是自有資金及銀行融資,具體目的寫主要是配合營運需求,新建廠房並提升製程能力,預計投資日期填不適用。這則公告第 1 到 7 點沒有列設備供應商、廠區、客戶或進機年度。
免責聲明
本文為投資研究與資訊揭露,不是投資建議;文中提到的個股僅供產業分析,不構成買賣推薦。投資有風險,請自行判斷並承擔結果。
本報告為 Trend Core 研究團隊基於公開資料整理之研究內容,不構成投資建議。3037 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 3037 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。