
產業深度 · AI 硬體上游卡口 · ISSUE #318
ABF 載板五家都已承諾擴產:欣興光復最早開出,Ibiden 與 AT&S Kulim 1 擴產 2027 年度起出量,三星電機世宗 2028 年 9 月量產
五家 ABF 載板廠 2026 年已承諾的擴產,原幣分別約 5,000 億日圓、537 億元、15 億至 20 億歐元、468 億元與 6.78 兆韓元,期間與範圍各不相同。新產能分三段:欣興光復一廠三期 2026 年第三季最早;2027 年 4 月起的一年,欣興光復二廠、Ibiden 兩座廠與 AT&S Kulim 1 擴產陸續運轉或爬坡;三星電機世宗 2028 年 9 月、AT&S Kulim 2028/29 會計年度量產,這兩件大案都有客戶出資。
本文研究 欣興(3037) · 查看目前趨勢 →
Ibiden、欣興(3037)、AT&S、南電(8046)、三星電機五家 ABF 載板廠,2026 年 2 月到 9 月都已用董事會決議或公司公告承諾擴產,我的判斷是新產能分三段開出,有客戶出資的兩件大案排在最後一段。這樣判斷是因為各家自己給的最早出量時點,換成日曆月份以後排得出先後。第一段是欣興光復一廠三期,2026 年第三季開出。第二段是 2027 年 4 月起的一年,欣興光復二廠、Ibiden 河間與大野兩廠、AT&S Kulim 1 擴產陸續運轉或爬坡。第三段在 2028 年 4 月以後,三星電機世宗與 AT&S Kulim 兩期在這一段量產。欣興兩廠的時點來自券商與媒體轉述的法說,其餘來自公司公告、簡報或新聞稿。
這裡的 ABF 同時指兩樣東西:一是味之素供應的絕緣膜,用在 FC-BGA 載板的層與層之間做絕緣;二是用這種膜做的載板。味之素供應膜材、不製造載板,載板廠是它的客戶。
新廠出量之前,增量要靠既有廠去瓶頸擠出來,南電總經理就說今年的產能成長主要來自三座既有廠區去瓶頸。缺口有多大,公司自己的文件只寫到需求超過業界供給。能量化缺口的只有摩根士丹利、凱基、高盛三家券商的模型:2027 年的估計從 9.3% 到三成多,相差數倍,但三家都估 2028 年比 2027 年大。這代表在模型的假設裡,2028 年新增的供給追不上需求的增加;照這些模型,兩件大案 2028 年量產時,面對的是比 2027 年更大的缺口。
合約這一層,我的判斷是量的風險多半落在客戶,價的風險留在載板廠,因為已揭露的客戶出資與長約寫量不寫價。這是從已揭露條款推出的判斷;兩件大案 2028 年量產時,若需求不如券商模型,先鬆動的較可能是報價,新廠的稼動率有客戶的量撐著。
接下來有四個公司訊號會更新這張排程:Ibiden 的下一輪擴產決策;AT&S 客戶出資的最終簽署,以及 Kulim 1 擴產的爬坡進度;三星電機越南廠的完工時點;南電 468 億元新廠的地點與時程。
五家各承諾了多少:金額的期間與範圍都不同,不能相加
五家的承諾集中在 2026 年 2 月到 9 月。最早的是 Ibiden,2 月 3 日董事會核准電子事業 2026 到 2028 三個會計年度約 5,000 億日圓的設備投資計畫,用在 AI 伺服器與高性能伺服器的 IC 載板擴產。這筆錢分兩期:以河間廠為主的約 2,200 億日圓,以大野廠為主的約 2,800 億日圓。最晚的是三星電機,9 月 29 日宣布在世宗事業場投資 4.27 兆韓元、越南子公司約 2.51 兆韓元,擴充 FC-BGA 載板產能。
| 公司 | 決議或公告 | 原幣金額 | 範圍與期間 | 文件寫的產品 |
|---|---|---|---|---|
| Ibiden | 2026 年 2 月 3 日董事會、2 月 26 日公告 | 約 5,000 億日圓 | 電子事業,2026 到 2028 會計年度三年合計 | 高性能 IC 載板 |
| 欣興(3037) | 2026 年 7 月董事會 | 2026 年資本預算約 537 億元 | 全公司一個年度的預算,不是實際支出 | 重大訊息不拆 ABF 與 BT 載板 |
| AT&S | 2026 年 6 月公告、8 月法說 | 15 億至 20 億歐元 | Kulim 擴建案一案,投資到 2028/29 會計年度年初 | 高階 IC 載板 |
| 南電(8046) | 2026 年 8 月 6 日董事會 | 新增資本支出 468 億元 | 單一專案,沒有列執行期間與廠址 | 大尺寸、高層數高階載板智慧工廠,公告沒有 ABF 字樣 |
| 三星電機 | 2026 年 9 月 29 日新聞稿 | 世宗 4.27 兆、越南約 2.51 兆韓元 | 兩個據點,2026 年 9 月到 2030 年 6 月 | FC-BGA 載板 |
表裡的範圍與期間欄,就是五個數字不能相加的原因:有的是三年合計,有的是一年預算,有的是單一專案或跨兩個據點,也不適合換成同一幣別比大小。產品口徑也不一致,三星電機只寫 FC-BGA,Ibiden、欣興、南電的公告都不拆 ABF 與其他載板。
金額是在一年內陸續加上去的。依媒體轉述的法說,欣興 2026 年的資本支出年初規劃約 254 億元,2 月追加到 340 億元,7 月再加到約 537 億元;券商與媒體轉述,新增的部分有 80% 到 85% 專注 ABF 載板。南電 5 月刊印的年報,投資計畫欄還寫「無」,8 月 6 日董事會通過新增 468 億元。AT&S 6 月公告 Kulim 擴建案時,也把 2026/27 會計年度的全集團資本支出展望由 4 億歐元調到 10 億至 12 億歐元,這和 Kulim 擴建案是兩個口徑。
誰的新產能先開出:欣興光復最早,兩件大案排在 2028 年 4 月以後
這一節把五家給的時點排在一起。排序一律用各家給的最早出量時點,也就是新產能開出、開始運轉或開始爬坡的時點;爬坡是產量逐步拉高,之後才進入量產。三星電機世宗只給了量產時點,AT&S 只排 Kulim 擴建案。Ibiden 與 AT&S 的會計年度都從 4 月起算,下表換成日曆月份。
| 廠區 | 公司給的時點,換成日曆月份 | 時點的出處 |
|---|---|---|
| 欣興光復一廠三期 | 2026 年第三季開出,也就是 2026 年 7 月到 9 月 | 券商與媒體轉述的法說 |
| 欣興光復二廠 | 2027 年第二季,也就是 2027 年 4 月到 6 月 | 券商與媒體轉述的法說 |
| Ibiden 河間、大野兩廠 | 2027 會計年度起依序運轉並計畫開始量產,這個年度是 2027 年 4 月到 2028 年 3 月 | 公司公告 |
| AT&S Kulim 1 擴產 | 2027 年 4 月到 2028 年 3 月爬坡,2028 年 4 月到 2029 年 3 月量產 | 法說簡報 |
| AT&S Kulim 2 | 2028 年 4 月到 2029 年 3 月由爬坡走到量產 | 法說簡報 |
| 欣興楊梅二廠 | 2027 到 2028 年設備進場,2028 年才有量產可能 | 設備進場依券商轉述,量產可能性依媒體轉述的法說 |
| 三星電機世宗 | 2028 年 9 月開始量產 | 公司新聞稿 |
| 三星電機越南 | 新聞稿寫 2030 年 6 月前完工並開始營運,韓國媒體依申報寫 2028 年 4 月前 | 公司新聞稿、韓國媒體 |
| 南電新廠 | 決議沒有列執行期間與廠址 | 董事會決議 |
第一段只有欣興光復一廠三期,時點是 2026 年第三季開出;是否如期,要看欣興第三季法說。欣興各廠的時點都來自券商與媒體轉述的法說,公司書面沒有逐廠時程。依媒體轉述公司 2 月的說法,楊梅二廠最快也要 18 個月工程期,2028 年才有量產可能。AT&S 另有規模遠小於 Kulim 擴建案的重慶擴產,投入期到 2027 年夏天,不在上面五個金額裡,這三段也沒有排它。所以說欣興光復一廠三期最早,是指這三段裡最早,不代表比重慶早。
第二段是 2027 年 4 月到 2028 年 3 月,正好是 Ibiden 與 AT&S 的同一個會計年度。這一年裡,欣興光復二廠排在 2027 年第二季,Ibiden 兩廠依序運轉並計畫開始量產,AT&S Kulim 1 擴產開始爬坡。誰先誰後,公司文件分不出來。Ibiden 8 月法說另有一個講法:回答一項產品的量產時程時,公司說河間 2027 會計年度末起依序運轉、2028 會計年度起貢獻業績,運轉前若有需求以既有廠因應。這是時程延後、講法寬窄不同,還是只指這項產品,公司沒有說明。照這個說法,河間仍在 2028 年 3 月以前開始運轉;開始貢獻業績則從 2028 年 4 月起算,和 Kulim 的量產同一個年度。
第三段在 2028 年 4 月以後,兩件有客戶出資的大案在這一段量產。三星電機世宗的投資期間到 2028 年 5 月,2028 年 9 月開始量產。AT&S 的 Kulim 擴建案分兩期:Kulim 1 擴產在第二段開始爬坡,到 2028 年 4 月起的一年進入量產;Kulim 2 在同一年由爬坡走到量產。Kulim 1 擴產因此橫跨兩段,第二段是爬坡,第三段是量產。三星電機越南廠的時點有兩種說法:新聞稿寫 2030 年 6 月前完工並開始營運,韓國媒體依申報文件寫 2028 年 4 月前完成擴建,申報沒有載明產品。照申報的時點,越南廠會比世宗早開出。南電 468 億元的決議沒有列執行期間與廠址,總經理說後續仍在評估國內外的新廠布局。
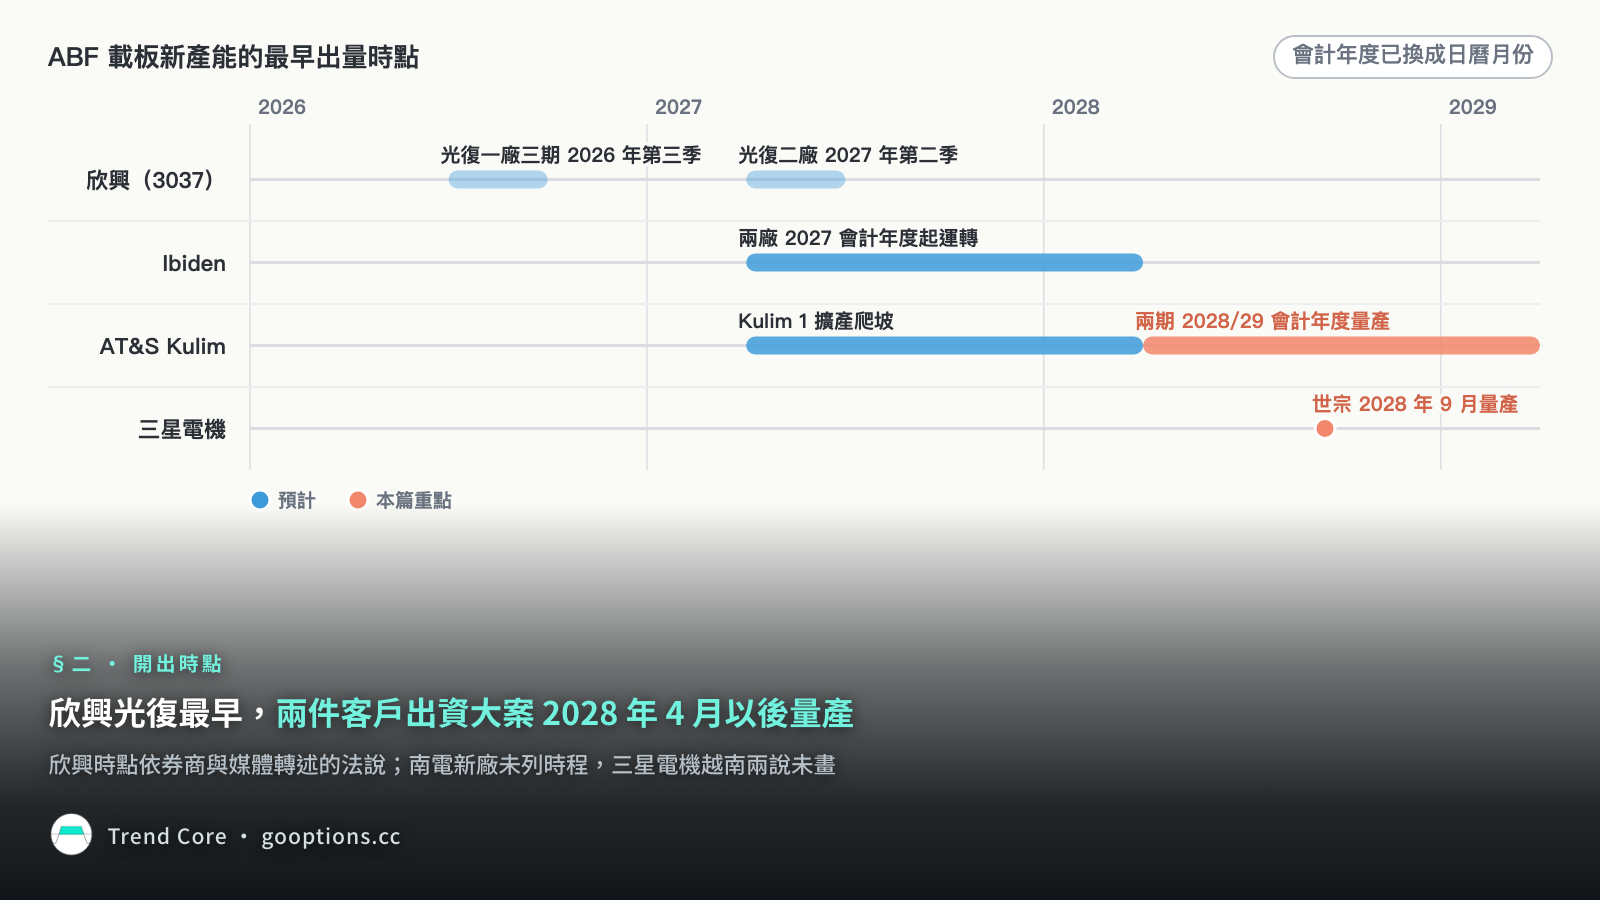
五家公告都只有金額與時點,沒有新增產能的數量。這張表排得出先後,排不出份量;哪一年開出的產能最多,現有的公司文件回答不了。
新廠出量前,增量從哪裡來:既有廠去瓶頸,但單顆載板越做越大
新廠出量之前,增量要靠既有廠。南電總經理 8 月經媒體轉述說,今年的產能成長主要來自三座既有廠區的去瓶頸與製程升級。欣興發言人 7 月經媒體轉述,第三季靠製程優化、去瓶頸與部分產品漲價支撐毛利。券商轉述欣興的說法,舊 ABF 廠房改造只要 1 到 1.5 年,新建廠約 3 年。
既有廠能擠出多少,要扣掉產品變大吃掉的產能。Ibiden 把 AI 伺服器載板每顆的生產負載畫成指數:2024 年是 1.0,2026 年 1.8,2027 年 2.5。這是公司路線圖的估算,原因是尺寸變大、壓合次數變多、線路變細,每顆的製程負載跟著上升。產業研究機構 SemiAnalysis 8 月估,單顆面積最大到 9,000 到 14,000 平方毫米,層數最多到 20 到 24 層。每顆佔用的產線變多,帳面產能不變,能交出的顆數就變少。需求端的尺寸也在往上走:依產業媒體整理的台積電路線圖,新世代 CoWoS 封裝需要超過 100 乘 100 毫米的基板,更大的一代超過 120 乘 120 毫米,規劃 2027 年驗證。
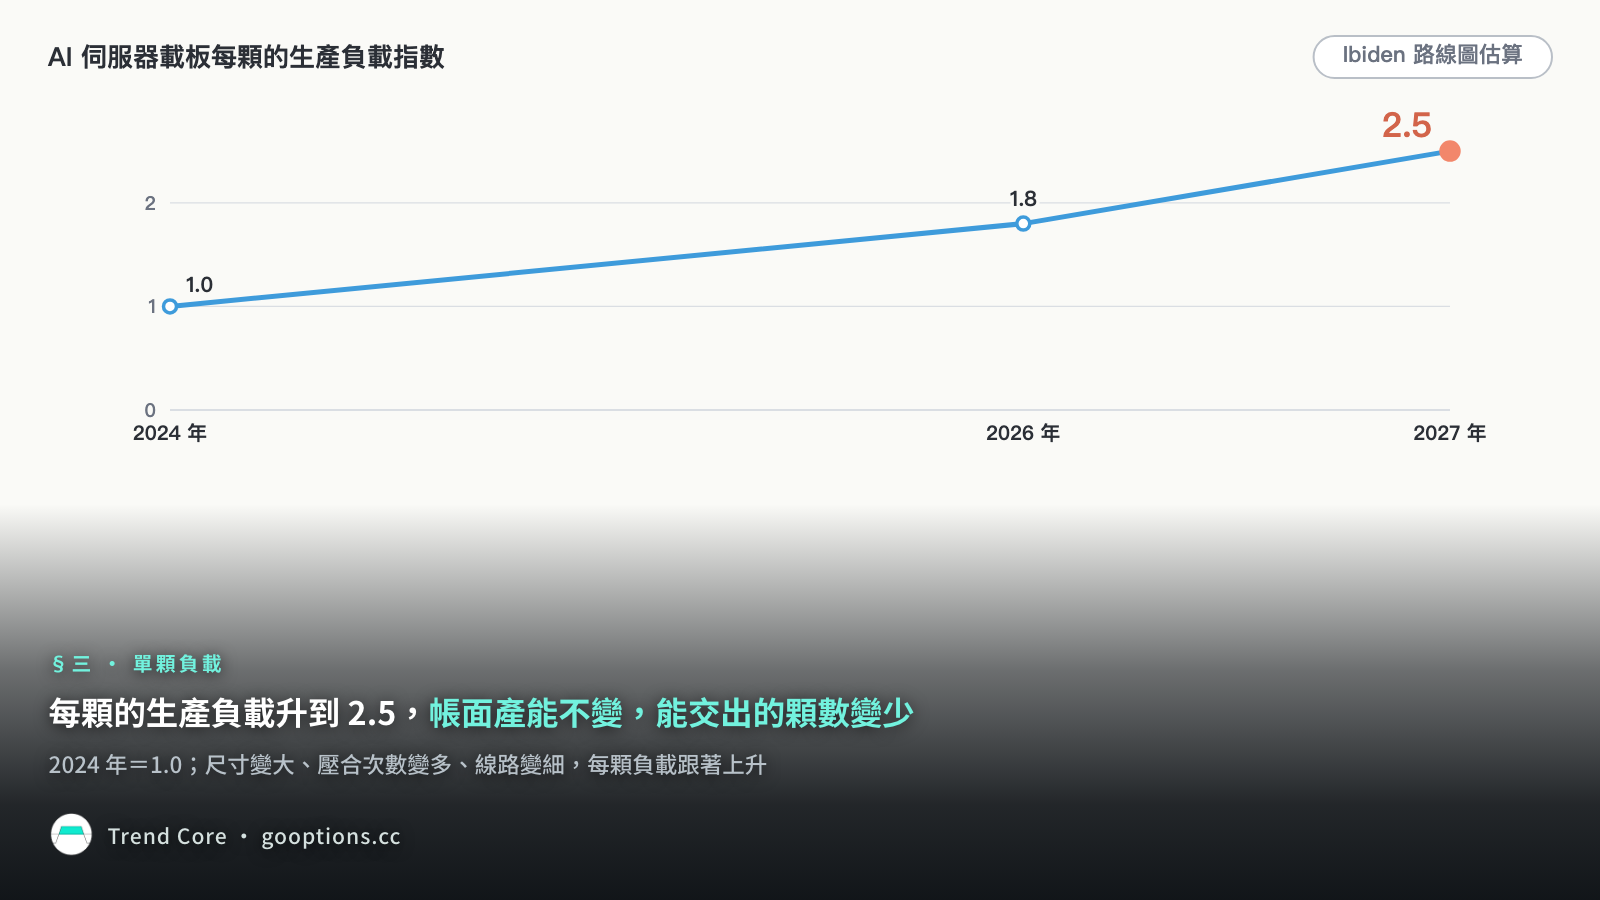
所以 2028 年 4 月以前的供給,要看兩件事同時發生:前兩段的新產能如期運轉、爬坡,以及既有廠去瓶頸的速度追得上單顆負載的上升。兩件事都沒有公司揭露的數量,能追的是各家對稼動率與交期的說法有沒有改變。
缺口有多大:公司只說需求超過供給,券商數字差到數倍,只能看方向
公司自己的文件寫到的程度,是需求超過供給。Ibiden 3 月說,AI 伺服器 IC 載板的需求持續超過自家產能,自估在這個市場的市占約 70–80%。8 月它又說,需求超過業界供給能力的狀況持續,高附加價值產品售價維持強勁,預期高稼動率延續並上修財測。買方那一端,Marvell 季報的風險說明寫先進晶圓、先進封裝與大尺寸載板持續吃緊,交期拉長、成本上升;英特爾第二季季報預期業界的載板、記憶體等短缺延續到明年,原文沒有說是哪一種載板。
吃緊的是高階產品。南電年報說,同業產能持續大幅增加下,整體 IC 載板供不應求的情況已顯著緩解;景碩年報寫低階 ABF 載板與 BT 載板供過於求,伺服器用的高層數 ABF 載板越來越集中在 Ibiden、欣興與景碩。第三方研究給的交期很長:TrendForce 9 月列 ABF 交期 48 到 56 週,供需平衡時的基準是 12 週;SemiAnalysis 8 月說 ABF 載板 2026 年產能全數訂滿,它統計的六家供應商總交期 12 到 14 個月。兩家都沒有公開調查方法。
| 券商與轉述管道 | 2026 年 | 2027 年 | 2028 年 | 缺口的口徑 |
|---|---|---|---|---|
| 摩根士丹利,經濟日報 10 月轉述 | 大致平衡 | 9.3%,前次 6.2% | 13.7%,前次 9.4% | 需求高出有效供給 |
| 凱基投顧,7 月報告 | 未列 | 22% | 29% | 未揭露 |
| 高盛,三立新聞 9 月 23 日轉述 | 下半年 14% | 三成多 | 可能逾 51% | 未揭露 |
三家的數字差到數倍,分母也沒有對齊,不能取平均,也不能拿來互相印證幅度;三家一致的只有方向,2028 年的缺口都比 2027 年大。摩根士丹利的估計一年內持續上修:2 月的轉述說短缺自 2027 年起,供給面已納入截至 2 月 3 日的擴產規劃,包括 Ibiden 的 5,000 億日圓;5 月的轉述把 2030 年缺口由原估 15% 擴大到 22%;10 月的 2027、2028 年缺口又比前次擴大。還有一處對不上:同一篇 10 月轉述把 2026 年寫成大致平衡,但前面兩家研究機構給的交期很長,SemiAnalysis 還說 2026 年產能訂滿。兩者差在哪一段市場,轉述沒有交代。
我的判斷是,三家模型能用的只有方向,而這個方向對排程表很關鍵:在模型的假設裡,2028 年新增的供給追不上需求的增加,兩件大案正好在 2028 年量產。這個判斷要保留一個時間差:凱基 7 月的報告與高盛 9 月 23 日的轉述,都早於三星電機 9 月 29 日的世宗公告;摩根士丹利 10 月的估計有沒有計入,轉述沒有交代。
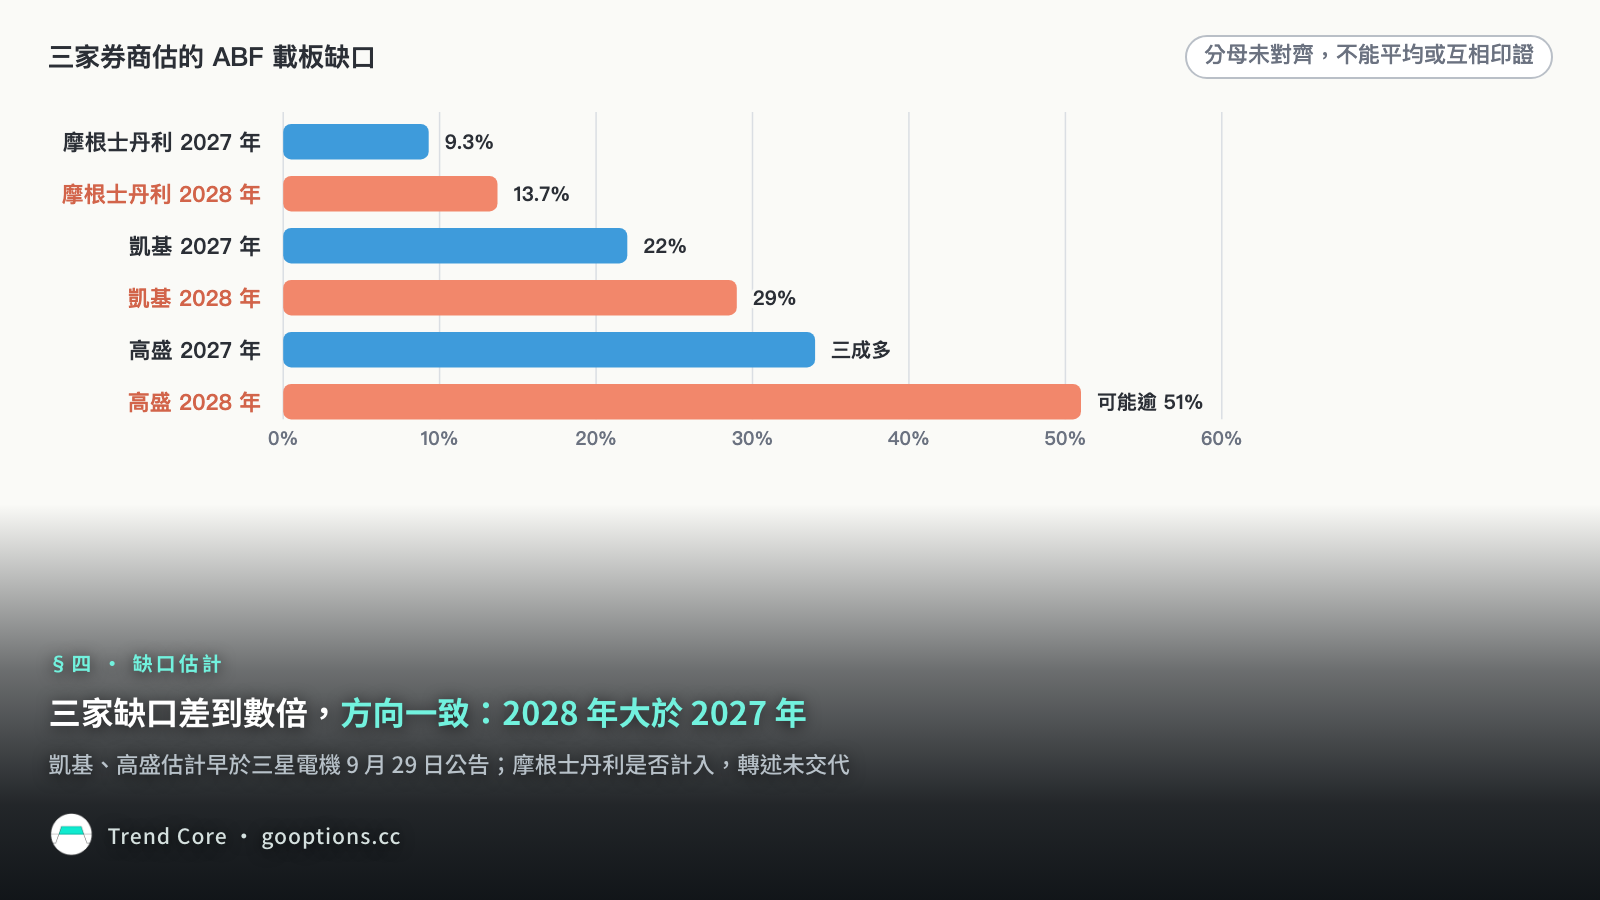
經濟日報那篇轉述也寫,欣興、南電、景碩、Ibiden 與三星電機等主要業者仍積極擴產,但不少產能要到 2028 至 2030 年才開出,無法立即緩解 2027 至 2028 年的供給壓力;以目前已公告的 ABF 擴產規畫推估,仍不足以完全滿足 2030 年前的需求成長。轉述沒有拆到廠別。它和本文排程表要對照的是份量:排程表裡前兩段的新產能在 2028 年 4 月以前就開始出量,轉述說的是不少產能要到 2028 至 2030 年才開出。各家都沒有揭露新增產能數量,多數新產能落在哪一年,公司文件證實不了,也推翻不了轉述的說法。
封裝那一段的方向相反。依 TrendForce 6 月轉述媒體引述的法人說法,CoWoS 封裝的供需缺口由約 20% 收斂到 2026 年底約 10%,2027 年可能再改善;TrendForce 自己也預期 2.5D 封裝的嚴重短缺在 2027 年前開始緩和,缺口的分母沒有定義。如果這個方向與券商估的載板缺口擴大同時成立,2027 年 AI 加速器封裝的限制會往載板移;CoWoS 世代越大,需要的基板也越大。
材料會不會卡住擴產:膜材說沒有疑慮,玻纖布與載板級銅箔基板偏緊
先看 ABF 膜材。味之素說它在 FC-BGA 絕緣材料的市占約 95%,膜材端的說法寬鬆:味之素 Fine-Techno 6 月的說明會說,供給體制在整條供應鏈上沒有疑慮,中長期以擴充產能與新設據點穩步擴大供給。新生產據點設在岐阜縣可兒市,2028 年開工、2032 年開始運轉,目的是因應 2030 年以後的需求;2030 年前在群馬工場等地分段增產。
載板的另外兩種材料,玻纖布與載板級銅箔基板,供給說法偏緊。Ibiden 8 月說,玻纖布的供應預測比年初改善,供應商可望由日本、台灣兩家增加到第三、第四家量產;同一場也說關鍵材料漲價可以轉嫁,但採購風險並非全無,競爭對手未來也會大舉投資。日東紡 8 月的簡報把 T-glass 玻纖布的新產能排在 2027 會計年度量產,增產計畫推進到 2028 年;問答也承認增產效果尚未充分顯現,客戶在考慮其他低熱膨脹玻璃的來源。SemiAnalysis 說,T-glass 玻纖布在中國廠商進入後,供應商擴到五家以上,仍在認證爬坡;載板級銅箔基板幾乎全數來自 Resonac,和伺服器系統板用的銅箔基板是兩個市場。TrendForce 也把 T-glass 供給緊張與高層數 ABF 良率偏低,列為載板擴產的約束。
玻璃核心基板是另一條時程。它用玻璃換掉原本的有機核心層,ABF 增層仍保留。TrendForce 推估它的合理量產時程在 2030 年以後,另一家研究機構估它 2030 年的市場只有數億美元。所以 2030 年以前,玻璃核心基板不是 ABF 載板需求的替代。
新廠的錢誰出:三星電機與 AT&S 的大案有客戶出資,Ibiden 以收預付款為原則
產業這一層的關鍵是交期:SemiAnalysis 說,交期超過 12 個月以後,客戶開始要求 2029 年之後的產能承諾。落到載板廠,三家的出資結構都寫到客戶的錢,程度不同。三星電機說,世宗的投資含全球大型科技與半導體客戶的出資支援,以及中長期量的保證;客戶出資的比例沒有拆出來,客戶名稱與金額也沒有揭露。AT&S 的 Kulim 擴建案 15 億至 20 億歐元,由客戶的長期承諾全額支應與融資,關鍵條款仍待最終談判與簽署;6 月的公告寫客戶是 AMD 與另一家領先科技公司,9 月公告另一家是 Marvell。Ibiden 講的是基本政策:先與客戶談妥商業條件、簽約,並收取相當於投資額的預付款。