
信用卡
發卡機構是什麼?信用卡業務流程中三大主角的區別

文章目錄
在信用卡業務的環節中扮演著重要角色的發卡機構,你了解他們的職責嗎?本文將深入探討信用卡業務流程中的三大主角:發卡機構、收單機構和特約商店。首先,讓我們從「發卡機構是什麼?」這個問題開始,逐步揭開信用卡交易的運作機制。
發卡機構:信用卡業務流程中的驅動力
發卡機構是信用卡業務流程的核心,扮演著至關重要的角色。它是發動信用卡運作的引擎,為消費者提供便利的非現金支付方式。發卡機構負責核准信用卡申請、設定信用額度、處理交易並管理客戶帳戶。簡而言之,它是信用卡業務的生命線,讓消費者、特約商店和收單機構之間的交易得以順利進行。
發卡機構通過與收單機構合作來處理信用卡交易。當消費者在特約商店使用信用卡消費時,收單機構會將交易資料傳送給發卡機構。發卡機構將檢查消費者的信用額度和可用資金,並在獲得授權後核准交易。此後,發卡機構會將交易資訊發送回收單機構,完成交易流程。這種無縫合作確保了交易的安全性、效率和便利性。
發卡機構不僅提供信用卡,還提供各種附加功能,例如獎勵計畫、現金返還和旅遊優惠。這些功能提升了信用卡的吸引力,讓消費者更願意使用信用卡進行消費。此外,發卡機構還提供客戶服務、爭議解決和欺詐防護,為持卡人提供安心和保障。
核准信用卡申請
設定信用額度
處理交易
管理客戶帳戶
與收單機構合作處理交易
提供附加功能,例如獎勵計畫和客戶服務
總之,發卡機構是信用卡業務流程中的驅動力,提供信用卡、處理交易並管理客戶帳戶。它們與收單機構和特約商店合作,營造一個便利、安全且有益的生態系統,促進非現金交易的廣泛使用。
發卡機構:信用卡業務流程中的基石
承上段落:
發卡機構是信用卡業務流程中舉足輕重的基石,負責多項關鍵功能:
發布信用卡:發卡機構發布信用卡給符合條件的客戶,並決定信用額度、利率和獎勵機制。
設定條款和細則:發卡機構制定信用卡的條款和細則,包括還款期限、最低付款額和逾期費。
處理交易:發卡機構處理信用卡交易,監控欺詐行為並確保資金安全。
提供客戶服務:發卡機構提供客戶服務,協助持卡人解決問題並回答有關信用卡使用方面的疑問。
建立獎勵和忠誠度計畫:許多發卡機構提供獎勵和忠誠度計畫,以鼓勵持卡人使用他們的信用卡並建立客戶關係。
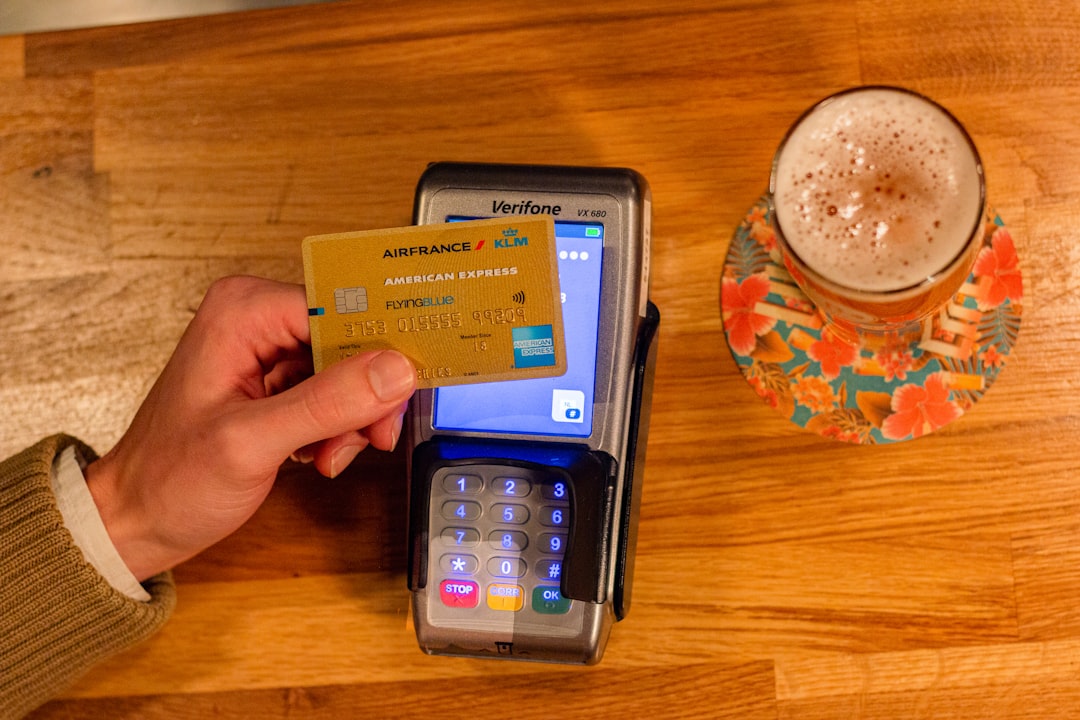
發卡機構的本質:信用卡業務中的核心角色
發卡機構作為信用卡業務中的核心角色,扮演著至關重要的角色。它們是向消費者和企業發行信用卡的實體,並具有以下職能:
- 信用評估:發卡機構審查申請人信用評分和財務狀況,以評估其償還能力並決定信用卡額度。
- 卡片發行:一旦申請獲得核准,發卡機構會發行實體或虛擬信用卡,讓持卡人進行交易。
- 帳務管理:發卡機構追蹤信用卡交易,並向持卡人寄送帳單,並可提供線上帳戶管理服務。
- 設定條款和費用:發卡機構建立信用卡條款,包括利率、手續費和獎勵計畫,並可根據持卡人信用狀況或交易類型調整條款。
- 客戶服務:發卡機構提供客戶服務,協助持卡人管理帳戶、解決問題和處理欺詐。
發卡機構的本質決定了信用卡業務的運作方式,構成了信用卡交易的基礎。它們對市場的影響力和消費者對其服務的滿意度,很大程度取決於它們的信譽、客戶服務水平和創新能力,因此對於信用卡業務的成功至關重要。
| 職能 | 說明 |
|---|---|
| 信用評估 | 審查申請人信用評分和財務狀況,以評估償還能力並決定信用卡額度。 |
| 卡片發行 | 一旦申請獲得核准,發行實體或虛擬信用卡,讓持卡人進行交易。 |
| 帳務管理 | 追蹤信用卡交易,向持卡人寄送帳單,並提供線上帳戶管理服務。 |
| 設定條款和費用 | 建立信用卡條款,包括利率、手續費和獎勵計畫,並可根據持卡人信用狀況或交易類型調整條款。 |
| 客戶服務 | 提供客戶服務,協助持卡人管理帳戶、解決問題和處理欺詐。 |
深入了解發卡機構:信用卡業務的核心
發卡機構在信用卡業務流程中扮演著舉足輕重的角色,宛如整個系統的核心引擎。它們負責發行信用卡,賦予持卡人購買和消費的權限。發卡機構與消費者建立關係,審查他們的信用狀況,並設定信用卡的信用額度和利率。此外,它們還提供客戶服務、處理交易爭議,以及維護信用卡的安全性。
發卡機構的營運模式建立在風險管理的基礎上。它們仔細評估潛在持卡人的信用報告,以確定他們是否有能力償還債務。發卡機構根據這種評估設定信用額度,並調整利率以反映持卡人的信用風險。這種機制有助於保護發卡機構免於違約,同時確保它們能提供具有競爭力的信用卡產品給消費者。
發卡機構也在持續創新,以滿足瞬息萬變的市場需求。它們引入新的獎勵計畫、現金回饋機制和便利功能,以吸引和留住持卡人。這些創新舉措不僅增強了信用卡的吸引力,也為發卡機構建立了競爭優勢。總而言之,發卡機構是信用卡業務運作不可或缺的核心,它們透過嚴格的風險管理、創新的產品和優質的客戶服務,確保信用卡系統的順暢運行和滿足消費者的需求。
發卡機構:信用卡業務運作的核心
發卡機構在信用卡業務中扮演著至關重要的角色,是整個運作流程的核心。他們負責發行信用卡,提供信用卡額度,並管理持卡人的帳戶。換言之,發卡機構是信用卡業務中的驅動力,決定著持卡人的信用條件、可用額度和各種優惠。此外,發卡機構與收單機構合作,確保信用卡交易順利進行,並保障持卡人的安全和利益。
發卡機構必須嚴格遵守法規,以確保信用卡業務的公平性和安全性。他們必須對持卡人的金融狀況進行審查,評估其信用風險,並設定適當的信用額度。同時,發卡機構也必須提供透明的條款和費用,並對持卡人的查詢和爭議做出及時的回應。透過這些措施,發卡機構不僅維護了信用卡系統的運作,更保障了持卡人的權益,確保信用卡業務的穩定和繁榮。
總而言之,發卡機構是信用卡業務運作的核心,負責發行信用卡、管理帳戶和提供信用額度。他們與收單機構合作,共同確保交易順利進行和保障持卡人的安全。發卡機構在促進金融交易、提升消費者便利性和支持經濟增長方面發揮著不可或缺的作用。
發卡機構是什麼? 結論
綜上所述,發卡機構在信用卡業務流程中扮演著至關重要的角色。作為信用證件的提供者和金融交易的促成者,發卡機構構成了信用卡業務運行的核心。他們的業務策略和決策塑造了信用卡市場,影響著消費者的消費模式和企業的現金流管理。
了解發卡機構的本質對於消費者和企業充分利用信用卡業務至關重要。通過明智地選擇發卡機構並有效管理信用卡賬戶,消費者可以最大化信用卡的回饋和信用,而企業可以優化收支帳目,擴大業務機會。
發卡機構是信用卡業務流程中的核心驅動力,推動著金融交易並促進經濟成長。他們的創新和競爭持續塑造著信用卡產業,為消費者和企業提供更便利、更靈活的金融服務。
發卡機構是什麼? 常見問題快速FAQ
發卡機構和收單機構有什麼區別?
發卡機構發卡給消費者並提供信貸額度,而收單機構處理商家端的信用卡交易。
特約商店在信用卡交易中扮演什麼角色?
特約商店接受信用卡作為付款方式,向收單機構提交交易資料。
發卡機構如何從信用卡業務中獲利?
發卡機構主要透過收取年費、交易手續費和利息等方式獲利。