槓桿 ETF 投資法:完整資料彙整與實戰操作指引

彙整槓桿 ETF 的底層機制、台美商品結構、四大投資流派、再平衡操作與風險管理,並以公式、流程圖及表格呈現原文指引。
文章目錄
本報告彙整台灣財經作家大仁《槓桿ETF投資法》核心體系、耶魯大學學者《生命週期投資法》,以及國際量化社群主流的槓桿資產配置研究,從底層數理機制、台美股商品結構差異、四大實戰流派比較,到可直接照表執行的標準作業程序與風控紅線,提供一套完整的操作指引。
一、底層核心原理與常見迷思拆解
1. 曝險思維:投入本金不等於承擔風險
傳統投資人常將「買進槓桿 ETF」直接等同於賭博,卻忽略了整體資產組合的總曝險率才是決定波動與風險的關鍵:
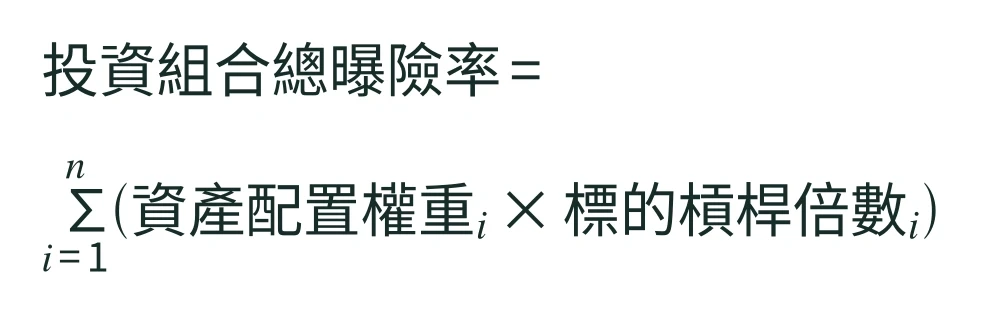
投資組合總曝險率 = ∑ᵢ₌₁ⁿ(資產配置權重ᵢ × 標的槓桿倍數ᵢ)
以總資金新台幣 100 萬元為例:
- 方案甲(全倉原型 ETF):投入 100 萬元買進
0050,現金 0 元。總曝險為100% × 1 = 100%。 - 方案乙(50:50 槓桿配置):投入 50 萬元買進 2 倍槓桿的
00631L,保留 50 萬元現金。總曝險為50% × 2 + 50% × 0 = 100%。
兩者在當下的市場曝險完全相同,但方案乙釋放出一半的現金部位。這筆現金既不會面臨券商融資維持率追繳(槓桿內建於基金內部,無斷頭風險),也能在市場暴跌時充當心理護城河與逢低加碼銀彈。
2. 每日重置與波動率耗損的真實數學
槓桿 ETF 追蹤的是標的指數的「單日報酬倍數」,而非長期累積報酬倍數。為維持固定的單日槓桿倍數,基金經理人每日收盤前須進行動態調倉:上漲時追買期貨以維持倍數,下跌時減碼期貨以控制曝險。
在連續時間近似下,槓桿倍數為 L 的槓桿 ETF,其長期複合年化報酬率 R_LETF 與原型指數期望報酬率 μ、年化波動率 σ 及總資金與管理成本 c 的關係為:
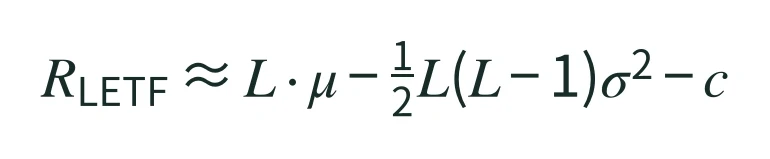
R_LETF ≈ L · μ − ½ L(L − 1)σ² − c
由此公式可得出三個實戰鐵律:
- 單邊趨勢放大複利,盤整震盪侵蝕淨值:當市場處於穩健上漲且低波動的環境(
μ高、σ低),連續追買會產生超越L倍的正複利效應;當市場上下劇烈刷洗而原地震盪(μ ≈ 0、σ極高),−½L(L−1)σ²的波動率耗損項會持續侵蝕淨值。 - 三倍槓桿的波動耗損遠高於兩倍槓桿:代入公式可知,當
L=2時耗損係數為½ × 2 × 1 = 1σ²;當L=3時耗損係數暴增為½ × 3 × 2 = 3σ²。因此美股 3 倍槓桿標的(如UPRO、TQQQ)絕不可毫無防禦機制地全倉死抱。 - 極端回撤的不對稱性:資產下跌
50%需上漲100%才能回本;下跌80%需上漲400%;若 3 倍槓桿遭遇如 2000 年網路泡沫下跌98%,則需上漲4,900%方能解套。所有槓桿 ETF 投資法的本質,都是為了壓制最大回撤與收割波動。
3. 台股正二與美股槓桿 ETF 的結構差異
許多投資人直接將美股規則套用台股,或把台股經驗搬到美股,卻忽略兩者底層衍生性工具與利率結構截然不同:
| 比較維度 | 台股正向兩倍 ETF(如 00631L、00685L) |
美股槓桿 ETF(如 SSO、QLD、UPRO、TQQQ) |
|---|---|---|
| 槓桿倍數上限 | 法規上限為 2 倍 | 主流為 2 倍與 3 倍 |
| 底層持倉工具 | 台指期貨、臺灣 50 期貨為主,搭配現金與短票 | 總報酬交換合約(Swap)為主,搭配指數期貨 |
| 隱含融資成本 | 反映於台指期正逆價差與台灣低利率環境 | 直接連動美國擔保隔夜融資利率 SOFR 加計銀行利差 |
| 除息與轉倉特性 | 台股具高殖利率結構,除息點數蒸發使期貨常呈逆價差;若長期存在超額逆價差,轉倉可帶來隱含正收益,惟須留意市場結構改變時轉為正價差的磨損 | 標普與那斯達克殖利率低,在高利率時期須承擔每年 4%–6% 乘上借款倍數的隱含利息拖累 |
| 配息與稅務 | 完全不配息,收益直接滾入淨值;免課股利所得稅與二代健保補充保費,國內證券交易所得免稅 | 微量配息(預扣 30% 股息稅);海外資本利得計入個人基本所得額(最低稅負制,全戶海外所得逾新台幣 100 萬元申報、基本所得額免稅額度高) |
| 單日漲跌幅限制 | 追蹤國內指數者為 ±20% |
無單日漲跌幅限制(依美股熔斷機制) |
重要提醒
美股 3 倍槓桿 ETF 相當於向交換合約對手方借入 200% 資金,當SOFR處於5%高檔時,光隱含融資利息加上內扣管理費每年就高達11%以上;台股正二因國內利率偏低且以期貨保證金運作,持有成本結構相對友善。
二、四大主流槓桿 ETF 投資流派彙整
目前經過長期市場驗證的系統化槓桿 ETF 操作體系,可歸納為四大流派:
流派一:50:50 現金對沖再平衡法(大仁《槓桿ETF投資法》體系)
- 理論根基:結合耶魯學者提出的「生命週期投資法」(年輕時金融資產少、未來工作現金流折現值高,應適度拉高早期市場曝險以實現時間分散風險)與資訊理論之父克勞德·夏農提出的「夏農的惡魔」(將一半資金置於高波動資產、一半置於現金,透過定期再平衡買低賣高,從波動中榨取超額幾何報酬)。
- 標準配置:
50%台股正二(或美股 2 倍SSO/QLD)+50%現金或短天期公債。 - 核心優勢:規則極簡、不需看盤預測多空、交易頻率極低(一年僅 1 至 2 次),且大跌時手握半數現金,心理穩定度遠勝全倉買進原型 ETF。
流派二:200 日均線趨勢輪動法(LRS 槓桿輪動策略)
- 理論根基:源自量化研究員 Michael Gayed 獲美國 CMT 協會查爾斯·道獎的論文《Leverage for the Long Run》。實證顯示,當大盤指數位於
200SMA(200 日簡單移動平均線)上方時,市場呈現低波動緩漲格局,極利於槓桿 ETF 累積正複利;一旦跌破200SMA,市場平均波動率翻倍且伴隨深度崩盤風險。 - 標準配置:原型指數收盤價高於
200SMA時,持有100%槓桿 ETF(如SSO、UPRO、QLD、TQQQ或00631L);跌破200SMA時,全數轉入短天期公債(如SGOV、BIL)或現金。 - 核心優勢:能有效躲過 2000 年、2008 年、2022 年等級的長空頭腰斬與毀滅性波動耗損,適合美股 3 倍槓桿標的。
- 主要代價:盤整年指數反覆上下穿越均線時,會遭遇「追高殺低」的雙巴磨損(Whipsaw),且無法避開如 2020 年 3 月閃崩初期的第一段急跌。
流派三:股債與管理期貨多元對沖法(HFEA 與 2022 後改良版)
- 理論根基:美國 Bogleheads 論壇名篇 Hedgefundie's Excellent Adventure(簡稱 HFEA),原版採用
55% UPRO(標普三倍做多)+45% TMF(20 年期以上美國公債三倍做多),每季定期再平衡,利用通縮型股災時聯準會大幅降息推升長債暴漲的「股債負相關」來保護投資組合。 - 實戰演進與改良:2022 年全球高通膨引爆暴力升息,股債相關性轉正,
UPRO與TMF同步重挫導致原版 HFEA 回撤超過七成。此後量化社群發展出改良版多元對沖配置,拆出部分長債權重改配與股債零相關的「管理期貨 CTA 趨勢策略 ETF」(如KMLM、DBMF)或黃金:- 改良代表比例:
50% UPRO + 30% TMF + 20% KMLM(或更穩健的50% UPRO + 25% GOVZ + 25% KMLM,防守端改用無槓桿零息長債以降低融資利息耗損),每季再平衡。
- 改良代表比例:
流派四:季度價值平均訊號法(Jason Kelly 9Sig 策略)
- 理論根基:由財經作家 Jason Kelly 針對
TQQQ設計的機械式價值平均系統。 - 標準配置與規則:
- 初始以
60% TQQQ + 40% 保守債券/短債(如 AGG 或 SGOV)建倉。 - 每季為
TQQQ部位設定較上一季目標值成長9%的「訊號線」。 - 季末結算:若
TQQQ實際市值高於訊號線,賣出超額部分轉入短債水庫;若低於訊號線,從短債水庫提撥資金買進TQQQ補足差額。 - 30 Down 防護規則:當
TQQQ收盤價較過去兩年最高點回落達30%以上時啟動保護,在隨後數季內暫停執行賣出訊號,避免在深跌反彈初期太早把低檔籌碼賣光。 - 飆升重置規則:若單季
TQQQ暴漲翻倍導致短債水庫相對枯竭,強制將整體資產重設回60:40鎖住獲利。
- 初始以
- 主要限制:高度仰賴那斯達克長期向上趨勢與持續不斷的新增工作現金流補充水庫,若單筆投入遭遇多年科技泡沫破裂,債券水庫仍有耗盡風險。
四大流派橫向對照總表
| 評估項目 | 流派一:50:50 現金再平衡 | 流派二:200SMA 趨勢輪動 | 流派三:改良版 HFEA | 流派四:9Sig 季度訊號法 |
|---|---|---|---|---|
| 首選市場與標的 | 台股 00631L/00685L;美股 SSO/QLD |
美股 SSO/UPRO/QLD/TQQQ |
美股 UPRO + TMF + KMLM |
美股 TQQQ + SGOV/AGG |
| 名目總曝險率 | 約 100%(可依風險調為 80%–140%) |
多頭 200%–300%;空頭 0% |
約 240%–260%(多元分散) |
初始 180%(隨行情動態浮動) |
| 操作頻率 | 半年/一年,或偏離 ±10% 觸發 |
月底/雙週/突破緩衝帶時切換 | 每季固定再平衡 | 每季固定計算訊號調倉 |
| 歷史壓力回撤估計 | 約 -30% 至 -50% |
約 -35% 至 -50% |
原版逾 -75%;改良版約 -45% |
約 -55% 至 -75% |
| 最怕遇到的盤勢 | 長達數年不回頭的單邊陰跌 | 均線附近反覆上下刷洗的盤整年 | 通膨失控且無明確商品趨勢的環境 | 長期科技股泡沫破裂且無新資金注入 |
| 適合對象 | 上班族、台股長期配置者、新手首選 | 能嚴守機械紀律、想參與 3x 爆發力者 | 熟悉美股資產配置與衍生對沖工具者 | 有穩定月現金流、偏好科技股高波動者 |
三、台美股代表標的挑選清單(2026 最新規格)
1. 台股四大正向兩倍 ETF 規格比較
近年台股經歷 ETF 分割潮,大幅降低了小資族執行精確再平衡的單張資金門檻:
| 代號 | ETF 名稱 | 追蹤指數 | 經理費 | 保管費 | 合計基準費率 | 分割紀錄與生效時間 | 選用定位建議 |
|---|---|---|---|---|---|---|---|
| 00631L | 元大台灣50正2 | 臺灣 50 指數單日正向 2 倍 | 1.00% |
0.04% |
1.04% |
1 拆 22(2026/03/31) | 流動性與規模冠軍:買賣價差最小、台積電權重最高,大額資金與首選核心標的 |
| 00685L | 群益臺灣加權正2 | 臺灣加權指數單日正向 2 倍 | 0.30% |
0.04% |
0.34% |
1 拆 24(2026/07/07) | 低內扣成本冠軍:費用率僅元大三分之一,分割後單價最親民、涵蓋全市場中小型股 |
| 00675L | 富邦臺灣加權正2 | 臺灣加權指數單日正向 2 倍 | 0.65% |
0.04% |
0.69% |
尚未分割 | 費率與規模居中,涵蓋全市場加權指數 |
| 00663L | 國泰臺灣加權正2 | 臺灣加權指數單日正向 2 倍 | 0.75% |
0.04% |
0.79% |
1 拆 7(2025/06/11) | 台股最早完成分割之正二標的,規模相對較小 |
實務提示
台股選股實務原則:若單筆調倉金額較大、最重視盤中委買委賣深度與大型權值股動能,優先選00631L;若為長期部位、希望涵蓋全市場類股輪動並將每年內扣耗損壓到最低(每年省下約0.70%費率差),00685L在 2026 年分割後流動性已明顯改善,是極具競爭力的配置選項。
2. 美股常用槓桿與防守端 ETF 清單
| 角色定位 | 代號 | 追蹤標的與槓桿倍數 | 總費用率參考 | 實戰搭配說明 |
|---|---|---|---|---|
| 大盤 2x 進攻 | SSO |
S&P 500 單日 2 倍 | 0.89% |
適合美股版 50:50 現金再平衡或穩健型 200SMA 策略 |
| 科技 2x 進攻 | QLD |
Nasdaq-100 單日 2 倍 | 0.95% |
波動耗損遠低於 TQQQ,長抱容錯率優於 3 倍槓桿 |
| 大盤 3x 進攻 | UPRO |
S&P 500 單日 3 倍 | 0.91% |
HFEA 與 200SMA 輪動策略標準核心,嚴禁無防禦裸抱 |
| 科技 3x 進攻 | TQQQ |
Nasdaq-100 單日 3 倍 | 0.84% |
9Sig 與積極型均線策略標的,單日波動極劇烈 |
| 現金替代防守 | SGOV / BIL |
0–3 個月美國國庫券(1 倍) | 0.09%–0.14% |
均線跌破時的停泊資金池、現金再平衡與 9Sig 的防守水庫 |
| 長債對沖防守 | TMF / GOVZ |
20 年以上美債 3 倍 / 25 年零息美債 1 倍 | 1.04% / 0.15% |
HFEA 對沖通縮崩盤工具;高利率期可用 GOVZ 取代 TMF 省融資成本 |
| 通膨趨勢對沖 | KMLM / DBMF |
管理期貨 CTA 多空趨勢策略 | 0.90% / 0.85% |
改良版 HFEA 對抗升息與股債雙殺的第三引擎 |
四、標準化實戰操作指引(Step-by-Step SOP)
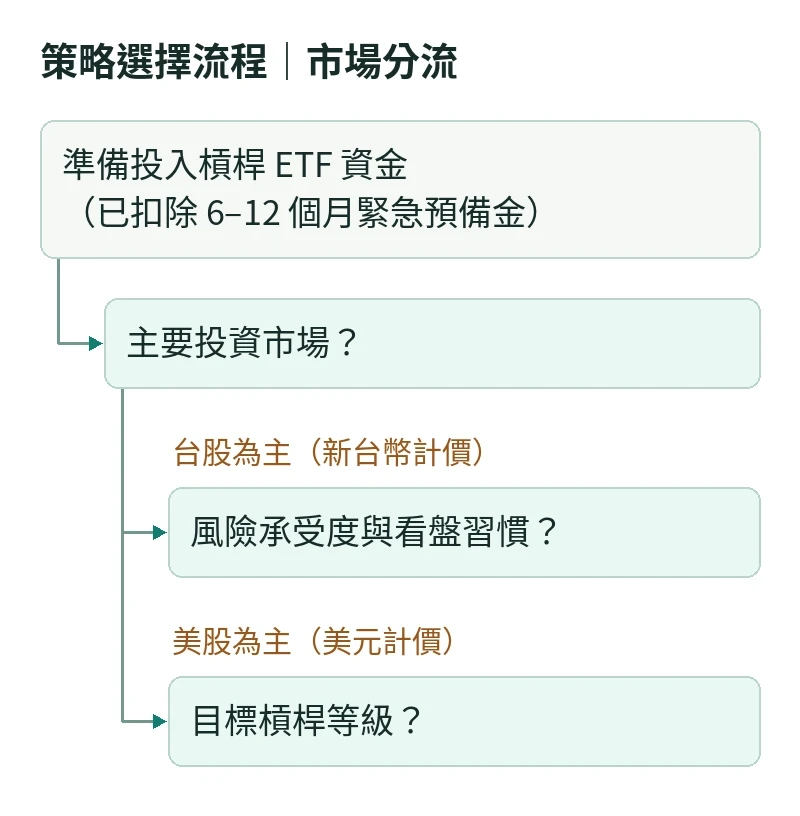
1. 策略選擇決策流程圖
開始投入任何資金前,請先依以下決策樹選定單一明確策略,切勿在盤中混用不同流派的進出場理由:
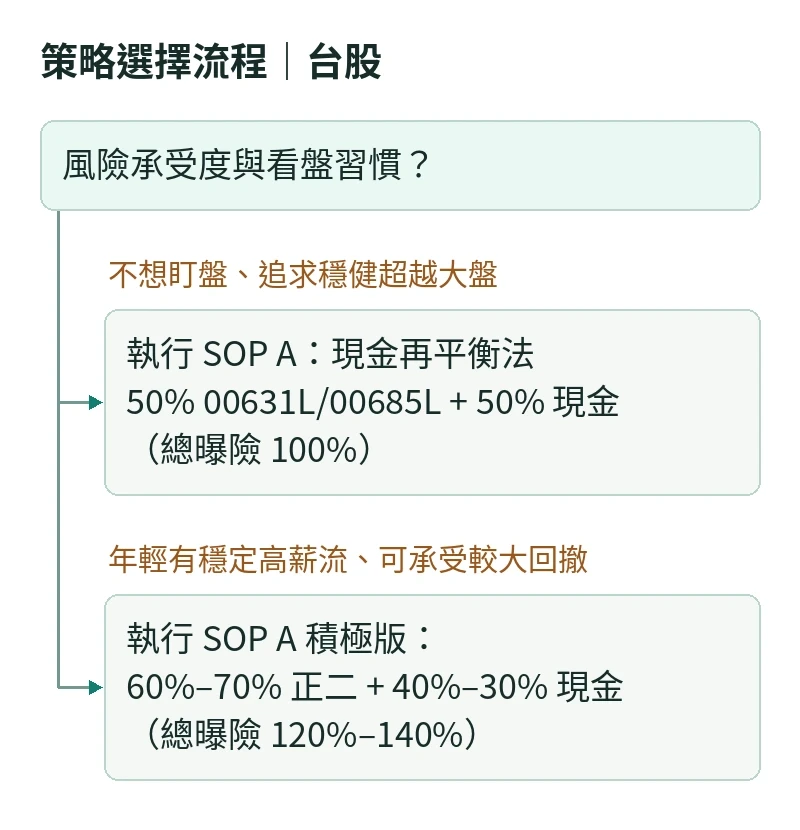
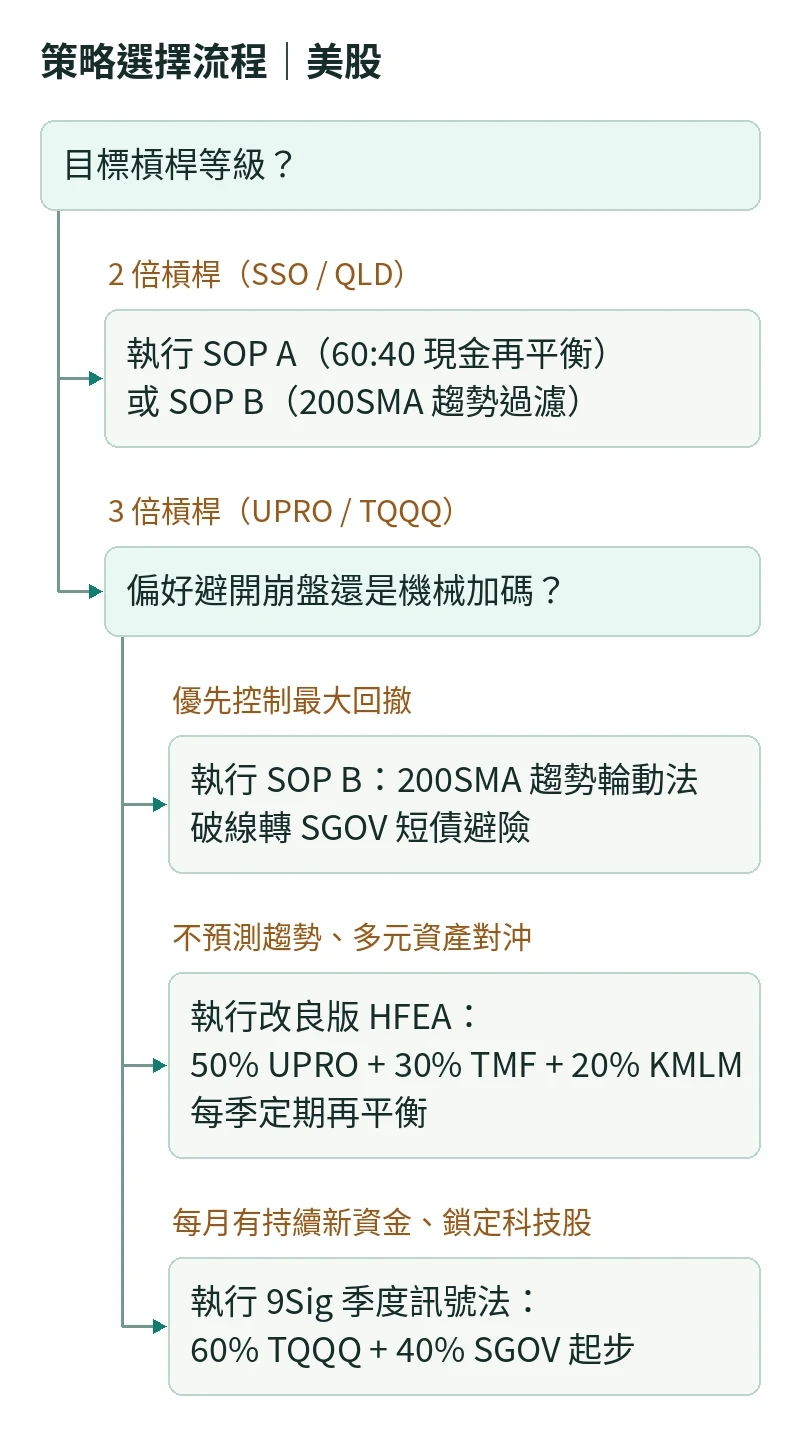
2. 前置作業 SOP:開通台股槓桿 ETF 交易權限與下單檢查
初次在台股買進 00631L、00685L 等槓桿 ETF 前,須先完成法規適格性開通:
- 確認符合「交易經驗四選一」資格:
- 最推薦做法:向往來券商申請開立信用交易帳戶(融資融券戶),開通後即自動取得資格(後續買進正二仍是用現股交割,並非真的用融資買)。
- 替代條件:近一年內委託買賣權證成交達 10 筆以上、或台指期貨/選擇權成交達 10 筆以上、或曾於他家券商有槓桿反向 ETF 買進成交紀錄。
- 完成券商 APP 兩項線上簽署:
- 簽署「指數股票型期貨信託基金受益憑證風險預告書」。
- 完成線上「槓桿反向 ETF 交易檢核表」是非選擇題測驗。
- 每次下單前的折溢價檢查:
- 至投信官網或看盤軟體查詢「即時估計淨值」。
- 硬性紀律:當市價高於即時淨值達
0.5%以上(顯著溢價)時暫緩追買,改掛限價單貼近淨值成交,避免買貴吃虧。
3. SOP A:現金再平衡法標準執行手冊(台股/美股 2x 通用)
步驟一:切分資金池與設定目標曝險
先將個人「緊急生活預備金」獨立存放於另一個帳戶,絕不計入投資組合分母。接著將可投資總額依風險承受度設定目標比例:
- 保守入門版(總曝險
80%):40%正二 +60%現金(波動小於全倉0050,適合退休族或初試水溫者)。 - 標準經典版(總曝險
100%):50%正二 +50%現金(曝險等同全倉0050,多數長期投資人首選)。 - 積極累積版(總曝險
120%–140%):60%–70%正二 +40%–30%現金(僅限距離用錢超過 10 年、具穩定工作收入者)。
現金端停泊方式:台股現金部位可拆單存放於高利數位帳戶活存與不同到期日的定存(大跌需動用時僅解約其中一筆定存,不傷及其他單據利息);美股現金部位直接買入 SGOV 或 BIL 領取無風險短債殖利率。
步驟二:初始建倉節奏
- 若手頭為單筆大額資金,且當下大盤處於歷史高檔區,可將應買入的正二部位拆成 3 至 6 個月等額分批建倉,降低一進場即遇波段高點的心理壓力;建倉完畢後即進入再平衡巡航模式。
步驟三:再平衡觸發規則(雙軌制擇一固定執行)
建議採用「每年固定檢視一次 + 絕對偏離 ±10% 帶寬觸發」的混合雙軌制(以標準 50:50 為例):
- 日常不動作區間:只要正二占總資產比例落在
40.1%至59.9%之間,無論市場新聞多恐慌或狂熱,一律不動,讓趨勢自然奔跑。 - 上軌獲利鎖定(正二占比升抵
60%):代表股市大漲使總曝險膨脹至120%,賣出超額的10%正二轉回現金,使比例回到50:50。 - 下軌逢低加碼(正二占比跌抵
40%):代表大盤顯著重挫(正二大約已從高點下跌逾三成),從現金池提撥總資產的10%買進正二,使比例回到50:50。 - 年度例行歸位:若整年皆未觸及
60:40或40:60,於每年固定一日(如生日或每年第一個交易日)將比例微調回50:50。
再平衡調倉金額精算公式與實例
設當下正二市值為 V_ETF,現金餘額為 V_Cash,目標正二權重為 w*(例如標準版 w* = 0.5):
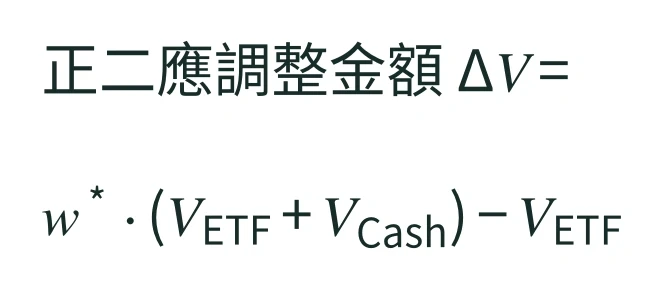
正二應調整金額 ΔV = w* · (V_ETF + V_Cash) − V_ETF
- 若
ΔV > 0:由現金帳戶買進金額為ΔV的正二。 - 若
ΔV < 0:賣出金額為|ΔV|的正二,價金轉入現金帳戶。
【百萬元實戰演算範例】
- 初始建倉:總資金 100 萬元,買進
50萬元正二、保留50萬元現金(50:50)。 - 情境甲(多頭大漲
+50%):正二漲至75萬元,現金仍為50萬元,總資產變為125萬元。此時正二占比為75 / 125 = 60%,觸發上軌再平衡!- 計算:
ΔV = 0.5 × 125 − 75 = −12.5萬元。 - 動作:賣出
12.5萬元正二轉入現金。調倉後正二62.5萬、現金62.5萬,成功鎖住獲利並把曝險壓回100%。
- 計算:
- 情境乙(空頭重挫
-33.3%):承初始狀態,若正二跌至33.3萬元,現金仍為50萬元,總資產變為83.3萬元。此時正二占比為33.3 / 83.3 = 40%,觸發下軌再平衡!- 計算:
ΔV = 0.5 × 83.3 − 33.3 = +8.35萬元。 - 動作:動用
8.35萬元現金逢低買進正二。調倉後正二41.65萬、現金41.65萬,在低檔累積更多單位數,且手上依然保有逾四成現金防禦後續震盪。
- 計算:
步驟四:每月新增薪資現金流的零成本再平衡
平時若有每月定期投入的新資金,優先注入當下比例偏低的那一端(正二低於 50% 就買正二;正二高於 50% 就存進現金池),可自然將比例拉回目標線,大幅減少賣出交易次數與手續費、證交稅摩擦。
4. SOP B:200 日均線趨勢輪動法執行手冊(美股 2x/3x 適用)
風險警示
新手最常犯的致命錯誤:計算200SMA訊號時,必須使用無槓桿的原型指數或原型 ETF(例如買賣UPRO要看SPY或 S&P 500 指數的200SMA;買賣TQQQ/QLD要看QQQ的200SMA;買賣00631L要看0050還原權息線的200SMA)。絕對不可看槓桿 ETF 自身的 200 日均線,因為波動耗損會扭曲槓桿 ETF 的長期均線位置,導致訊號嚴重失真!
標準執行規則(含防雙巴緩衝設計)
為降低盤整期在均線上下 0.5% 內反覆進出造成的雙巴耗損,實務上推薦採用「緩衝帶法」或「雙週/月底確認法」二選一:
- 緩衝帶過濾法(反應較即時,適合
TQQQ/UPRO):- 做多進場條件:當原型 ETF(如
SPY或QQQ)日收盤價高於其200SMA達+2%以上時,於隔日將防守資金全數換入槓桿 ETF。 - 避險出場條件:當原型 ETF 日收盤價跌破其
200SMA達-2%以下時,於隔日將槓桿 ETF 全數賣出,轉入SGOV或BIL短債領息等待。 - 緩衝區不動作:收盤價介於
200SMA的-2%至+2%之間時,維持原持倉不動。
- 做多進場條件:當原型 ETF(如
- 月底收盤確認法(極低交易頻率,適合
SSO/QLD):- 僅在每個月最後一個交易日收盤前 15 分鐘檢查一次:若原型指數高於
200SMA則持有槓桿 ETF,低於200SMA則持有短債,盤中波動一律忽略。
- 僅在每個月最後一個交易日收盤前 15 分鐘檢查一次:若原型指數高於
5. 生命週期降檔與提領退場 SOP
槓桿 ETF 投資法並非終生維持同一槓桿比例,須隨人生階段動態降檔:
- 資產累積期(距離退休 15 年以上):維持
50:50至60:40(總曝險100%–120%),以工作現金流搭配再平衡累積單位數。 - 資產鞏固期(退休前 5–10 年):每兩年將正二目標權重下調
5%,逐步由50:50降檔至35:65(總曝險70%),鎖定大半輩子累積的複利成果,避免退休前夕遭遇系統性崩盤(報酬順序風險)。 - 退休提領期:每年所需生活費優先從「超漲再平衡賣出的現金」或「現金緩衝池」提領,維持低度正二部位(如
25%–30%正二搭配70%–75%現金與短債),既能對抗長壽通膨,又留有多年生活費現金無懼熊市。
五、風控紅線與執行前檢核清單
注意事項
絕對禁止觸碰的五大破產紅線
- 禁止「借貸疊加槓桿」:嚴禁使用房屋增貸、信貸、股票質押或券商融資去全倉買進槓桿 ETF。一旦將「有斷頭追繳機制的外部負債」疊加上「內部高波動槓桿」,一次中型股災就會直接破產出局。
- 禁止將此法套用於「個股、狹窄單一產業、原物料或恐慌指數槓桿 ETF」:大仁 50:50 法與長期槓桿策略成立的前提是「廣泛市值加權大盤指數具備長期經濟成長與汰弱留強機制」。單一個股正二(如兩倍做多單一科技股)、天然氣/原油正二、生技或區域小型指數正二、以及做多波動率商品,可能一去不回頭直至下市清算。
- 禁止長期持有「反向 ETF」:如
00632R(台灣50反1)或SQQQ。股市長期期望值為正,反向 ETF 同時承受逆勢拖累、波動耗損與轉倉成本,長期淨值必然趨近於零。- 禁止在下跌途中「違規提前打光現金」:若採 50:50 再平衡,即使市場腰斬,每次再平衡也只會動用「將比例補回 50:50 所需的那一小部分現金」,絕不會一次把現金梭哈抄底。放棄比例紀律、憑感覺歐印攤平,是熊市陣亡的主因。
- 禁止未經回測與壓力演練即投入短期要用的資金:3 年內買房頭期款、結婚基金、緊急醫療金,一塊錢都不能放進槓桿 ETF 策略。
開倉前自我檢核清單
- ☐ 已另外留存至少 6 至 12 個月的生活緊急預備金,且不計入本策略資產總額。
- ☐ 所選標的僅限高流動性市值型大盤槓桿 ETF(如台股
00631L/00685L、美股SSO/QLD/UPRO/TQQQ)。 - ☐ 已白紙黑字寫下自己的策略流派、目標比例(如
50:50)與明確觸發條件(如偏離達60:40或40:60才動作,或看原型200SMA ±2%)。 - ☐ 已試算極端情境:若明年大盤腰斬、槓桿部位縮水
70%(在50:50配置下整體帳戶約回撤35%),自己睡眠、工作與家庭生活完全不受影響,且敢照表執行買進再平衡。 - ☐ 下單前已確認即時折溢價在合理範圍內(溢價不超過
0.5%),並使用限價單委託。
免責聲明
本文件僅為公開投資文獻、量化學術研究與市場商品機制之客觀資料彙整與策略邏輯說明,不構成任何個別有價證券、期貨信託基金或投資組合之買賣邀約或投資建議。槓桿型 ETF 具有單日倍數追蹤、複利路徑相依與高波動風險,歷史回測績效與過往期貨價差結構不代表未來表現,亦無任何策略可保證獲利或免於本金虧損。投資人進場前應審慎評估自身財務狀況與風險承受能力,並詳閱各基金公開說明書與風險預告書。