
選擇權教學
選擇權價差單是什麼?4 種組合、損益計算與實戰操作完整教學

文章目錄
選擇權價差單(Vertical Spread)是同時買進與賣出相同到期日、不同履約價的選擇權組合,目的是在建倉當下就鎖定最大獲利與最大虧損。對於擔心裸賣選擇權風險無限的交易者,價差單是最基本的風控工具——只需用一小部分權利金買入保護部位,就能把虧損控制在固定範圍內。
本文將從價差單的核心原理出發,帶你認識 4 種價差組合的使用時機、損益計算公式、實際建倉操作,以及新手最常犯的錯誤,幫助你在下一次交易前做好完整準備。
選擇權價差單是什麼?核心概念一次看懂
選擇權價差單是「一賣一買」同一到期日、不同履約價的選擇權組合,建倉當下即可確定最大獲利與最大虧損的金額與點位。賣出選擇權收取權利金,同時在更價外的履約價買入一口選擇權當保險,兩口合在一起就是一組價差單。
講解價差單之前,可以先看 50 秒影片快速掌握基本概念:
價差單的英文是 Vertical Spread,「Vertical」指的是同一到期日、不同履約價的垂直排列。根據台灣期貨交易所規定,價差單交易需使用「複式下單」功能,確保買賣兩腳同時成交並綁定在一起,避免單腳裸露風險。
*2018 年 0206 選擇權大屠殺事件後,期交所將風險指標加入價差單註記,用價差單建倉可以鎖住交易當下的風險,避免強制平倉事件再次發生。
為什麼要做價差單?2 大核心優點
價差單的兩大優點是「控制風險上限」與「降低保證金需求」,讓交易者用可控成本參與選擇權市場。
優點 1:控制風險——消除裸賣的無限虧損
裸賣選擇權(Naked Sell)時,行情朝不利方向每移動 1 點,賣方就虧損 1 點(每點新台幣 50 元)。若未設保護,理論上虧損無上限。
以賣出 16000 Call 為例:同時在 16100 買入一口 Call 當保險,大盤漲過 16100 後買入的 Call 開始獲利,與賣出的 Call 虧損互相抵銷,最大虧損被鎖定在固定範圍。
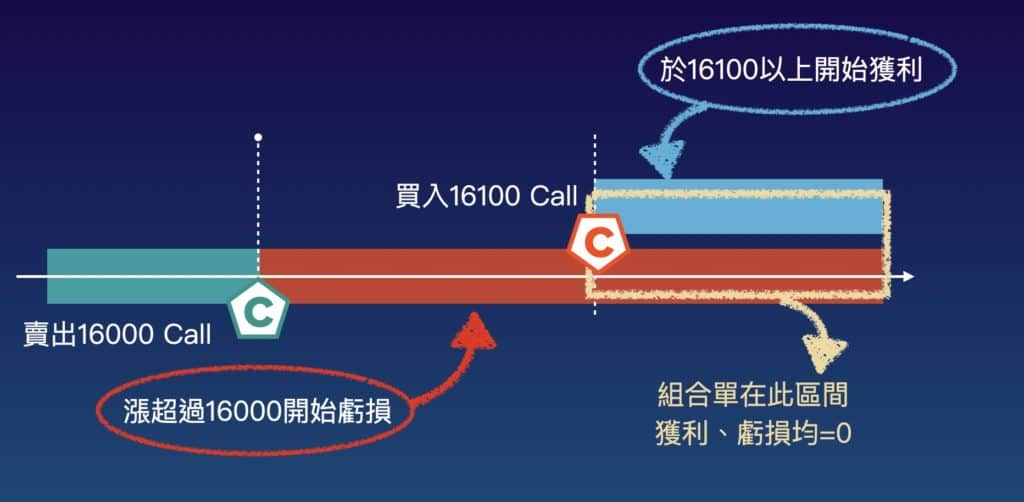
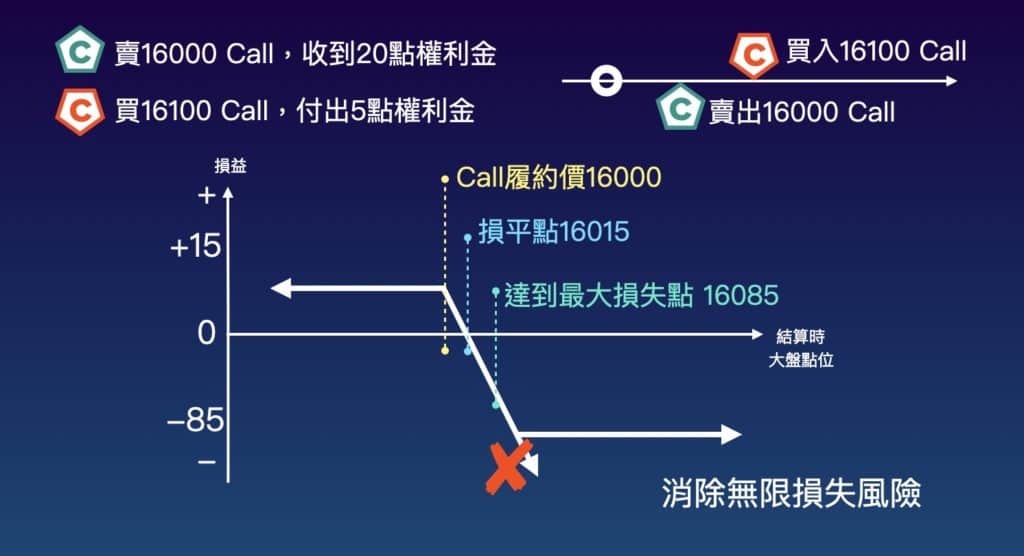
從損益圖可以看到:紅色區域是裸賣的無限虧損風險,加上藍色的保護腳之後,兩者重疊處互相抵銷,虧損被封頂。
優點 2:降低保證金——小資金也能操作
價差單的保證金 = 兩口履約價差距 x 每點金額(新台幣 50 元)。以賣 16000 Call、買 16100 Call 為例,價差 100 點,保證金僅需 100 x 50 = 新台幣 5,000 元。
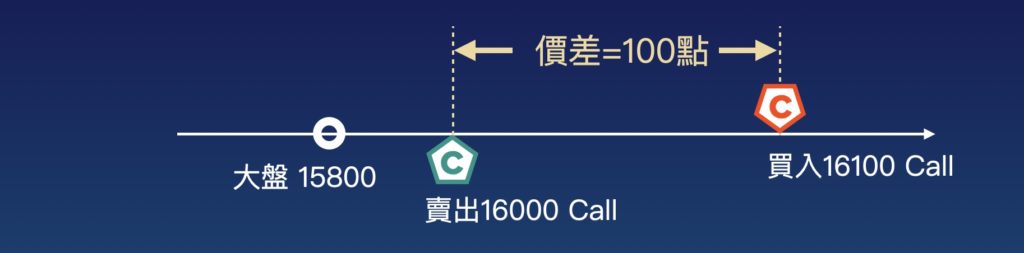
最低可以做到 50 點價差單,保證金只要新台幣 2,500 元就能建倉,非常適合資金有限的交易者。
(貼心提醒:價差單建倉一定要用「複式下單」功能,不是分開單獨賣出和買入。)
實戰經驗:我自己習慣做 100 點價差單,一組保證金新台幣 5,000 元。實際操作中,50 點價差單雖然保證金更低,但成交價差(Bid-Ask Spread)占比更高,滑價成本相對較大。100 點是兼顧資金效率與成交品質的甜蜜點。
4 種選擇權價差單完整比較
價差單依買賣方向分為「賣方價差」與「買方價差」,再依 Call/Put 細分為 4 種組合,每種對應不同的行情判斷。
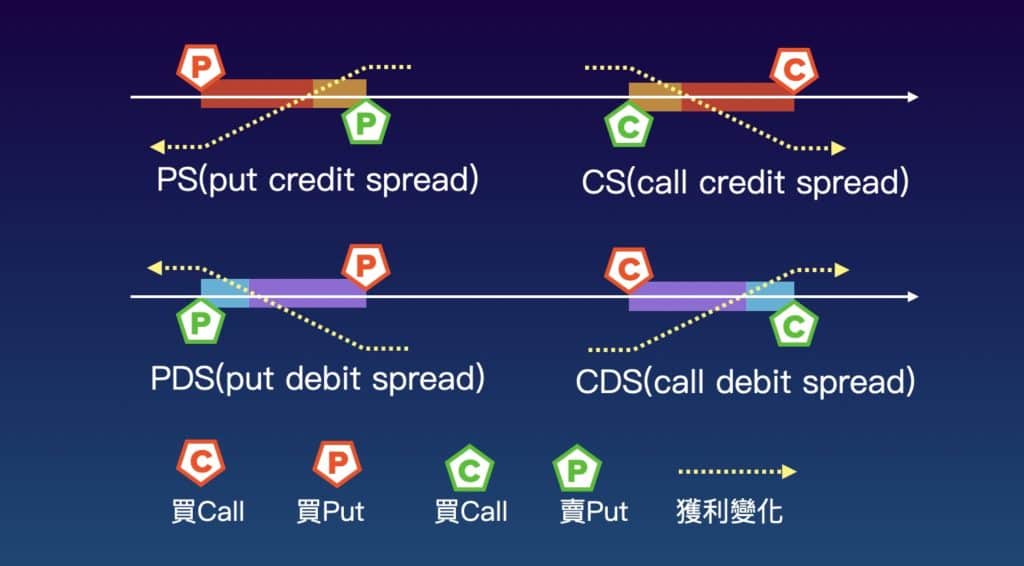
賣方價差(Credit Spread):收取權利金,買保險控制風險
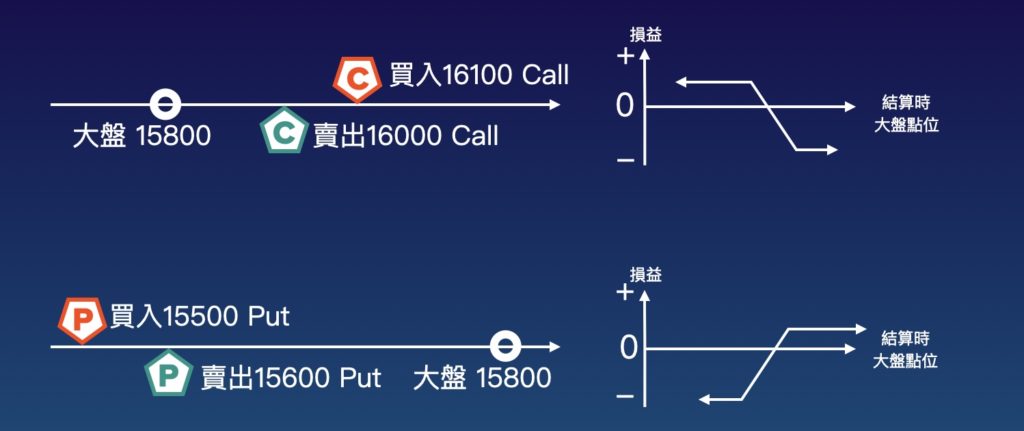
- 賣權多頭價差(Put Credit Spread,簡稱 PS):賣出較高履約價的 Put,買入更價外(較低履約價)的 Put 當保險。使用時機是判斷「跌不破」某個點位。
- 買權空頭價差(Call Credit Spread,簡稱 CS):賣出較低履約價的 Call,買入更價外(較高履約價)的 Call 當保險。使用時機是判斷「漲不過」某個點位。
買方價差(Debit Spread):付出權利金,降低成本
- 買權多頭價差(Call Debit Spread,簡稱 CDS):買入較低履約價的 Call,賣出更價外的 Call 收回部分權利金。使用時機是判斷行情「會漲過」某個點位。
- 賣權空頭價差(Put Debit Spread,簡稱 PDS):買入較高履約價的 Put,賣出更價外的 Put 收回部分權利金。使用時機是判斷行情「會跌破」某個點位。
| 中文名稱 | 英文名稱 | 簡稱 | 類型 | 使用時機 | 建倉淨現金流 |
|---|---|---|---|---|---|
| 買權空頭價差 | Call Credit Spread | CS | 賣方 | 看漲不過某點位 | 淨收入(收權利金) |
| 賣權多頭價差 | Put Credit Spread | PS | 賣方 | 看跌不破某點位 | 淨收入(收權利金) |
| 買權多頭價差 | Call Debit Spread | CDS | 買方 | 看漲過某點位 | 淨支出(付權利金) |
| 賣權空頭價差 | Put Debit Spread | PDS | 買方 | 看跌破某點位 | 淨支出(付權利金) |
價差單使用時機:4 種情境對應 4 種策略
選擇哪一種價差單,取決於你對行情方向的判斷以及想扮演買方還是賣方。以下用台指選擇權為例,假設目前指數在 20000 點:
- 賣 Call(看漲不過):判斷指數不會漲過 20500,就可以賣 20500 Call。注意:賣 Call 不等於「看空」,只要不漲過賣出的履約價就是獲利。
- 賣 Put(看跌不破):判斷指數不會跌破 19500,就可以賣 19500 Put。同理,賣 Put 不等於「看多」。
- 買 Call(看漲):判斷指數會漲過某個點位,但不想付太多權利金,可以做 Call Debit Spread。
- 買 Put(看跌):判斷指數會跌破某個點位,可以做 Put Debit Spread 降低成本。
*詳細的選擇權基礎運作方式,可以參考:入門選擇權教學:選擇權基本運作與策略運用
*交易前必須先了解:為什麼莊家總是贏?了解選擇權的重要概念
2 部影片幫助你完全了解價差單運作概念
包含:選擇權價差單對沖概念、價差單用法、價差單點位與損益計算方式。
選擇權價差單損益計算方式(附公式與範例)
價差單的損益計算只需要 3 個數字:賣出收到的權利金、買入付出的權利金、兩口履約價的價差。
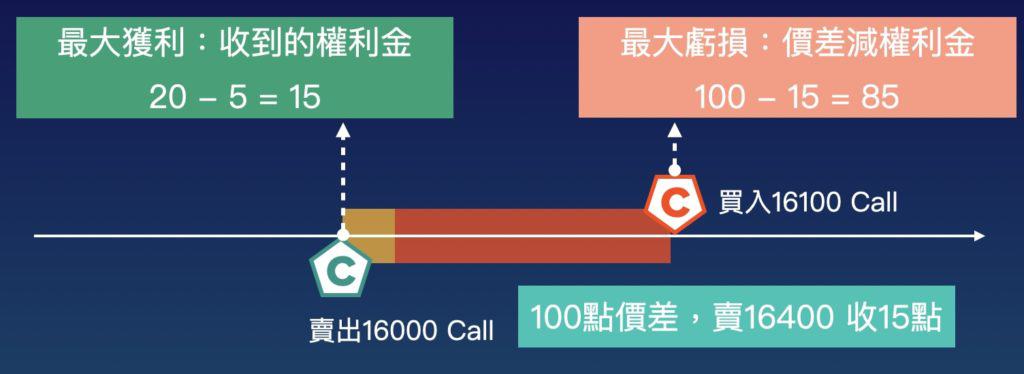
最大收益計算
最大收益 = 賣出收到的權利金 – 買入付出的權利金。以賣 16000 Call 收 20 點、買 16100 Call 付 5 點為例:
20 – 5 = 15 點(新台幣 750 元)
最大損失計算
最大損失 = 兩口履約價差距 – 淨收到的權利金。延續上例:
100 – 15 = 85 點(新台幣 4,250 元)
損益兩平點計算
損益兩平點 = 賣出部位履約價 + 淨收權利金點數(Call 價差)。延續上例:
16000 + 15 = 16015
結算損益範例
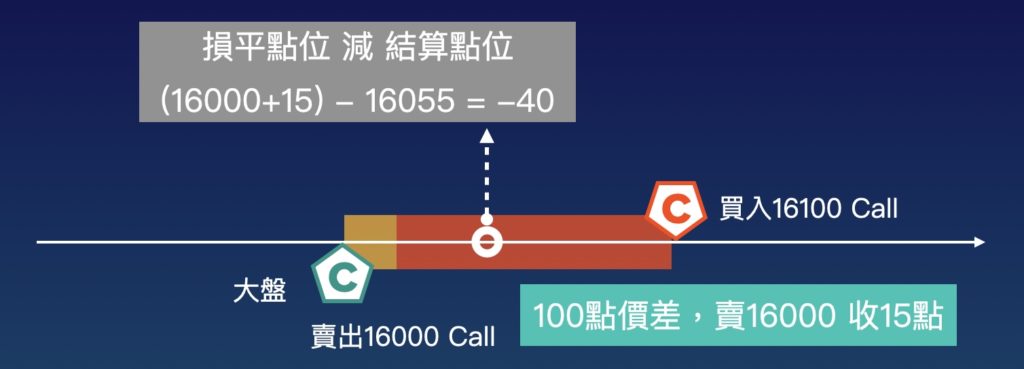
以賣出 16000 Call、100 點價差單、淨收 15 點為例:
| 結算點位 | 計算過程 | 損益(點) | 損益(新台幣) |
|---|---|---|---|
| 9000(遠低於賣出履約價) | 兩口皆無價值,保留全部權利金 | +15 | +750 元 |
| 16015(損益兩平點) | 16015 – 16015 = 0 | 0 | 0 元 |
| 16055(介於兩口之間) | 16015 – 16055 = -40 | -40 | -2,000 元 |
| 18000(遠高於買入履約價) | 出現最大虧損 | -85 | -4,250 元 |
手機 APP 建立價差單教學
目前各大券商的手機 APP 均提供「複式下單」功能,以下影片示範完整的手機建倉流程。
操作重點:進入選擇權下單畫面後,切換到「複式單」或「組合單」分頁,選擇策略類型(如 Credit Spread),系統會自動帶入買賣方向,你只需要選擇履約價和確認權利金即可送出。
價差單建倉與平倉注意事項
價差單建倉與平倉都必須使用「複式單」功能,絕對不能分開單獨操作買賣兩腳。分開建倉會導致系統無法辨識為價差單,在極端行情下可能觸發額外保證金追繳甚至強制平倉。
建倉與平倉時,建議善用多次 IOC(Immediate or Cancel)下單功能。由於價差單無法掛限價單等待成交,多次 IOC 會由電腦持續監測價差點數並自動連續嘗試,直到成交為止。
新手常犯的 5 個價差單錯誤
以下是初學者操作價差單最常踩的 5 個坑,避開這些錯誤可以大幅降低非預期虧損。
- 分開建倉而非使用複式單:買賣兩腳沒有綁定,系統視為兩筆獨立部位,保證金需求暴增,極端行情下可能被強制平倉。
- 忘記用複式單平倉:平倉時也必須使用複式功能同時沖銷兩腳,單獨平掉一腳等於變成裸賣部位。
- 價差點數選太小(如 50 點):雖然保證金低,但 Bid-Ask Spread 占比大,滑價成本吃掉大部分利潤。建議新手從 100 點價差開始。
- 在流動性差的時段建倉:台指選擇權流動性集中在日盤 9:00-13:30,夜盤流動性較低,價差點數容易偏離合理值。
- 不了解結算規則就持有到期:台指選擇權採歐式結算,到期日以結算價自動結算。若不確定結算流程,建議在到期前 1-2 天提前平倉。
選擇權價差單實戰操作指引
按照以下 6 個步驟,你可以從零開始完成第一筆價差單交易。
- 確認行情判斷:先決定你認為指數「不會漲過」或「不會跌破」哪個點位(賣方價差),或是「會漲過」「會跌破」哪個點位(買方價差)。
- 選擇價差類型:根據上方 4 種組合表格,選擇對應的策略(CS/PS/CDS/PDS)。
- 決定履約價與價差點數:建議新手從 100 點價差開始,保證金新台幣 5,000 元,風險報酬比適中。
- 使用複式下單功能建倉:在券商 APP 或電腦軟體中切換到「複式單」介面,選好策略後確認權利金並送出。建議搭配多次 IOC 功能提高成交機率。
- 設定平倉條件:建倉後記錄損益兩平點與最大虧損點位,決定在什麼條件下提前平倉(例如:權利金剩餘價值低於原始收入的 20% 時獲利了結)。
- 結算或提前平倉:到期前 1-2 天評估是否提前平倉,避免結算日的 Pin Risk(結算價落在兩口履約價之間的風險)。平倉同樣使用複式單功能。
免責聲明:本文僅為選擇權交易策略的教學說明,不構成任何投資建議。選擇權交易具有高度槓桿特性,可能產生超過原始投入的損失,投資人應審慎評估自身財務狀況與風險承受能力。
選擇權價差單是什麼?
選擇權價差單(Vertical Spread)是同時買進與賣出相同到期日、不同履約價的選擇權組合。賣出選擇權收取權利金,同時在更價外買入一口選擇權當保險,建倉當下即可確定最大獲利與最大虧損金額。
價差單的保證金怎麼算?
價差單保證金 = 兩口履約價差距 x 每點金額(台指選擇權每點新台幣 50 元)。例如 100 點價差單,保證金為 100 x 50 = 新台幣 5,000 元;50 點價差單則為新台幣 2,500 元。
價差單有哪 4 種組合?
分為賣方價差 2 種與買方價差 2 種:買權空頭價差(Call Credit Spread,看漲不過)、賣權多頭價差(Put Credit Spread,看跌不破)、買權多頭價差(Call Debit Spread,看漲)、賣權空頭價差(Put Debit Spread,看跌)。
價差單建倉一定要用複式單嗎?
是的,建倉與平倉都必須使用券商提供的「複式單」功能。分開建倉會導致系統無法辨識為價差單組合,保證金需求會大幅增加,且在極端行情下可能被強制平倉。
價差單最大虧損怎麼算?
賣方價差單最大虧損 = 兩口履約價差距 – 淨收到的權利金。例如 100 點價差單淨收 15 點,最大虧損為 100 – 15 = 85 點(新台幣 4,250 元)。
什麼是多次 IOC?為什麼價差單需要用?
IOC(Immediate or Cancel,立即成交否則取消)是選擇權的委託方式。由於價差單無法掛限價單等待行情,「多次 IOC」功能會由電腦持續監測價差點數並自動連續嘗試建倉,直到成交為止,是價差單交易者的必備工具。
新手適合做幾點的價差單?
建議從 100 點價差開始,保證金新台幣 5,000 元。50 點價差雖然資金門檻更低,但 Bid-Ask Spread 占比較高,滑價成本可能吃掉大部分利潤。100 點是兼顧資金效率與成交品質的起步點。