
選擇權核心概念
選擇權賣方優勢解析:隱含波動率與 Delta 如何讓莊家長期獲利【2026 完整教學】

文章目錄
本文透過賭場輪盤機率與勝率為例,說明選擇權賣方的長期優勢。
選擇權賣方長期優勢
選擇權長期高於市價交易,所以賣方總是高於市價賣,而選擇權買方總是買貴了。
賣方長期優勢包含:不平衡勝率和不平衡賠率。
賣方要進行多筆、小額、一致性的交易,而不是一筆定輸贏。
選擇權賣方風險無限、獲利有限?選擇權賣方大賠機率高? 選擇權賣方破產? 這些完全是錯誤的概念。 選擇權在賣出當下就可以知道勝率、最大回報、最大損失、而且還賣的比市價高。還有比這更划算的交易嗎?
在進行選擇權教學之前,要了解重要賣方概念,進而了解選擇權的優勢:為什麼莊家總是贏?
每個成功的商業模式,一定都擁有某種”優勢”,才能長期在市場中生存,或者是贏過其他競爭者。所以,在開始講選擇權之前,要先介紹一個生意模式 — “賭場”。賭場?我保證你看完後,就會知道選擇權怎麼帶來穩定收入。
賭場透過設計以數學理論(機率)為基礎,讓賭客參與多筆、小金額、不平衡勝率(或賠率)的賭博遊戲來賺錢。這邊提到的多筆、小金額、不平衡賠率的遊戲,就是選擇權多空雙獲利的關鍵。
賭場賺錢的方式
- 不平衡賠率
- 不平衡勝率
不平衡賠率的案例:投硬幣。每玩一次玩家要付$11元,人頭和字出現機率都是50%。擲出人頭賭場就賠玩家$10元。換句話說,玩家擲出字就要賠賭場$11元。
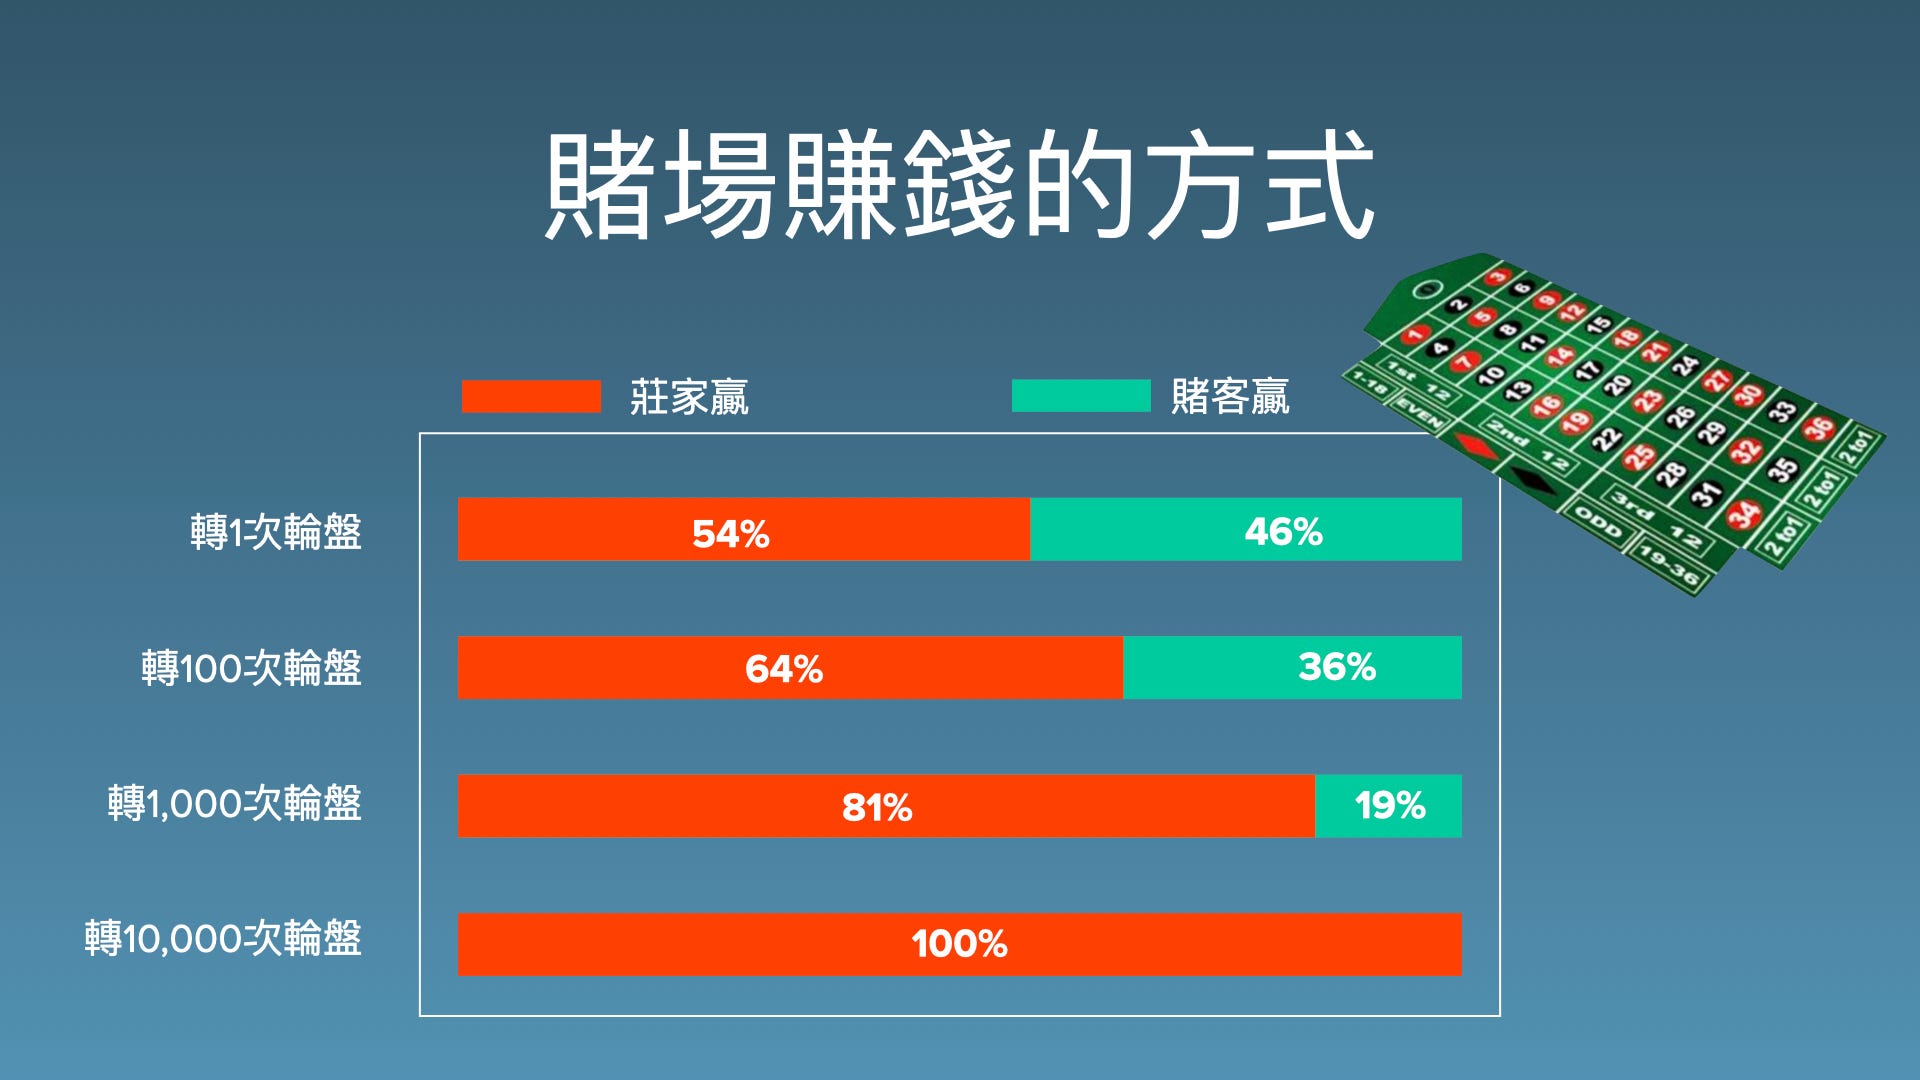
玩1萬次後,人頭和字出現次數大約相等,都是5000次,但是賭場賺了5000元,而玩家輸了5000元。賭場贏錢機率是100%。
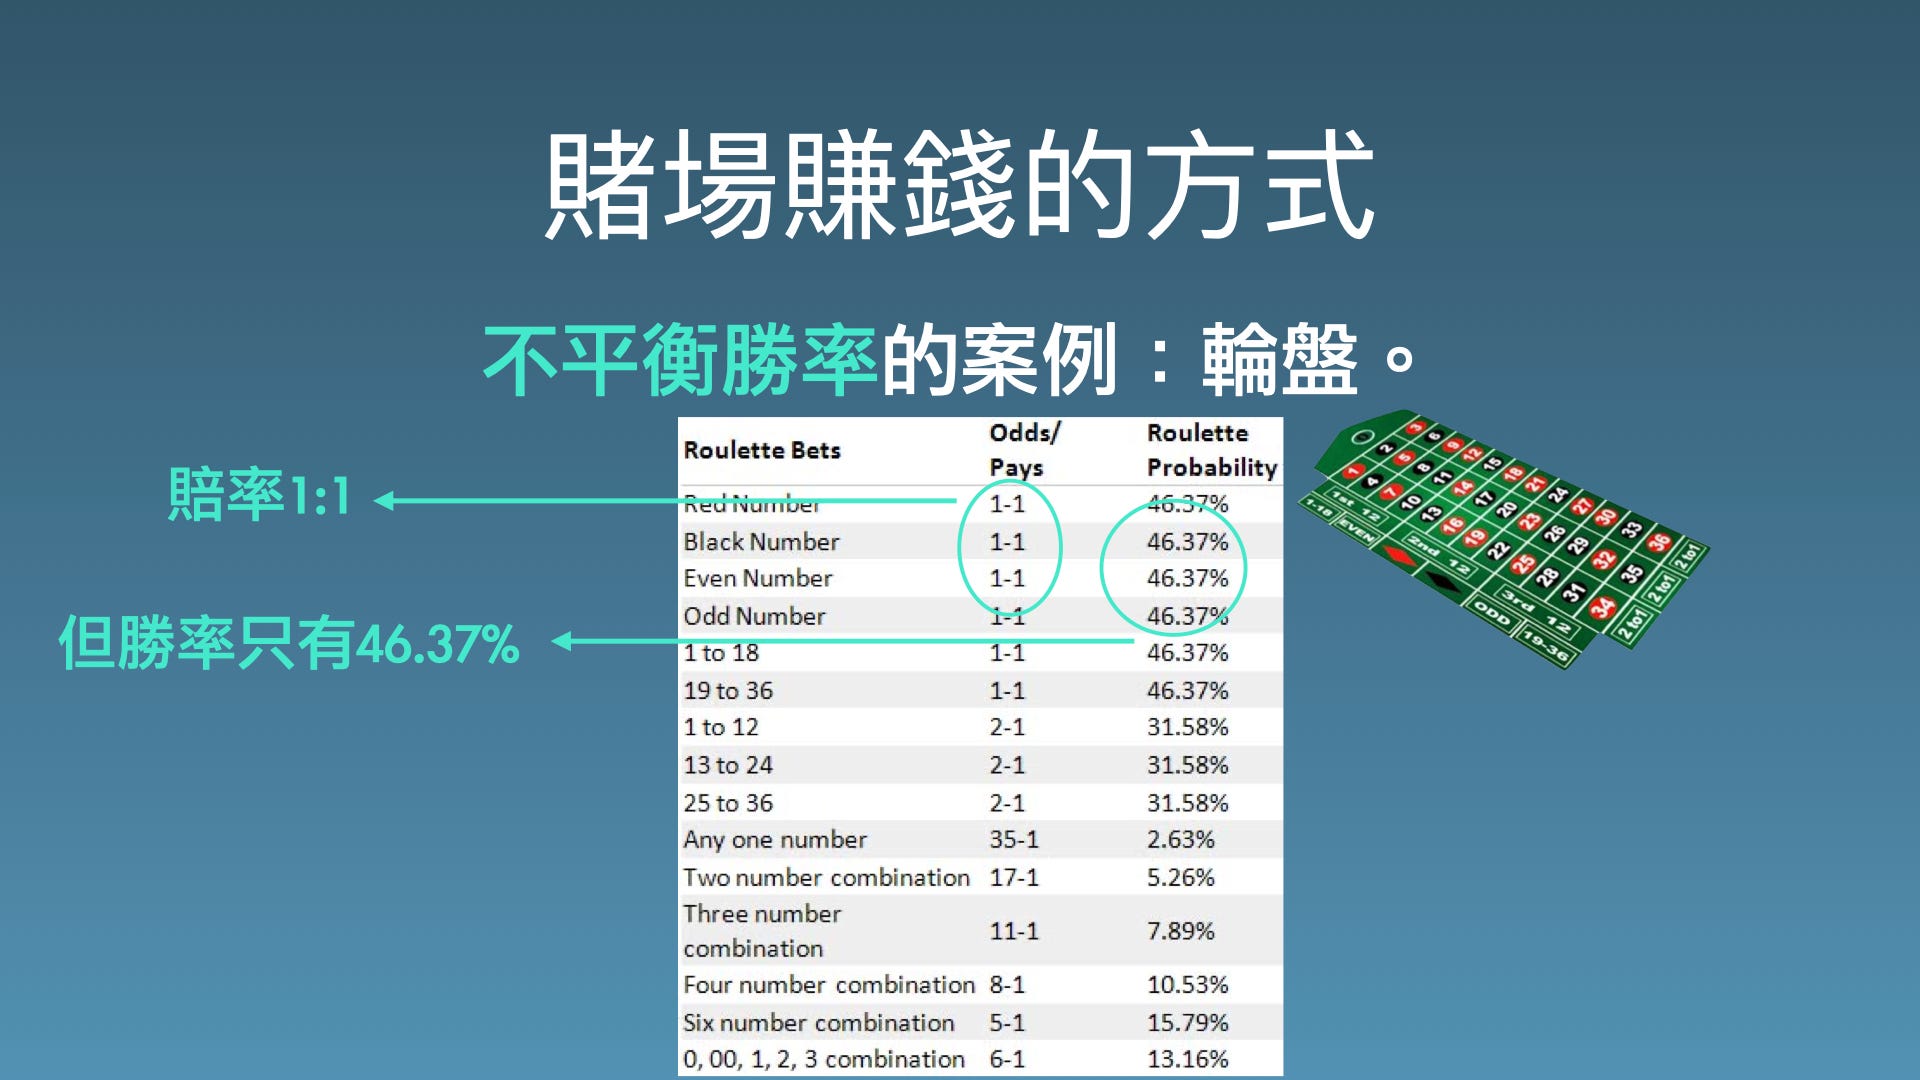
不平衡勝率的案例:輪盤。壓注輪盤開紅色或是黑色,賠率是1:1,壓注單雙號,賠率也是1:1,壓10元就贏10元。但是勝率就不是50%了,而只有46.37%。
所以,玩越多次,玩家最後輸錢的機率越大,玩到1萬次,玩家百分之百輸錢。
*原因:以輪盤賭大小為例,莊家勝率是53%,玩家勝率是47%。假設玩家有本金1萬元,每次下注1元,玩到10000次。因為大數法則,莊家贏的次數是5300次,玩家贏的次數是4700次,代表莊家贏了600元,玩家輸了600元。玩家本金剩下9400元,莊家”贏錢的機率”是100%。
那賭場怎麼確保自己贏錢的機率遠高於玩家呢?關鍵就是:單注上限。
透過限制單一注賭金上限,大幅提升玩家參與的“次數“;賭場也同時大幅提升了自己的優勢。
玩家下注越多次,越確定長期一定輸錢的可能性。假設玩家有100萬資金,只玩一次輪盤,或是只投一次硬幣,有可能全賠也有可能贏錢。這對賭場莊家來說就是黑天鵝事件。所以透過限制單注上限,確保玩家的100萬分成1萬次下注,同時確保自己的優勢。
賣方優勢:不平衡賠率 隱含波動率(Implied Volatility)
隱含波動率是透過選擇權實際交易的金額進行計算出的一個數值,它暗指(implied)當下交易者們對於市場未來波動率的預期。交易者預期市場會出現大行情或是大波動,預期更高的機率股價會漲(或跌)到自己的目標價位,所以願意花更高的金額進行買賣,導致選擇權各履約價的Put(賣權)和Call(買權)價格都會上升。交易價格越高,隱含波動率越大,也可以說隱含波動率大的時候,代表當時的交易價格偏高。
然而,重點是當我們回頭過去看歷史的實際波動率,會發現實際波動絕大多數時候都是低於隱含波動!
2020年7、8、9三個月數據,只有短短幾天實際波動稍微高於隱含波動,而隱含波動則是多數時間大幅高於實際波動。

聰明的你發現了嗎?剛剛說隱含波動大,交易價格高。隱含波動率絕大多數時間都大於實際波動率。所以 — 選擇權,長期且絕大多數都是高於實際價值被售出。這就是莊家優勢 — 不平衡賠率。
市場中,一支股票要買最低、賣最高幾乎不可能,更不用說長期用高於市價賣給他人。但是選擇權不一樣,經過證實,選擇權的交易價格幾乎總是高於實際價值:賣方總是高於市價賣,買家總是買貴。
因為已經知道隱含波動率長期高於實際波動率,選擇權長期都被高於市價交易。所以,選擇權長期賣方比長期買家擁有絕對優勢。大家預期指數在一段時間內會有25%的波動,而實際只有20%波動時,選擇權都是基於25%的波動定價,代表買家都被當盤子了。
賣方優勢:不平衡勝率 選擇權Delta與開倉點位
選擇權每格履約價都有不同Delta值,它是一個超好用的功能,它告訴我們這口選擇權成為價內的機率。對!你沒聽錯,Delta清清楚楚寫在那邊,告訴大家一口選擇權成為價內的機率是多少。各個券商軟體都可以看到Delta。賣方可以選擇賣出Delta=0.2的call契約,代表這口call有80%的機率會是價外,賣方的勝率就是80%。賣方可以選擇對自己有利的勝率進行開倉交易,幫自己帶來絕對優勢。
依照賭場莊家獲利的邏輯,選擇權賣方可以進行賣出選擇權交易,就是在選擇權市場當莊家。
透過莊家優勢
1.高於市價賣出
2.高勝率,進行多筆、小金額、一致性的交易來長期獲利。
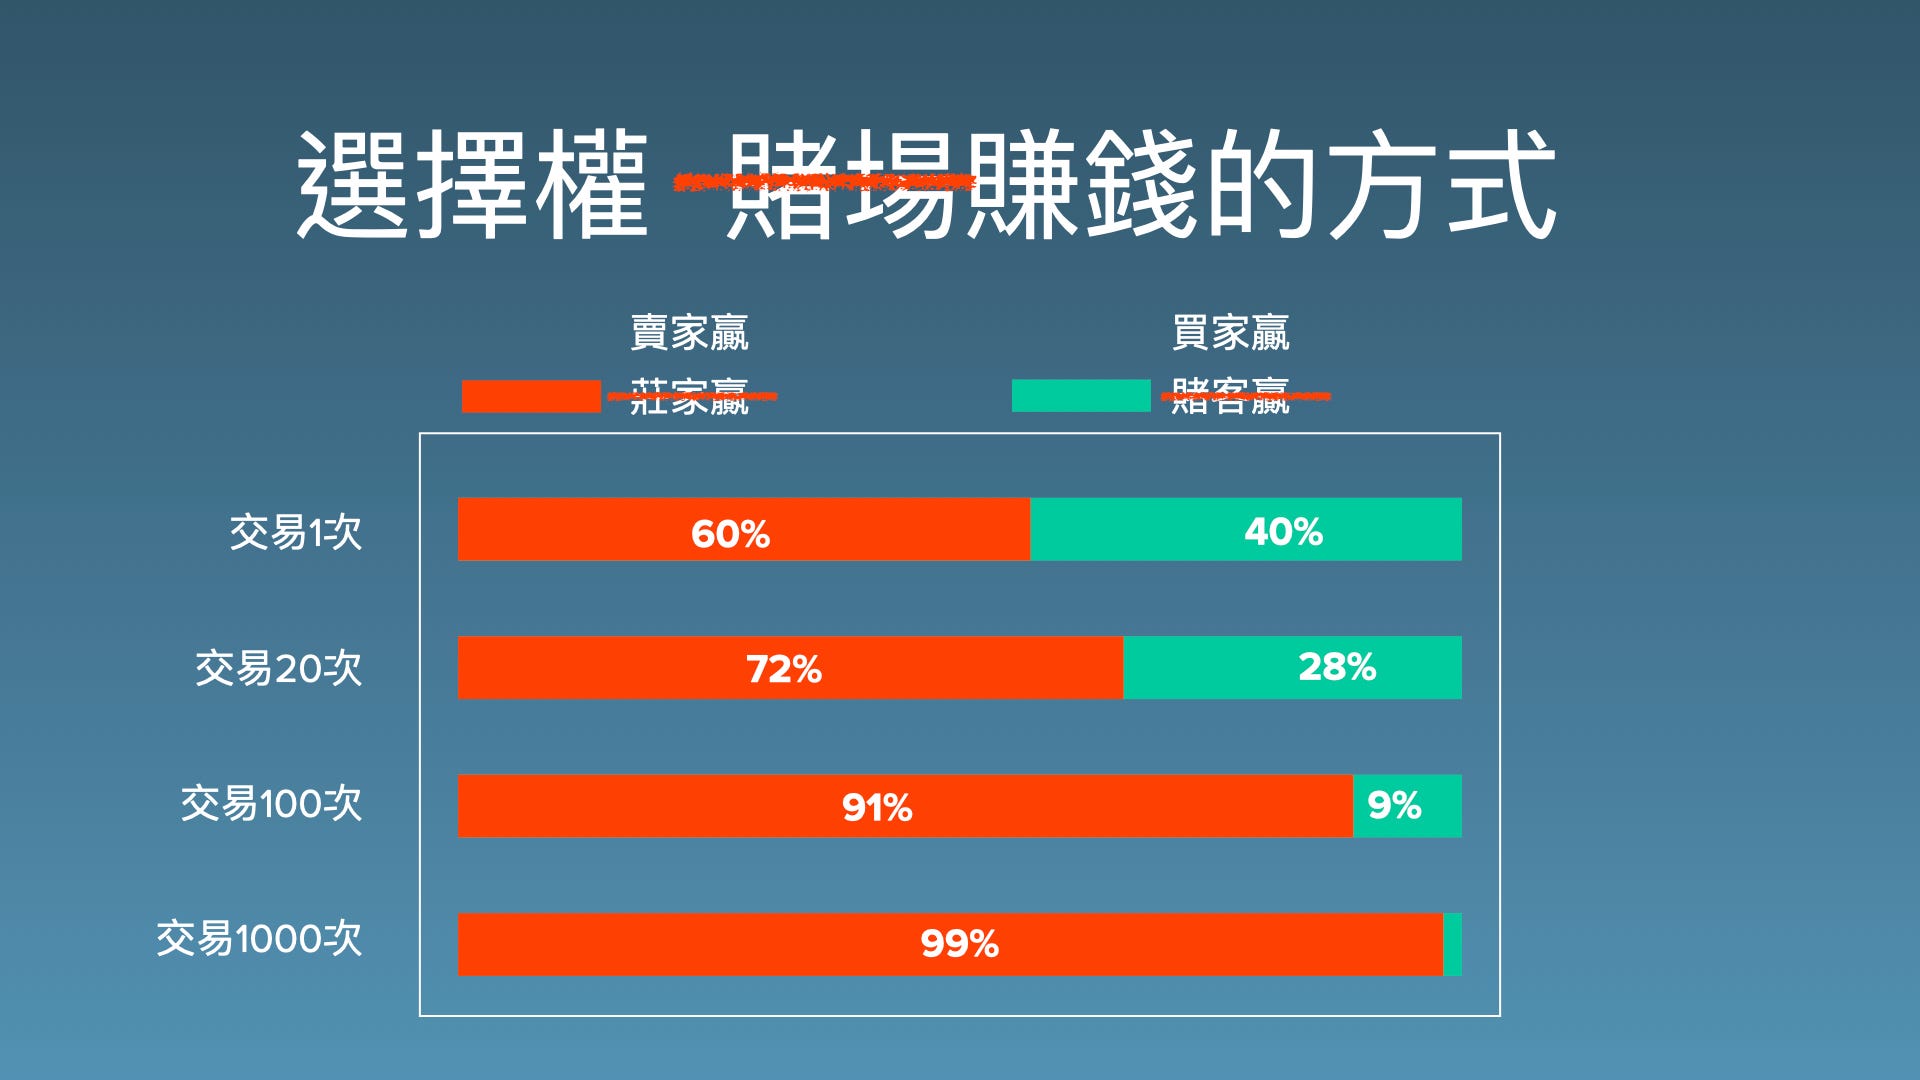
還記得轉1萬次輪盤莊家贏錢機率是100%嗎?一樣原理,多筆、小額的用意就跟輪盤要讓玩家分1萬次來玩,可以大幅提高莊家,就是選擇權賣方獲利的機率。
市場謠言
選擇權賣方風險無限、獲利有限?這著實是個錯誤的概念。選擇權在賣出當下就可以知道勝率、最大回報、透過價差組合控制最大損失、而且還可以賣的比市價高。有比這更划算的交易嗎?
了解選擇權最重要的概念:選擇權價差單是什麼?了解價差單概念、目的,打破風險迷思!
隱含波動率與實際波動率的歷史差距:數據實證
根據 CBOE 研究,S&P 500 選擇權的隱含波動率(Implied Volatility, IV)在 2005 至 2024 年間,平均高於實際波動率(Realized Volatility, RV)約 3 至 4 個百分點。這表示選擇權買方長期支付了「恐慌溢價」,而賣方則持續收取這筆額外保費。
以 SPY(SPDR S&P 500 ETF)為標的,統計 19 年資料顯示:IV 高估 RV 的交易日佔比超過 85%。僅在極端事件(如 2008 金融海嘯、2020 年 3 月 COVID-19 崩盤)期間,RV 才短暫超越 IV。
| 指標 | 隱含波動率(IV) | 實際波動率(RV) |
|---|---|---|
| 定義 | 市場對未來波動的預期,從選擇權價格反推 | 過去一段時間實際發生的價格波動 |
| 計算基礎 | Black-Scholes 模型反推 | 歷史報酬率的年化標準差 |
| SPY 長期平均(2005-2024) | 約 19-20% | 約 15-16% |
| 對賣方意義 | 賣出價格包含恐慌溢價 | 實際承受的風險較低 |
這個差距就是選擇權賣方的「結構性優勢」:你賣出的價格,長期而言高於你實際承擔的風險。這跟賭場輪盤的莊家優勢是同樣的數學邏輯。
Delta 選擇開倉點位:勝率與報酬的取捨
選擇權的 Delta 值直接告訴你該合約到期時成為價內(In-the-Money)的機率,賣方可以主動選擇對自己有利的勝率進場。例如賣出 Delta = 0.16 的價外選擇權,代表到期時有約 84% 的機率為價外(賣方獲利),這是股票交易無法提供的先天優勢。
不同 Delta 開倉點位的勝率與權利金收入呈現反向關係:
- Delta 0.30(約 1 個標準差外):勝率約 70%,權利金較高,適合積極型賣方
- Delta 0.16(約 1.5 個標準差外):勝率約 84%,權利金中等,為多數機構採用的標準開倉點
- Delta 0.05(約 2 個標準差外):勝率約 95%,但權利金極低,需大量部位才有合理收入
實務上,研究機構 tastytrade 的回測數據顯示,以 45 天到期(Days to Expiration, DTE)、Delta 0.16 的 Strangle 策略,在 2005-2024 年間的平均每筆交易報酬為正,且在 VIX 高於 20 時進場的報酬顯著優於低波動環境。
實戰經驗:我在操作選擇權賣方策略時,固定選擇 Delta 0.16 附近、45 天到期的合約開倉。這不是因為 0.16 是「最佳」數字,而是因為它在勝率與權利金之間取得平衡。如果你剛開始學賣方,建議先用同樣參數模擬交易三個月,體會「多筆小額一致性交易」的複利效果,而不是追求單筆暴利。
選擇權賣方常見迷思破解
「選擇權賣方風險無限」是最常見的誤解,實際上透過價差策略(Spread),賣方可以在開倉時就鎖定最大虧損。以下逐一破解三大迷思:
| 迷思 | 事實 |
|---|---|
| 賣方風險無限、隨時可能破產 | 使用垂直價差(Vertical Spread)可將最大損失限定在固定金額,例如賣出 Put Credit Spread 最大虧損 = 履約價差 – 收取權利金 |
| 賣方大賠的機率很高 | 以 Delta 0.16 開倉,歷史統計約 84% 的交易到期時為獲利方;搭配提前獲利了結(50% max profit),勝率可再提升至 90% 以上 |
| 只有大資金才能做賣方 | 美股券商(如 tastytrade、IBKR)支援小帳戶做 Defined Risk 策略,最低只需約 USD 200-500 保證金即可開一組價差單 |
VIX 恐慌指數與賣方進場時機
VIX 指數(CBOE Volatility Index)是衡量 S&P 500 選擇權隱含波動率的即時指標,VIX 越高代表市場恐慌程度越大,選擇權權利金也越貴。對賣方而言,高 VIX 環境意味著可以收取更高的權利金,但同時也代表市場波動風險上升。
以下為 VIX 不同區間的賣方操作建議:
- VIX < 15(低波動):權利金偏低,賣方利潤空間有限,建議降低部位規模或等待
- VIX 15-25(正常區間):多數時間落在此範圍,適合穩定執行賣方策略
- VIX 25-35(高波動):權利金豐厚,是賣方的黃金進場區,但需嚴控單筆部位大小
- VIX > 35(極端恐慌):如 2020 年 3 月 VIX 曾飆至 82,此時應謹慎,可分批小量進場而非一次重壓
截至 2026 年,VIX 長期均值約為 19-20。當 VIX 顯著高於均值時,根據均值回歸(Mean Reversion)特性,波動率有較高機率在未來數週回落,這對已建立的賣方部位有利。
選擇權賣方風險管理:不只是勝率
高勝率不等於穩定獲利,選擇權賣方的長期成敗取決於風險管理紀律。即使勝率達 84%,若單筆虧損金額失控,仍可能抵銷數十筆獲利。以下是核心風險管理原則:
- 單筆部位不超過帳戶淨值的 3-5%:這確保即使連續虧損,帳戶仍有充足資金繼續交易
- 使用 Defined Risk 策略:以垂直價差取代裸賣(Naked Selling),在開倉時就鎖定最大虧損
- 設定獲利了結標準:當部位達到最大利潤的 50% 時提前平倉,研究顯示此做法可提高整體勝率並降低回撤
- 設定停損標準:當虧損達到收取權利金的 2 倍時平倉離場,避免小虧變大虧
- 分散到期日與標的:不要將所有部位集中在同一到期日,避免單一事件造成全面虧損
選擇權賣方實戰操作指引
以下是從零開始建立選擇權賣方交易系統的具體步驟,適合已理解基本概念的初學者。
- 開設支援選擇權交易的券商帳戶:美股推薦 tastytrade 或 Interactive Brokers(IBKR),台股可使用國內期貨商;確認帳戶已開通 Level 2 以上的選擇權交易權限
- 用模擬帳戶(Paper Trading)練習至少 30 筆交易:熟悉下單流程、價差單建構、以及獲利 / 停損平倉操作,不要急著投入真錢
- 選定標的與策略參數:初學者建議從高流動性 ETF(如 SPY、QQQ、IWM)開始,使用 Put Credit Spread 或 Iron Condor,到期日選 30-45 天,Delta 0.16 附近
- 每筆交易前確認 VIX 與 IV Rank:IV Rank(隱含波動率排名)高於 30 以上再進場,確保權利金水準值得交易
- 建立交易日誌記錄每筆進出場:記錄開倉日期、標的、策略、Delta、權利金、平倉日期與損益,每月回顧並調整策略參數
- 嚴格執行 50% 獲利了結與 2 倍停損規則:機械化執行,不讓情緒影響決策,這是長期穩定獲利的關鍵
選擇權賣方常見問題 FAQ
選擇權賣方真的風險無限嗎?
裸賣(Naked Selling)理論上風險無限,但實務中幾乎沒有專業交易者使用裸賣策略。透過垂直價差(Vertical Spread)組合,可以在開倉時就確定最大虧損金額。例如賣出一組 5 點寬度的 Put Credit Spread,最大虧損就是 500 美元減去收取的權利金。
隱含波動率(IV)要多高才適合賣方進場?
一般建議 IV Rank(隱含波動率排名)高於 30 時進場較有利。IV Rank 代表目前 IV 在過去一年中的相對位置,50 代表中位數。當 IV Rank 高於 30,權利金相對較豐厚,賣方的期望值較高。
選擇權賣方需要多少資金才能開始?
以美股 Defined Risk 策略為例,一組 SPY 的 5 點寬度價差單約需 USD 300-500 保證金。建議帳戶至少有 USD 2,000-5,000,才能同時持有多組部位並分散風險。台股選擇權保證金門檻較低,約新台幣 3-5 萬元即可開始。
為什麼選擇 45 天到期的合約?
45 天(DTE)是多數研究與回測數據顯示的最佳時間衰減(Theta Decay)起始點。在 45 天後,選擇權的時間價值開始加速遞減,對賣方有利。太短(如 7 天)雖然衰減快,但 Gamma 風險高;太長(如 90 天)則資金效率低。
選擇權賣方跟買方哪個適合新手?
兩者各有優缺。買方風險有限(最多虧損全部權利金),但勝率較低且受時間衰減不利。賣方勝率較高且有時間衰減優勢,但需要更嚴謹的風險管理。對於願意學習風控的新手,建議從 Defined Risk 的賣方策略(如 Put Credit Spread)入門。
台股選擇權也能用同樣的賣方策略嗎?
可以。台指選擇權(TXO)的原理與美股選擇權相同,同樣有 IV 高於 RV 的結構性優勢。台灣期交所也提供 VIX 指數供參考。主要差異在於台指選擇權為歐式(到期才結算),且流動性集中在近月合約。建議台股操作者關注週選擇權與月選擇權的流動性差異。
結論
- 選擇權長期高於市價交易
- 賣方有長期優勢,不平衡勝率和賠率
- 要進行多筆、小額、一致性的交易,而不是一筆定輸贏
學會選擇權使用方式,少走10年操作彎路。
官網文章分類清單