
本文研究 SPCX · 查看目前趨勢 →
Anthropic 在 2026 年 10 月 26 日公開上市申請文件 S-1,寫出 2026 上半年營收 162.86 億美元,第二季營業利益 9.74 億美元。同一份文件也寫下 6 月底約 2,656 億美元的算力承諾,原則上不論營收都要付。這麼大的帳單會落到哪幾家公司的帳上,風險由誰扛,又該先看哪一家的申報?
我會先盯 SpaceX 的申報,看 Anthropic 的承諾有沒有寫進收錢方的帳。因為 SpaceX 這一筆的月費寫得最明確,規模相對 SpaceX 的 SI 分部營收很大,SpaceX 自己的申報卻只寫過原約,而這組協議 2027 年初之後雙方都能 90 天終止。
我把 S-1 對各家對手方寫的付款條件排在一起,再對照收錢方自己的申報。承諾因此分成兩層:微軟、Google、Amazon 寫的是「至少」金額,用不完的風險在 Anthropic;Nscale、Akamai 這類供應商交付或驗收後才收錢,先蓋機房、先借錢的是供應商。SpaceX 這一筆,我用 S-1 寫的全容量月費換算,三個月就高於 SpaceX 第三季整個 SI 分部 76 億美元的營收,SpaceX 招股書之後的申報卻搜不到 Anthropic。
2,656 億美元的承諾誰來扛:超大型雲端寫「至少」,新雲端交付才收錢
先看承諾有多大。S-1 的附註寫,截至 2026 年 6 月 30 日,Anthropic 未來固定或最低保證的算力承諾約 2,656 億美元,對象是雲端業者託管與第三方基礎設施服務,期限 1 到 20 年,金額還沒定的算力協議不算在內。7 月 1 日到 10 月 26 日之間,Anthropic 又新簽與修訂一批租約和協議,未來最低付款約 2,450 億美元,2026 到 2036 年間陸續起算,其中一部分要等合約條件達成才生效。
S-1 的管理階層討論寫,這些承諾規模龐大,原則上不論營收或使用率都須履行;部分算力建置由雲端業者與晶片夥伴提供或促成資金與信用支持。
這兩個總數不能相加成一個總帳。2,656 億、2,450 億與下表各家的金額互有重疊,這一版 S-1 裡逐年要付多少的合約義務總表,金額還是空白。各家金額的寫法也不同,有「至少」「最高」「估計」三種,博通那一筆則是租金:
| 對手方 | S-1 寫的金額 | 期間 | 付款與取消條件 |
|---|---|---|---|
| 微軟 | 至少 449 億美元 | 2026 年 11 月到 2033 年 5 月 | 除對方重大違約或未交付的分批外不可取消 |
| 至少約 1,145 億 | 2026 年 4 月到 2033 年 7 月 | 用量不足須補差 | |
| Amazon | 至少 1,100 億 | 2026 年 5 月到 2036 年 4 月 | 寫的是下限金額 |
| 博通 | 五年設備租約租金約 1,612 億,不含利息 | 五年 | 融資租賃 |
| SpaceXAI,SpaceX 的全資子公司 | 最高 1,205 億 | 延伸到 2029 年 | 2027 年初不可取消期結束後,雙方可 90 天書面通知終止 |
| Nscale | 最高約 446 億 | 延伸到 2033 年 | 驗收才計費 |
| Lambda | 約 413 億 | 延伸到 2034 年 | 其中 349 億那份,Lambda 未取得場地時雙方可終止 |
| AMD | 初始批次全額採購預期逾 200 億 | 初始批次 | 估計,未列入承諾表 |
| 含 Google 的 TPU 供應商追加 | 估 1,250 到 1,500 億美元 | 2028 到 2031 年交付 | 估計,未列入承諾表 |
把付款條件排在一起,承諾的剛性按對手方分成兩層。
第一層是超大型雲端業者,寫的是下限。微軟除對方違約與未交付的分批外不可取消,未交付的分批可以逐批取消;Google 用量不足要補差;Amazon 也是「至少」金額。這一層用不完的風險在 Anthropic。
第二層是新雲端與邊緣雲業者,寫的是上限或附條件的付款。GPU 服務商 Nscale 驗收才計費;同屬這一層的 Lambda,最大一份以取得場地為前提;Akamai 約 116 億美元的承諾,以交付與服務可用性為前提;SpaceXAI 在 2027 年初之後雙方都能 90 天退出。
第二層先蓋機房、先借錢的是供應商。Nscale 申報時,履約所需的融資還沒有具約束力的承諾。Akamai 沒有揭露 Anthropic 的預付款、保證金或第三方出資,2026 年資本支出卻增加約 17 億美元,用來預購包括記憶體在內的零件。S-1 那句「原則上不論營收或使用率都須履行」,落到這一層時附帶交付與驗收條件。
Anthropic 現在賺多少:上半年營收 162.86 億美元,第二季營業利益轉正
承諾要靠營收來付,接著看 S-1 寫的營收與獲利。Anthropic 申請讓 A 類普通股以代碼 ANT 在 Nasdaq 掛牌;這是初步申報,發行股數與價格區間還是空白。公司 6 月 1 日先以機密方式送件,之後修訂五次,10 月 26 日轉為公開申報。
S-1 的營收序列如下,全部是照會計準則認列的期間營收:
| 期間 | 營收 | 會計師查核 |
|---|---|---|
| 2023 年度 | 4,100 萬美元 | 經查核 |
| 2024 年度 | 3.86 億美元 | 經查核 |
| 2025 年度 | 45.85 億美元 | 經查核 |
| 2025 上半年 | 11.63 億美元 | 未經查核 |
| 2026 上半年 | 162.86 億美元,年增 1,300% | 未經查核 |
公司另在官網公布過年化營收,4 月 6 日逾 300 億美元,5 月逾 470 億。年化數字和上表的期間營收算法不同,兩者不能互相替代。
單季數字從 2025 年第一季開始揭露,2025 年第一季到 2026 年第一季連續五季營業虧損。2026 年第二季營業利益 9.74 億美元,是揭露的季度裡第一個正數,季度數字未經查核。上半年合計仍是營業虧損,金額 693 百萬美元。公司另列的非 GAAP 調整後營業利益為正,那是公司自己調整過的另一種算法。2023 到 2025 年度也都是營業虧損。S-1 自己的說法是,營收成長、算力效率與營運效率已明顯改善營業利益率,公司會持續重投資。
淨損遠大於營業虧損。淨損多數來自可轉債等工具的公允價值變動,也就是帳面價值重估,要跟營業損益分開看。
營收品質也有一個估計要記住。S-1 估計,2026 年前九個月營收約 5% 到 7%,來自事後判定違反使用政策或商業條款的客戶。這是因為收入在提供服務時就認列,限制或終止存取在後。公司 8、9 月加強偵測與執行,預期這個比例下降。
帳單什麼時候開始算:Google 與 Amazon 已起算,新容量多在 2026 年底到 2027 年上線
營收在提供服務時認列,承諾則按各家的起算日開始計費。把 S-1 與對手方公告的時點排開:
- 2026 年 4 月與 5 月:Google 與 Amazon 的協議起算。
- 2026 年 11 月:微軟的協議起算。
- 2026 年 12 月:SpaceXAI 預期全部容量交付,之後按全容量的月費計費。
- 2027 年起:博通寫的約 3.5GW TPU 算力,GW 是電力功率的單位;AMD 的首個 GW 在 2027 上半年開始部署。
- 2027 下半年:TeraWulf 約 401MW 的機房租約交付首批,租金交付後才起算。
- 2028 到 2031 年:向含 Google 的 TPU 供應商追加的算力交付。
Nscale 則分四批,各批驗收才計費。
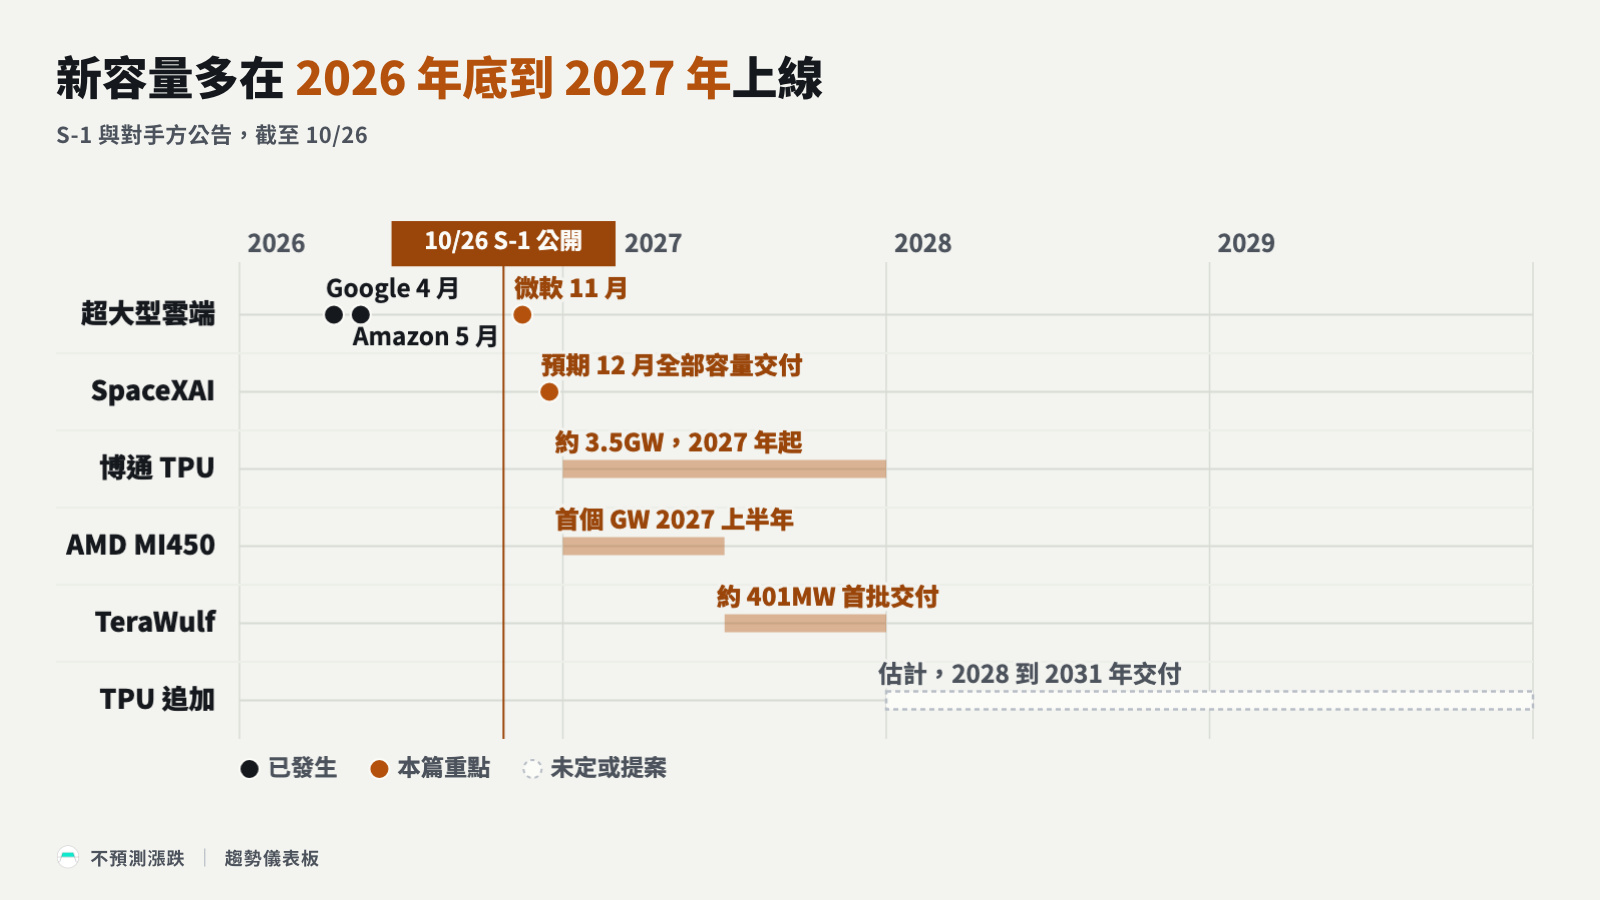
收錢方的帳也可以照這個時程排開來看。Amazon 第二季季報寫,AWS 與 Anthropic 擴大合作,既有多年期承諾增加逾 1,000 億美元,期間 10 年,含 AWS 晶片效能相關的合約義務。這是增加的部分;S-1 寫的至少 1,100 億是總額,兩者不能相加。微軟財務長在 2026 會計年度第二季法說會上說,商業訂單年增 230%,由 OpenAI 的大額 Azure 承諾與 11 月的 Anthropic 承諾共同帶動,沒有拆出 Anthropic 的金額。
S-1 給了兩邊的量級,但兩邊期間與算法不同,不能直接相除。營收是上半年 162.86 億美元,承諾是 1 到 20 年要付的最低金額。比較有用的是單筆對照:我照 S-1 已揭露的數字算,光是 SpaceXAI 一家,全容量後半年的月費就超過 Anthropic 2026 上半年的營收。營收還在快速成長,上半年的營收大部分落在第二季;SpaceXAI 也只是具名對手方裡的一家。博通與 AMD 的部署在 2027 年接著上線,能不能付得起,要看各批容量開始計費後營收是否持續成長;逐年要付多少,會寫在 S-1 修訂版補上的合約義務總表。
SpaceX 的帳上看得到嗎:S-1 寫最高 1,205 億美元,SpaceX 申報只有原約每月 12.5 億美元
付錢的 Anthropic 和收錢的 SpaceX,文件寫的數字不一樣。SpaceX 6 月 12 日的上市招股書寫,Anthropic 5 月簽約使用 COLOSSUS 與 COLOSSUS II 兩座叢集的算力,含約 325,000 顆輝達 GPU,每月付 12.5 億美元到 2029 年 5 月。Anthropic 10 月 26 日的 S-1 寫的,則是 5 月到 10 月與 SpaceXAI 簽訂並修訂的多份輝達 GPU 算力協議,合計最高 1,205 億美元,期限延伸到 2029 年。
免責聲明
本文為投資研究與資訊揭露,不構成投資建議;文中提到的個股僅供產業分析,不代表買賣推薦。投資有風險,請依自身狀況審慎判斷。
本報告為 Trend Core 研究團隊基於公開資料整理之研究內容,不構成投資建議。SPCX 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 SPCX 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。