
2026-02-24,AMD 與 Meta 聯合宣布,Meta 預計部署最多 6GW 的 AMD GPU,首 1GW 預計 2026 下半年開始出貨;八個月後的 10-21,Meta 在申報文件裡寫,公司預期近期需要再籌錢,包括發行股票。Meta 要另外籌錢,AMD 手上這筆生意,哪一段已經算數?Meta 預期要發股,是不是代表付不起?
我判斷,6GW 裡有約束力的只有首 1GW,這段錢 Meta 手上的現金與營運現金流付得起;我估 AMD 從這 1GW 拿到約 150 億美元的新營收,主要落在 2027 年。其餘 5GW 還只是意向,Meta 要籌的新錢可能改變它何時變成訂單,以及由誰代買,也就是由哪家雲端業者買下再租給 Meta。發股說明的主要是額度:Meta 的特別委員會寫,管理層考慮的那個量級若改用發債,可能對信用評等不利。
我用 AMD 宣布交易時的申報、季報與電話會議,分出哪一段有約束力,也查了 Meta 這一季的財報、季報與申報文件;金額用 AMD 主管講的每 GW 營收、媒體報的總額回推,以及博通執行長講的每 GW 金額三組數字估;籌錢這一側,比的是 Meta 自己的籌資文件,以及甲骨文與兩家雲端業者最近幾筆債與貸款的條件。
- 對方是誰,把握九成:AMD 的申報寫 Meta 對首 1GW 有約束力,AMD 新聞室也說首批系統已在 Meta 運轉;扣掉的一成,是付款的可能是代 Meta 買的雲端業者。
- 金額,把握五成,指首 1GW 落在 100 億到 200 億美元之間:下緣是 AMD 財務長講的每 GW 百億美元級營收,中段靠媒體報的總額回推。扣分有兩處:兩位 AMD 主管講的範圍不同,財務長那句還加了「significant」,我看可能超過 200 億美元;上緣靠我對 Meta 版晶片記憶體的前提,據博通執行長,每 GW 的金額大致持平,方向跟我的前提相反。
- 時間,把握七成:AMD 預期,自家 Helios 系統的客戶合計第三季末才開始爬坡,第四季大得多,2027 年第一季再往上;扣分的是客製產品記成營收的時點可能跟出貨錯開,以及供應鏈吃緊。
- 其餘 5GW 的速度跟著籌錢走,把握四成:這段只有意向,以及 Meta 要買到 6GW 才全數生效的認股權證條件,Meta 也預期近期要再籌錢。扣分的有三點。Meta 4 月仍以穆迪 Aa3、標普 AA- 的評等發出 250 億美元的債。Meta 財務長說伺服器訂單可以分期下,今天要承諾的量因此可以少,也說強健的資產負債表在這波籌錢的洗牌裡是優勢。速度還要看 Meta 怎麼在輝達、博通與 Google 之間分配。
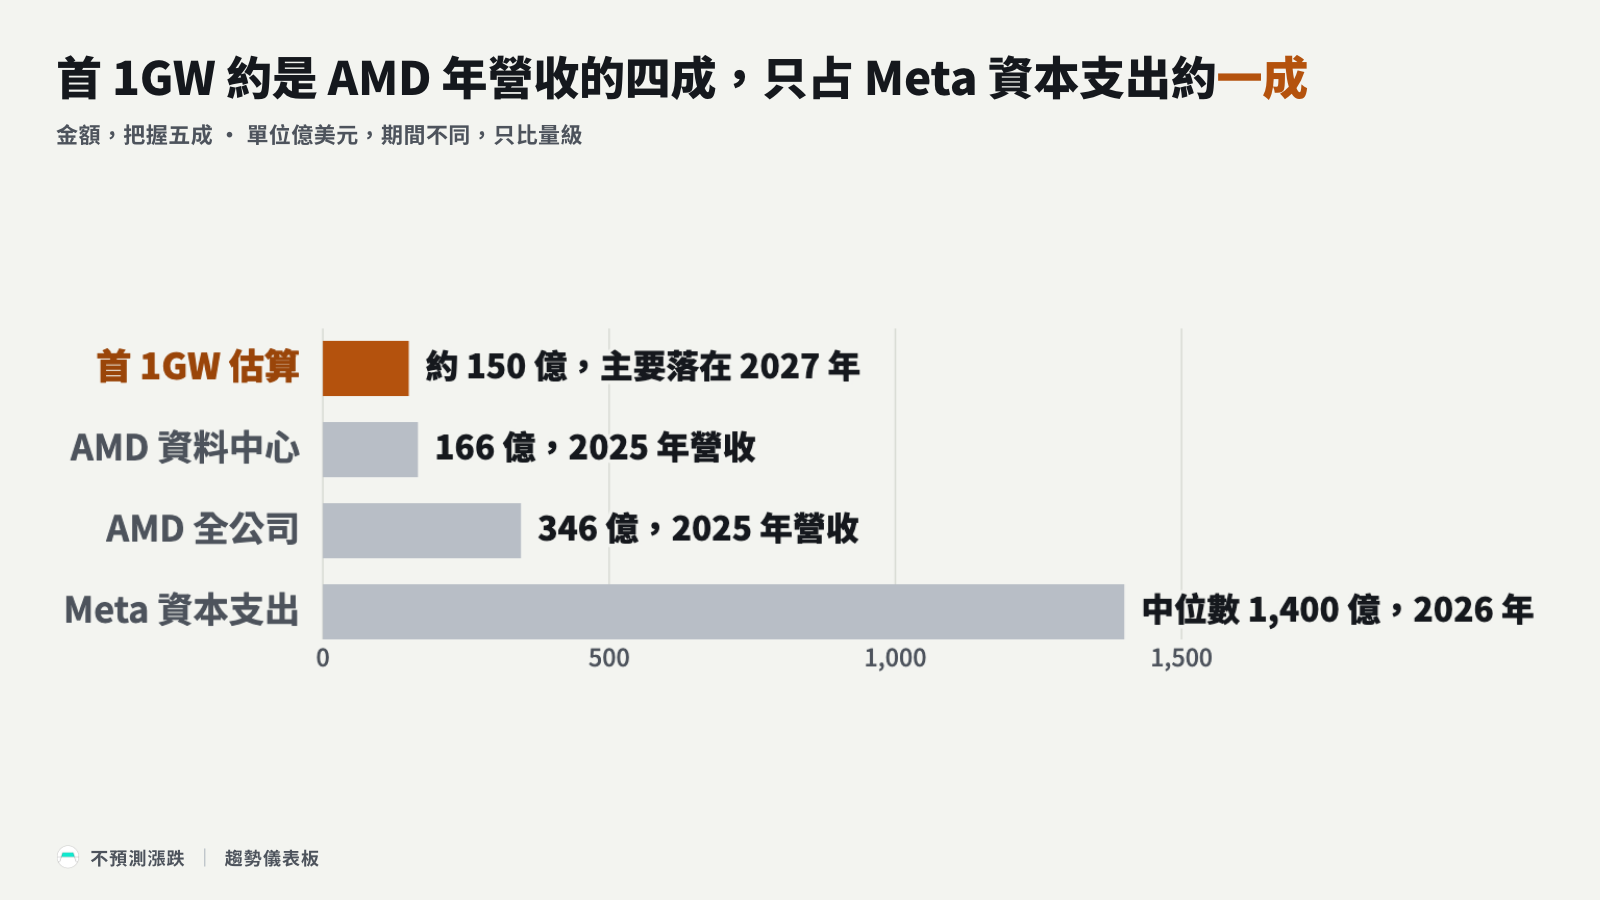
這裡估的是 AMD 的營收;雲端業者代買的那段,付錢給 AMD 的是雲端業者,Meta 付給雲端業者的是租用容量的錢。以這個估算,首 1GW 約是 AMD 2025 年全公司營收 346 億美元的四成,約是 Meta 自己預期的 2026 年資本支出的一成,算式在後面。這筆錢最快在 11-03 AMD 的第三季財報看到開頭。
11-03 AMD 財報那晚,要聽什麼?
截至 10-24,文件沒寫、帳上也拆不出這筆錢,所以要看下一份:AMD 宣布交易的 8-K 與兩份季報,都沒有附上雙方的主採購協議,兩份季報提到 Meta 的地方只在認股權證附註與管理層的經營說明,沒有一筆連著營收或應收帳款。我用美國證管會的全文搜尋查 Meta 自己 2025 年以來的申報,「AMD」「Instinct」都是 0 筆。
11-03 AMD 給的第四季財測含所有 Helios 客戶,只能先檢驗時間。下表照最能移動把握度的順序排,日期截至 10-24。
| 文件與日期 | 看哪一行 | 判斷對了會看到 | 要修正判斷的訊號 |
|---|---|---|---|
| AMD 第三季財報新聞稿與法說會,2026-11-03 美股盤後 | 資料中心部門營收、第四季財測、Meta 版客製 MI450 的出貨對象 | 管理層說客製 MI450 已出貨給 Meta,第四季財測明顯高於 AMD 先前給的第三季財測約 130 億美元 | Helios 爬坡延到 2027 年,或首批出貨對象少了 Meta |
| AMD 第三季季報 10-Q,照前例在財報隔天 | 認股權證附註、講 6GW 的那句、應收帳款 | 應收帳款跟著資料中心營收增加,6GW 維持「intends」打算部署的寫法 | 措辭再往後退,或協議提前終止,未生效的股數註銷 |
| 甲骨文投資人日,2026-10-28;甲骨文是我列的代買候選 | 甲骨文講到的客戶與晶片 | 甲骨文同時點名 AMD 與 Meta | 只談輝達,代買候選要換 |
| Meta 第四季財報與法說會,前例是 2026-01-28 | 2027 年資本支出指引、伺服器訂單節奏 | 2027 年指引高於 2026 年,並說明股債怎麼搭 | 指引持平,或財務長說放慢伺服器訂單 |
| Meta 的下一筆籌資,驗發股是不是因為額度;C 類股預計 2027-01-19 隨新章程設立 | 下一筆債的規模與評等、C 類股第一筆發行 | 債維持前兩筆 300 億、250 億美元的規模,C 類股設立後開始發行 | 發出規模達前兩筆兩倍以上的債,評等不動,C 類股設立後沒有發行 |
| CoreWeave、Nebius 的下一筆融資,驗代買那段的壓力;兩家財報前例在 11 月中 | 貸款利差,越寬代表借錢越貴 | 利差續寬 | 利差回落 |
AMD 季報裡有一個看起來像訂單的數字:剩餘履約義務,也就是已簽約、還沒認列成營收的金額,但它只算原始期間超過一年的合約;截至 6-27 是 2.2 億美元,比 2025 年底還少,裝不下有約束力的首 1GW。可能是個別訂單原始期間在一年內,本來就不列進來,也可能確定訂單還沒下;所以第三季這個數跳不跳,不能拿來判斷 Meta 下單了沒。
6GW 裡,哪一段已經算數?
點名這筆錢的是收錢的 AMD,所以我先看它宣布交易時的重大事件申報,表單代號 8-K。
- AMD 的 8-K 寫,Meta 依雙方主採購協議的修訂,對相當於首 1GW 的特定 GPU 做出有約束力的採購承諾,原文是「binding commitment」;可以由 Meta 直接買,也可以經關係企業或授權的第三方間接買。
- 同一份文件裡,Meta 拿到最多 1.6 億股的 AMD 認股權證,也就是照約定條件取得 AMD 股票的權利。首批在首 1GW 出貨時生效,Meta 這一方買到 6GW 才全數生效,另有逐級上升的股價門檻,行使前也要 Meta 達成技術與商業條件。6GW 在這裡是認股權證的條件,有約束力的仍只有首 1GW。
- AMD 第二季季報寫,截至 6-27,認股權證一股都還沒生效;這只說明首 1GW 還沒出貨完,出貨可能已經開始。季報講 6GW 的那句也往後退了一步:第一季寫「agreed to deploy」同意部署,第二季改成「intends to deploy」打算部署。
- AMD 執行長在第二季法說會說,OpenAI、Anthropic、Meta 預計經好幾家雲端業者使用,講的是三家合計。
我的推論是,若有一部分由雲端業者代買,這家業者應該在 AMD 第二季財報點名的 Helios 部署名單上,也點名過 Meta 是客戶。CoreWeave 與 Nebius 2026 年 3 月跟 Meta 簽的新容量,文件點名的是輝達的晶片;甲骨文兩個條件都符合,Meta 付錢向它買雲端服務,它也計畫 2026 年第三季起部署 5 萬顆 MI450 系列 GPU,租給一般客戶。不過對上的只有時間,產品只對上同一系列的架構,Meta 用的是客製版;不到兩項對得上,所以甲骨文只是候選。
我的判斷是,收錢的 AMD 在自己的文件點名 Meta,首 1GW 的買方就在 Meta 這一側;還不確定的是誰開支票,以及代買占多少。
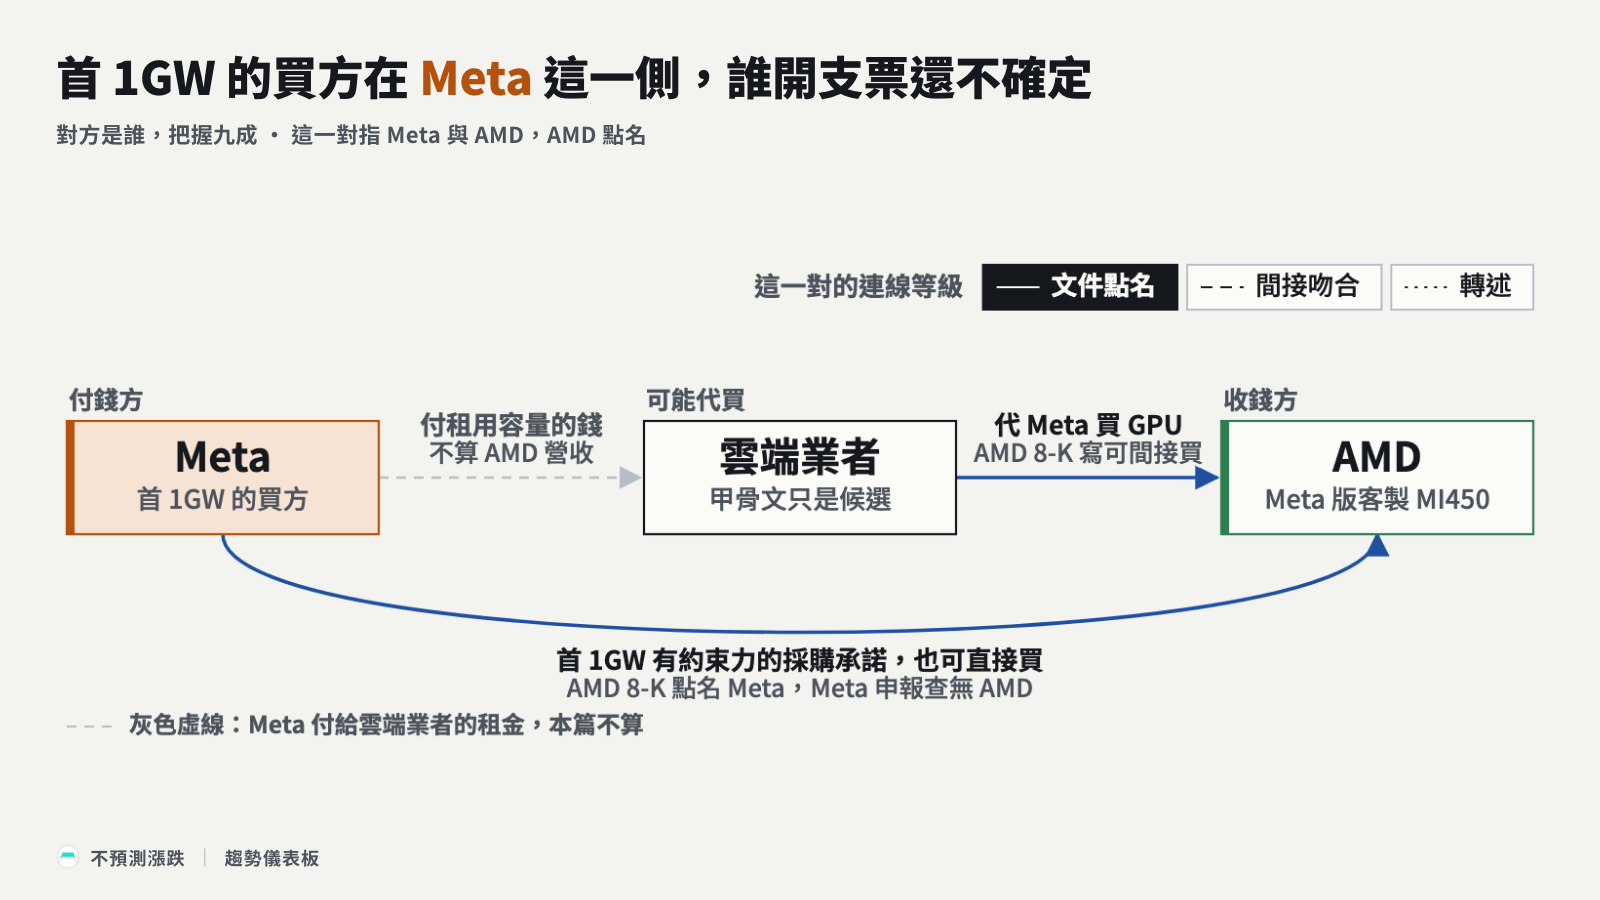
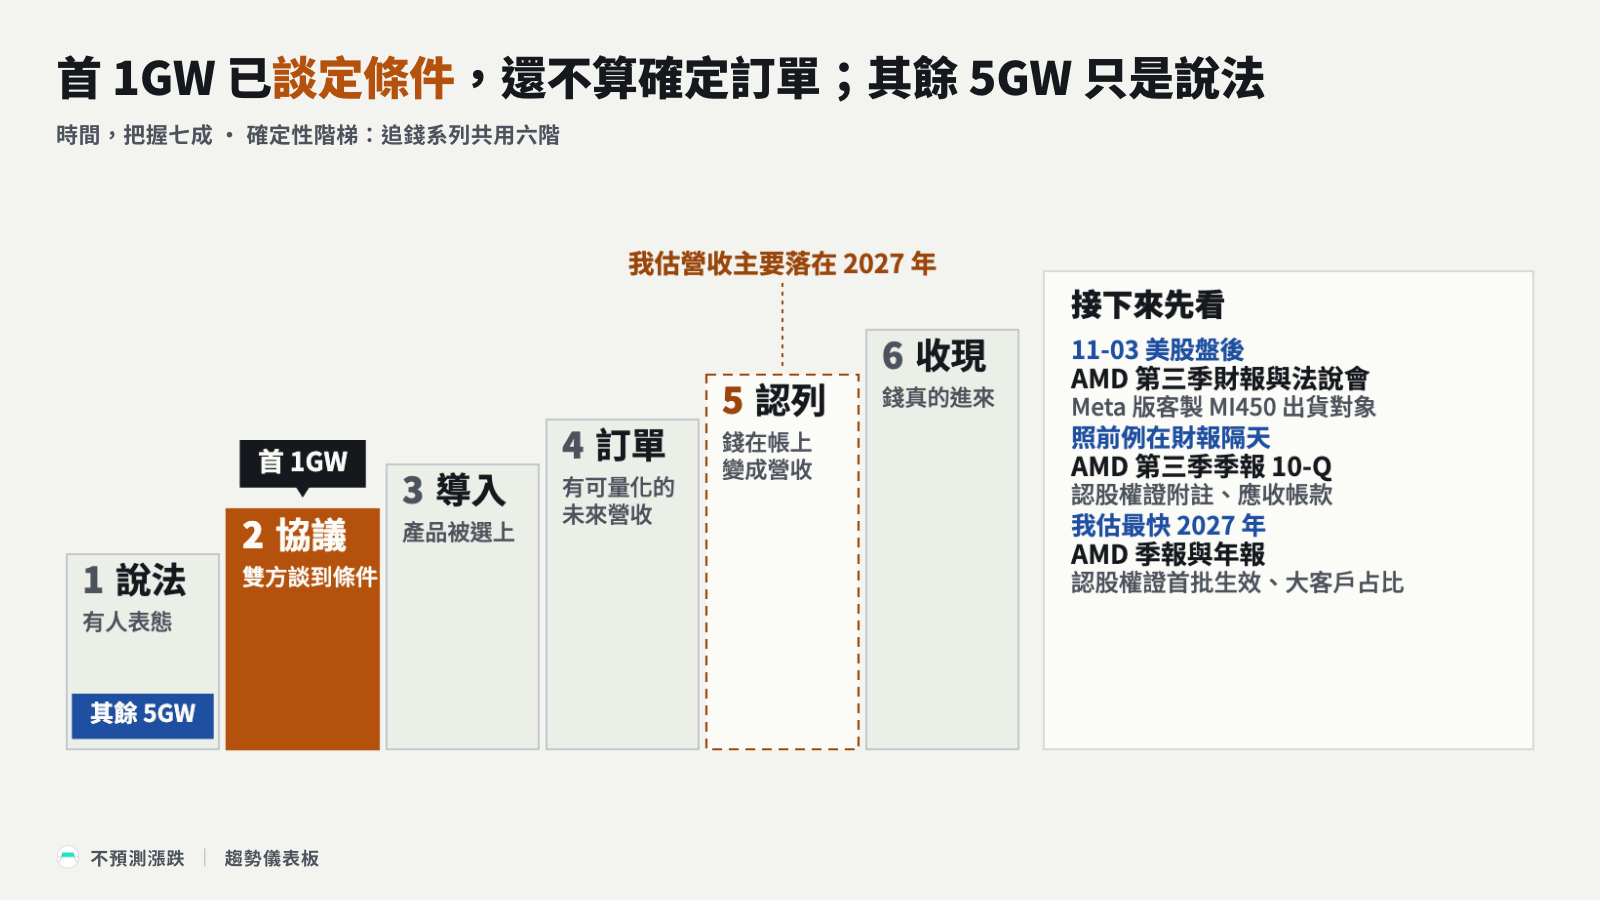
看錢走到哪一步,首 1GW 已經談定條件:採購承諾有約束力,但金額與取消條件寫在主採購協議裡,還不算確定訂單;AMD 新聞室說首批系統已在 Meta 等客戶安裝並運轉,這是新聞室自己寫的,也還只是說法,要等申報文件對上。其餘 5GW,Meta 沒有承諾要買,只有意向,還只是說法;綁在認股權證上的購買量是談定的條件,不等於一定會下單。
首 1GW 大約多少錢?
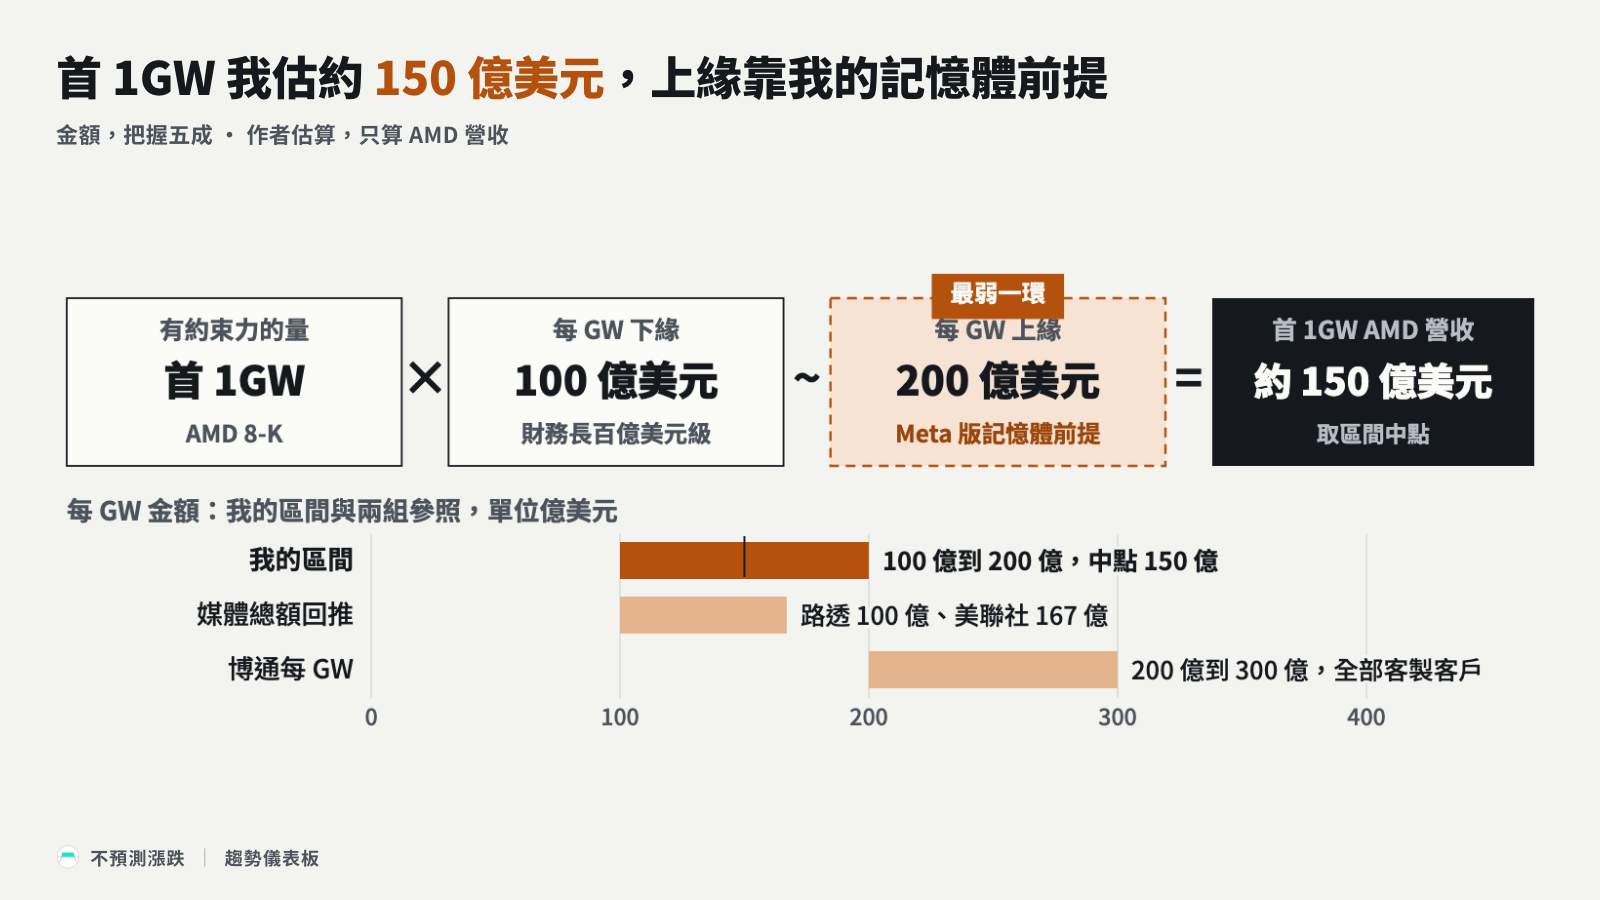
收錢一方的營收,我優先用 AMD 自己給的數字。宣布交易的電話會議上,財務長預期每 GW 帶來「significant double digit billions」美元的資料中心 AI 營收,執行長講 GPU 營收是「something like double digit billions」;兩句都是百億美元級,一個講資料中心 AI,一個講 GPU,含不含 CPU 與網通,兩人用字不同。第二季法說會,執行長說每 GW 仍在這個區間。
我的估算:
- 下緣:1GW × 每 GW 100 億美元 = 100 億美元,取百億美元級的字面下限。
- 中段參照:據美聯社與一位產業分析師,整份協議約 1,000 億美元,1,000 億 ÷ 6GW ≈ 每 GW 167 億美元,美聯社的標題寫最多,內文寫逾;據路透,最多 600 億美元,600 億 ÷ 6GW = 每 GW 100 億美元。三個總額都是媒體或分析師的寫法。
- 上緣參照:博通也供應 Meta 自研晶片的技術,博通執行長在法說會說,博通每 GW 的金額約 200 億到 300 億美元,講的是它全部客製晶片客戶;他也說晶片越貴,每顆耗電也越高,每 GW 的金額大致持平。據 Tom's Hardware 引述一家研究機構,Meta 版每顆配 144GB 記憶體,完整版 432GB,144 ÷ 432 = 三分之一。我的前提是,記憶體砍掉的成本比砍掉的耗電多,Meta 版每 GW 的金額低於博通的區間,所以把上緣定在區間下緣的 200 億美元;照博通執行長的說法,這個前提可能不成立,金額就可能超過 200 億美元。
- 結果:首 1GW 約 150 億美元,取區間 100 億到 200 億美元的中點,略低於總額回推的 167 億。
這個數只算 AMD 的營收,完整機櫃由客戶與製造夥伴組裝,那部分的錢不算進來。
- 對 AMD:150 ÷ 346 ≈ 43%,約是 2025 年全公司營收的四成;同年資料中心部門營收 166 億美元,首 1GW 約等於它的 90%。
- 對 Meta:公司預期 2026 年資本支出 1,350 億到 1,450 億美元,含以融資租賃取得設備的本金,中位數 1,400 億;150 ÷ 1,400 ≈ 11%,約一成。兩個數的期間不同,資本支出是 2026 年的,首 1GW 的營收主要落在 2027 年。
- 其餘 5GW:照同一個每 GW 估算,5 × 150 = 750 億美元,但採購還只是說法,也是我判斷可能受籌錢影響的那一段。
Meta 要發股,是付不起嗎?
付錢的 Meta,第三季營運現金流 328 億美元,購置不動產及設備 339 億美元,公司自己定義的自由現金流是負 21 億美元。這一季營運賺進的現金,不夠付買設備的錢;我說付得起,指的是首 1GW 這段,靠的是 Meta 手上的現金與營運現金流。
那 Meta 為什麼還要另外籌錢?Meta 10-21 的申報文件記錄,管理層 5 月提給董事會的三種長期預測,都顯示幾年內要籌幾千億美元,最早 2026 年秋天開始;這是會議紀錄轉述的口頭說法。Meta 財務長 10-21 在加開的電話會議,把這段說成理論上限,是用來算多大的股權融資會讓創辦人失去控制權,並說那段描述的並非目前的股權融資需求或計畫。Meta 自己的兩份說法對不上,我把幾千億美元當成不分股債的總需求,股權占多少要等第一筆發行。
至於為什麼考慮發股,評等的理由開頭提過;Meta 的財務顧問也兩次講雲端大廠的債市轉差,還點出 Meta 德州資料中心合資 7 月那檔債,需求比其他發行弱。創辦人一方的信,要的是無投票權股,理由之一是不必倚賴債市。
市場也在看 Meta 的債:10-21 隔天,據路透引用的市場數據,衡量 Meta 違約風險的五年期信用違約交換利差盤中升到紀錄高;據 Bloomberg 報導,是資本支出計畫讓市場再度擔心科技大廠要在已經飽和的市場發更多債。
方向相反的證據也在同一批文件裡。一類跟創辦人有關:不發 A 類股,理由是創辦人的投票權;創辦人一方同一封信也談到,加州第 40 號提案可能對他課的稅。另一類是發債的空間:Meta 4 月定價的 250 億美元債,評等仍是穆迪 Aa3、標普 AA-;據摩根大通資產管理一份資料截至 8-17 的報告,雲端大廠利差擴大主要因為債的供給太集中,它估這些公司合計還能再借 1.5 兆美元。Alphabet 6 月也宣布並定價一筆股權籌資,寫的理由是以平衡的方式支應投資,同時維持健康的資產負債表。
什麼情況下,發股說明額度這個判斷要改?Meta 下一筆債的規模達到前兩筆 300 億、250 億美元的兩倍以上,評等不動,C 類股 2027-01-19 隨新章程設立後也沒有發行;兩倍是我定的門檻。
籌錢的壓力會落在誰身上?
代買那段要看雲端業者籌錢順不順,所以我也比了它們最近幾筆債與貸款。甲骨文預計 2026 年籌 450 億到 500 億美元,股債各半;2026 年 2 月那筆債,到期年相近的部分比 2025 年 9 月那筆寬 40 到 58 個基點;甲骨文也說,新增的大型 AI 合約,設備多半由客戶預付,或由客戶自己買 GPU 交給它。CoreWeave 兩筆貸款的利差,從 5 月那筆的 4.5 個百分點升到 8 月那筆的 5.5 個百分點;Nebius 從 7 月那筆的 2.5 個百分點,升到 10 月那筆起始的 2.75 個百分點;各筆擔保與期限不同,只能看方向。AMD 自己也在補缺口,替一家商業夥伴的資料中心租約作擔保,上限 41 億美元;據一家第三方公司的申報,AMD 也替另一家業者的租約提供信用支持,完工起租後才開始。
我的判斷是,甲骨文把籌錢的擔子推給客戶,AMD 也拿自己的信用墊進去,壓力最後落在 Meta 這種大買方的資產負債表上,可能受影響的是其餘 5GW 的速度,以及代買那段的付款能力。
所以,現在算數的是哪些錢?
6GW 裡算數的只有首 1GW,我估約 150 億美元,主要落在 2027 年;我判斷 Meta 付得起,其餘 5GW 還只是意向,速度可能跟著籌錢走。11-03 的財報先對時間;這筆錢要在申報文件上落地,得等認股權證首批生效,我估最快在 2027 年,金額再對照 AMD 年報裡的大客戶占比。
這個方法什麼時候會失準
- 代買會讓 Meta 從 AMD 的帳上淡出。雲端業者代買的那段,大客戶占比與應收帳款會記在雲端業者名下,能把錢對回 Meta 的,只剩認股權證一批一批生效。
- 營收入帳的時點可能跟出貨錯開。AMD 的會計政策是,客製產品若照不可取消的採購訂單生產,就在生產期間陸續認列營收;Meta 版晶片算不算這一類,決定營收比出貨早還是晚。
- 籌錢的壓力先落在還沒承諾的部分,收錢方的季報短期看不出來,要看下一筆承諾簽多大。
帶走的檢查問題
- 這份協議裡,有約束力的是哪一段?其餘的是採購承諾、認股權證條件,還是意向?
- 貨款由誰付:買方自己,還是買方授權的雲端業者?那家雲端業者新一筆融資的利差,比上一筆高還是低?
- 付錢的一方換籌錢方式時,文件寫的理由是借錢成本、評等額度,還是控制權?
來源與參考
第一級|一手文件
- AMD 8-K,項目 1.01、3.02、7.01、9.01,事件日 2026-02-23,申報 2026-02-24 附件 4.1 認股權證
- AMD 與 Meta 聯合新聞稿〈AMD and Meta Announce Expanded Strategic Partnership to Deploy 6 Gigawatts of AMD GPUs〉,8-K 附件 99.1,2026-02-24
- AMD 投資人電話會議逐字稿〈AMD Announces Strategic Partnership with Meta Conference Call〉,2026-02-24
- AMD 2025 會計年度 10-K,2024-12-29 到 2025-12-27,申報 2026-02-04
- AMD 2026 年第一季 10-Q,截至 2026-03-28,申報 2026-05-06
- AMD 2026 年第二季 10-Q,截至 2026-06-27,申報 2026-08-05
- AMD 2026 年第二季法說會逐字稿,2026-08-04
- AMD 2026 年第二季財報新聞稿,8-K 附件 99.1,2026-08-04
- AMD 新聞室〈OCP 2026: AMD CEO Lisa Su Highlights Open Infrastructure for the Future of AI〉,2026-10-12
- AMD〈AMD to Report Fiscal Third Quarter 2026 Financial Results〉,2026-10-06 AMD EDGAR 申報清單,2026-10-24 讀取
- Meta 初步資訊聲明 PRE 14C,申報 2026-10-21
- Meta 2026 年第三季財報新聞稿,8-K 附件 99.1,2026-10-21
- Meta 2026 年第三季 10-Q,截至 2026-09-30,申報 2026-10-22
- Meta 2026 年第一季 10-Q,截至 2026-03-31,申報 2026-04-30 第二季 10-Q,截至 2026-06-30,申報 2026-07-30
- Meta 2026 年第三季法說會官方逐字稿,2026-10-21 加開問答電話會議官方逐字稿,2026-10-21
- Meta 定價條款書,定價 2025-10-30 定價 2026-04-30
- Meta 2025 年第四季財報新聞稿,8-K 附件 99.1,2026-01-28
- EDGAR 全文搜尋,查詢頁 查詢條件:片語「Advanced Micro Devices」「AMD」「Instinct」,申報人限 Meta,CIK 0001326801,申報日 2025-01-01 到 2026-10-24,2026-10-24 查詢
- 甲骨文 8-K 附件 99.1,2026 會計年度第二季財報新聞稿,2025-12-10
- AMD 新聞室〈Oracle, AMD Expand Partnership to Help Customers Achieve Next-Gen AI Scale〉,2025-10-14
- 甲骨文自由書面公開說明書〈Oracle announces Equity and Debt Financing Plan for Calendar Year 2026〉,2026-02-02
- 甲骨文最終定價條件書,交易日 2025-09-24 交易日 2026-02-02
- 甲骨文 8-K 附件 99.1,2026-03-10 2026-09-10
- 甲骨文 10-Q,期末 2026-08-31,申報 2026-09-11 10-K,2026 會計年度,申報 2026-06-22;2027 會計年度第一季法說第三方逐字稿,stockanalysis.com,2026-09-10
- 甲骨文〈Oracle Investor Day Meeting to be held October 28, 2026〉,2026-10-23
- CoreWeave 8-K 項目 8.01 與附件 99.1,申報 2026-04-09
- CoreWeave 8-K,延遲提款貸款第 5.0 號,申報 2026-05-18 第 5.5 號,申報 2026-08-10
- CoreWeave 10-Q,期末 2026-06-30,申報 2026-08-12 申報清單,2026-10-24 讀取
- Nebius 6-K 附件 99.1,2026-03-16
- Nebius 6-K/A 附件 99.1,2026-07-17 6-K 附件 99.1,2026-10-22;申報清單,2026-10-24 讀取
- 微軟 10-K,2026 會計年度,申報 2026-07-29
- Fermi 8-K 附件 99.1〈TensorWave Fact Sheet〉,2026-10-14
- 輝達新聞稿〈Meta Builds AI Infrastructure With NVIDIA〉,2026-02-17
- Google 開發者部落格〈Announcing New vLLM and SGLang Inference Engines on TPU〉,2026-10-20
- Alphabet 8-K 附件 99.1 與 99.2,股權籌資,申報 2026-06-04 另一版本
第二級|二手資料
- 博通與 Meta 聯合新聞稿,GlobeNewswire 經 MFN.se 刊出,2026-04-14 博通 2026 會計年度第三季法說會第三方逐字稿,stockanalysis.com,2026-09-02
- Bloomberg〈Meta to Spend Billions of Dollars on AMD Gear, Buy Stock〉,Riley Griffin、Ian King,經 Bloomberg Law 刊出,2026-02-24
- AP〈Facebook owner Meta to buy AI chips from AMD in deal worth up to $100 billion〉,經 NY1 轉載,2026-02-24
- J.P. Morgan Asset Management〈Hyperscalers: Now also a credit story〉,資料截至 2026-08-17,2026-08-20
- 路透〈Meta's credit risk indicator hits record high on increased AI spending plan〉,經 SRN News 全文轉載,2026-10-22
- Bloomberg〈Meta Credit Risk Gauge Hits Fresh High on AI Spending Plans〉,Caleb Mutua、Katherine Schwartz,官方帳號 @business 貼文,2026-10-22
第三級|媒體、研究機構與具名分析師
- Patrick Moorhead,Moor Insights & Strategy 執行長,X 貼文,2026-02-24
- 路透〈Meta signs multi-billion-dollar deal to rent Google AI chips, The Information reports〉,經 The Standard 刊出,2026-02-27
- Tom's Hardware,Anton Shilov〈Meta to use custom AMD Instinct MI400 accelerators with 144GB of HBM4 for select workloads, report claims〉,2026-07-22
免責聲明
本報告為 Trend Core 研究團隊基於公開資料整理之研究內容,不構成投資建議。AMD 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 AMD 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。