
財報解讀 · 太空經濟系列 · ISSUE #321
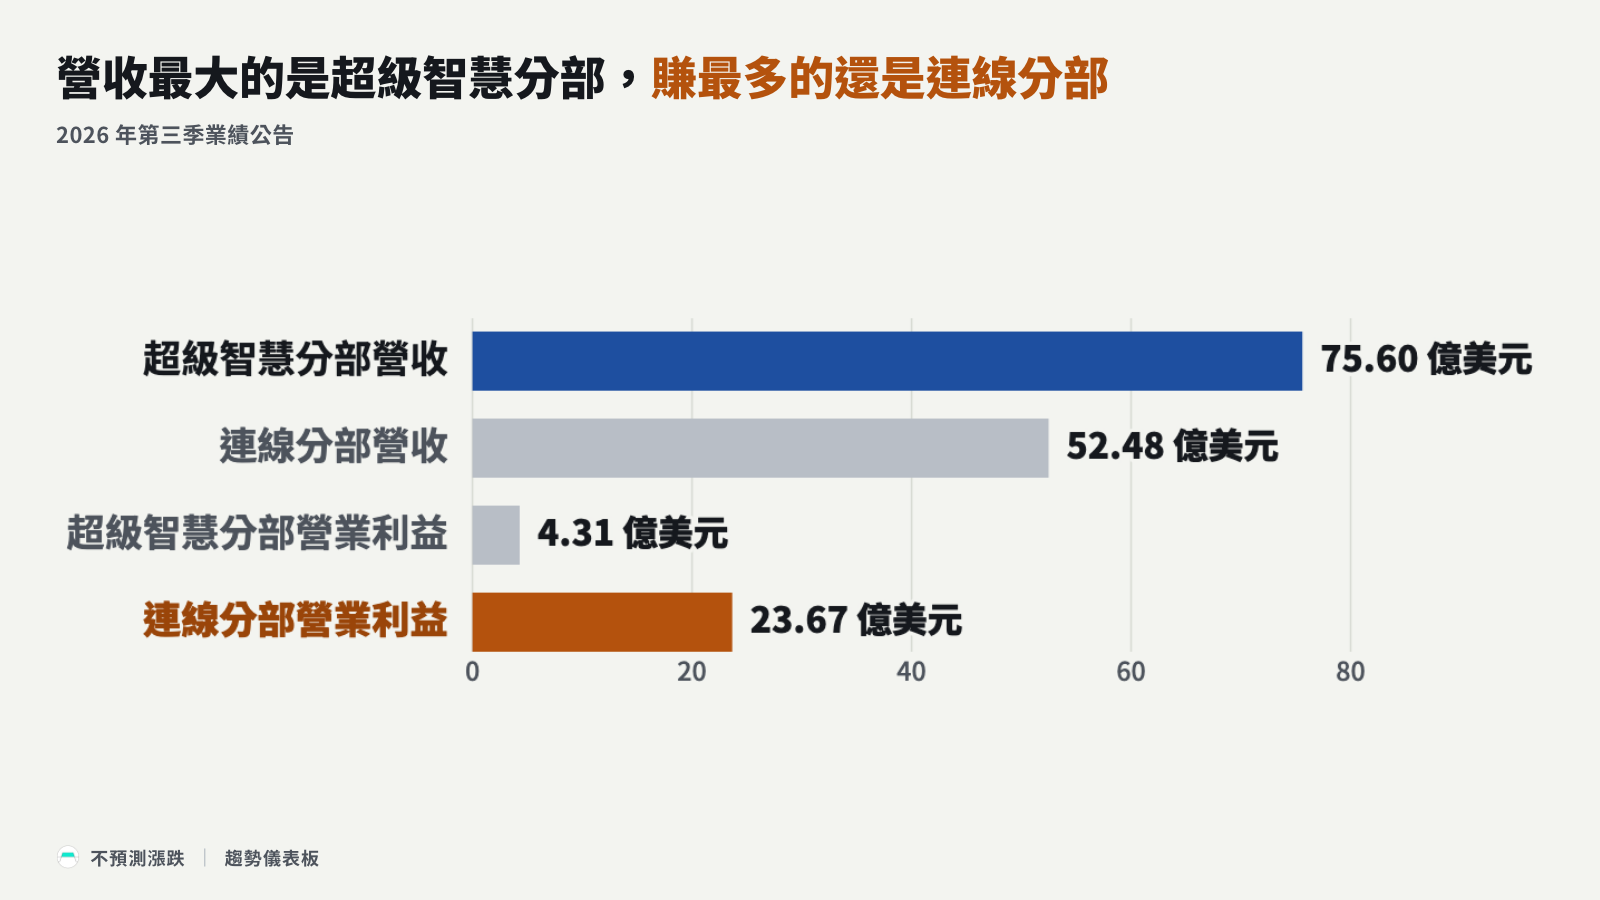
SpaceX(SPCX)第三季:超級智慧分部營收 75.6 億美元超過連線分部,營業利益 4.31 億對 23.67 億美元
SpaceX 第三季的營收冠軍換成超級智慧分部,獲利冠軍仍是 Starlink 所在的連線分部。超級智慧分部的營收含雲端服務合約、Cursor 與廣告,營業利益被折舊攤銷與 12.17 億美元的 Cursor 收購相關股份酬勞壓到 4.31 億美元。Musk 在法說稱對外算力照接近現貨的價格出租、不簽長約;GPU 租價轉弱時,營業利益受到的衝擊會比營收大。
本文研究 Space Exploration Technologies Corp.(SPCX) · 查看目前趨勢 →
我的判斷是,SpaceX(SPCX)的成長要用超級智慧分部的營業利益來看:這個分部 2026 年第三季營收 75.6 億美元,已經超過 Starlink 所在的連線分部,分部營業利益卻只有 4.31 億美元,連線分部是 23.67 億美元。理由在成本與合約兩端:這筆營收要先扣掉折舊攤銷,以及收購 Cursor 相關的股份酬勞;對外出租的算力,Musk 在法說會上說是照接近現貨的價格出租,不簽長約。所以 GPU 租價一轉弱,收入會跟著降,已經上線的設備折舊卻不會,營業利益受到的衝擊會比營收大。要驗證這一點,之後每一季把超級智慧分部的營業利益率和 GPU 租價放在一起看:租價轉弱的那一季,這個利潤率有沒有跟著收窄,就是最直接的檢驗。
我原本把 2028 年當成 AI 資本支出的第一個硬測試,認為那一年,折舊費用會第一次和 AI 收入正面對撞。SpaceX 第三季的分部數字與法說會讓我修正這個時點:照接近現貨價出租的算力,折舊和收入每一季都在分部營業利益上結算,所以第一個硬測試是 GPU 租價轉弱的那一季,時點由租價決定,不由日曆上的 2028 年決定。
超級智慧分部的營收,包括算力出租的雲端服務合約、收購來的 Cursor 與廣告。下面先看算力出租的營收與成本怎麼入帳、今年的 GPU 租價怎麼走,再回到 SpaceX 三個分部的數字、合約、營收排程與資金來源,最後把 SpaceX 和同樣出租算力的 CoreWeave 放在一起比。
算力出租的營收跟著容量上線入帳,設備折舊也從同一天開始攤
出租算力的業者,容量一交給客戶使用,營收就開始入帳。SpaceX 第二季季報把雲端服務合約的入帳方式寫得很清楚:每份合約都當成一項持續提供的服務,SpaceX 要隨時保留算力讓客戶使用,客戶付固定月費。算力還在分批上線時,營收照已經能用的容量比例入帳;全部上線之後,每個月平均入帳。
這套寫法看不出合約有多長。同一份季報沒有揭露合約期間、不可取消期間與終止條款;固定月費與保留容量的寫法,既不等於照現貨計價,也不排除短約。合約怎麼簽,決定營收對租價有多敏感,後面會再回到這一點。
這也是先花錢、後收錢的生意。以同樣出租算力的 CoreWeave 為例,它 2026 年全年的指引是營收 124 億到 132 億美元,資本支出 350 億到 390 億。
成本端要看設備折舊。鴻海董事長公開談過一座用電規模 1 吉瓦的 AI 資料中心的帳:總成本約 470 億美元,年折舊約 80 億美元。折舊年限由各家自己決定;據產業媒體整理,同業的 GPU 設備折舊年限在 4 到 6 年之間,CoreWeave 是 6 年、每年平均攤提,這組數字還沒有回到年報逐字核對。年限越短,同一批設備每季攤進成本的金額越大。折舊一旦照年限排定,就不隨租價調整。
所以算力出租賺不賺錢,要看營業利益。調整後 EBITDA 會把折舊這段成本加回去,兩者可以差很多,下表是兩個例子:
| 公司與期間 | 調整後 EBITDA | 營業損益 | 兩者之間 |
|---|---|---|---|
| CoreWeave,2026 年第二季 | 15.10 億美元,利潤率 59% | 調整後營業利益 1.28 億美元,利潤率 5% | 折舊攤銷 13.93 億美元 |
| SpaceX,2025 年全年 | 65.84 億美元 | 營業虧損 25.89 億美元 | 相差約 92 億美元,主要是衛星群的折舊 |
SpaceX 2025 年全年的調整後 EBITDA 是正數,營業損益卻是虧損。調整後 EBITDA 因此不能當成獲利能力,後面看 SpaceX 的分部數字時也一樣。
今年 GPU 租價偏緊,誰收得到比較高的價格?
今年的 GPU 租價站在出租方這邊,但漲勢集中在一部分市場。下表的 H100 與 B200 是兩款 GPU 型號;可用率指數看的是市場上還租得到的 GPU 比例,數字越低,代表越難租到。數據來自產業研究機構的租價與可用率指數:
| 指標 | 數字 | 期間 |
|---|---|---|
| GPU 可用率指數 | 約 9%,年初約 80%;B200 為 0% | 2026 年 6 月 |
| 新雲端業者的 H100 租價 | 漲約 7% | 2026 年 5 到 7 月 |
| B200 租價 | 漲 27.6% | 2026 年初到 9 月 1 日 |
| 超大型雲端業者的 H100 租價 | 跌 26% 到 54% 後持平 | 自 2025 年第一季起 |
| B200 一年期報價對現貨報價 | 一年期低於現貨 | - |
另有產業研究機構指出,H100 的租賃市場約 5 個月內,就從降溫轉回非常吃緊。CoreWeave 則說需求端沒有問題,瓶頸在電力取得的速度與 GPU 的實體供應。
可用率低,新雲端業者的租價又在漲,照市價出租的業者就收得到較高的價格。另一方面,超大型雲端業者的 H100 租價跌過一輪,B200 的一年期報價也低於現貨。這兩點指向這波偏緊的價格,集中在現貨與短期。
租價怎麼進到出租方的營收,要看合約怎麼簽。CoreWeave 第二季 98% 的營收,來自客戶事先承諾的合約;依合約性質推論,現貨價的漲跌要等新簽或續約時,才會進到它的營收。短約也比較難借到錢:CoreWeave 執行長在第二季法說會上說,他們有一筆貸款額度是第一個專為短天期合約設計的;在那之前,連兩到三年期的算力合約都不容易拿去融資。
產業的變量因此有兩個方向。照市價出租的業者,租價上漲時收入先跟著漲,租價轉弱時收入也先跟著跌;長約業者的收入在合約期內較少受租價影響,風險移到續約。兩種業者的折舊,都在設備上線時照年限排定,不隨租價調整。
第三季:營收最大的是超級智慧分部,賺最多的還是連線分部
把這套帳接回 SpaceX。第三季全公司營收 145.75 億美元,比去年同期成長 161%,高於分析師共識的 127.2 億。公司的業務分成三個分部,本文寫作超級智慧分部、連線分部與太空分部。營收最大的是超級智慧分部 75.60 億美元,連線分部 52.48 億美元,太空分部 17.67 億美元。第二季的排序相反:連線分部 42.91 億美元,超級智慧分部當時還叫 AI 分部,營收 25.61 億美元。