
個股深度 · 獨立研究 · ISSUE #312
ASML 2026 年第三季:漲價已談完,2028 年起完整反映;2027 年毛利率先看出貨量與機型組合
ASML 第三季確認漲價已談完,2027 年開始反映,2028 年起完整;公司也預期按現有計畫,2027 與 2028 年的客戶需求都超過產能。第三季毛利率超標主要靠升級業務,2027 年要交的低數值孔徑 EUV 在漲價談完前已接近排滿,2027 年毛利率先看出貨量與機型組合。
本文研究 ASML Holding NV(ASML) · 查看目前趨勢 →
我的判斷是,ASML 這輪毛利率往上,每一年靠的東西不一樣:2026 年第三季毛利率 57.5%,超出財測的那一段主要來自升級業務;2027 年若再往上,主要靠出貨量與機型組合;7 月開談、10 月已談完的漲價,完整效果落在 2028 年。理由來自 ASML 自己給的時間表:財務長在第三季法說會上說,漲價對 2026 年沒有影響,2027 年開始部分反映,2028 年起才完整。而且 7 月第二季法說時,他已說 2027 年要交的低數值孔徑 EUV 接近被訂單排滿,當時漲價才剛開始談。低數值孔徑 EUV 是 ASML 的一種 EUV 微影機台。
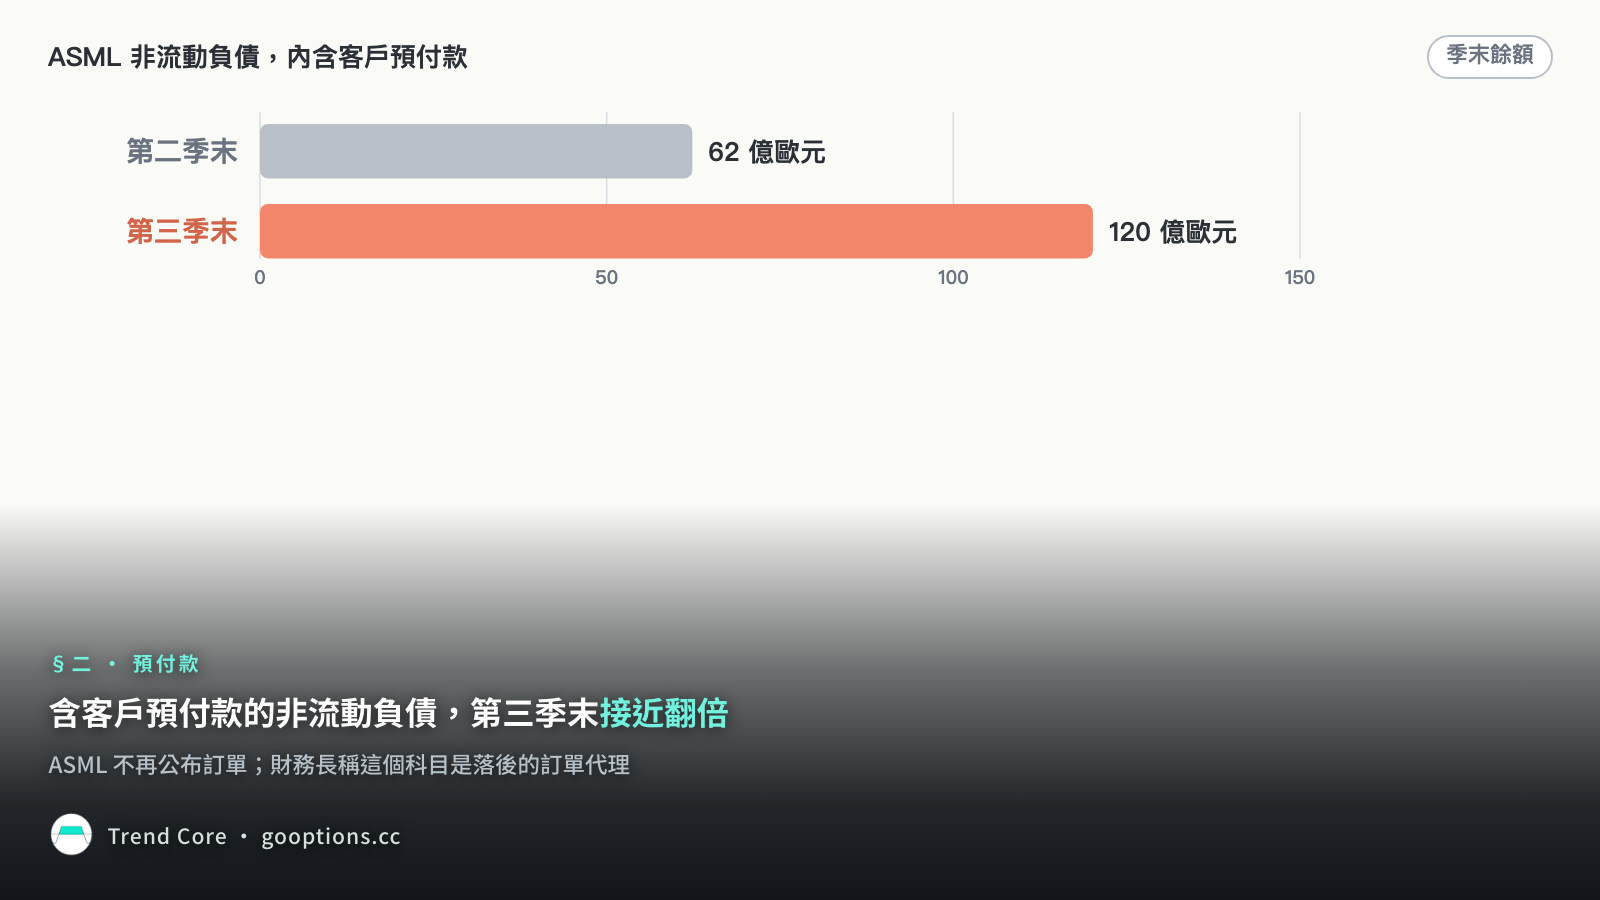
這個判斷要到 2027 年 1 月才有第一次檢驗,但有一個數字每季都看得到:裡面包含客戶預付款的非流動負債。ASML 從 2026 年起不再公布季度訂單,而客戶向 ASML 下採購單要付一筆預付款。資產負債表上的非流動負債這個科目,裡面包含客戶預付款。財務長說,在 ASML 不公布訂單金額的情況下,非流動負債是不錯的訂單代理指標,只是反映訂單的時間會落後。這個科目由第二季末的 62 億歐元,升到第三季末的 120 億歐元,接近翻倍。
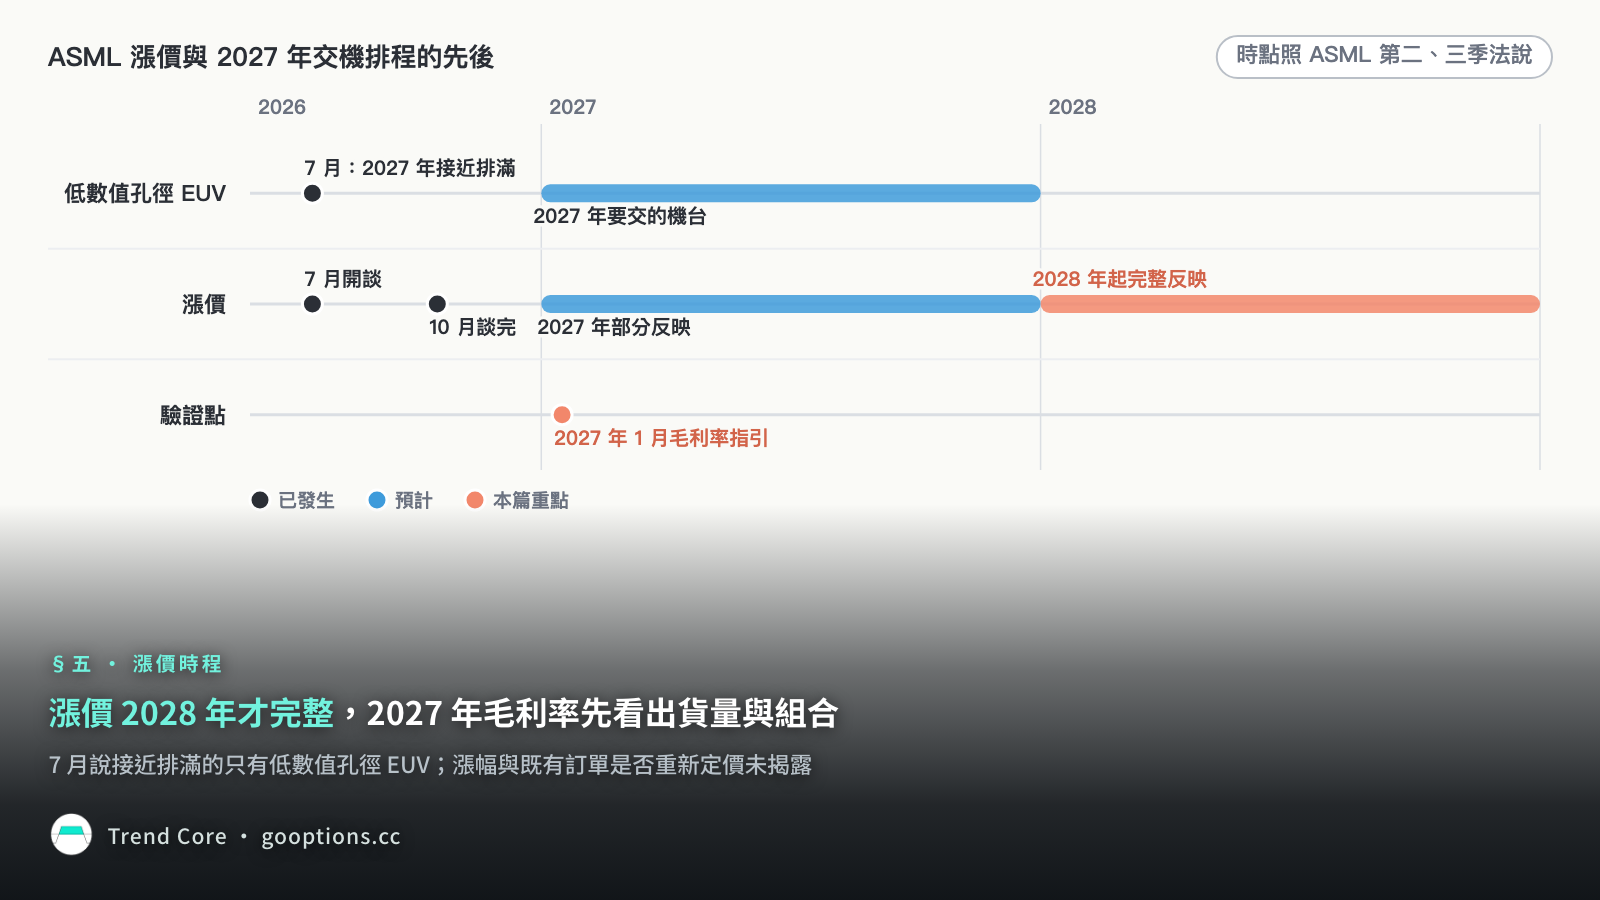
第三季法說會上,ASML 也預期按現有計畫,2027 與 2028 年的客戶需求都會超過它的產能;客戶已要求 ASML 接受 2029 與 2030 年交機的採購單。這篇要回答的是,這輪毛利上行只靠波動較大的升級業務撐著,還是有產能缺口與漲價支撐,能延續到 2027 與 2028 年。下面先看需求與產能,再看漲價,最後拆開 ASML 的毛利來源,落到 2027 年 1 月要核對的數字。
需求跑在產能前面:2027 與 2028 年都不夠,客戶已在要 2029 到 2030 年的機台
需求從哪裡來,ASML 在第三季財報新聞稿裡講得很直接:客戶持續上調對 ASML 的短中期設備需求預測,主因是客戶對 AI 相關投資規模與持續期間的看法。執行長說,主要客戶判斷自家產品的需求至少到 2028 年都會超過供給,ASML 收到的 2028 年訂單越來越多。
中國方面,ASML 維持中國約占 2026 年總營收 20% 的預期。財務長說,中國本土主流邏輯與記憶體需求很強,依內在需求看,2027 年以後仍強。執行長談 2029 到 2030 年的 DRAM 需求時則說明,他講的是 EUV,不含中國。
再看供給。ASML 的機台分 EUV 與非 EUV 兩大類,DUV 浸潤式機台屬於非 EUV。2026 年,低數值孔徑 EUV 產出約 65 台,比 2025 年出貨的 44 台多近五成。往後兩年的擴產計畫,7 月與 10 月兩次法說的說法如下表。10 月把 2028 年改為研究擴產超過 30%,原因是 ASML 預期按現有計畫,2027 與 2028 年的供給都無法完全滿足客戶需求。ASML 沒有給 2027、2028 年新的台數。
| 項目 | 7 月第二季法說 | 10 月第三季法說 |
|---|---|---|
| 2027 年產能 | 低數值孔徑 EUV 與 DUV 浸潤式機台各增 30% | 計畫不變,按現有計畫仍無法完全滿足需求 |
| 2028 年產能 | 研究再增 30% | 研究擴產超過 30% |
| 訂單 | 2027 年低數值孔徑 EUV 接近被訂單排滿,2028 年已收到大量訂單 | 2028 年訂單越來越多,客戶要求下 2029 與 2030 年的單 |
| 價格 | 開始與客戶談漲價 | 漲價已談完,2027 年開始反映,2028 年起完整 |
| 全年營收財測 | 430 億到 450 億歐元 | 440 億到 450 億歐元 |
| 全年毛利率財測 | 54% 到 56% | 約 56% |
機台數以外,ASML 還有兩個辦法增加客戶的產能。第一是生產力升級,提高客戶既有機台的產出,在同一廠房面積立即見效,這就是升級業務賣的東西。第二是新機型拉高單台產能:EUV 的 NXE:3800 系列裡,F 型規格每小時 260 片晶圓,比 E 型的 230 片多,2027 年初小量導入。
需求超過產能,客戶開始要更遠的交機時段。ASML 說客戶要求它接受 2029 與 2030 年交機的採購單,財務長說提出要求的客戶不只一家,範圍很廣。ASML 還沒接受,因為要先比對全部客戶的需求與屆時的產能,避免先下單的客戶把其他客戶排除在外。
客戶會不會灌大需求:ASML 拿建廠計畫與預付款核對
需求這麼強,會不會是客戶為了搶產能灌大預測?分析師在法說會上直接問了。執行長回答,ASML 已拿客戶的建廠計畫核對,認為需求是真的。財務長另外提到,向 ASML 下採購單要付一筆足以讓客戶吃痛的預付款,取消的代價很高。他也提醒,客戶 2027、2028 年的大規模建廠需要嚴格執行。
開頭提到的預付款,就是外部核對 ASML 訂單的另一條線索。ASML 最後一次公布訂單時,2025 年底的未交訂單是 388 億歐元。第三季的自由現金流約 114 億歐元,財務長說反映的是客戶的訂單動能與相關預付款。
客戶自己的資本支出也往同一個方向走。美光把 2026 會計年度資本支出上調到約 270 億美元,2027 會計年度高於 450 億美元,其中過半花在建廠,新廠 2028 年才開始貢獻產出。美光同時揭露與 ASML 簽了多年期 EUV 供應協議,對應 1-delta 節點,年限、台數與金額都沒有揭露。英特爾把 2026 年資本支出上修到 200 億美元以上,設備支出年增 40%,並說 2027 年會更高,但沒給數字。被問到這是否代表已拿到硬訂單,英特爾財務長說,這是對各事業客戶的信心訊號。
我的解讀是,ASML 說「需求是真的」,核對到的是客戶確實要蓋廠、也確實付了預付款這一層;晶圓廠蓋好之後要接的終端訂單,公司沒有揭露規模與條件。美光與英特爾的資本支出跟 ASML 的需求說法同方向,但屬於客戶自己的投資計畫,不能當成給 ASML 的訂單,也沒有連到 ASML 收到的 2029 到 2030 年下單要求。
ASML 談完漲價:2027 年部分反映,2028 年起完整,漲幅不等於毛利增幅
產能吃緊的同時,ASML 也動了價格。財務長在第三季法說會上表示,7 月開始跟客戶談的漲價已經談完,調價的是公司所說最關鍵的產品,也就是高階、量產用的機種,升級產品的價格也會跟著調。執行長說,這是公司多年來第一次跟客戶談這類調價。漲幅多少、適用哪些機種、既有訂單怎麼處理,公司都沒有揭露,分析師追問時財務長也不談細節。
時間表照開頭所說,2027 年開始部分反映在營收、平均售價與毛利率上,2028 年起完整。財務長也說,部分漲價要用來支付 ASML 自己與供應鏈這輪非常規的擴產成本,但相當大部分會直接增加毛利;公司也不打算每年漲價。
調價的也不只 ASML。依東京威力的法說會與分析師評論,東京威力必要時會隨成本上升漲價,對成本上漲與加急交付收附加費,新機型則以技術升級爭取更高定價,但沒有量化漲價對毛利率的貢獻。另據 Digitimes 報導,SK 海力士收到多家一線設備供應商少見的漲價要求,正在審核;是否接受、實收漲幅都還沒定,報導也沒有點名 ASML。
ASML 沒揭露漲幅,東京威力的附加費也不能拿來推算,因為兩家的調價機制不同。兩家放在一起看,有一點相同:漲價都有一部分是把擴產與成本上升轉給客戶。ASML 說部分漲價要支付擴產成本,東京威力的附加費有一部分針對成本上漲,兩家也都沒有量化漲價對毛利率的淨貢獻。所以漲幅不能直接換算成毛利率的增幅;漲價對毛利的淨效果,第一次能從 2027 年 1 月的毛利率財測與財務長的歸因看出來。
第三季毛利率 57.5%:超出財測的那一段,來自比預期多賣約 4 億歐元的升級
回到 ASML 自己的帳。第三季總營收約 117 億歐元,創公司紀錄,落在 7 月所給 110 億到 120 億歐元財測的上緣;毛利率 57.5%,高於 55% 到 57% 的財測。財務長說,毛利率超標主要來自已裝機台業務裡毛利非常高的那一塊,也就是比預期多出約 4 億歐元的升級業務。已裝機台業務,指 ASML 對客戶已經裝好的機台做的生意,升級是其中之一。