
產業深度 · AI 硬體上游卡口 · ISSUE #302
銅箔基板上下游全鏈:三材料、四種玻纖布,台燿一手寫高階占比,台光電寫高階材料市占,聯茂寫漲價效應
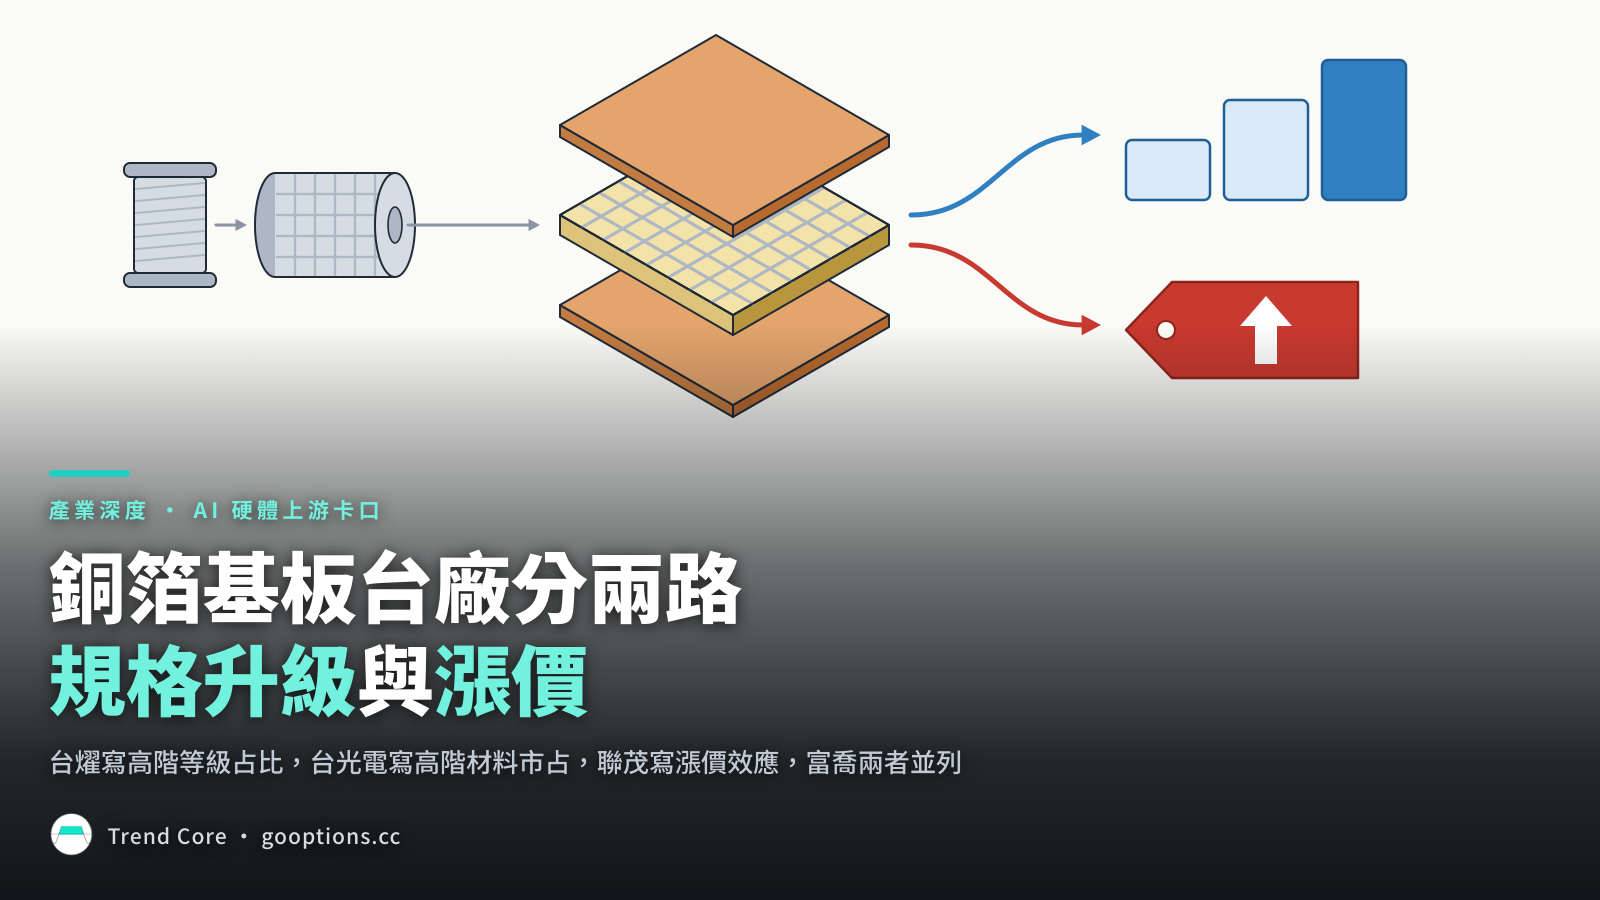
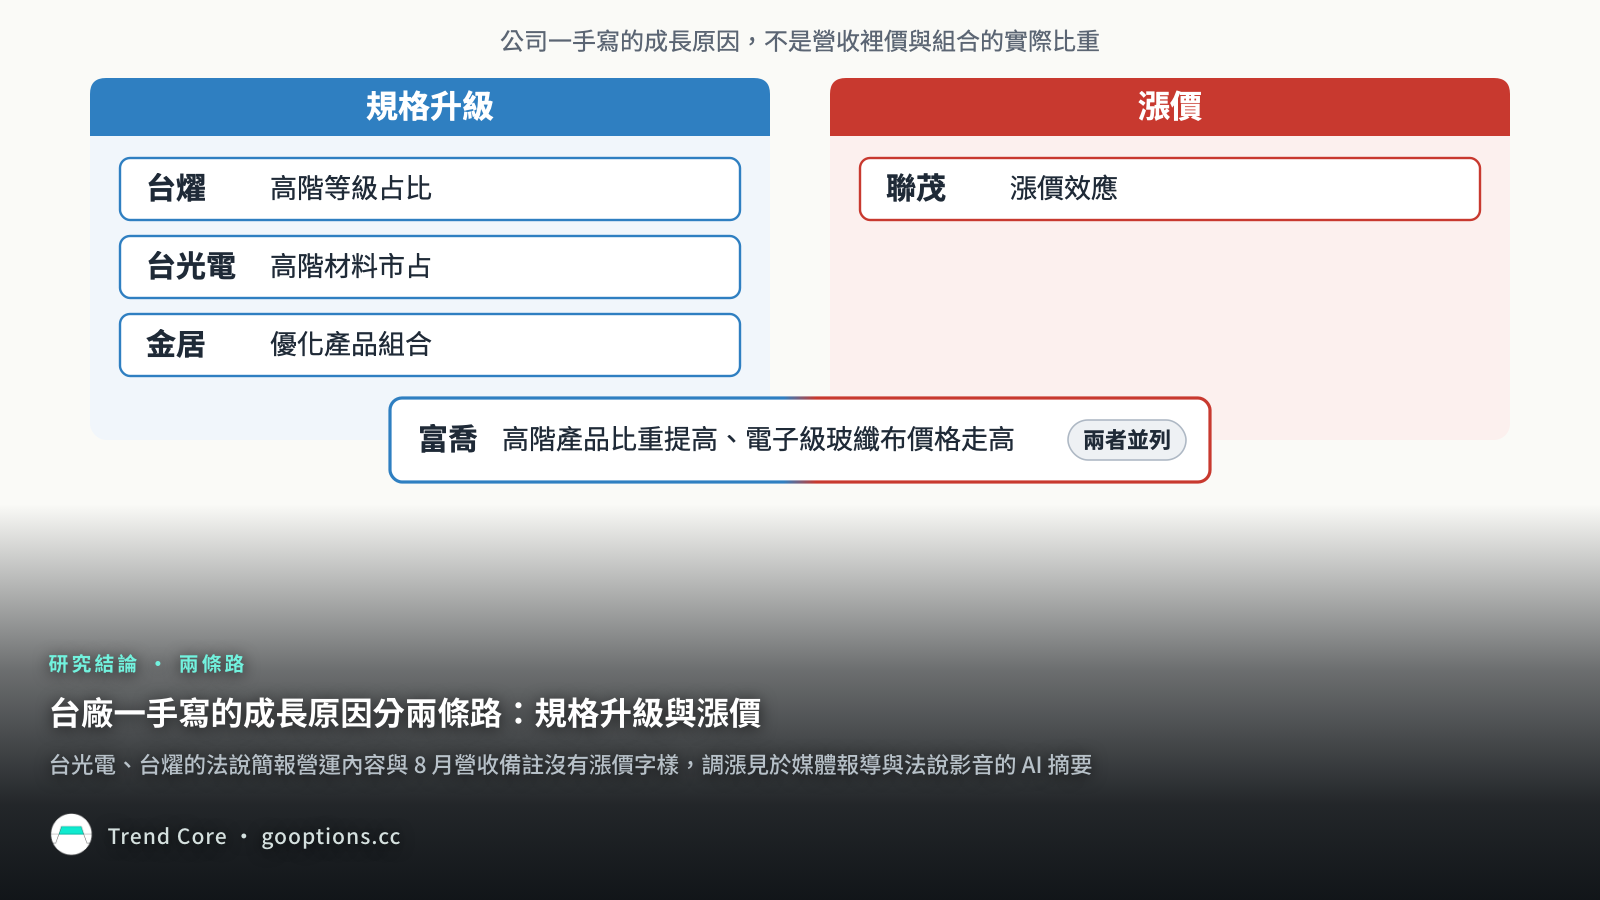
銅箔基板要玻纖布、樹脂、銅箔一起達標;E 布、低介電布、T 布、Q 布各有性能目標,T 布主訴求低熱膨脹,主要用在 ABF 與 BT 載板。台廠一手文件已分出兩條路:台燿寫的是高階等級占比,台光電寫的是高階材料市占與 AI 產品定位,聯茂寫漲價效應,富喬兩者並列;台光電、台燿的法說簡報營運內容與 8 月營收備註沒有漲價字樣,調漲見於媒體報導與法說影音的 AI 摘要。
本文研究 台光電(2383) · 查看目前趨勢 →
我的判斷是,AI 伺服器用的銅箔基板(CCL)這條鏈上,台廠自己填的文件已經分出兩條受益路徑:台燿寫的是高階等級占比,台光電寫的是高階材料市占與 AI 產品定位,聯茂寫的是漲價效應,上游玻纖布的富喬兩者並列。這樣分,是因為各家申報的成長原因寫法不同:台燿第二季銷售裡損耗最低的兩級合計 39%,8 月營收備註只寫產品組合優化;台光電第二季基礎設施業務營收年增 141%,管理層歸因高階材料市占提升;聯茂 2026 年 7、8 月的月營收備註寫的是「漲價效應」;富喬 8 月把高階產品比重提高與電子級玻纖布市場價格走高寫在同一句。台光電、台燿的法說簡報營運內容與 8 月營收備註都沒有漲價字樣,調漲見於媒體報導與法說影音的 AI 摘要。
聯茂也有 M9 級料號,但高盛推估它在 AI GPU 客戶的銅箔基板份額只有個位數,七類 ASIC 客戶全掛零;它 9 月營收年增 110.73%,7、8 月的備註把成長歸給漲價效應與 AI 相關需求。銅箔這一層的金居,據媒體轉述的公司預估,HVLP3、HVLP4 高階銅箔的毛利率逾 40%。
要分得出這兩條路,得先把材料拆開。銅箔基板要玻纖布、樹脂、銅箔三種材料一起配合;玻纖布的 E 布、低介電布、T 布、Q 布對應不同的性能目標,T 布的主訴求是低熱膨脹,主要用在 ABF 與 BT 封裝載板,和伺服器板用的低介電布是兩條性能軸。這一輪調價也不只在高階布:富喬的備註寫電子級玻纖布市場價格走高,高盛轉述第一代低介電布供需再度吃緊,旭化成表示 2026 年 4 到 6 月季度成功漲價。
銅箔基板怎麼做:玻纖布含浸樹脂、疊上銅箔熱壓,三種材料要一起調
材料商 Isola 向美國證管會申報的玻纖增強路線,把量產步驟寫得很清楚:先配製樹脂,把樹脂含浸到玻纖布上,在含浸烘箱裡部分固化成半固化片;再到潔淨室把半固化片與銅箔疊合,用真空壓機同時加熱加壓;最後裁切、後整理、檢查、包裝。這套步驟只適用玻纖增強的熱固性材料,聚四氟乙烯一類材料的製程不能照抄。
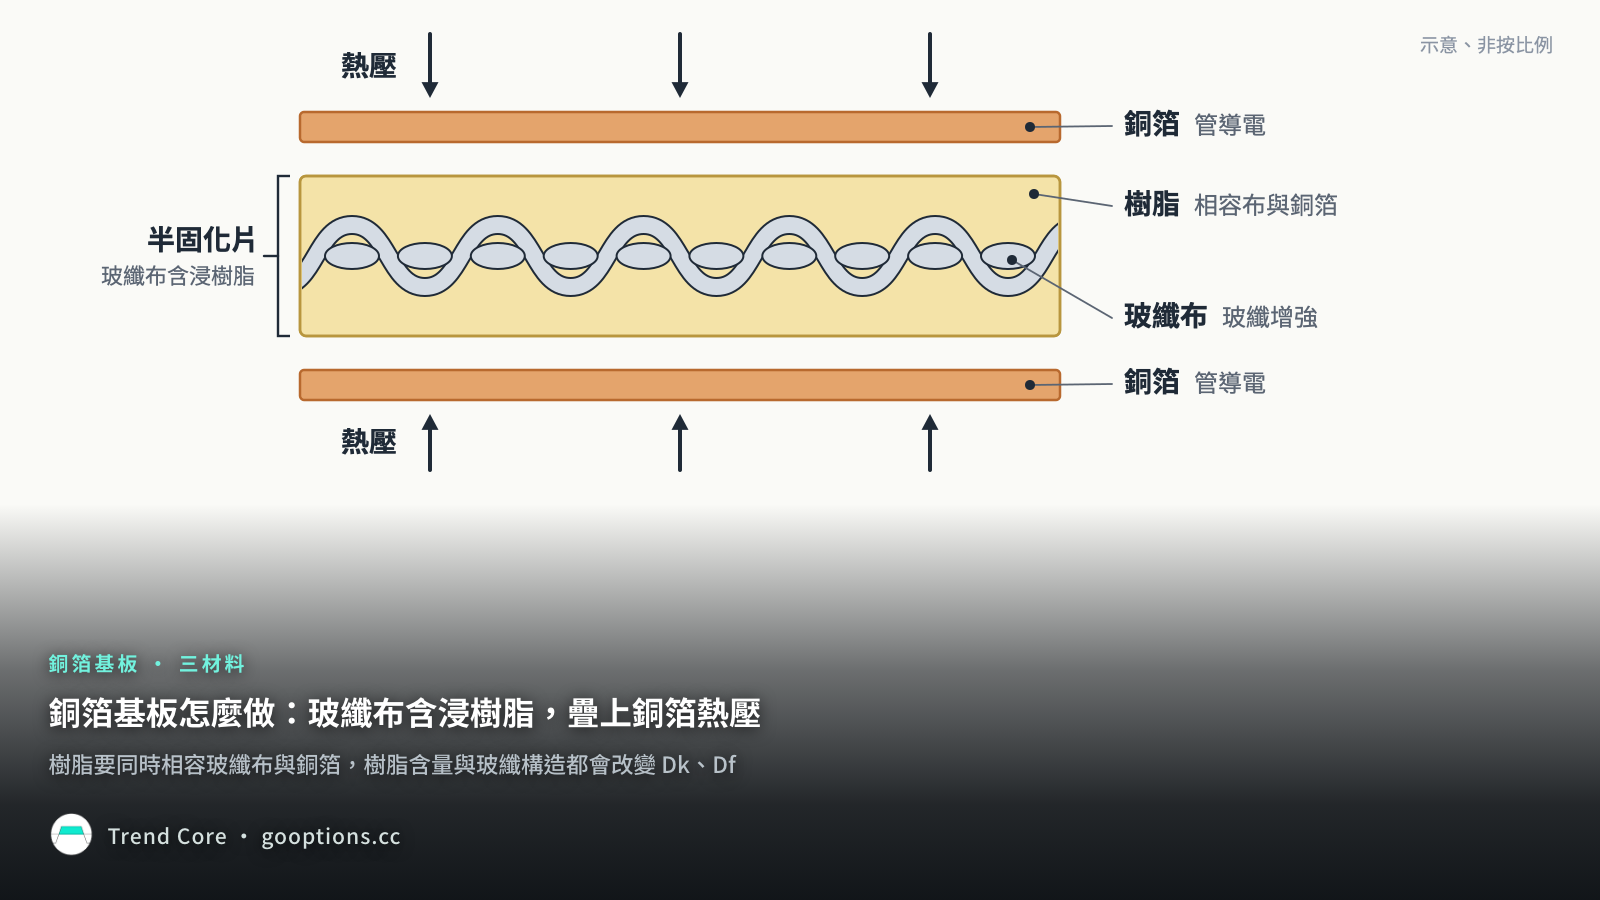
三種材料並不是各做各的。同一家公司的材料教學文件寫明,樹脂必須同時相容玻纖布與銅箔,銅箔的表面處理與輪廓會牽動黏著與線路、阻抗表現,樹脂含量與玻纖構造則會改變介電常數 Dk 與損耗因子 Df。這兩個數值又隨頻率、測法、構造與樹脂率變動,不同規格表的數字不能直接排名。
銅箔這一層管導電。高盛把電解銅箔描述為印刷電路板的佈線層,形成連接電子元件的導電圖案,表面平滑度與純度會影響高速訊號損耗。這裡有一個取捨:要降低傳輸損耗,銅箔表面越平滑越好,但對基板的附著力又必須維持,兩者互斥,所以降低銅箔輪廓的同時必須處理黏著。產業媒體的說法是,M8、M9 等級的銅箔基板需要 HVLP-3 或 HVLP-4 等級的超低粗糙度銅箔;M 字號是業界慣用的分級,不是國際規範。
新一代高速材料的改善也是整套一起換。Panasonic 的 MEGTRON 8 用自有熱固性樹脂設計與複配技術,結合超低介電損耗玻璃布與低輪廓銅箔;官方說的約三成傳輸損耗改善,是它對前一代 MEGTRON 7、在 28 GHz 下的公司內部比較,比較對象是整套新舊材料。所以看一家銅箔基板廠能不能做高速材料,光看它拿不拿得到某一種布並不夠,樹脂配方與銅箔要一起達標。
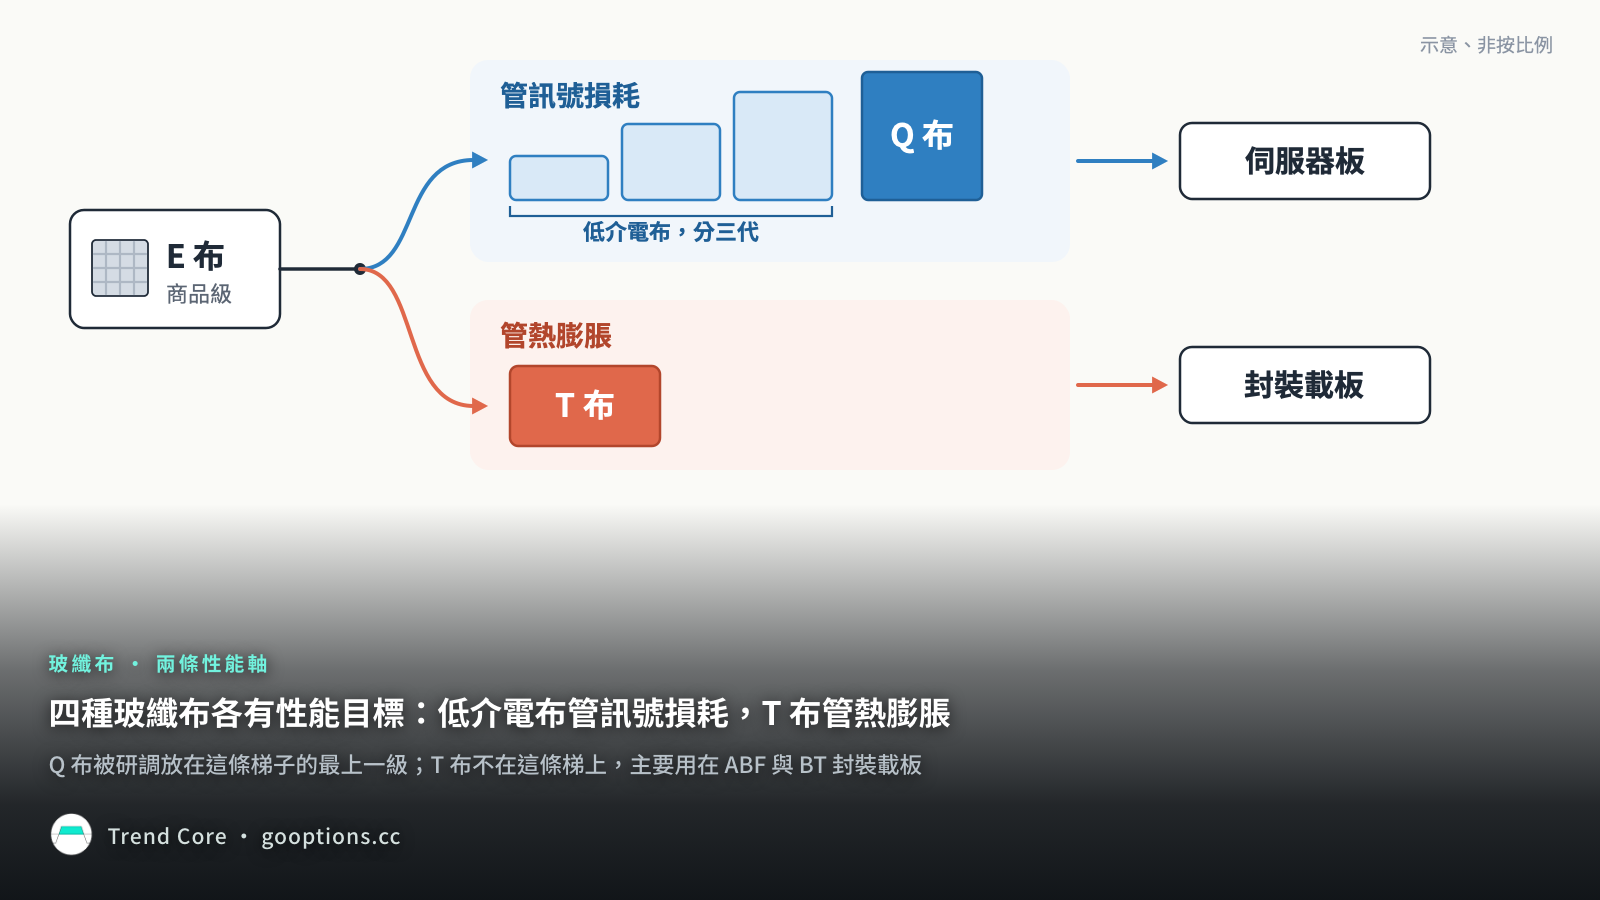
四種玻纖布各有性能目標:低介電布管訊號損耗,T 布管熱膨脹、主要用在封裝載板
玻纖布的差別不只是厚薄。日東紡 2025 年綜合報告把自家的低介電玻纖列為高速通訊板材用料,把 T 布列為低熱膨脹用途,用途包括半導體封裝載板,兩種用途分開列。這份官方分類只講布種用途,不能對號到 M9 的指定料號或特定客戶。四種布的分工先看這張表,出處與限定在表後逐一說明。
| 布種 | 定位與性能目標 | 主要用途 | 說法出處 |
|---|---|---|---|
| E 布 | 大量生產的商品、標準級材料 | 建築、風電、一般電子級紗布與低階印刷電路板 | 二手分析 |
| 低介電布,分三代 | 降低介電常數與損耗 | 高速通訊板材;研調把第一代對 400G 主機板、第二代對 800G 交換器、第三代與 Q 布對 1.6T 交換器 | 日東紡綜合報告、研調機構、高盛 |
| T 布 | 低熱膨脹 | 半導體封裝載板,厚料進 ABF、薄料進 BT | 日東紡綜合報告、元大投顧、研究機構公開貼文 |
| Q 布 | 超低介電、超低膨脹 | 被定位為次世代 AI 伺服器印刷電路板的基板材料;高盛判斷在銅箔基板的採用可能有限 | 產業媒體、高盛 |
低介電布家族內部確實有分代。高盛把日東紡的低介電布分成三代:第一代 NE 市場競爭較激烈,但供需再度吃緊;第二代 NER 由日東紡壓倒性領先;第三代 NEZ 還在開發,設計目標是同時把低介電與熱膨脹特性做到最好,預計 2028 年後推出,用來回應石英布。TrendForce 則把三代對到交換器速度:第一代對 400G 的 AI 伺服器主機板,第二代對 800G 交換器,第三代與 Q 布對 1.6T 交換器,每升一級介電常數與損耗都要再降。
T 布在另一條軸上。元大投顧的供應鏈訪查把 T 布寫成低熱膨脹係數玻纖布,是高階 AI ABF 載板與高階 BT 載板的重要原料;SemiAnalysis 的公開貼文說,T 布厚料主要用在 ABF 載板,薄料主要用在 BT 載板,兩邊需求都很強。另有二手分析把 T 布寫成封裝裡影響翹曲、良率與訊號完整性的關鍵材料。供給面,二手分析稱日東紡在 AI 用 T 布、低膨脹布的市占約九成;SemiAnalysis 則說中國廠商加入後,T 布供應商從近乎單一來源增加到五家以上,緩解幅度有限。
也有一份 Substack 二手分析把玻纖布分成商品級 E 布與 AI 高階布兩個市場;日東紡的官方分類則把高階布再分成低介電與低熱膨脹兩條性能軸,元大與 SemiAnalysis 也把 T 布放在載板。這份分析對 E 布的描述,則是大量生產的商品、標準級材料,用途含建築、風電、一般電子級紗布與低階印刷電路板。
Q 布是石英纖維織成的布。Digitimes 報導,菲利華 2017 年起自研石英電子布,做出超低介電、超低膨脹的石英纖維布與超細紗,石英布被定位為次世代 AI 伺服器印刷電路板的基板材料,熱膨脹係數與介電常數、損耗因子都優於現有玻纖布。高盛的判斷較保守:石英布在銅箔基板的採用可能有限,原因是良率與成本,悲觀情境是 M9 驗證卡關、客戶退回不用石英玻璃的 M8。
我會這樣看這四種布:低介電布家族內依交換器速度分代,Q 布被研調放在這條梯子的最上一級;T 布不在這條梯上,它管熱膨脹,餵的是載板。所以 T 布缺料的影響要到載板鏈去找,伺服器銅箔基板該比的是三代低介電布與 Q 布。
這一輪調價不只在高階布:電子級玻纖布、第一代低介電布、BT 載板與銅箔基板都有調漲紀錄
前面那份二手分析的兩層市場框架,把商品 E 布寫成規模競爭,高階布走技術壟斷。2026 年的公司文件與券商資料呈現的情況更廣,調價橫跨好幾層:
- 電子級玻纖布:富喬 2026 年 8 月月營收備註寫電子級玻纖布市場價格走高,這是公司自己填的一手。聯茂法說經富果以 AI 摘要的版本稱,E 布嚴重短缺,訂單滿載但上半年利用率約 75%。
- 第一代低介電布:高盛轉述,第一代已是競爭較激烈的市場,但 AI 伺服器銅箔基板需求超預期,供需再度吃緊,旭化成表示 2026 年 4 到 6 月季度成功漲價;沒有漲幅數字。
- 用 T 布的 BT 載板:元大投顧記錄台系載板廠 2025 年 7 月起調漲部分採用 T 布的 BT 載板,成因包括玻纖布缺料與銅、金成本上升;高階 AI ABF 載板短期沒有漲價壓力。
- 高階銅箔:高盛估三井金屬在 HVLP4 以上的全球市占約 80%,供需趨緊,漲價若推得動有上行空間,公司產能可能成為瓶頸。Digitimes 另稱 2026 年 3 月起主要 HVLP 銅箔供應商對銅箔基板客戶實施配額制,三井金屬的新聞稿沒有配額字樣。
- 銅箔基板:自由時報報導,建滔今年已 6 度調漲,台光電、台燿、聯茂與騰輝-KY 也陸續調漲,帶動 4 家 6 月營收創新高;「第三、四季續漲至少 10% 起跳」是記者綜述,沒有標明是哪家公司說的。同一份富果 AI 摘要另稱,聯茂第一季成本上漲未即時轉嫁,毛利率只有 11.42%,3 月起自家售價部分調漲約 10%,預計第二季整體漲幅 20% 以上,原因是上游玻纖布、銅箔與高階樹脂持續漲價;這段幅度只見於 AI 摘要,不是逐字稿。
這組資料合起來看,這一輪調價橫跨商品級電子布、競爭較激烈的第一代低介電布與用 T 布的 BT 載板,不只發生在技術壟斷層;所以台廠營收裡的漲價成分,不能只歸給握有高階布的廠商,得回到每家公司自己寫的成長原因。
銅箔基板三家:台燿、台光電一手寫的是高階等級與市占,聯茂一手寫的是漲價效應
把台廠放上這條鏈,最直接的證據是公司自己填的文件:月營收備註、法說簡報、年報。三家銅箔基板廠的寫法不一樣。
- 台光電:年報自述是全球主要 AI 伺服器與 800G 交換器品牌的核心供應商,2026 年新產品首列超高速交換機及 AI 應用基材;EM-892K2 的規格表列 10GHz 下兩種量測法的損耗因子典型值 0.0013 與 0.0010。法說投影片列出第二季基礎設施業務的營收年增 141%,成長由管理層歸給高階材料市占提升,投影片沒有按 M9 料號拆分。9 月合併營收 215.32 億元、年增 168.87%,4 月起每個月年增都逾九成,這是公司層數字,不分料號。M9 的進度只有轉述:科技新報轉述花旗,台光電稱 M9 產品已於 2026 年下半年順利進入量產,明年將主推 M10 搭配 Q 布;7 月 29 日的第二季法說簡報沒有 M9、M10 字樣。財訊快報另稱供應鏈傳出 M10 世代台光電擇定台虹為夥伴,聚四氟乙烯材料送樣 NVIDIA 交換器板跨驗證,仍在驗證階段。價格這一側,8 月營收備註只寫受惠於 AI 伺服器成長力道,2025 年第四季到 2026 年第二季三份法說簡報的營運內容也都沒有價格字樣;漲價說法有兩處:3 月 12 日的法說影音經富果以 AI 摘要的版本,記成公司預計第二季全產品線調漲售價至少 10%,經濟日報同日則把這個 10% 歸給法人;另一處是自由時報的調漲名單。
- 台燿:第二季法說簡報依損耗等級分的銷售結構,損耗最低的 ELL、SLL 兩級合計 39%,其餘三組依序是 31%、16% 與 14%;這是公司自己的損耗分級,不是市場慣用的 M 世代口徑。8 月營收備註只寫「產品組合優化」,9 月合併營收 61.26 億元、年增 114.79%。年報列 2025 年開發成功 1.6T 超高速交換器無鹵材料,短期目標是送樣 1.6T M9 等級的訊號完整性認證、取得 AI 伺服器中板材料認證,兩項都是計畫目標。價格這一側,7 月 29 日的法說簡報沒有價格字樣;7 月 30 日的法說影音經富果以 AI 摘要的版本稱,第二季市場有一波較大的漲價潮,越低階的產品漲幅越大,公司不透露對各客戶的漲幅。
- 聯茂:7、8 月營收備註寫「受惠於漲價效應和AI相關需求成長」,沒有寫外溢或轉單,也沒有漲幅數字。營收加速是三家最晚的:4 月年增只有一成多,7 月 96.87%、8 月 97.92%,9 月合併營收 58.24 億元、年增 110.73%。第二季毛利率 22.02%,高於一年前同季,第一季則是 11.42%,改善只有一季。規格上,第二季法說簡報把極低損耗等級列為 M9 級,料號 IT-88GMW、IT-999GSE2/3,AI 板別列 CPU 主板、GPU OAM、GPU UBB;Taiwan News 報導它的 M9 級銅箔基板已獲一家美系大型 AI 公司認證。份額是另一回事:高盛推估聯茂的銅箔基板份額三年只在 GPU 端有個位數,NVIDIA 低於 5%、其他 GPU 5%、超微由 5% 降到低於 5%,七類 ASIC 客戶全掛零;這是高盛自估,不是公司揭露。
我的判斷是,台燿、台光電在書面一手裡站在規格升級這條路,漲價見於媒體報導與法說影音的 AI 摘要,台燿的摘要還說越低階的產品漲幅越大;聯茂一手站在漲價這條路,它的 M9 料號與媒體報導的認證,對上的是高盛估的個位數 GPU 份額。如果要問聯茂是不是接到一線廠做不完的外溢訂單,它自己的備註沒有這樣寫。騰輝-KY 在本文引用的資料裡,只出現在自由時報的調漲名單。
上游三家:富喬把高階比重與價格寫在同一句,金居預估高階銅箔毛利率逾 40%,南亞從紗到銅箔基板都有
上游三家的一手寫法各不相同:
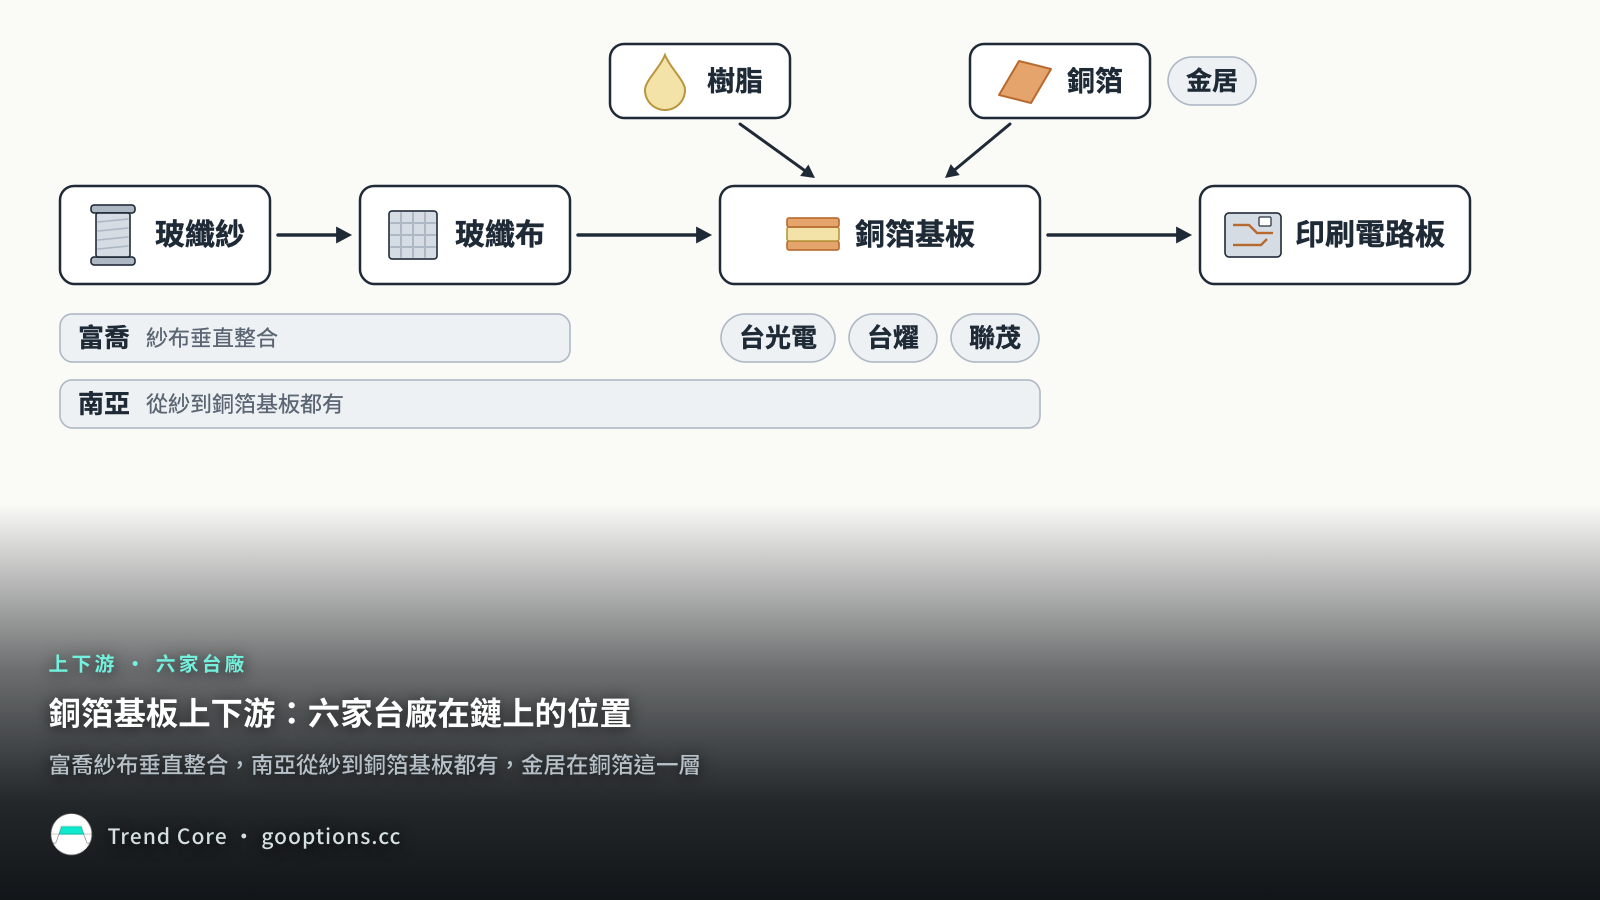
- 富喬:紗、布一起做的玻纖布廠。法說簡報以〈公司概況-完整產品線及紗布垂直整合〉同列玻纖紗與玻纖布品項,並稱在低介電與低熱膨脹兩類產品上發揮紗、布垂直整合的技術及生產優勢。低介電布是 FLD1、FLD2 兩級,法說的未來展望寫將持續增產、推升營收及獲利,產品表列高階伺服器、高階交換器、高階儲存裝置應用;IC 載板用的低熱膨脹布,2025 年第四季已少量出貨並擴大認證,預期 2026 年出貨規模逐季推升。媒體稱富喬的低介電布已完成專利布局並量產,800G 交換器與 M8 高階銅箔基板用料已通過客戶認證,客戶沒有具名;公司自己的法說沒有「量產」字樣。最能說明它站在哪條路的,是 2026 年 8 月的月營收備註:AI 伺服器與高速傳輸需求帶動高階產品比重提高,以及電子級玻纖布市場價格走高,兩個原因寫在同一句,當月營收年增 79.20%,組合升級與價格兩條路並列。
- 金居:在銅箔這一層。據媒體轉述的公司預估,HVLP3、HVLP4 合計營收占比 2026 年可達 15% 到 20%,毛利率逾 40%,遠高於傳統銅箔;8 月營收備註把成長歸因需求增加及優化產品組合,沒有寫漲價。
- 南亞:業務從玻纖紗、玻纖布到樹脂、銅箔、銅箔基板都有。2026 年上半年營運簡報說,玻纖布與玻纖絲、銅箔、銅箔基板等上下游材料全面緊缺,公司以產能優勢自用、外售並重,銅箔基板等產品產能利用率維持 9 成以上,電子材料營收占比 5 成以上。2025 年度年報的新產品列碳氫基板、石英紗玻纖布、高速高頻基板用銅箔,推廣高階銅箔基板用的高耐熱酚醛環氧樹脂與碳氫樹脂,研發 M10 等級材料搭配 Q 布與 HVLP5 銅箔,低介電三級玻纖用於 M9 板材,這些都是計畫用語。日東紡 2025 年 11 月 28 日的適時開示則寫,2027 年日東紡集團的玻璃布約 20% 預定由南亞織布,第二代低介電布用的 NER 紗今後限定供南亞的銅箔基板業務;這份協作的一手只在日東紡端,也顯示南亞第二代低介電布用的紗要靠日東紡。
毛利這一側,聯茂第二季毛利率 22.02%,金居預估 HVLP3、HVLP4 毛利率逾 40%。兩個數字口徑不同,一個是已申報的單季毛利率,一個是媒體轉述的公司預估,不拿來比高低;兩家備註寫的成長原因,一個是漲價,一個是產品組合,正好落在兩條路上。
建榮的資料只有財經媒體:主要幫母公司代工織布,沒有自有紗廠,玻纖紗向集團內取得,產品偏高規格玻纖布。台玻、德宏在本文引用的公司文件與研究資料裡,沒有產品、出貨或價格資料,本文不替它們分組。
從產業變量到財報:六家台廠的傳導鏈,與 2027 年第一個能驗證兩條路的時點
把前面的機制接到公司結果,每一家都可以沿同一條線看:產業變量是什麼,公司在鏈上的角色,一手寫到哪個營運或財務變數,下一個驗證點在哪。
| 公司 | 產業變量 | 公司角色 | 一手寫到的營運或財務變數 | 下一個驗證點 |
|---|---|---|---|---|
| 台光電(2383) | 交換器與 AI 伺服器要更低損耗的板材 | 高階低損耗銅箔基板,自述 AI 伺服器與 800G 交換器品牌核心供應商 | 第二季基礎設施業務營收年增 141%,歸因高階材料市占提升;9 月營收年增 168.87% | 2027 年主要跳升的規劃產能開出後,售價與毛利率能否守住;漲價是否白紙黑字寫進月營收備註或法說簡報 |
| 台燿(6274) | 1.6T 交換器與 AI 伺服器中板材料 | 依損耗分級的高速銅箔基板 | 損耗最低兩級占第二季銷售 39%;8 月備註產品組合優化;9 月營收年增 114.79% | 1.6T M9 等級訊號完整性認證與中板材料認證的送樣結果;漲價是否白紙黑字寫進月營收備註或法說簡報 |
| 聯茂(6213) | 玻纖布缺料、銅箔基板調價 | 有 M9 級料號的銅箔基板廠 | 7、8 月備註漲價效應與 AI 相關需求;第二季毛利率 22.02%;9 月營收年增 110.73% | 第三季毛利率能否延續;高階等級營收占比有沒有揭露 |
| 富喬(1815) | 電子級玻纖布價格走高,低介電布與載板用低熱膨脹布需求 | 紗布垂直整合的玻纖布廠 | 8 月營收年增 79.20%,備註把高階產品比重提高與價格走高並列 | 後續備註是否仍兩者並列;載板用低熱膨脹布出貨是否逐季推升 |
| 金居(8358) | 高速銅箔基板要 HVLP3、HVLP4 銅箔 | 高階銅箔 | 8 月備註需求增加及優化產品組合;媒體轉述的公司預估是 HVLP3、HVLP4 占營收 15% 到 20%、毛利率逾 40% | HVLP3、HVLP4 營收占比能否達到預估 |
| 南亞(1303) | 紗、布、銅箔、銅箔基板全面緊缺 | 從紗到銅箔基板都有;2027 年約 20% 日東紡玻璃布由南亞織布 | 銅箔基板等產能利用率 9 成以上;電子材料營收占比 5 成以上 | 年報研發的 M10 搭配 Q 布、低介電三級玻纖進度;南亞端對日東紡協作的揭露 |
兩條路在 2026 年疊在同一批產能上。高盛預期未來兩年銅箔基板與印刷電路板的稼動率維持高檔,理由是有效產能不會線性放大:高層數產品吃掉更多產能、高階品良率較低。也就是說,規格升級本身就在加深緊缺。台光電的總產能規劃是 2026 年小幅擴產、2027 年主要跳升,這是規劃數,不是實際產出。我的判斷是,2027 年這段產能開出時,是第一個能驗證兩條路的時點:售價與毛利率守得住,撐住的是規格;回落的話,前一段的營收有較大部分來自缺料。
規格升級對上游布廠的受益,M9 之後要看 1.6T、M10 這一階的布種。研調把第三代低介電布與 Q 布並列在 1.6T 交換器;花旗經科技新報轉述台光電明年主推 M10 搭配 Q 布,南亞年報研發 M10 等級材料搭配 Q 布;高盛判斷石英布在銅箔基板的採用可能有限,並預估日東紡的第三代低介電布 2028 年後推出,用來回應石英布。兩條路線的時程錯開,選 Q 布與選第三代低介電布的公司,各自承擔路線風險。
為什麼這對散戶重要
同樣是 AI 伺服器銅箔基板鏈上的台廠,營收靠的東西不一樣。本文的判讀標準是:先看公司自己填的成長原因,再看媒體與券商說了什麼。月營收備註或法說簡報寫漲價效應的,營收對報價敏感,一旦缺料緩解,售價會先受考驗;寫產品組合、高階等級占比或高階材料市占的,營收較受規格牽動,要看下一代認證與產能。照這個標準,台燿、台光電與銅箔端的金居一手站在規格升級,聯茂一手站在漲價,富喬兩者並列,南亞一手寫的是材料全面緊缺與 9 成以上的產能利用率,規格這一側是年報的研發計畫。
接下來的動作:看到某家台廠被說成漲價或外溢訂單的受惠者,先查它的月營收備註與法說簡報;媒體與法說 AI 摘要裡的漲價幅度、M9 量產時點與外溢訂單,在公司文件寫出來之前,只當待驗的說法。台光電、台燿哪天把漲價白紙黑字寫進月營收備註或法說簡報,就改列兩條路兼有;聯茂哪天揭露 M9 等高階等級的營收占比,規格升級這條路才有它的一手。
把研究接到下一次觀察
接著,看 台光電(2383) 現在的位置
讀完研究後,先核對台光電目前的趨勢,再看台燿、聯茂下一份月營收備註寫的是漲價還是產品組合。
資料載入中
正在讀取趨勢資料…
趨勢為模型判讀,資料隨系統更新;本文研究日期與工具資料日期分開呈現。
⚠️風險與注意事項
🧭研究結論與追蹤框架
我的結論是,看這條鏈要先分清兩種成長原因:書面一手把成長歸給高階等級占比、高階材料市占與產品組合的台燿、台光電與金居,站在規格升級這條路;書面一手把成長歸給漲價效應的聯茂,站在漲價這條路;富喬兩種都寫了。這是各家自填的成長原因,不是營收裡價與組合的實際比重;2027 年台光電產能開出後的售價與毛利率,是第一個驗證點。布種這一層,T 布管熱膨脹、主要餵封裝載板,伺服器銅箔基板的規格升級走在低介電布與 Q 布這一側。
- 台光電、台燿的月營收備註與第三季法說簡報:有沒有把漲價白紙黑字列為成長原因;寫出來,兩家就改列兩條路兼有。
- 聯茂的第三季毛利率與高階占比:22.02% 能否延續,M9 級料號有沒有營收占比揭露。
- 富喬的月營收備註:高階產品比重與價格走高是否繼續並列,載板用低熱膨脹布的出貨是否逐季推升。
- 台光電 2027 年產能:總產能規劃 2026 年小幅擴產、2027 年主要跳升,開出後售價與毛利率守不守得住。
📋一頁速看
| 公司 | 鏈上位置 | 公司一手寫的成長原因 | 只見於媒體或券商的說法 | 本文歸類 |
|---|---|---|---|---|
| 台光電(2383) | 高階低損耗銅箔基板 | 第二季基礎設施業務營收年增 141%,歸因高階材料市占提升 | 自由時報與法說 AI 摘要記的調漲;M9 下半年量產、明年主推 M10 搭配 Q 布 | 規格升級 |
| 台燿(6274) | 高階低損耗銅箔基板 | 損耗最低兩級占第二季銷售 39%;8 月備註產品組合優化 | 自由時報與法說 AI 摘要記的調漲,摘要說越低階漲幅越大 | 規格升級 |
| 聯茂(6213) | 銅箔基板,有 M9 級料號 | 7、8 月備註漲價效應與 AI 相關需求;第二季毛利率 22.02% | E 布短缺與自家售價調漲幅度;M9 獲美系大型 AI 公司認證;高盛估 GPU 份額個位數 | 缺料漲價 |
| 富喬(1815) | 紗布垂直整合的玻纖布 | 8 月備註高階產品比重提高與電子級玻纖布價格走高並列 | 低介電布量產與 800G、M8 認證 | 兩者兼有 |
| 金居(8358) | 高階銅箔 | 8 月備註需求增加及優化產品組合 | HVLP3、HVLP4 毛利率逾 40% 的公司預估 | 規格升級 |
| 南亞(1303) | 紗、布、樹脂、銅箔到銅箔基板 | 材料全面緊缺、產能利用率 9 成以上;M10 搭配 Q 布等研發計畫 | 本文未引用 | 緊缺為主,規格在研發 |
- 三材料:玻纖布含浸樹脂、疊銅箔熱壓;樹脂要同時相容布與銅箔,銅箔越平滑損耗越低、黏著越難。
- 四種布:低介電布依交換器速度分代,T 布管熱膨脹、主要用在 ABF 與 BT 載板,Q 布在 1.6T 這一階與第三代低介電布並列。
- 調價橫跨電子級玻纖布、第一代低介電布、BT 載板與銅箔基板;公司一手只寫到漲價效應與價格走高,幅度都是二手。
- 騰輝-KY 只出現在自由時報的調漲名單,建榮只有財經媒體描述的代工織布定位,台玻、德宏沒有公司資料,本文不分組。
延伸閱讀
- CCL 從配方到 M9:高速材料如何同時做到低損耗、可加工與可靠:樹脂配方、加工與可靠度。
- 台廠銅箔基板的產能時間差:本系列 08,銅箔基板的產能與需求時間差。
- 載板接棒銅箔基板已寫進財報:本系列 13,銅箔基板與載板的月營收、毛利率比較。
- 一台 AI 伺服器有哪幾種板?:系統板與載板的分層。
📚來源與參考
第一級公司官方與主要文件
- 中國巨石淮安擴產公告,新浪財經轉載(:電子紗與電子布擴產。)
- 日東紡官方網站(:綜合報告與投資人資料的發布處。)
- 日東紡 2025 年綜合報告:低介電玻纖與 T 布的用途分類。
- 日東紡 2025 年 11 月 28 日適時開示:與南亞塑膠的協業。
- 公開資訊觀測站 2026 年 4 月至 9 月營業收入統計表:台光電、台燿、聯茂的月營收與年增率,聯茂 7、8 月與台光電、台燿、富喬、金居 8 月的營收備註。
- 聯茂 2026 年第二季合併財報:毛利率。
- 台光電 2025 年第四季至 2026 年第二季法說簡報:基礎設施業務營收年增、總產能規劃,以及三份簡報的營運內容沒有價格字樣。
- 台燿 2026 年第二季法說簡報:依損耗等級分的銷售結構,簡報沒有價格字樣。
- 聯茂 2026 年第二季法說簡報:M9 級料號與 AI 板別。
- 台光電 2025 年度年報與 EM-892K2 規格表:核心供應商自述、2026 年新產品與損耗因子典型值。
- 台燿 2025 年度年報:開發成功產品與短期行銷策略。
- 富喬法說簡報:紗布垂直整合、低介電布增產與載板用低熱膨脹布出貨。
- 南亞塑膠 2026 年上半年營運概況與 2025 年度年報:材料緊缺、產能利用率、電子材料營收占比與研發計畫。
- Isola 美國證管會 Form S-1/A 與銅箔基板製造說明:量產步驟與三材料的相容。
- Panasonic MEGTRON 8 新聞稿:材料組合與傳輸損耗比較。
第二級產業研究與專業資料
- TrendForce 玻纖布分析(:低介電布種與交換器速度的對應。)
- GlobalTechResearch 日東紡分析(:玻纖布兩層市場、E 布定位與 T 布市占。)
- Digitimes 菲利華石英布報導(:石英布的性能定位。)
- 高盛 2026 年 8 月 5 日 AI 印刷電路板與銅箔基板產業報告:低介電布三代、旭化成漲價、石英布採用、三井金屬 HVLP4 市占、稼動率與聯茂份額推估。
- 元大投顧 2026 年 7 月 30 日欣興報告:T 布用途與 BT 載板調漲。
- SemiAnalysis 2026 年 8 月 27 日 ABF 載板分析:T 布厚薄用途與供應商家數。
- Digitimes 銅箔等級與配額報導:M8、M9 的銅箔等級與 HVLP 配額。
第三級財經媒體與具名訪談
- Taiwan News 聯茂 M9 認證報導(:M9 級銅箔基板獲美系大型 AI 公司認證。)
- 理財周刊金居報導(:HVLP3、HVLP4 營收占比與毛利率的公司預估。)
- MarketScreener 日東紡法說問答(:訂單排程。)
- 自由時報 2026 年 7 月 9 日銅箔基板廠漲價擴產報導:建滔與台灣四家銅箔基板廠調漲。
- 科技新報 2026 年 9 月 7 日轉述花旗台光電報告:M9 量產與 M10 搭配 Q 布。
- 財訊快報 2026 年 8 月 28 日聚四氟乙烯材料報導,Yahoo 股市轉載:M10 世代材料的驗證傳聞。
- 富果聯茂法說會重點內容備忘錄,2026 年 5 月 28 日法說:以 AI 摘要官方法說影音,E 布短缺、利用率與調價。
- 富果以 AI 摘要台光電 2026 年 3 月 12 日官方法說影音的重點整理:第二季調漲售價的公司預計,非逐字稿。
- 經濟日報 2026 年 3 月 12 日台光電報導:把第二季調漲至少 10% 歸給法人。
- 富果以 AI 摘要台燿 2026 年 7 月 30 日官方法說影音的重點整理:第二季漲價潮與越低階漲幅越大,非逐字稿。
- 富喬低介電布量產與客戶認證的財經媒體報導。
- 建榮代工織布定位的財經媒體報導。