追蹤脈絡:Meta 資本支出流向 · AI 算力兌現;數據對照:Meta 資本支出季度數據。
超微 11 月 3 日公布第三季財報,給出約 170 億美元的第四季財測,新聞稿點名 Meta 是在第一批 Helios 機櫃上跑模型的五家客戶之一。Meta 2 月跟超微簽約,對以 1GW 用電規模計算的第一批 GPU 做出有約束力的採購承諾。讀者會想問:Meta 這筆採購在第四季能替超微多帶進多少營收,占那 170 億美元的幾成?
我估第四季比第三季多出的營收裡,屬於 Meta 第一批 1GW 的約 4 億到 17 億美元,約占超微第四季財測的 2.5% 到 10%,約占 Meta 第四季隱含資本支出的 0.7% 到 3.5%。我也判斷,Meta 的錢第三季已隨第一批 Helios 在超微帳上起頭,第四季才放量,第一批 1GW 的大部分仍落在 2027 年。
我把超微的財報新聞稿、法說會、10 月 27 日的合作新聞稿與 2 月的 8-K,對上 Meta 2 月的新聞稿,看兩邊是不是互相點名。金額用超微給的三個數字估:第三季資料中心營收、第四季季增約五成,以及第四季 AI 第一次超過伺服器;先拆出 AI 的增量再分給 Meta,最後拿超微財測與 Meta 的資本支出指引換成比例。
付錢的是 Meta,我有九成把握。超微的財報新聞稿、10 月 27 日新聞稿與 2 月的 8-K 都點名 Meta,Meta 2 月的新聞稿也點名超微;留下的一成,是合約允許 Meta 經授權的第三方間接買。
金額只有四成把握。撐住它的是超微自己給的資料中心季增約五成,以及第四季 AI 第一次超過伺服器的說法;Meta 能分到幾成是我的推論,客製版 GPU 也還沒部署。
第三季已經起頭這一項,我給五成。執行長在法說會說,第三季是 Helios 第一次出貨入帳的一季,Meta 在很快上線的領先客戶裡;10 月 27 日的新聞稿也寫,第一批已在 Meta 安裝測試。但第三季開始記帳的客戶認股權證,財務長只講一份協議,OpenAI 也對得上;2 月預計第一個 GW 用客製 GPU,到 10 月 27 日客製版仍寫將部署,Meta 在測的第一批不一定算進第一批 1GW。
第一批 1GW 的大部分在 2027 年,這項有八成把握:兩季都取估算的上緣,合計也只到這 1GW 約 150 億美元估算的兩成左右,客製版也還沒部署。會讓它失準的,是 150 億美元本身也是我的估算。
第四季多出來的營收,怎麼拆出 Meta 那一段?
拆法全用超微自己的數字:先算資料中心第四季多出多少,再拆出其中 AI 的部分,再分給 Meta,最後回頭看第三季。
起點是上一篇的估算:6GW 裡有約束力的只有第一批 1GW,超微從這 1GW 拿到約 150 億美元的新營收,主要落在 2027 年;依據是執行長在第二季法說會說,每 GW 營收在一百億美元以上。
先算資料中心。超微第三季資料中心分部營收 85.46 億美元,財務長預期第四季季增約 50%:85.46 × 1.5 ≈ 128.2 億美元,多出約 42.7 億美元。
接著拆出 AI。財務長說第四季會是資料中心 AI 超過伺服器的一季,執行長說這是第一次。資料中心分部另含網路晶片與可程式化晶片,我的前提是這些產品兩季變動不大。
AI 從落後變成領先,代表第三季 AI 還比伺服器小,第四季反過來比伺服器大,AI 多長出來的就一定比伺服器多。兩者加起來是 42.7 億美元,AI 至少占一半,約 21.4 億美元;上緣是整段 42.7 億美元,前提是伺服器不衰退。
再分給 Meta。第四季的 Helios 至少有五家領先客戶在分,第四季還開始經品牌伺服器廠與代工組裝廠的通路出貨系統。我的前提是 Meta 分到 AI 增量的兩成到四成。下緣用 AI 的下緣乘兩成,等於五家平分:21.4 × 0.2 ≈ 4.3 億美元。
上緣用整段增量乘四成,等於 Meta 與 OpenAI 拿走大部分再對分:42.7 × 0.4 ≈ 17.1 億美元。上緣這樣分,參考的是第二季 10-Q 寫 OpenAI 與 Meta 各自打算部署最多 6GW,超微也預期 Anthropic 的第一個 GW 要到 2027 年上半年才開始部署。
最後回頭看第三季。第三季資料中心季增 18.28 億美元,財務長說主要來自 MI450 系列初期銷售與伺服器營收成長,第二季 10-Q 寫第一批 1GW 用的就是 MI450 系列;就算整段都算 MI450,Meta 也取四成,上緣約 7.3 億美元。
季增是跟上一季比多出來的,所以第四季的總額要把第三季那段延續下來,再加上新增的。兩季都取上緣,第四季 Meta 的總額是 7.3 億加 17.1 億,約 24.4 億美元;兩季合計約 31.7 億美元,是這 1GW 估算 150 億美元的 21%。
換成超微的比例:第四季財測是約 170 億美元,上下 3% 的公司預期,4.3 ÷ 170 ≈ 2.5%,17.1 ÷ 170 ≈ 10%。
換成 Meta 的比例:Meta 預期 2026 年資本支出 1,350 億到 1,450 億美元,減掉前九個月的 858.2 億美元,第四季隱含 491.8 億到 591.8 億美元;4.3 ÷ 591.8 ≈ 0.7%,17.1 ÷ 491.8 ≈ 3.5%。這個口徑也含融資租賃的本金支付,還含資料中心與網路,不全是伺服器。
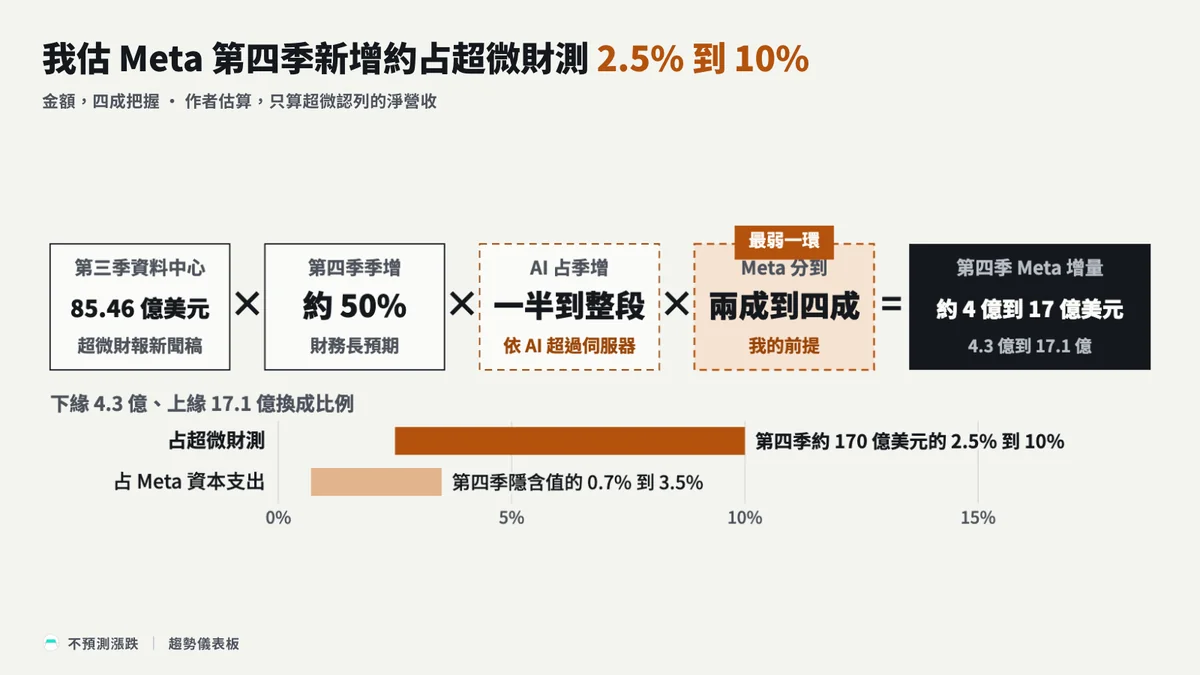
這個區間兩頭都可能偏。客製版 GPU 在 10 月 27 日仍寫將部署,第一批若是標準版的測試量,第四季 Meta 的成數可能低於兩成;反過來,Meta 若是第四季拿貨最多的一家,四成就是低估。
這些都是超微認列的淨營收,Meta 付出去的會再多兩塊。一塊是給客戶認股權證的營收減項,財務長說超微講的營收一律已扣掉這筆。另一塊是機櫃組裝與其他零組件,超微不賣完整機櫃,這部分付給組裝廠與其他供應商。
Meta 的錢,第三季進超微的帳了嗎?
有文件點名撐住的是兩件事:Meta 是第一批 Helios 的客戶,第一批 1GW 的採購承諾有約束力。第三季有沒有 Meta 的營收,線索指向兩邊,最關鍵的認股權證那一條,要等附註寫出是哪一家。
指向已入帳的線索都來自超微。財報新聞稿寫五家客戶在第一批 Helios 上跑模型與工作負載,Meta 是其中一家;執行長在法說會說,Meta 等領先客戶很快讓第一批 Helios 上線,第三季是 Helios 機櫃第一次出貨入帳的一季,不過這句的主詞是全部客戶。
10 月 27 日的新聞稿,導言寫 Helios 在 Meta 上跑,內文寫的是已在 Meta 安裝,由 Meta 測試中。這些都是超微替 Meta 說的:文件點名 Meta 這件事本身算數,「在跑」這個狀態我先記著,等 Meta 自己的文件確認。Meta 自己寫的是 2 月那篇新聞:最多 6GW,第一批 GPU 的出貨預計 2026 下半年開始。
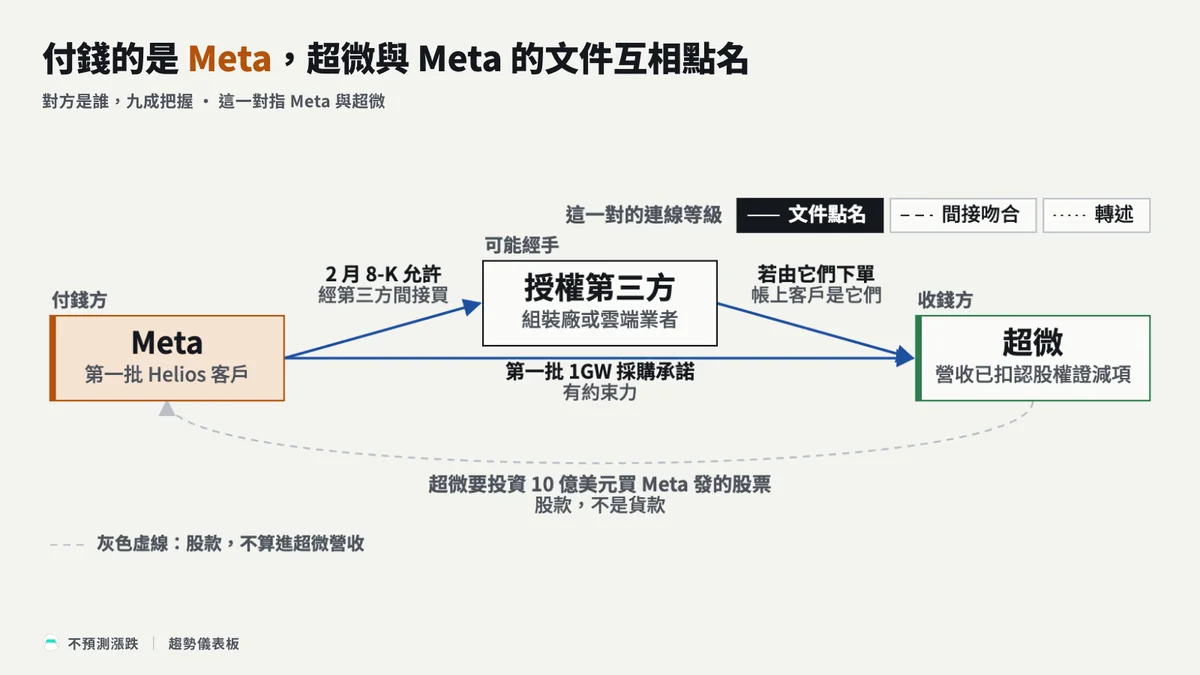
最關鍵的線索是認股權證,也就是日後可依約定條件取得超微股票的權利。2 月的 8-K 寫,超微給 Meta 的認股權證,首批在第一批 1GW 出貨時生效。所以哪一家的認股權證開始記帳,可以拿來推哪一家的貨開始出。
超微財報新聞稿裡,發給幾家客戶的認股權證,第三季有一筆約 11 億美元的每季重估價值變動,第二季是零。第二季 10-Q 列的認股權證有 OpenAI 與 Meta 兩份,到 6 月 27 日都還沒生效。財務長說,第三季隨 MI450 系列出貨,開始為一份先前宣布的客戶協議認列認股權證。
我的對應是:時間對上,第三季落在 Meta 寫的 2026 下半年出貨時程裡;產品也對上,都是 MI450 系列。但這兩項 OpenAI 也對得上,所以我不把這筆算給 Meta。
據路透報導,這筆費用屬於 OpenAI 與 Meta 兩份;同一篇另寫 Meta 那份沒有超微股票的價格門檻,跟超微 2 月 8-K 寫的分批門檻相反。價格門檻這點兩邊說法相反,我照超微 2 月的 8-K 寫。超微 10 月 27 日另寫要投資 10 億美元買 Meta 發的股票,這是股款,不是貨款,不算進前面估的營收。
Meta 不只跟超微買,會不會吃掉這筆量?
在我看來,超微在 Meta 有文字撐的位置是推論與推薦模型,Meta 找它是為了成本,以及不被單一供應商綁住。第一批 1GW 有約束力,執行長也預期第四季 Helios 部署大幅增加,第四季放量的可能性高;自研 MTIA 與 Google TPU 先影響的是其餘 5GW 的節奏。
替 Meta 供算力晶片的不只超微。Meta 工程部落格寫,它的 Prometheus 超級叢集用的是輝達兩代機櫃平台,下一代 Vera Rubin 即將到位。
據科技媒體 Tom's Hardware 報導,Meta 自研的推論晶片 MTIA 排定 2027 年初與 2027 年稍後大量部署,Google 的 TPU 也已在 Meta 正式環境運作。
Meta 為什麼找超微,最直接的說法在 Meta 與超微員工合寫的一篇論文。據這篇論文,Meta 用輝達 GPU、超微 GPU 與自研 MTIA 組成混合機群,是為了降低成本,並避免被單一供應商綁住。
論文寫業界採用超微 GPU 主要在推論,舉的證據是 Meta 部署了數十萬顆超微 GPU,也在數萬顆超微 GPU 上做推薦模型的正式訓練,理由是總持有成本較低。超微 10 月 27 日的新聞稿也寫,超微 GPU 已在 Meta 正式環境用於訓練、排序與推薦引擎。
反方向的說法也有。據 Tom's Hardware 引述,研究機構 SemiAnalysis 推測機櫃版 MI455X 要到 2027 年第二季才量產放量,超微軟體開發副總裁回應仍照 2026 下半年的目標;第四季實績若接近財測,這個說法就站不住。
自研 MTIA 同樣鎖定推論,跟第一批 1GW 落地在同一段時間。Meta 財務長在 10 月 21 日的加開會議也說,伺服器訂單可以分期下,藉此限制今天要承諾的量。
這筆錢在文件上走到哪一步?
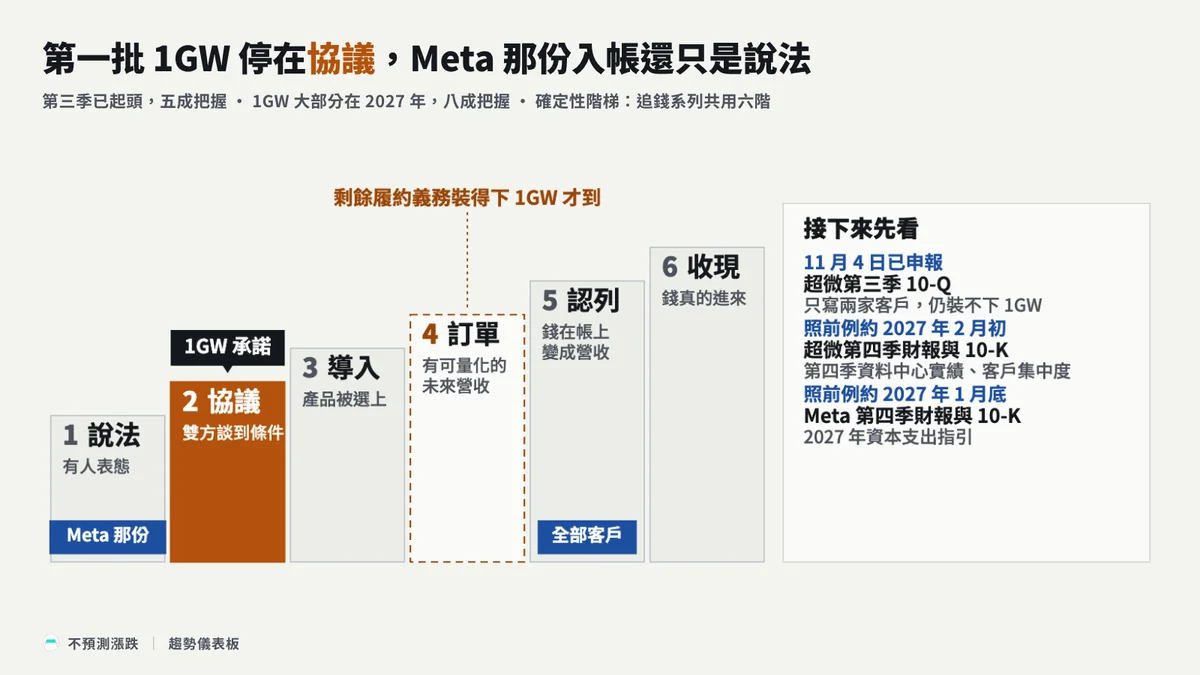
我追一筆錢,會看它走到哪個階段,由前到後是說法、協議、導入、訂單、認列、收現:有人表態只算說法,雙方談到條件是協議,已下單而且不能任意取消是訂單,營收入帳是認列,收到現金而且毛利與現金流跟上才是收現。
Meta 這筆有文件撐的,是 2 月 8-K 裡第一批 1GW 有約束力的採購承諾,走到協議。超微第二季 10-Q 的剩餘履約義務,英文簡稱 RPO,指已簽約但還沒認列的營收,截至 6 月 27 日為 2.22 億美元,只含原本預期超過一年的合約,裝不下第一批 1GW;我判斷這份承諾還沒變成會計上的剩餘履約義務,所以停在協議。
營收這邊,全部客戶合計的 Helios 營收第三季已經入帳,走到認列。Meta 那一份要分開看:超微只說 Meta 在第一批 Helios 上跑,也很快讓第一批機櫃上線,入帳這件事靠的是推論,只能放在說法。其餘 5GW,10-Q 寫的是兩家客戶各自打算部署最多 6GW,屬於超微替客戶說的打算,也停在說法。
這個判斷什麼時候會失準
- 錢經第三方繞進來時:2 月 8-K 寫 Meta 可以經關係企業或授權第三方間接買,超微又不賣完整機櫃。這批 GPU 若是組裝廠或雲端業者向超微下單,超微帳上的客戶就是它們,年報的客戶集中度會對到別家。
- Meta 買的不只一種貨時:Meta 也在用超微的舊款 GPU,又是超微第六代伺服器 CPU 的領先客戶。用季增去拆,舊款 GPU 與 CPU 的增減會混進來;舊款在第四季減少的話,MI450 的實際增量會比 AI 的季增還大。
- 客製版比出貨更早入帳時:超微的政策是,客製產品有不可取消的採購訂單,對超微沒有其他用途,而且有可執行的收款權,就在生產期間逐步認列營收;年報寫這類產品主要在用戶端與遊戲分部。Meta 的客製版若照這種方式認列,營收會早於出貨,我用出貨與安裝推的時間就會落後。
接下來我幫你盯這些
超微第三季的財報新聞稿、簡報與法說逐字稿,都沒有 Meta 的出貨量、櫃數或營收,帳上拆不出來,所以要看下一份。
超微第三季 10-Q 已在 11 月 4 日申報,認股權證附註只寫發給兩家客戶,沒點名哪一家開始入帳;剩餘履約義務 2.46 億美元,仍裝不下第一批 1GW。所以判斷與把握度照舊,「第三季已起頭」那一項改等 2 月初的年報。
2027 年 2 月初的超微第四季財報與年報,先核第四季資料中心實績,動的是金額。Meta 1 月底的第四季財報,財務長說要到那時才講 2027 年的預算與容量計畫,看的是伺服器訂單的節奏。
| 要等的文件 | 大約什麼時候 | 我會看哪裡 | 看到什麼要往哪邊修 |
|---|---|---|---|
| 超微第三季 10-Q,已出 | 11 月 4 日已申報 | 認股權證附註只寫發給兩家客戶,沒點名哪一家的購買里程碑開始計入,OpenAI 與 Meta 的名字只出現在風險因素;剩餘履約義務 2.46 億美元,只含原本預期超過一年的合約;客製產品在生產期間就認列的占比,第三季約 3% | 剩餘履約義務仍裝不下第一批 1GW,客製占比沒有大幅上升,判斷與把握度照舊;第三季那一題改看下一列年報的同一個附註 |
| 超微第四季財報與 2026 會計年度 10-K | 照前例約 2027 年 2 月初;上一年是 8-K 2 月 3 日、10-K 2 月 4 日 | 第四季資料中心實績;客戶集中度,2025 與 2024 會計年度都沒有客戶占營收 10% 以上 | 實績明顯低於季增約五成就要修正;2026 年若出現一家,就用占比、期間與分部去對 Meta,這會是金額第一個可能間接對上 Meta 的證據;但要等 Meta 全年採購達營收一成才露出,又混了 CPU 與舊款 GPU,只能框出上限 |
| Meta 第四季財報與 10-K | 照前例約 2027 年 1 月底;上一年是 8-K 1 月 28 日、10-K 1 月 29 日 | 2027 年資本支出指引;不可取消的合約承諾有沒有再增加 | Meta 若說要放慢伺服器訂單,就是要修正的訊號 |
回到開頭的問題:Meta 第一批 1GW 在第四季比第三季多出的那段約 4 億到 17 億美元,對超微是財測裡的一小塊,對 Meta 是當季支出的零頭,金額把握四成;第一批 1GW 的大部分仍在 2027 年。第三季 10-Q 的附註只寫兩家客戶,最先能移動這個判斷的,改成 2 月初超微年報的同一個附註。
附註
- 超微第三季法說會用的是第三方網站刊載的逐字稿,問答段只搜數字、年份、
customer、if,再讀前後文。 - 要盯的文件照我平常追錢的順序排:新聞稿與法說在財報當天看;10-Q 送出後,收錢的一方再翻四處,分部營收、客戶集中度、剩餘履約義務、合約負債;事件當下另看 8-K 的重大合約與認股權證。第三季 10-Q 的認股權證附註只寫兩家客戶,所以表上第一列寫的是已出的結果,第三季那一題改等年報的同一個附註。
來源與參考
第一級|一手文件
- 超微 8-K,項目 2.02、7.01、9.01,附件 99.1〈AMD Reports Third Quarter 2026 Financial Results〉,2026 年第三季,期末 2026-09-26,含第四季財測,2026-11-03 申報
- 同一份 8-K 附件 99.2〈AMD Financial Results Third Quarter 2026〉財報簡報,2026-11-03
- 超微與 Meta 新聞稿〈AMD and Meta Advance Strategic Partnership to Power Meta's Superintelligence Infrastructure〉,2026-10-27
- 超微 8-K,項目 1.01、3.02、7.01、9.01,附件 99.1〈AMD and Meta Announce Expanded Strategic Partnership to Deploy 6 Gigawatts of AMD GPUs〉,事件日 2026-02-23,2026-02-24 申報
- 超微 10-Q,2026 年第二季,期末 2026-06-27,NOTE 3〈Revenue〉、NOTE 12〈Warrants〉、管理層討論與分析、風險因素,2026-08-05 申報
- 超微 10-Q,2026 年第三季,期末 2026-09-26,認股權證附註、剩餘履約義務、風險因素,2026-11-04 申報
- 超微 10-K,2025 會計年度,期末 2025-12-27,NOTE 2〈Revenue Recognition〉、NOTE 4〈Segment Reporting〉,2026-02-04 申報
- 超微 2026 年第二季法說會逐字稿,超微投資人網站提供,事件日 2026-08-04
- SEC EDGAR 超微申報清單,截至 2026-11-04 05:27 UTC
- Meta 新聞室〈Meta and AMD Partner for Longterm AI Infrastructure Agreement〉,2026-02-24
- Meta 8-K 附件 99.1 第三季財報新聞稿,2026 年第三季,2026-10-21
- Meta 2026 年第三季法說會官方逐字稿與加開會議官方逐字稿,事件日 2026-10-21 另一版本
- Meta 10-Q,2026 年第三季,截至 2026-09-30,Note 4、Note 10,2026-10-22 申報
- SEC EDGAR Meta 申報清單,截至 2026-11-04 04:16 UTC
- Meta 工程部落格〈Inside Prometheus: Meta's Journey to a Gigawatt-Scale Supercluster〉,2026-10-19 發布,2026-10-28 修改
- Signal65〈About〉,用來確認 Moorhead 的職稱
- Moor Insights & Strategy〈Patrick Moorhead〉團隊頁,用來確認他曾任超微主管
第二級|二手資料
- 超微 2026 年第三季法說會逐字稿,第三方網站刊載,頁尾標資料來源 Quartr,事件日 2026-11-03
- 路透〈AMD's OpenAI, Meta chip deals trigger $1 billion quarterly charge〉,Max A. Cherney,經 WTAQ 刊出,2026-11-03
- arXiv 2610.22230〈Architecting for Hardware Diversity: Meta's End-to-End Co-Design for High-Performance AI Training on AMD GPUs〉,Meta 與超微員工合寫,2026-10-15 投稿
- Tom's Hardware〈Meta reveals four new MTIA chips built for AI inference — to be released on a six-month cadence〉,Luke James,2026-03-12
- Tom's Hardware〈Google's TPUs for AI workloads now run in Meta's data centers〉,Shane Downing,2026-10-22
第三級|轉述與媒體
延伸追蹤
免責聲明
本報告為不預測漲跌研究團隊基於公開資料整理之研究內容,不構成投資建議。AMD 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 AMD 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。