
Follow the Money · 案例篇 · ISSUE #317
Follow the Money|輝達 CPO 交換器的錢,住友電工變現到哪一步?我估雷射這段到 2028 年度最多約占營收目標 2.3%
一家韓國電子產業媒體 10 月 15 日報導,輝達一位研究員在半導體展會上發表下一代共同封裝光學,英文簡稱 CPO,報導寫 Coherent、Lumentum 與住友電工製造外部雷射光源模組。輝達的 CPO 是把光學元件跟交換器晶片封裝在一起,雷射放在外面另外供光,這個供光的模組就是外部雷射光源。同一天,一家日本商業媒體的訪談報導,標題稱住友電工是「被選為輝達 CPO 夥伴」的公司。
我的判斷是:輝達 CPO 交換器的錢會有一部分變成住友電工的營收,買的是外部雷射光源用的高功率連續波雷射,也就是持續發光的雷射,以及 CPO 用的光連接零件。錢可能由輝達直接付,也可能經 Fabrinet、天孚通信這類組裝廠與模組廠轉手。最快從 2027 年 3 月底前的雷射試出貨開始,2027 年度起放量;雷射這段到住友 2028 年度,也就是 2029 年 3 月止的年度,我估最多約占住友當年度營收目標的 2.3%。
這個判斷先要分清兩件事:雙方文件互相點名,撐得起「住友在輝達的 CPO 供應鏈裡」,撐不起「住友已經在出貨」;2026 年第一波量產的雷射模組,輝達點名的是天孚,住友的雷射要等驗證完成才進得去。
- 對方是誰,把握 6 成:輝達的新聞稿與技術部落格都列了住友,產品頁的夥伴商標到 2026 年 10 月還有住友;住友有兩份文件自己寫到輝達,另一份是回答法說提問時列出能提供什麼,兩邊互相點名。扣掉的是第一波量產點名的雷射模組廠是天孚,入股與採購承諾給了 Lumentum 與 Coherent,住友講雷射驗證時寫的是多家客戶。
- 金額,把握 7 成:上限用住友自己的計畫與產能數字算,而且刻意放大,把光與電子元件這一類兩年的營收增量全部算成給輝達的 CPO 雷射;這一類在住友預計 CPO 雷射到年度末才試出貨的 2026 年度,計畫就已經在長,增量幾乎都來自其他產品。扣掉的是 CPO 用雷射附加價值較高,營收可能長得比產能快。
- 時間,把握 5 成:住友自己的時程,跟 Lumentum 執行長在法說會講的時點落在同一段。扣掉的是住友問答摘要的日文原版比英文版保守,寫驗證才正要著手;住友 2024 年標過的一款高功率雷射,上市年份可能已經後移;住友自己對 CPO 近期放量也看法謹慎。
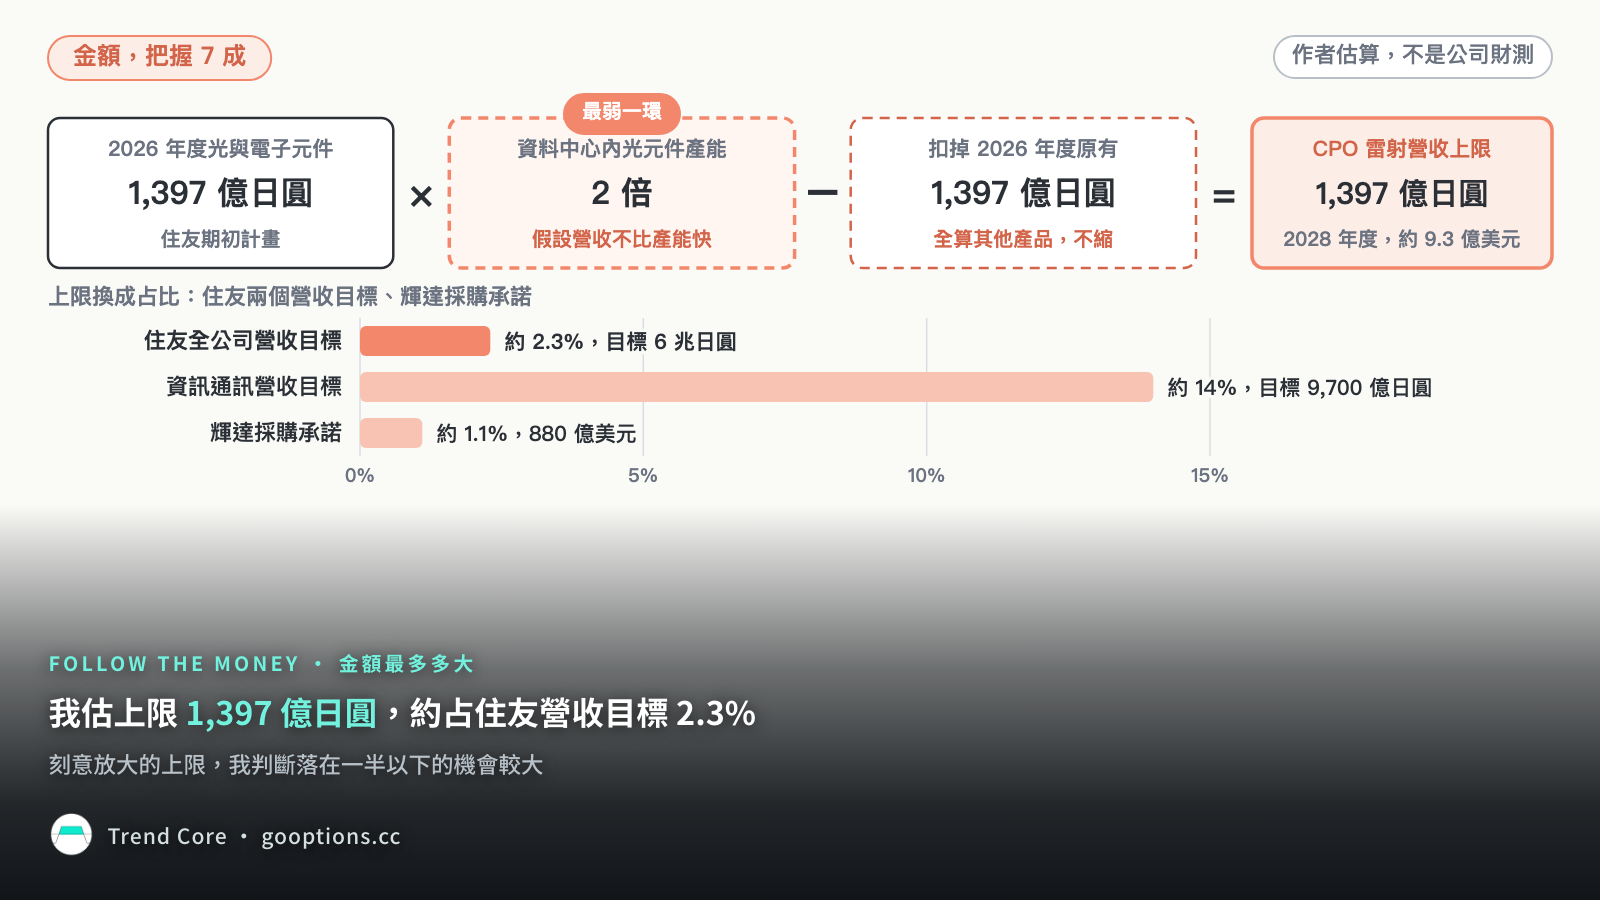
照這個上限,雷射這段約是住友 2028 年度資訊通訊部門營收目標的 14%,對這個部門看得出份量。換到輝達那一側,就算只算住友收到的部分,也只約是輝達 2029 會計年度採購承諾的 1.1%,在輝達答應向供應商買的貨與產能裡只是一小塊;錢如果經模組廠與組裝廠轉手,輝達付出去的會比住友收到的多。算式在下面估算那一段。
兩家公司自己的文件,各寫了住友什麼?
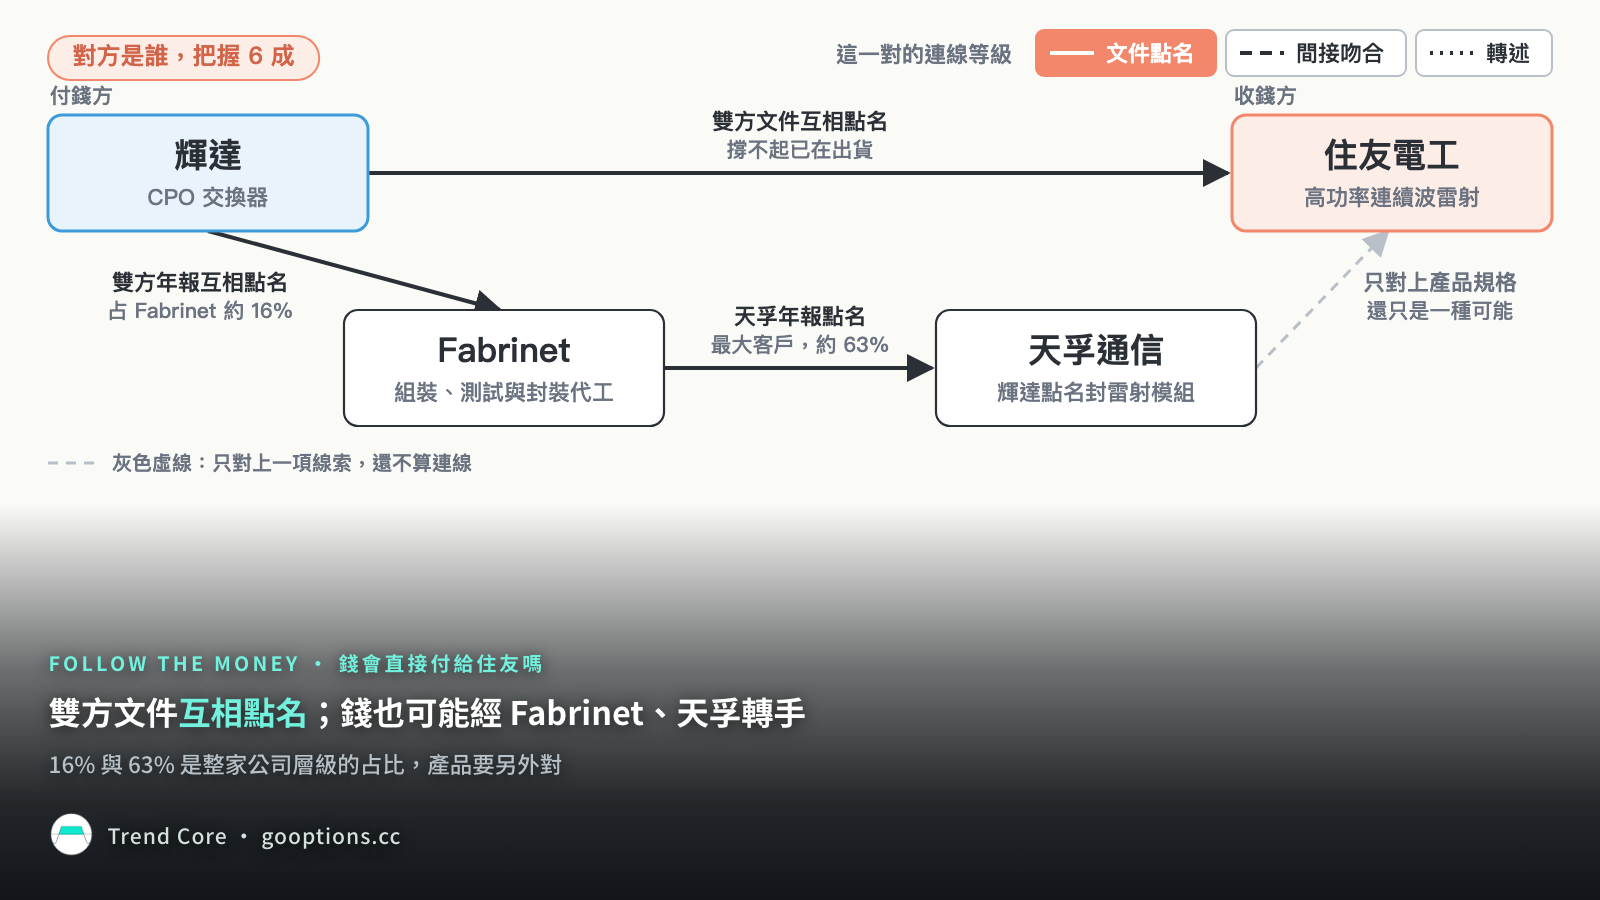
新聞先提到住友,我回兩家公司自己的文件找對方的名字;找得到,這段關係就有公司文件直接撐著,不只是轉述。輝達這一側,2025 年 3 月的新聞稿列的矽光子生態系名單裡有住友。同月的技術部落格寫,外部雷射光源的組裝、光學對位,以及跟矽光子引擎一起測試,由 Lumentum、住友與 Coherent 三家負責,這是開發四年、量產前的分工。開頭那則韓國報導的分工名單,跟這篇部落格幾乎逐項相同,我把兩者算成同一個來源,不另算一條證據。輝達矽光子產品頁的夥伴商標,我比了 2025 年 3 月到 2026 年 10 月的四個版本,商標都一樣,都有住友。
住友這一側也有三份自己的文件。2025 年 6 月的問答摘要裡,提問者說輝達選了住友當 CPO 夥伴之一,問住友的角色;住友答能提供高功率光元件,是連續波雷射的一種,也能提供 GPU 或交換器直接接光配線用的光連接零件,以及配大量光纖的模組。住友答的是能提供什麼,屬於能力描述。2025 年 11 月的資料中心事業簡報,把入選輝達矽光子生態系夥伴之一,寫在 CPO 相關連接零件那一區。2026 年 6 月的問答摘要把這件事放在光纖與光連接器那一段,日文原版寫住友被選為輝達的開發夥伴,持續開發,預期 27 年到 28 年之間有部分營收,我把它當成 2027 到 2028 年前後。
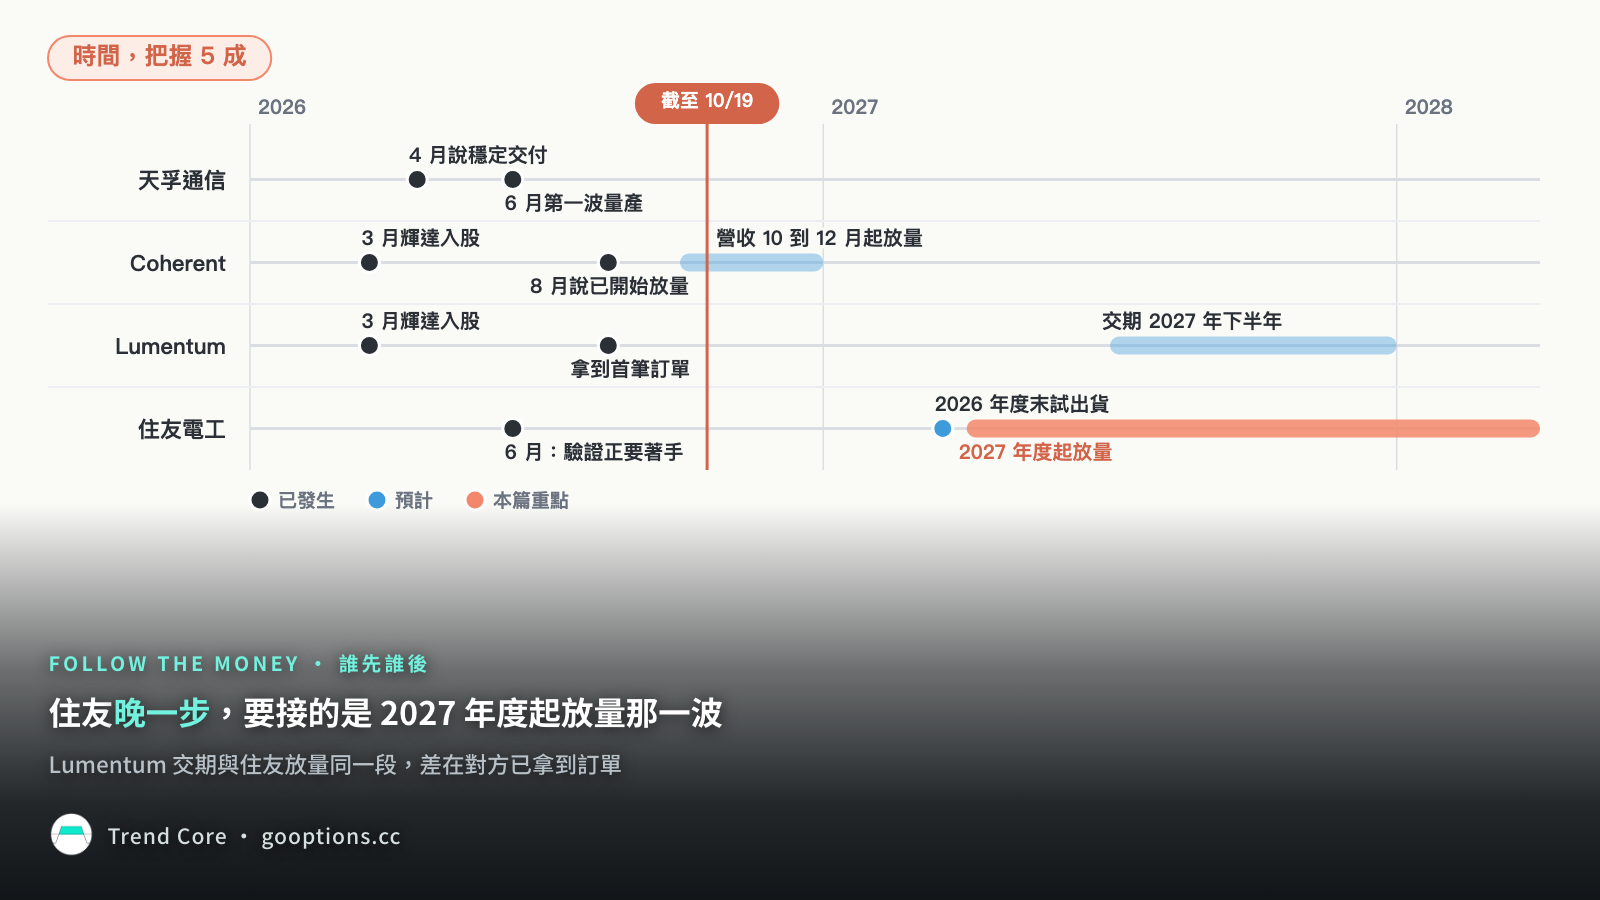
雷射寫在同一份問答的光元件那一段。住友的年度從 4 月起算,2026 年度末是 2027 年 3 月底。CPO 用的高功率連續波雷射,日文原版寫正要著手最終送樣與驗證,跟多家客戶在談,預期 2026 年度末開始試出貨,2027 年度起放量;英文版則把階段寫成已經在最終送樣與驗證。我以比較保守的日文原版為準。
兩個時點講的是不同產品:部分營收那句講的是連接器段的 CPO 相關產品,試出貨那句講的是雷射,兩個時點不合成一句。
我的推論是,住友在輝達 CPO 這條線上要賣的雷射,就是光元件段那顆 CPO 用雷射。輝達寫住友負責外部雷射光源,住友在輝達夥伴那一題列了高功率連續波雷射,產品對得上。時程也落在同一段:住友預期 2027 年度起放量;據 Lumentum 執行長 8 月法說會的說法,超高功率雷射晶片的需求在 2027 年下半年放量,這批晶片是為客戶 2028 年的縱向擴展部署準備的。
輝達 2026 年 6 月寫它的乙太網路光子交換器已全面量產,同一則寫跟台灣半導體與系統生態系共同工程,點名台積電、矽品、天孚通信、鴻海四家,天孚負責把雷射晶粒封成雷射模組,並做可靠度驗證。
輝達的錢,會直接付給住友嗎?
不一定。輝達的年報寫,生產用的多數原物料由供應商採購,最終產品的組裝、測試與封裝交給鴻海、緯創、Fabrinet 等代工廠。Fabrinet 的年報寫輝達占它 2026 會計年度營收約 16%,天孚 2025 年報寫最大客戶是 Fabrinet,占年度銷售約 63%;這兩個比例都是整家公司層級的點名,產品要另外對。
天孚 2025 年 11 月說自己的產品不包括連續波光源,2026 年 4 月說 CPO 用的光纖陣列與外部雷射光源正在穩定交付。我的推論是,天孚模組裡的雷射晶粒可能向雷射廠買,住友若是其中一家,錢的路徑就是輝達付 Fabrinet、Fabrinet 付天孚、天孚付住友;這只對上產品規格一項線索,不到兩項對得上的程度,還只是一種可能。
誰做得了,輝達為什麼找住友?
外部雷射光源這一層,2026 年的錢先給了住友以外的兩家:3 月輝達各投資 Lumentum、Coherent 20 億美元,兩份協議都是非獨家,含輝達數十億美元級的採購承諾與未來產能取用權。這兩筆 20 億是買股票的股款,貨款另外算在採購承諾裡。
這兩家的進度也走在前面。據 Coherent 執行長 8 月的法說會,德州廠已開始放量 CPO 用超高功率連續波雷射,包含輝達合作涵蓋的方案,營收預期從 2026 年 10 到 12 月那一季開始放量。Lumentum 的財報新聞稿寫拿到外部光源模組的首筆訂單,據執行長在法說會的說法,交期在 2027 年下半年;交期跟住友的放量時程落在同一段,差別在 Lumentum 已經拿到訂單,住友 6 月問答的日文原版還寫驗證正要著手。
住友的條件寫在自己的文件裡。它說 CPO 用的連續波雷射要現行四倍以上的輸出,附加價值較高,自己在連續波雷射市場地位強。它的資料中心事業簡報把連續波雷射寫成 CPO 的主流,住友的特點寫市場上輸出最高。上游的磷化銦基板也在住友自己手上:它擴產這種基板,兼顧內用與外賣,聯亞(3081)董事會也決議要跟住友簽五年期的基板長約。
量也不小。輝達的外部雷射光源每個裝 8 顆雷射,它的兩款交換器一台分別裝 16 個與 64 個,一台就要上百顆雷射。
方向相反的資訊有三類。第一類是 CPO 本身的節奏:住友自己說,客戶同時在評估 CPO 與傳統的可插拔光模組,也就是做成獨立一顆插在交換器上的光模組;住友對 CPO 近期會不會快速放量看法謹慎。據一家中國通信產業媒體 6 月引述研究機構 SemiAnalysis,CPO 規模量產可能延到 2028 甚至 2029 年;同篇也轉述輝達網路資深副總裁反駁,說 2026 年下半年主要對頂尖超算客戶小批量導入,2027 年穩步擴產。
第二類是可插拔還在推:輝達 10 月跟思科宣布,計畫推出新的可插拔光模組規格,同一代的 Spectrum-6 交換器也同時支援可插拔與 CPO。第三類是住友自己的時程:2024 年的資料中心事業簡報,把一款高功率連續波雷射的上市標在 2025 年,2026 年 6 月講 CPO 用的那一顆才要著手最終驗證;兩者是不是同一顆,我還對不上,若是同一顆,時程已經後移過一次。
我的判斷是,住友是輝達外部雷射光源裡晚一步的那一家:技術、輸出與自有基板的條件都有,一台上百顆雷射的量也需要不只一家來源,但錢與承諾先給了 Lumentum 與 Coherent,住友要接的是 2027 年度起放量的那一波。
這筆錢最多有多大?
收錢的是住友,我先用住友自己給的計畫與產能數字,從上面夾出雷射這段的上限。雷射歸在營收拆分的光與電子元件這一類,英文文件寫「Optical and electronic devices」;連接零件不在這個算式裡。
| 算式的一步 | 數字 | 依據與限定 |
|---|---|---|
| 住友 2026 年度光與電子元件營收計畫 | 1,397 億日圓 | 法說簡報,期初計畫 |
| 資料中心內光元件產能,2026 到 2028 年 | 2 倍 | 同份簡報,計畫,只給倍數 |
| 2028 年度光與電子元件上限 | 1,397 × 2 = 2,794 億日圓 | 我的估算:假設營收長得不比產能快,住友說中期計畫的增收主因是量 |
| CPO 雷射營收上限 | 2,794 − 1,397 = 1,397 億日圓 | 我的估算:2026 年度的 CPO 雷射只到年度末試出貨,當作零;其他產品不縮 |
| 占 2028 年度全公司營收目標 6 兆日圓 | 約 2.3% | 我的估算;目標出自中期經營計畫,假設 1 美元兌 150 日圓 |
| 占 2028 年度資訊通訊營收目標 9,700 億日圓 | 約 14% | 我的估算;目標出處同上 |
| 換成美元 | 約 9.3 億美元 | 我的估算,用住友 2026 年度預測與中期計畫假設的 1 美元兌 150 日圓 |
| 對照輝達:占它 2029 會計年度採購承諾 880 億美元 | 約 1.1% | 我的估算;截至 2026-07-26 的全公司合併數,以記憶體與製造設施為主,部分在下確定訂單前可取消或調整 |
這是刻意放大的上限:光與電子元件兩年的增量全算成 CPO 雷射,也全算成輝達的。實際上這一類還有光收發模組、無線元件與化合物半導體,連續波雷射也用在可插拔光模組,雷射驗證談的又是多家客戶。
反過來,有兩點可能把上限往上推。CPO 用連續波雷射附加價值較高,Lumentum 也說做成外部光源模組,機會約是只賣晶片的 2 倍,兩者都可能讓營收長得比產能快。
另一個可能是其他產品縮水:住友估資料中心光元件晶片裡,另一種主力雷射 EML 的需求比重,2026 年 55%、2028 年 31%。這兩個數字是比重,EML 的營收若真的縮,CPO 雷射能占的就比增量多。
我的判斷是,這幾項推不過上限的放大幅度。光與電子元件從 2025 年度的 952 億日圓,到 2026 年度計畫的 1,397 億日圓,一年多出約 445 億日圓;這一年住友預計 CPO 雷射到年度末才開始試出貨,增量幾乎都來自其他產品,上限卻假設其他產品兩年不再長。加上住友起步比 Lumentum 晚,採購承諾也在別家手上,2028 年度落在上限一半以下的機會較大。
什麼時候、在哪份文件看得到?
錢目前還停在最早的一步,只有公司的說法:住友的營收與試出貨時點都還是預期,雷射驗證日文原版寫正要著手。要走到產品被客戶選上那一步,得等驗證完成,而且公司公開揭露。
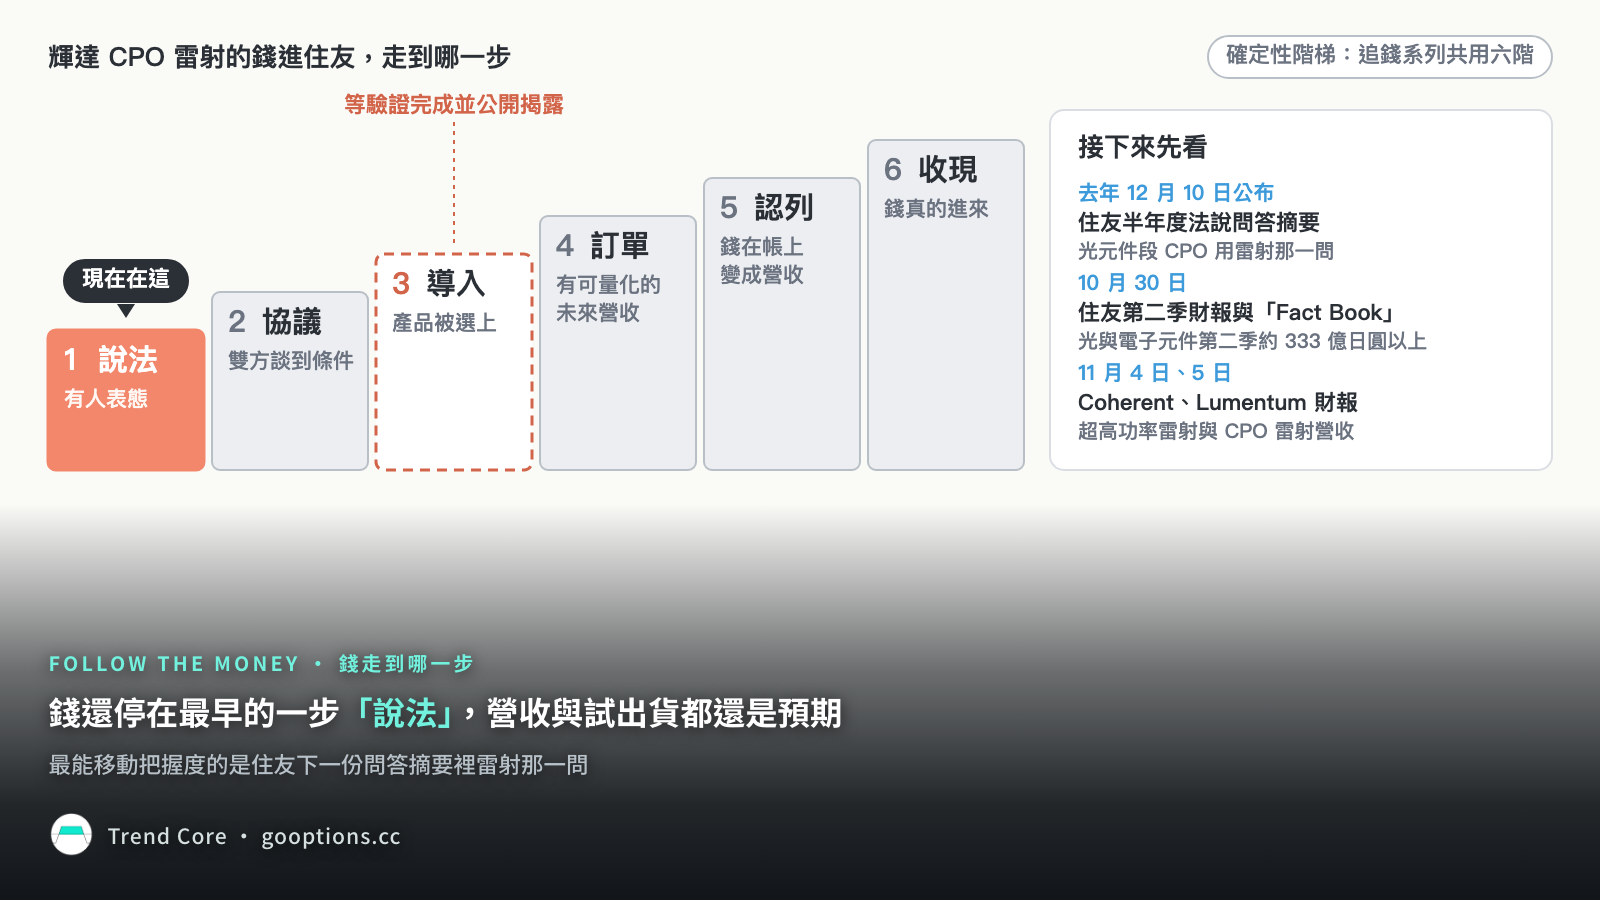
這筆錢在兩邊的帳上都拆不出來。住友 2025 年度與 2026 年 4 到 6 月的財報、補充資料與「Fact Book」,全文搜「NVIDIA」「CPO」都是 0 筆,營收拆分最細只到光與電子元件,也寫沒有客戶占合併營收 10% 以上。輝達的季報搜「Sumitomo」、2025 年起在美國證管會申報系統的全部申報搜「Sumitomo Electric」,也都是 0 筆。帳上拆不出來,我就改看下一份文件與其他來源,把要對的那一句先寫好,文件出來那天再對。
住友的分部營收有季度拆分,「Fact Book」裡光與電子元件 2026 年 4 到 6 月約 233 億日圓,這個季數沒經會計師核閱。
下面這幾份,照最能移動把握度的順序排:
| 文件 | 日期或去年同期 | 看哪一句或哪一行 | 判斷對了會看到 | 要修正判斷的訊號 |
|---|---|---|---|---|
| 住友半年度法說的問答摘要 | 去年同期 2025-11-13 開會,2025-12-10 公布 | 光元件段 CPO 用雷射那一問 | 驗證完成,試出貨仍在 2026 年度末 | 試出貨改到 2027 年度以後,或改口只講可插拔 |
| 住友第二季財報、補充資料與「Fact Book」 | 2026-10-30 | 「Fact Book」光與電子元件季營收;資訊通訊全年預測 5,000 億日圓;資訊通訊資本支出計畫 720 億日圓 | 我的算法:光與電子元件上半年計畫 566 億日圓,第一季約 233 億日圓,第二季要約 333 億日圓以上才追得上 | 全年預測或資本支出計畫下修,上限跟著往下 |
| Coherent、Lumentum 9 月那一季的財報 | 2026-11-04、2026-11-05 | 超高功率雷射與 CPO 雷射營收 | 照財測起量,輝達 CPO 的雷射需求是真的 | 同業延後,住友的時程也要往後 |
| 輝達第三季財報與財務長評論 | 去年同季 2025-11-19 | 網通那一段有沒有第一次量化 CPO | 給出 CPO 台數或營收,量級可以改從輝達這一側驗 | 改口說 CPO 延後 |
| 天孚香港上市申請文件的下一版 | 第一版 2026-04-10 遞交 | 前五大供應商表 | 出現總部在日本的雷射供應商,經天孚的路徑變得可能 | 前五大還是 2025 年那幾家 |
| 住友 2026 年度財報與問答摘要 | 去年同期 2026-05-12、2026-06-10 | 試出貨有沒有發生;光與電子元件全年營收 | 試出貨已開始,時間的把握度往上 | 試出貨延後 |
我的判斷是:輝達的錢要到 2027 年度才會像樣地進住友,雷射這段到 2028 年度最多約占住友當年度營收目標的 2.3%,最能移動把握度的是住友下一份問答摘要裡雷射那一問。
什麼情況下這個追法會失準?
錢改走可插拔那條路時,追 CPO 這條線會漏掉。TrendForce 2025 年 12 月說輝達鎖了主要 EML 供應商的產能,它列的少數 EML 供應商裡有住友;兩句合起來只是一種可能,不代表住友被鎖,但如果輝達的量偏向可插拔,錢會經 EML 或可插拔用的連續波雷射流到住友,追法不同。
收錢一方的客戶可能是模組廠。住友講這顆雷射寫的是多家客戶,如果出貨對象是天孚這類模組廠,住友的文件寫到模組廠為止,「對方是誰」的把握度只能靠輝達這一側的名單更新來動。
帶走的檢查問題
- 同一份問答有不同語言的版本時,時點與階段的用字,哪一版比較保守?
- 付錢一方的量產公告點名誰做模組,那家模組廠的前五大供應商表裡看得到這家嗎?
📚來源與參考
第一級一手,住友電工:
- 〈Summary of Q&A from FY2025 Financial Results Briefing〉,法說 2026-05-22,文件 2026-06-10
- 〈2025年度 期末決算説明会 質疑応答要旨〉,同一場法說的日文原版,2026-06-10
- 〈2024年度決算説明会 質疑応答要旨〉,法說 2025-05-22,文件 2025-06-09
- 〈Summary of Q&A from FY2025 Interim Financial Results Briefing〉,法說 2025-11-13,文件 2025-12-10
- 〈Growth strategy for data center-related business〉,2025-11-13,第 8、10 頁
- 〈Growth strategy for data center-related business〉2024 年版,2024-11-13,第 7 頁
- 〈FY2025 Results and FY2026 Forecasts〉法說簡報,2026-05-22,第 15、21、22 頁
- 〈Mid-term Management Plan 2028〉,2026-05-12,第 15、26 頁
- 〈Consolidated Financial Results for the Fiscal Year Ended March 31, 2026〉,2025-04-01 到 2026-03-31,2026-05-12
- 〈Financial Section FY2025〉,2025 年度,附註 20、21
- 〈Consolidated Financial Results for the Three Months Ended June 30, 2026〉,2026-04-01 到 2026-06-30,2026-07-31
- 〈Supplementary Sheet for FY2025〉,2025 年度
- 〈Supplementary Sheet for the 1st Quarter of FY2026〉,2026-07-31
- 〈Fact Book FY2026 1st Quarter Result〉,2026-07-31
- IR Calendar of Events,抓取 2026-10-19
- 〈NVIDIA Announces Spectrum-X Photonics, Co-Packaged Optics Networking Switches to Scale AI Factories to Millions of GPUs〉新聞稿,2025-03-18
- 技術部落格〈A New Era in Data Center Networking with NVIDIA Silicon Photonics-based Network Switching〉,Brad Smith,2025-03-27
- 技術部落格〈How Industry Collaboration Fosters NVIDIA Co-Packaged Optics〉,Ashkan Seyedi,2025-08-26
- 〈NVIDIA Silicon Photonics〉產品頁,線上版抓取 2026-10-19,網際網路檔案館存檔 2025-03-19、2026-06-02、2026-10-12
- 部落格〈NVIDIA GTC Taipei at COMPUTEX: Live Updates on What’s Next in AI〉條目〈NVIDIA Spectrum-X Ethernet Photonics Ramps to Production〉,2026-06-01
- 規格書〈NVIDIA Spectrum SN6000 Ethernet Switch Series〉,2026 年 9 月,第 3、5 頁
- 10-K,會計年度截至 2026-01-25,申報 2026-02-25
- 10-Q,季末 2026-07-26,申報 2026-08-26,Note 10
- 跟 Lumentum、Coherent 的策略協議新聞稿,2026-03-02(另一版本)
- 〈NVIDIA and Cisco Introduce New Pluggable Optics Form Factor to Scale AI Factories〉新聞稿,2026-10-12
- 2027 會計年度第二季財報新聞稿,8-K 附件 99.1,2026-08-26
- 2027 會計年度第一季財務長評論,8-K 附件 99.2,2026-05-20
- EDGAR 全文搜尋,申報人 NVIDIA,2025-01-01 到 2026-10-19,「Sumitomo Electric」
- EDGAR 申報清單,去年同季財報 2025-11-19
- Lumentum 8-K,2026-03-02(10-K,會計年度截至 2026-06-27,2026-08-17)
- Lumentum〈Lumentum Investor Briefing at OFC 2026〉,2026-03-17,第 13 頁
- Lumentum〈Lumentum Announces Fourth Quarter and Full Fiscal Year 2026 Results〉,8-K 附件 99.1,2026-08-11
- Lumentum 財報日期公告,2026-10-05
- Coherent 8-K,2026-03-02(10-K,會計年度截至 2026-06-30,2026-08-14)
- Coherent 財報日期公告,2026-10-14,GlobeNewswire 稿
- 天孚通信〈2025年年度报告〉,2026-04-08
- 天孚通信投資者關係活動記錄表,2025-11-27(2026-04-29)
- 天孚通信香港上市申請版本〈Application Proof of Suzhou TFC Optical Communication Co., Ltd.〉,2026-04-10(遞交公告)
- Fabrinet 10-K,會計年度截至 2026-06-26,2026-08-18
- 聯亞(3081)重大訊息,2026-04-22,公開資訊觀測站
- OIF OFC 2025 互通展示說明,住友電工頁
第二級二手與轉述:
- THE ELEC〈Nvidia Unveils Next-Generation CPO Technology〉,Selye Moon,2026-10-15(韓文首發 디일렉,2026-10-14)
- JBpress〈エヌビディアのCPOパートナーに選ばれた住友電工、AI時代に存在感を示す「高出力レーザーの強み」〉,2026-10-15,只讀公開的第 1 頁
- Lumentum〈Q4 2026 Earnings Call〉第三方逐字稿,2026-08-11,stockanalysis.com 刊載
- Coherent〈Q4 2026 Earnings Call〉第三方逐字稿,2026-08-12,stockanalysis.com 刊載
- TrendForce〈AI Data Centers Ignite a Laser Shortage Wave; Nvidia’s Strategic Lock-In Reshapes the Global Laser Supply Chain, Says TrendForce〉,2025-12-08
第三級轉述與媒體
- C114 通信網〈罗博特科(全资子公司ficonTEC正与英伟达合作开发CPO技术〉,水易,2026-06-17,引述 SemiAnalysis 與輝達 Gilad Shainer)