追蹤脈絡:AI 算力兌現。
CoreWeave、Nebius 與 IREN 在 11 月公布第三季財報,三家 2026 年 7 至 9 月的營業現金流,都低於同期買設備與機房付出的現金。三家都靠外部資金擴產,我想替讀者釐清的是三件事:誰最靠借款,誰手上的現金最多,已經借到的錢能不能用。
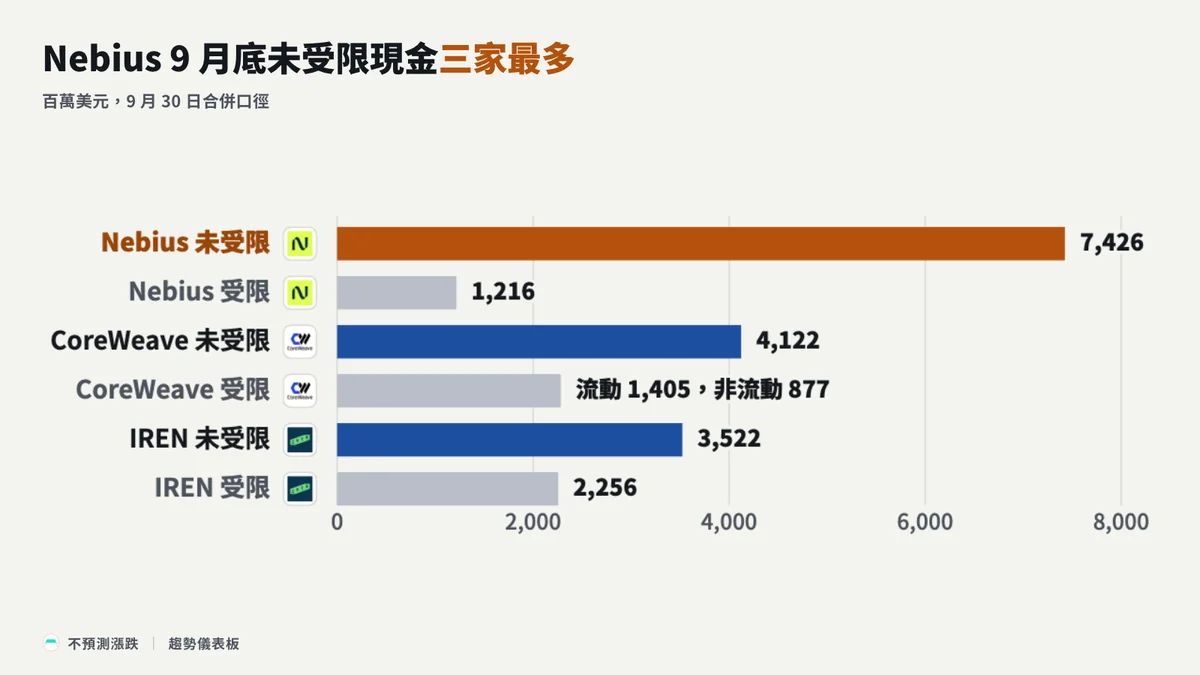
我的判斷是,期末現金最多和本季借新錢最少,是兩張不同的排名。Nebius 9 月底帳上的現金三家最多,當季仍靠可轉債與貸款接力;CoreWeave 這一季新增的外部資金集中在借款。錢穩不穩,還要看第三件事,就是已借到的錢能不能用。
因為我把三家同一段 7 至 9 月的現金流量,和同一天 9 月 30 日的期末現金放在一起比,兩張排名才分得開。CoreWeave 這一季借款淨收款 103 億美元,普通股私募淨流入是零;Nebius 9 月底的未受限現金有 74.3 億美元,當季仍收進 57.5 億美元可轉債;IREN 有一部分私募票據 9 月底已經開始計息,錢還在託管帳戶。
這個區分,在讀融資新聞時最用得上。IREN 11 月 5 日的新聞稿說,9 月底現金、已承諾的 GPU 融資與預付合計約 90 億美元,計畫已「全額籌足」。這約 90 億美元包含約當現金、受限現金、還沒提的承諾額度與已簽未收的客戶預付。「全額籌足」只指公司指定計畫自 9 月底起剩下的資本支出,仍要過融資先決條件、託管放行與可用期限,和 90 億美元可以動用的現金是兩回事。
融資是三家擴產共同要過的關,交付與驗收也各有變數;我比的是錢的來源與動用條件,不排存活順序。客戶預付是第四種錢,我另外分成已收、已簽未收與公司預期三層,不和帳上現金相加。
三家營運帶進的現金,都付不完同一季買設備的錢
三家都是自己買 GPU、出租算力的公司。營業現金流是營運本身帶進來的現金;現金購置資產是現金流量表上,當季為購置設備與機房實際付出的現金。按各自的全球合併現金流量表,單位是百萬美元:
| 2026 年 7 至 9 月,百萬美元 | CoreWeave | Nebius | IREN |
|---|---|---|---|
| 營業現金流 | 1,975 | -273 | 529 |
| 現金購置資產 | 9,441 | 7,300 | 4,824 |
| 購置資產的範圍 | 不動產廠房設備,含記成資產的自用軟體 | 不動產設備與無形資產 | 設備 2,131 加電腦硬體 2,693 |
三家購置資產的範圍不一樣,表上的數字只適合各自和自己的營業現金流比,不適合拿來排誰花得多。CoreWeave 的單季數字是前九個月減上半年得出,另外兩家用的是報表上的單季欄。
CoreWeave 財務長在法說談的第三季資本支出,是公司自己的口徑,和表上 94.41 億美元的現金購置資產是兩種定義,數字不能互換,這張表只用後者。財務長另外說明,第三季資本支出的規模,反映部分第四季的交付提前到第三季。
這個落差不必全部靠新借款補,三家期初也有現金可以動用。它說明的是,三家第三季擴產的速度都超過營運自己帶進的現金,外部資金是三家共同要接上的一段。
9 月底現金最多的是 Nebius,本季最靠借款的是 CoreWeave
接下來把第三季實收的借款與股款,和 9 月 30 日的期末存量放在一起看。未受限現金指帳上沒有被列為受限用途的現金;受限現金被限定用途,不能加進可用現金。單位同樣是百萬美元:
| 項目,百萬美元 | CoreWeave | Nebius | IREN |
|---|---|---|---|
| 7 至 9 月借款收款 | 10,301,扣費後淨額 | 定期貸款 773,總額 | 融資設施 2,360,總額 |
| 7 至 9 月可轉債收款 | 9 月 22 日本金 4,200,已含在借款淨收款 | 5,750,總額 | 本季沒有新發 |
| 7 至 9 月發股收款 | 普通股私募淨流入 0 | 出售庫藏股 1,062,總額 | 普通股 498,總額 |
| 7 至 9 月償還借款 | 2,344 | 21.5 | 25 |
| 9 月 30 日未受限現金 | 4,122 | 7,426 | 3,522 |
| 9 月 30 日受限現金 | 流動 1,405,非流動 877 | 1,216 | 2,256 |
| 9 月 30 日借款本金 | 47,505 | 16,478,附註口徑,含可轉債本金增額 | 10,041 |
| 未動用的借款額度 | 9 月底可借額度 5,653 | 10 月 17 日季後簽花旗過橋 3,500 | GPU 融資 1.0 仍有未提或未發行的部分,附交付條件;GPU 融資 2.0 另有未提額度,12 月 31 日前可提 |
CoreWeave 這一季的借款淨收款 103 億美元已扣相關費用,償還借款 23.44 億美元另列。9 月它建立了最多 3,500 萬股的市價增發計畫,也就是依市價陸續在市場上賣新股;第三季與前九個月都沒有賣股,也沒有簽遠期出售合約,9 月底帳上沒有這筆股款。
在已核對的主要募集項目裡,CoreWeave 本季新增的外部資金集中在借款,Nebius 與 IREN 都另有發股收款。
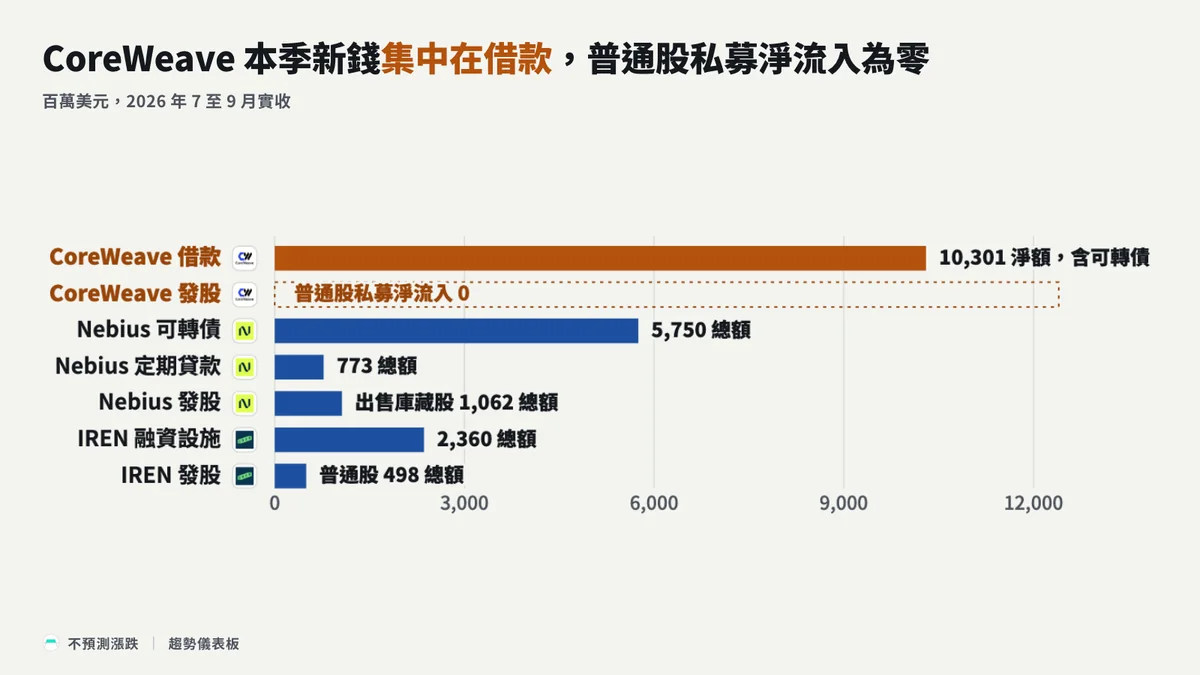
Nebius 期末現金最多,當季的錢卻主要來自借款。它第三季的營業現金流是負的,融資活動現金淨流入 74.6 億美元,其中最大的一筆是母公司 8 月發行的可轉債,也就是可以轉換成股票的公司債。
含受限現金在內,Nebius 第三季的現金淨變動是負 4.57 億美元。3 月輝達預付型認股權證的 20 億美元算在上半年,第三季這一項入款是零。
IREN 的錢分成借款與發股兩路,本季沒有新發可轉債;表上兩筆都是總收款,借款交易費與發股成本另列。它第三季的營業現金流是正的,同樣低於現金購置資產。
所以期末現金和本季的借款依賴要分開排。CoreWeave 9 月底的現金比 6 月底的 55.2 億美元少;以本季收到的借款與股款來看,新錢集中在借款,借款依賴三家最明顯;IREN 9 月底未受限現金三家最少,另有受限現金,也有一部分仍在託管帳戶的私募票據。
三家借款數字的口徑不同:CoreWeave 是扣費後淨額,Nebius 與 IREN 是發行費另列前的總收款,所以表上只看各自的組成,不拿三家的數字互相相除排名。這是本季已收款項的比較,下一季借不借得到、要借多少,要看下一份季報。
客戶預付要分成已收、已簽未收與公司預期三層
除了借款、可轉債與發股,三家也都在用客戶預付,這是報表上最難看清楚的一種錢。已查的三家第三季報表,都沒有單列 7 至 9 月的客戶預付總收款;表中的「未揭露」,都指已查的季報、財報與合約裡沒有這項數字:
| 公司 | 已收:報表與法說看得到的部分 | 已簽未收 | 公司預期 |
|---|---|---|---|
| CoreWeave | 執行長稱今年 70% 的交易已收到預付;70% 是交易筆數的比例,金額未揭露。個別客戶最高預付到合約價值 100% | 已簽合約預期未來三個月收約 90 億美元預付與押金,其中一部分與既有雲端設施重簽有關、不需新增資本支出 | 同左,9 月底與之後的到帳金額未揭露 |
| Nebius | 第三季財務報表未單列預付總收款 | 微軟原合約的九批有預付安排,2026 年 1 月 21 日增補的兩批不適用預付 | 第二季時預期 2026 年客戶預付逾 90 億美元,11 月 12 日股東信更新為承諾客戶預付 100 億美元 |
| IREN | 第三季季報未單列預付總收款 | 微軟合約每批可開票該批價值 20% 的預付,不計息,服務第 24 個月後按比例抵服務費 | 公司約 90 億美元的資金說明含已簽未收的預付,金額未拆分 |
報表裡跟預付有關的數字,是遞延收入。遞延收入是先收了錢、服務還沒提供,所以還不能認列成營收的部分。它的存量與變動如下,單位是百萬美元:
| 遞延收入,百萬美元 | CoreWeave | Nebius | IREN |
|---|---|---|---|
| 9 月 30 日存量 | 流動 2,269,非流動 7,733 | 9,409 | 2,544 |
| 7 至 9 月營業現金流裡的遞延收入調整 | 2,127 | 淨增加 3,434 | 645 |
遞延收入的變動裡有新收的錢,也有當季轉成營收的部分,還有改列到別的科目的部分,所以不能當成預付實收。它也已經算在營業現金流裡,不能再加一次。CoreWeave 第三季就把期初遞延收入的一部分,因為合約變成可取消,改列成客戶負債;這筆改列不帶來新增現金。
三層的錢要分開追:已收的已經進了帳上現金,已簽未收的要看什麼時候交付與開票,公司預期的要看下一份報表有沒有兌現。
預付也附條件。Nebius 與 IREN 跟微軟的合約都寫明,交付或驗收逾期到約定條件時,微軟可以終止該批,公司要退還該批已付的預付。Nebius 的退款,會先扣掉該批已付的延遲損害賠償。這是合約裡逐批的終止機制,不代表第三季已經發生退款。
舊 GPU 能撐起多少借款,三家目前的揭露都推算不出來
舊 GPU 值多少,牽動兩件事:帳上折舊的快慢,以及這批設備還能撐起多少借款。三家揭露的是不同的東西,放在同一張表比:
| 公司 | 折舊年限 | 殘值假設 | 舊卡續租 | GPU 抵押借款 |
|---|---|---|---|---|
| CoreWeave | 第二、三季季報都沒有揭露各代 GPU 的年限 | 同兩份季報未揭露 | 公司簡報的單一客戶案例:A100 續約到 2029 年,三年約價格與一般一年約相當,客戶與絕對價格未揭露 | 以客戶長約、相關 GPU、廠房設備與機房租約擔保;部分子公司的資產擔保借款,只能用來償還該子公司的義務 |
| Nebius | 伺服器與網路設備自 2026 年 1 月 1 日起由四年改五年,第三季折舊因此少 4,310 萬美元 | 第三季財務報表未揭露 | 第三季財務報表未揭露具名舊卡的續租價與期限 | 子公司定期貸款以借款人幾乎全部資產與股權擔保,GPU 抵押成數未揭露 |
| IREN | 高效能運算硬體一般估計五年,殘值、年限與方法每個報導日檢視 | 年報未揭露特定 H100 殘值比例 | 季後新簽的 H100 合約價格是原 H100 合約的兩倍,絕對價格與期間未揭露 | 9 月 30 日抵押的 GPU 與相關設施帳面淨額,以百萬美元計是 4,769;可借金額取兩者較低:專案成本的 95%,或償債覆蓋率容許的本金 |
這三種證據各自回答一個問題。續租個案說明特定舊卡仍簽得到合約。會計年限決定帳上折舊的快慢,Nebius 延長年限讓第三季折舊少了 4,310 萬美元,現金沒有因此增加。IREN 的可借金額,按專案成本與償債覆蓋率訂,償債覆蓋率看的是專案現金流付不付得起本息,不按二手 GPU 的市價鑑價。
整個機隊的殘值與可再借的金額,三家目前的揭露都推算不出來。CoreWeave 的季報也在風險因素裡承認,元件與 GPU 的可用年限估計可能出錯,既有設施可能無法延用到原合約期之後。
CoreWeave:新錢集中在借款,2027 年要還 109.74 億美元本金
擴產需要外部資金這個共同變數,落到 CoreWeave 身上,是一家主要用借款接力的公司。9 月底借款本金合計 475 億美元;以 9 月底的餘額編列,2026 年剩下的三個月要還 24.3 億美元,2027 年要還 109.74 億美元。
延伸追蹤
免責聲明
本文為投資研究與資訊揭露,依公司申報、財報與法說整理,不構成任何投資建議。文中提及的個股僅供產業分析,投資有風險,請自行判斷。
本報告為不預測漲跌研究團隊基於公開資料整理之研究內容,不構成投資建議。CRWV 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 CRWV 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。