追蹤脈絡:Amazon 資本支出流向 · Meta 資本支出流向;數據對照:Amazon 資本支出季度數據 · Meta 資本支出季度數據。
2026 年 11 月 4 日,高通(QCOM)申報年報,替 9 月發給亞馬遜、可用約定價格買進最多 2,500 萬股高通股票的認股權,補上發行時估價,合計約 18 億美元。同類安排還有 AAOI、Generac 給亞馬遜,以及 AMD 給 OpenAI 與 Meta 的認股權。這篇要分清楚,新聞裡高通的 600 億美元與 AMD 的 6GW 算不算客戶已經下的訂單,以及誰讓得最多。
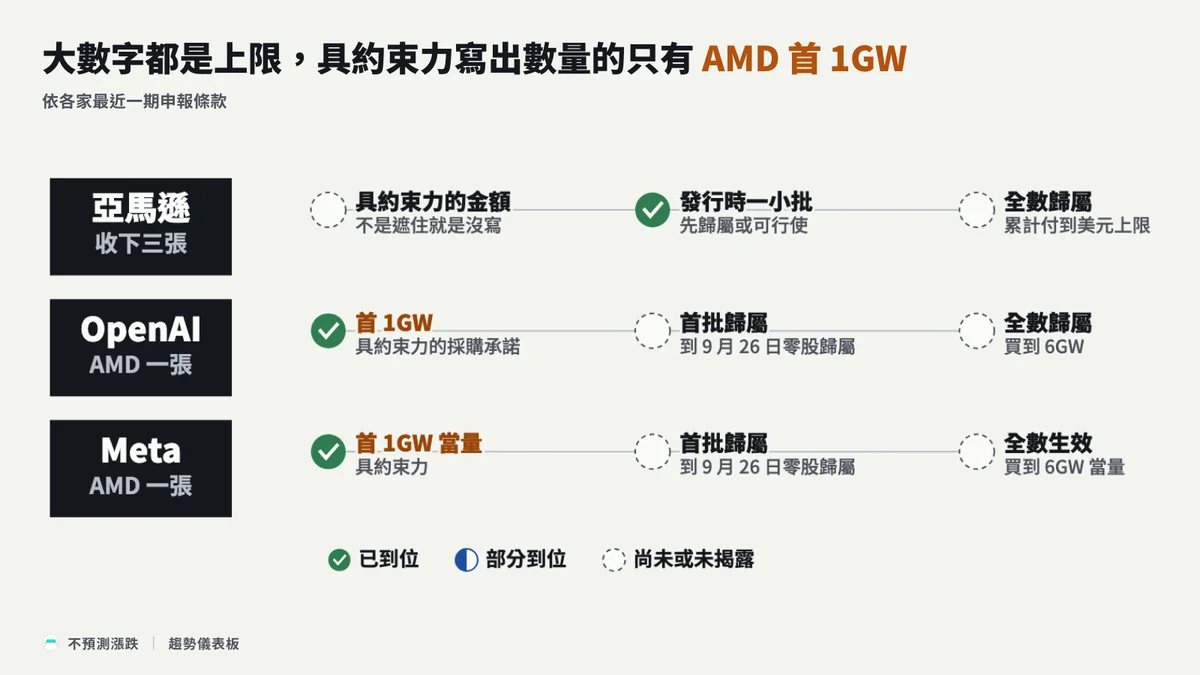
我判斷這些大數字都是上限:客戶付到或部署到這個量,認股權才會全部歸屬給客戶。五組裡寫明數量又具約束力,也就是客戶已經答應要買的採購,只有 AMD 兩家客戶各自的首 1GW。誰讓得最多要先選尺,以稀釋計 AMD 單張 9.756% 最重,以每一美元上限讓出的價值計高通約 3.0% 最高。
我把五組的申報條款並排:高通、AAOI、Generac 都把全數歸屬寫成亞馬遜累計付款或採購的美元上限,AMD 的季報把 6GW 寫成客戶打算部署的上限。因為亞馬遜那三組具約束力的部分,金額不是遮住就是沒寫,寫得出數量的只剩 AMD 的首 1GW。讓利的兩種排序,是我拿上限股數對流通股、發行時估價對美元上限算的。
看到認股權公告,先把數字分進三欄
這類公告的數字可以分進三欄,各回答一個問題:上限,回答客戶買到多少會讓認股權全數歸屬;初始批次,回答客戶已經答應買多少;營收扣減,回答讓利有多少已經從營收扣下。高通這一組同時有發行時的公告與年報,適合先拿來看這類安排怎麼運作。
2026 年 9 月 3 日,高通發給亞馬遜旗下關係企業一份認股權,最多可買 2,500 萬股高通股票,約定買價每股 161.26 美元。股票分批歸屬,條件繫在三件事:簽署商業安排、下具約束力的採購單,以及亞馬遜實際向高通採購,付款最多算到 600 億美元。發行當下,3,750,000 股依亞馬遜的初始採購承諾先行歸屬。
600 億美元因此是上限:亞馬遜付到這個金額,2,500 萬股才全數歸屬。它既不保證亞馬遜至少買多少,也還沒有變成高通的營收。具約束力的是那筆初始採購承諾,而承諾的金額,公告與年報都沒有寫。
11 月 4 日的年報補上發行時估價:以選擇權評價模型估得每股 71.57 美元,全張合計約 18 億美元。年報也寫,截至 2026 年 9 月 27 日,2,500 萬股都沒有行使;發行時歸屬的約 400 萬股,是 3,750,000 股的約數,股數沒有增加。
這份估價會透過營收扣減落到財報上。高通認列對亞馬遜的營收時,同步按比例從營收扣掉一部分認股權價值,這就是營收扣減;全張約 18 億美元會攤在整個歸屬期間。2026 財年扣了多少,年報沒有單列。股東權益表另列的 2.68 億美元客戶認股權,也不是營收扣減。
| 公告或申報裡的數字 | 在條款裡代表什麼 | 下一份申報看哪一欄 |
|---|---|---|
| 600 億美元付款 | 2,500 萬股全數歸屬的付款上限 | 累計歸屬股數 |
| 發行時歸屬 3,750,000 股 | 對應初始採購承諾 | 初始承諾金額 |
| 每股 71.57 美元、約 18 億美元 | 全張發行時估價,隨相關營收攤成營收扣減 | 當期營收扣減金額 |
其餘四組也能照這三欄排,差別在上限怎麼定義、具約束力的部分寫到多細,以及營收扣減的金額揭露到哪一步。
五組的大數字都落在上限一欄,具約束力又寫出數量的只有 AMD 的首 1GW
照這三欄把五組排開,公告裡最大的那個數字,在每一組都是認股權全數歸屬的條件。
| 組別 | 公告的大數字 | 上限怎麼算 | 發行時歸屬或可行使 | 具約束力的部分 |
|---|---|---|---|---|
| 高通→亞馬遜 | 600 億美元 | 付款上限,按實際採購分批歸屬 | 3,750,000 股歸屬 | 初始採購承諾,無金額 |
| AAOI→亞馬遜 | 40 億美元 | 十年內累計採購 | 1,324,233 股可行使 | 未揭露最低承諾 |
| Generac→亞馬遜 | 80 億美元 | 七年內扣除抵減項後的累計付款上限 | 307,954 股歸屬 | 亞馬遜已下的最低採購,金額遮蔽 |
| AMD→OpenAI | 6GW | 認股權全數歸屬條件 | 到 9 月 26 日零股歸屬 | 首 1GW |
| AMD→Meta | 6GW 當量 | 認股權全數生效條件 | 到 9 月 26 日零股歸屬 | 首 1GW 當量 |
三個美元上限可以並列看規模,口徑卻各不相同。高通的 600 億是付款上限。AAOI 的 40 億,季報寫的是亞馬遜十年內累計採購 AAOI 產品的金額;原始的認股權文件則用 AAOI 實際收到的累計付款來算。
Generac 的 80 億,是亞馬遜七年內為資料中心備用發電機支付的累計付款上限,計算前要扣掉稅、運費、第三方費用、退款、罰款、取消訂單與爭議帳單。三種算法放在同一張表上可以看大小,排名就得各自看定義。
AMD 的兩組沒有美元。OpenAI 對首 1GW 有具約束力的採購承諾,買到 6GW 認股權才全數歸屬。Meta 那張寫的是首 1GW 當量具約束力,Meta、關係企業或授權第三方買到 6GW 當量,認股權才全數生效。
AMD 第一季季報寫 Meta 同意部署最多 6GW,第二季改寫成兩家客戶各自打算部署最多 6GW。6GW 因此是部署意向的上限,也是認股權全數歸屬的條件;申報沒有對應的美元金額,和三家的美元上限放不到同一把尺上。
上限之外,寫出具體數量的只有兩處。一處是 AMD 兩家客戶各自的首 1GW。另一處是 Generac 自估 2027 與 2028 年初始備用發電機交付合計 24 億美元,屬於公司預期,還沒有交貨。
亞馬遜那三組,表上具約束力那一欄都沒有金額;具約束力的採購量,要從初始承諾與最低採購去找。
亞馬遜三張的成本固定,AMD 兩張跟著股價重算
照目前申報寫出的條款,我把五組分成兩類。分法看兩件事:歸屬由什麼觸發,以及認股權的成本記下之後固定不動,還是每期重新估價。
| 分類 | 組別 | 約定買價 | 歸屬觸發 | 帳上怎麼記 |
|---|---|---|---|---|
| 美元付款歸屬 | 高通、AAOI、Generac 對亞馬遜 | 161.26、23.7、200.9 美元 | 亞馬遜累計付款,發行時先歸屬一批 | 記在股東權益,成本固定在發行時估價,隨營收攤成營收扣減 |
| GW 與股價門檻歸屬 | AMD 對 OpenAI、Meta | 0.01 美元 | 首 1GW 交付或出貨,全數到 6GW,另有股價門檻 | 記成負債,每期重新估價、列業外;發行時估價隨相關營收攤成營收扣減 |
第一類是亞馬遜收下的三張。上限都以亞馬遜的美元付款或採購累計計算,發行時先歸屬或可行使一小批。其餘股數,AAOI 與 Generac 看亞馬遜累計付到或買到多少,高通另把商業安排與具約束力採購單列為歸屬條件。AAOI 與 Generac 還有加速條款:公司被收購或股票重分類時,未歸屬的部分會一次歸屬。
三張都記在股東權益,成本用發行時估價固定:AAOI 每股 12.64 美元,Generac 每股 66.40 美元、全張 1.12463 億美元,高通每股 71.57 美元。這些價值估定之後就不再變動,隨商品或服務移轉、相關營收認列,逐步攤成營收扣減。
同一個模板也出現在五組以外的亞馬遜案例。3M 10 月給亞馬遜的認股權,85% 依亞馬遜七年內累計付款 60 億美元歸屬,原文沒有採購承諾或最低量的字樣。Credo 更早給亞馬遜最多 410 萬股,付款上限 2.01 億美元,已經走完全程。
第二類是 AMD 的兩張,約定買價都是每股 0.01 美元,客戶行使時幾乎不用付錢。歸屬看兩條線。一條是部署量,首批在首 1GW 交付或出貨後歸屬,全數要到 6GW。另一條是股價,門檻逐級上升,最高每股 600 美元,OpenAI 那張另有相對市場指數的表現門檻。每一批歸屬之後,客戶還要達成技術與商業條件才能行使。
AMD 的會計也自成一類。它同樣把發行時估價隨相關客戶營收按比例列成營收扣減,這一點和第一類相同。差別在 AMD 把認股權記成負債,每期重新估價,發行之後的價值變動列在業外,和營收扣減分開。第三季這筆重估損失是 10.97 億美元。
分類直接決定讓利怎麼比。第一類的成本在發行時就固定,可以拿發行時估價去比美元上限;第二類沒有美元上限,成本又跟著 AMD 股價變動,放不進同一個比例排名。
誰讓得最多,要看用哪一把尺
讓利可以用三把尺量:認股權全數歸屬時新增的股數占流通股多少,發行時估價占美元上限多少,以及已經從營收扣下的金額。五組都量得到的只有第一把,三把尺排出來的先後也不一樣。下表兩個比例都是我用申報數字推算的。
延伸追蹤
免責聲明
本文為投資研究與資訊揭露,不構成任何投資建議;文中提及的個股僅供產業分析參考,不代表買賣推薦。投資有風險,讀者應自行判斷並承擔決策結果。
本報告為不預測漲跌研究團隊基於公開資料整理之研究內容,不構成投資建議。QCOM 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 QCOM 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。