追蹤脈絡:Amazon 資本支出流向;數據對照:Amazon 資本支出季度數據。
亞馬遜 2026 年 10 月 29 日公布第三季財報,近十二個月自由現金流擴大到負 424 億美元。近十二個月是最近四季加總,自由現金流是本業收進來的現金扣掉資本支出後剩下的錢。這篇要追的是,這個負數來自本業收得少,還是錢花得快,以及先付出去的錢靠什麼補上。
我判斷缺口出在資本支出跑得比營業現金流快,營業現金流本身仍在成長。這些錢對應約 5,780 億美元已簽下、還沒認列的訂單,要分很多年才收得回來;2026 年的時間差由無擔保票據與定期貸款補上,2027 年起,亞馬遜多一項最高約 800 億美元、用所購資產作擔保的借款額度。
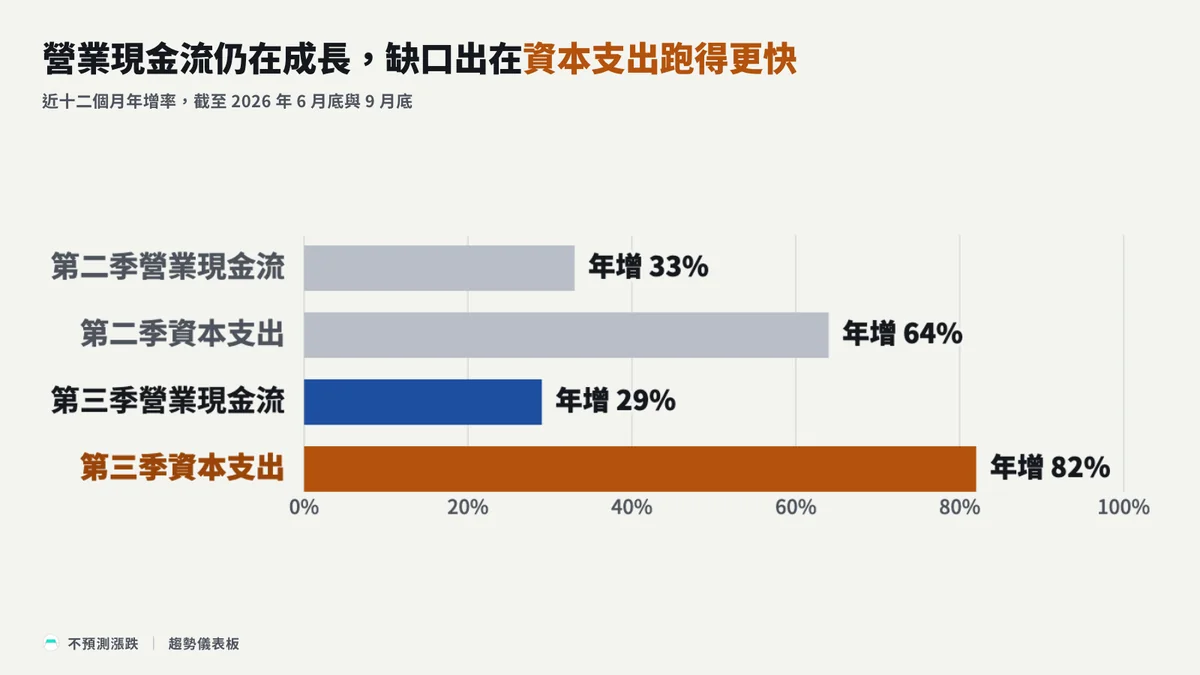
同期營業現金流年增 29%,資本支出年增 82%,第二季時還是 33% 對 64%;因為資本支出長得比營業現金流快,而且差距在第三季拉大,問題出在花錢的速度。借款這一端,我把亞馬遜第三季季報和 2025 年年報、今年前兩季季報放在一起看:這項有擔保額度到第三季才第一次出現,動用期間從 2027 年第一季開始,正好落在亞馬遜說資本支出會明顯增加的 2027 年。
這項額度實際用了多少,要等 2027 年第一季的季報才看得到。在那之前,先把訂單、資本支出、現金流與借款四件事接起來。
AWS 年增 39.3%:比去年加速,比上一季多賣的金額變少
AWS 第三季營收約 460 億美元,去年同季約 330 億,年增 39.3%。排除匯率是 39%,第二季兩種算法都是 37%,同一口徑相比,年增率確實加速。執行長在財報當天說,這是連續第六季加速、近五年最快。
| AWS | 2026 第二季 | 2026 第三季 |
|---|---|---|
| 營收 | 422 億美元 | 460 億美元 |
| 年增率 | 37% | 39.3% |
| 排除匯率年增率 | 37% | 39% |
年增率往上,比上一季多賣的金額卻往下。年增率拿去年同季當基準;季增金額看的是這一季比上一季實際多賣多少。第三季比第二季多賣約 38 億美元,少於第二季比第一季多賣的金額,季增的動能沒有跟著年增率一起加速。獲利也是同一個方向:第三季營業利益約 178 億美元,營業利益率比第二季低。
所以這一季的 AWS 要分兩層看:和去年比在加速,和上一季比增加得較少。營收接下來能長多快,要看已簽下的訂單多快轉成實際用量。
已簽下約 5,780 億美元的訂單:平均年限拉長,主要來自 OpenAI 與 Anthropic 兩筆長約
亞馬遜在季報裡列出已簽約、還沒認列成營收的客戶承諾,會計上叫剩餘履約義務;執行長在法說會稱為積壓訂單,兩者是同一個數字,下面都叫積壓訂單。它只算原始期限超過一年的合約,主要屬 AWS。9 月底約 5,780 億美元,比 6 月底多約 820 億,一年前約 2,000 億。執行長形容這批訂單年增三位數、分散良好。
金額之外,季報也揭露這批訂單的加權平均剩餘年限。同一份季報點名的承諾只有兩筆:第一季 OpenAI 在原本 380 億美元的多年承諾上再加 1,000 億,為期 8 年;第二季 Anthropic 擴約逾 1,000 億,為期 10 年。
| 截至 | 積壓訂單 | 平均剩餘年限 | 季報點名的擴約 |
|---|---|---|---|
| 2025 年 9 月底 | 約 2,000 億美元 | 3.8 年 | 比較基準 |
| 2026 年 6 月底 | 約 4,960 億美元 | 6.4 年 | 第一季 OpenAI 8 年,第二季 Anthropic 10 年 |
| 2026 年 9 月底 | 約 5,780 億美元 | 6.1 年 | 沒有新增 |
年限從 3.8 年拉長到 6.4 年的那三季,正好是 8 年與 10 年兩筆擴約入帳的期間。第三季積壓訂單再多約 820 億,季報沒有新增點名的承諾,年限回落到 6.1 年。依這個時間對照,撐起長年限的主要是這兩家 AI 模型公司。執行長說訂單分散良好;就年限這一面看,長尾落在這兩筆長約。新增的 820 億來自哪些客戶、期限多長,季報沒有拆。
Anthropic 那一筆可以拿付款方的文件對照。Anthropic 公開的上市申請文件寫,2026 年 4 月與亞馬遜簽約,2026 年 5 月到 2036 年 4 月之間不論實際用量,至少支出 1,100 億美元,用量不足要補差額。亞馬遜這一邊寫的是擴約逾 1,000 億、為期 10 年。兩份文件各寫一端,兩個數字不能相加。亞馬遜另寫,積壓訂單認列多少、什麼時候認列,由客戶用量與公司履約決定,可能延伸超過原合約期間。兩邊放在一起,這一筆的總額有付款方保底,變數在認列的節奏與 Anthropic 的履約能力。
訂單的錢要分很多年進來,其中拉長年限的那一段,跟著兩家 AI 模型公司的用量走;資本支出卻是現在就付。這個時間差,會出現在後面的現金流量表上。
2026 年資本支出維持約 2,200 億美元,2027 年寫明會明顯增加
付錢這一端,亞馬遜在第三季財報仍預期 2026 年現金資本支出約 2,200 億美元。季報另寫一句,2027 年現金資本支出會明顯增加,主要來自技術基礎設施投資,沒有給金額。執行長在法說會開場也說,2026 年的支出多數用在 AWS,2027 年會花得明顯更多。
2,200 億這個數字,最早是執行長在第二季法說會提出:今年稍早講的是約 2,000 億,記憶體成本上升把數字推到約 2,200 億,即使如此 2026 年的產能仍不夠滿足全部需求。到了第三季,2,200 億寫進財報與季報,這一季沒有再上調。
這裡說的資本支出,是購買不動產及設備的現金,扣掉處分與獎勵收入;亞馬遜計算自由現金流,用的也是這個數字。第三季花了 759 億美元,去年同季是 342 億。財務長在法說會說,第三季這筆錢主要和 AWS 與 AI 有關,是為了支應強勁的客戶需求。被問到 2027、2028 年時,執行長說所需的資本支出很可觀,也說亞馬遜可以支應這個計畫,沒有給金額,也沒有說用哪一種資金。
自由現金流負 424 億美元:第二季已轉負,第三季擴大
把訂單與資本支出接回現金流量表,先看什麼時候轉負。亞馬遜定義的自由現金流,是營業現金流減掉資本支出。用近十二個月計,2025 年 9 月底是正 148 億美元,2026 年 3 月底還有正 12 億,6 月底轉為負 76 億,9 月底擴大到負 424 億。轉負發生在第二季,第三季是擴大。
延伸追蹤
免責聲明
本文為投資研究與資訊揭露,不構成任何投資建議或買賣推薦。文中提及的個股僅供產業與財報分析使用。投資有風險,請依自身情況獨立判斷,財報與指引數字請以公司最新揭露為準。
本報告為 Trend Core 研究團隊基於公開資料整理之研究內容,不構成投資建議。AMZN 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 AMZN 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。