追蹤脈絡:Oracle 資本支出與 OCI 合約 · 微軟資本支出流向 · Google 資本支出流向 · Meta 資本支出流向;數據對照:Oracle 資本支出與 RPO 季度數據 · 微軟資本支出季度數據 · Google 資本支出季度數據 · Meta 資本支出季度數據。
甲骨文(ORCL)2026 年 11 月 2 日同一天定價 100 億美元新債與約 100 億美元普通股,新債要付的利息比它 2 月那次貴了不少。我要追的是,這是整個公司債市場與 AI 族群一起變貴,還是只有甲骨文被多收錢,又多收了多少。
我的判斷是,信用市場正在逐家挑 AI 借款人加價,看的是誰的資金缺口大、得一直對外籌錢;甲骨文是這幾家投資級借款人裡被加得最多的一家。微軟、Alphabet 這些高評等公司借錢仍便宜,但 2 月以來也在小幅變貴。
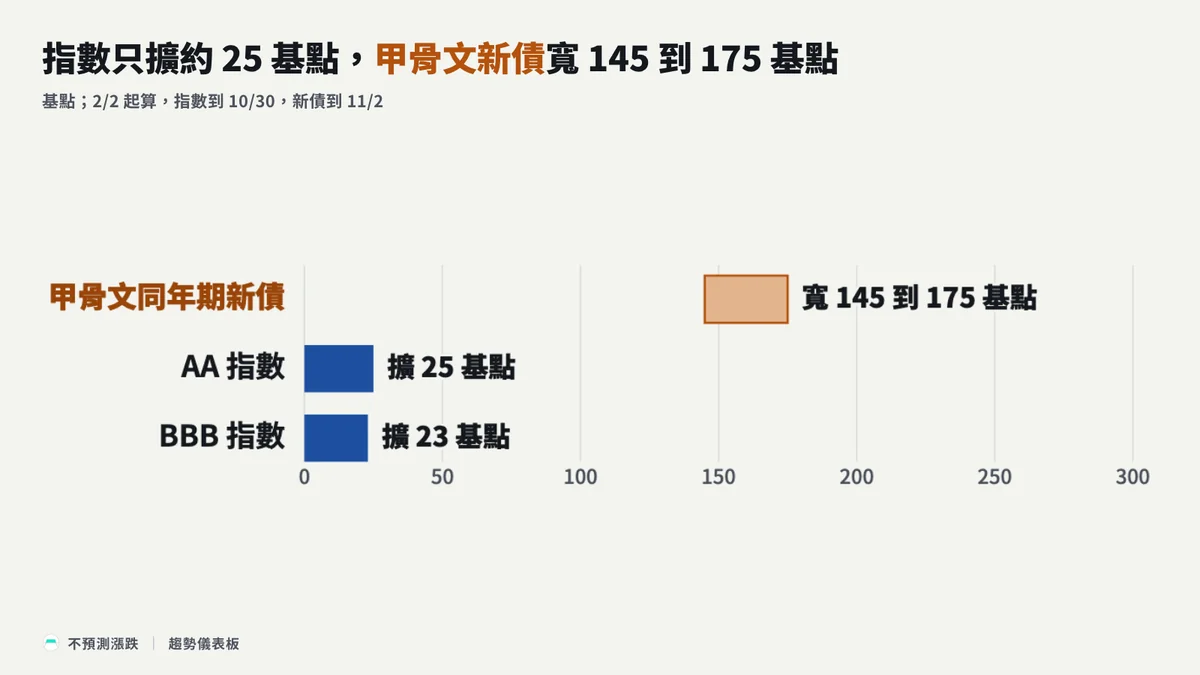
我把甲骨文 2 月與 11 月兩次發債的條件對照:同樣年期的利差,也就是新債殖利率比美國公債多出的部分,11 月寬了 145 到 175 基點。同一段時間,AA 與 BBB 公司債指數只各擴約 25 基點;同樣 2033 年到期,微軟 10 月 29 日的新債只加 55 基點。因為市場整體只動了約 25 基點,甲骨文多出的那一大段落在它自己身上。
這個比法的重點,是讓同一家公司跟自己比,再拿同期的指數當對照組,就分得出加價是整個市場都有,還是落在這家公司身上。
加價為什麼落在甲骨文,能對回財報的是資金缺口。甲骨文 FY2026 的自由現金流是負 237 億美元;2 月它還預期 2026 曆年不再發債,到 11 月這兩筆定價後,全年股債已籌約 700 億美元,比 2 月計畫的 450 億到 500 億多。不過,同一家公司身上還疊著 S&P 7 月的降評與對 OpenAI 的大筆曝險,價格上分不出這幾項各占多少。
整個投資級公司債都在變寬,但沒有按評等拉開
先看整個市場有沒有一起變貴。這裡用的是 ICE BofA 公司債指數的利差,也就是一整批公司債相對美國公債的平均加價,涵蓋各種年期;數字愈大,投資人要的補償愈高。把 AA 級與 BBB 級兩個指數放在一起,就看得出市場有沒有按評等收緊。表中前兩欄的單位是百分點,一個百分點等於一百基點。
| ICE BofA 子指數 | 2026-02-02 | 2026-10-30 | 變化 |
|---|---|---|---|
| AA 級 | 0.45 個百分點 | 0.70 個百分點 | 擴 25 基點 |
| BBB 級 | 0.93 個百分點 | 1.16 個百分點 | 擴 23 基點 |
| BBB 減 AA | 0.48 個百分點 | 0.46 個百分點 | 縮 2 基點 |
兩個指數幾乎平行擴大。市場若按評等收緊,BBB 會擴得比 AA 多、兩者差距拉大;實際上差距縮小 2 基點。10 月 30 日全體投資級指數是 0.94 個百分點,投資級公司債整體在變寬,但各評等一起移動,幅度以幾十基點計。
這組比較只到投資級為止。評等落到投資級以下,面對的是另一個價格區間:10 月 30 日高收益指數是 3.44 個百分點,BBB 指數是 1.16 個百分點。甲骨文在 S&P 的評等是 BBB-,正好在投資級的最後一階。
指數看不出加價落在哪裡,要往下一層看 AI 發債的那幾家。IMF 10 月《全球金融穩定報告》寫,Alphabet、亞馬遜、Meta、微軟與甲骨文這五家超大型雲端業者的信用利差,4 月以來比整體投資級指數多擴約 30 基點。這五家發得也多,2026 年至今的發債占投資級公司債發行近 10%,2024 年只有 0.5%。
國際清算銀行 9 月的季報也寫,投資人面對超大型雲端業者大量發債,看來變得更挑剔,要求更高的風險補償。它也看到這幾家與半導體公司的信用違約交換上升,標普指數其他成分股持平;信用違約交換是買保護、防公司違約要付的價格,跟新債利差是兩種工具。
IMF 認為,這段多擴的利差,反映投資人對獲利能否持續的疑慮升高;國際清算銀行 3 月則同時點出發債量大與專案回收的不確定。發債量有多大,高盛信用策略主管 8 月估計,2026 年超大型雲端業者約三分之一的資本支出靠借錢,全年直接發債約 2,500 億美元,不含專案融資。
所以 2026 年的加價分兩層:AI 發債這群公司整體多付一點,群組裡資金缺口大、要一直對外籌錢的公司多付很多;AA 與 BBB 這一層,指數沒有分出差別。五家的群組數字含甲骨文,看不出各家各擴多少,要回到各家自己的新債條件。
另外,指數利差是各種年期的平均,單一新債對的是單一年期的公債,兩者不能直接相減,後面只把它們並列。
借款人之間拉開差距,上半年就開始了
這種挑借款人的現象,10 月之前就看得到。依時間排:
| 時間 | 發生的事 |
|---|---|
| 2025 年 9 月到 2026 年 2 月 | 甲骨文兩次新債同年期相比,約 10 年以上各檔利差擴 40 到 58 基點 |
| 2026 年 3 月 | 國際清算銀行季報:超大型雲端業者的信用違約交換上升,評等較低者更明顯 |
| 2026 年 4 月 30 日 | Meta 250 億美元新債,媒體報導訂單高峰 960 億美元,低於 2025 年 10 月那筆的 1,250 億,幾乎各年期利差都比上次寬 |
| 2026 年 7 月 | 亞馬遜 250 億美元新債,Bloomberg 引知情人士稱最終訂單約 1.6 倍,今年美國投資級新債平均約四倍 |
| 2026 年 7 月到 8 月 | Meta 特別委員會的財務顧問兩次報告超大型雲端業者的債市條件變差 |
| 2026 年 9 月 | 國際清算銀行季報:投資人面對超大型雲端業者大量發債,看來更挑剔 |
| 2026 年 10 月 | CoreWeave、甲骨文與 Meta 的五年期信用違約交換都跳到高點,Meta 10 月 22 日的 115 基點創紀錄 |
10 月那一列的讀值來自不同報導與資料商,只看方向,彼此不相減。
上半年,指數反而平靜。全體投資級指數 6 月 8 日是 0.75 個百分點,到 10 月 26 日才升到 0.90;指數的變寬多半發生在 6 月之後,甲骨文與 Meta 新債條件變差在那之前就出現了。指數平靜、個別公司先拉開,這個先後順序本身就是市場在挑借款人的跡象。
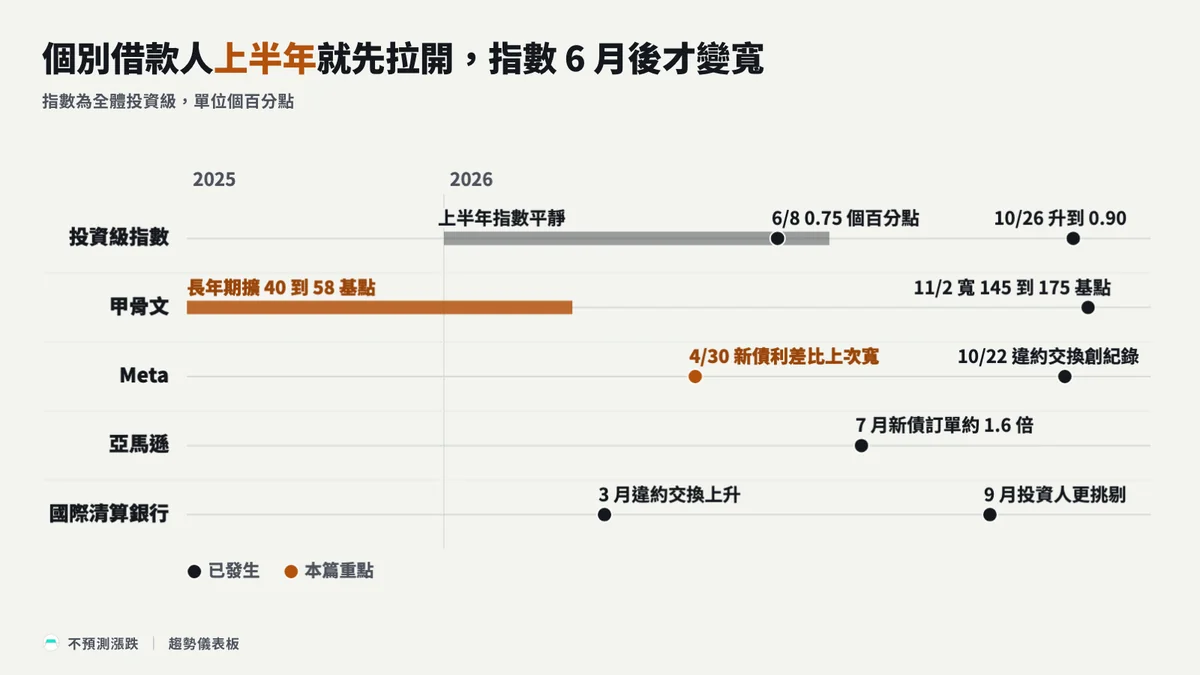
我把起點放在上半年,10 月是分化集中顯形的月份:信用違約交換跳到新高,幾件事擠在一起出現。若把 10 月當起點,會低估這段分化持續的時間,也會把甲骨文 11 月條件變差全算到 10 月的市場情緒上。
甲骨文跟自己比:同樣年期,11 月比 2 月多付 145 到 175 基點
最乾淨的比較,是同一家公司跟自己比。甲骨文 2026 年 2 月 2 日與 11 月 2 日發的都是優先無擔保票據,也就是沒有抵押品的一般公司債,兩份條件書逐檔列出票息與利差。同年期相比,11 月的利差寬 145 到 175 基點;到期殖利率高 211 到 250 基點,其中 46 到 102 基點來自美國公債殖利率本身上升,其餘是利差擴大。
延伸追蹤
- Oracle 資本支出與 OCI 合約
- 微軟資本支出流向
- Google 資本支出流向
- Meta 資本支出流向
- Oracle 資本支出與 RPO 季度數據
- 微軟資本支出季度數據
- Google 資本支出季度數據
- Meta 資本支出季度數據
- 甲骨文(ORCL)
- 微軟(MSFT)
- Google(GOOGL)
- Meta(META)
- 亞馬遜(AMZN)
- CoreWeave(CRWV)
- 亞馬遜 2026 第三季:AWS 年增 39.3%,資本支出把近十二個月自由現金流拉到負 424 億美元,2027 年起多一項約 800 億美元有擔保借款額度
- 四大巨頭第三季資本支出的資金來源:微軟靠現金流與租約,亞馬遜補缺口全靠發債,Alphabet 以債為主,Meta 轉向發股
免責聲明
本文為投資研究與資訊揭露,不構成任何投資建議或買賣推薦。文中提及的個股僅供產業與信用分析使用。投資有風險,請依自身情況獨立判斷,發行條件與評等請以公司與評等機構最新揭露為準。
本報告為不預測漲跌研究團隊基於公開資料整理之研究內容,不構成投資建議。ORCL 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 ORCL 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。