追蹤脈絡:微軟資本支出流向 · Google 資本支出流向 · Amazon 資本支出流向 · Meta 資本支出流向;數據對照:微軟資本支出季度數據 · Google 資本支出季度數據 · Amazon 資本支出季度數據 · Meta 資本支出季度數據。
截至 2026 年 11 月 2 日,微軟、亞馬遜、Alphabet、Meta 四大巨頭都已交出 2026 年 7 到 9 月這一季的財報、季報與法說,Meta 並在 10 月改發優先股與遠期普通股。這篇要追的是,四家花在資料中心與設備上的資本支出,錢各從哪裡來:本業賺的現金、發債、發股票,還是租約;融資變貴之後,有沒有誰因此削減支出。
我的判斷是,這一季只有微軟的資本支出還在營業現金流,也就是本業賺進的現金以內,而且它有一部分容量用租約取得,沒有算進資本支出。另外三家都超過營業現金流:亞馬遜補缺口全靠發債,Alphabet 以債為主、6 月另有股權募資,Meta 在 10 月改發優先股與遠期普通股。四家都沒有因融資成本削減資本支出,也都沒有給出回本年份。
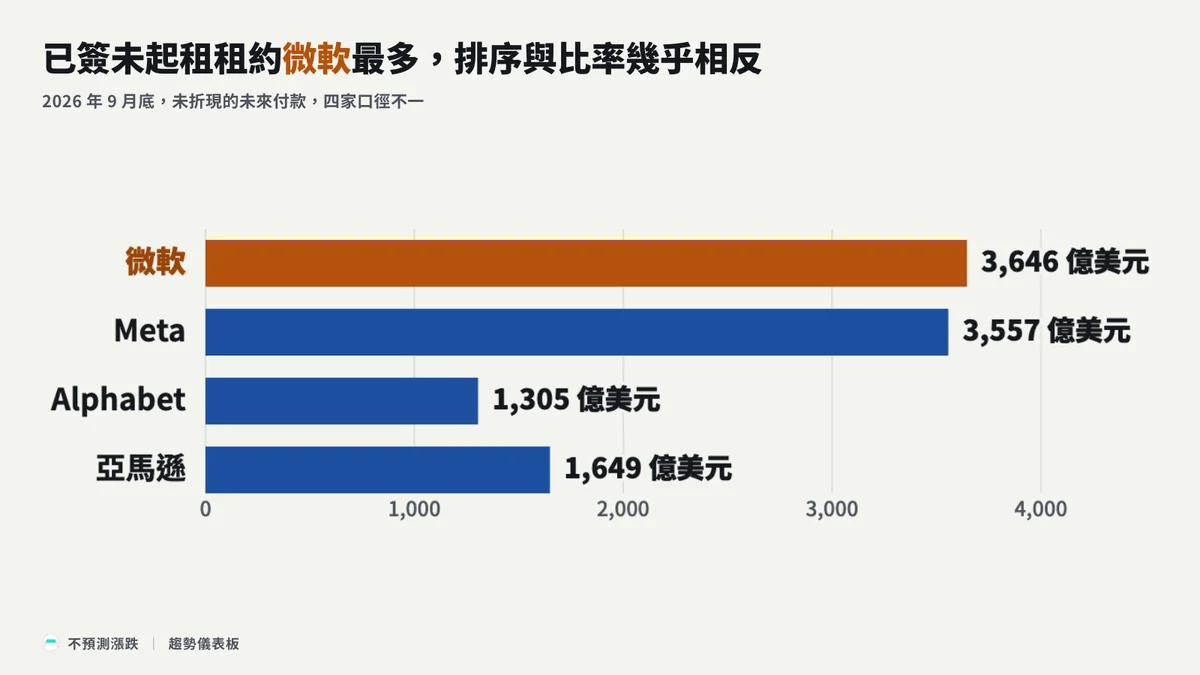
我把四家同一季的現金流量表並排,用資本支出除以營業現金流排序,微軟的比率 0.679 最低,亞馬遜 1.821 最高。再把 9 月底已簽約、尚未起租的租約擺在旁邊,排序幾乎反過來,微軟 3,646 億美元最多。微軟能排在最前面,主要因為現金流夠,也有一部分是因為容量放在租約上。發債的代價,我拿新債跟同一天的公司債指數比:巨頭的新債比 AA 級指數貴,和投資級平均大致相當。
只看現金流微軟最像自己出錢,把未起租租約擺進來,排序幾乎反過來
先看四家同一季花了多少、本業賺進多少。比率是我用同一期現金流量表算的:購置不動產與設備,也就是資本支出,除以營業現金流。自由現金流用公司自己公布的數字,大致是營業現金流扣掉資本支出後剩下的錢。
| 公司 | 單季資本支出 | 單季營業現金流 | 比率 | 公司公布的自由現金流 | 9 月底已簽未起租租約 |
|---|---|---|---|---|---|
| 微軟 | 394 億美元 | 580 億美元 | 0.679 | 單季 186 億美元 | 3,646 億美元 |
| Meta | 339 億美元 | 328 億美元 | 1.035 | 單季負 21 億美元 | 3,557 億美元 |
| Alphabet | 514 億美元 | 423 億美元 | 1.214 | 單季負 91 億美元 | 1,305 億美元 |
| 亞馬遜 | 759 億美元 | 424 億美元 | 1.821 | 近十二個月負 424 億美元 | 1,649 億美元 |
期間都是 2026 年 7 到 9 月;微軟的會計年度跟日曆不同,這一季是它的 FY2027 第一季。亞馬遜表中的資本支出是扣掉處分與獎勵收入後的淨額,比率則跟其他三家一樣用購置毛額算,改用淨額算是 1.789。亞馬遜沒有揭露單季自由現金流,表中是公司算的近十二個月數字。
這個比率只看現金流量表,不含融資租賃、未起租租約與表外擔保。按比率排,微軟最像靠自己現金流的一家;把未起租租約擺在旁邊,排序幾乎反過來:微軟最多,Meta 次之,亞馬遜第三,Alphabet 最少。
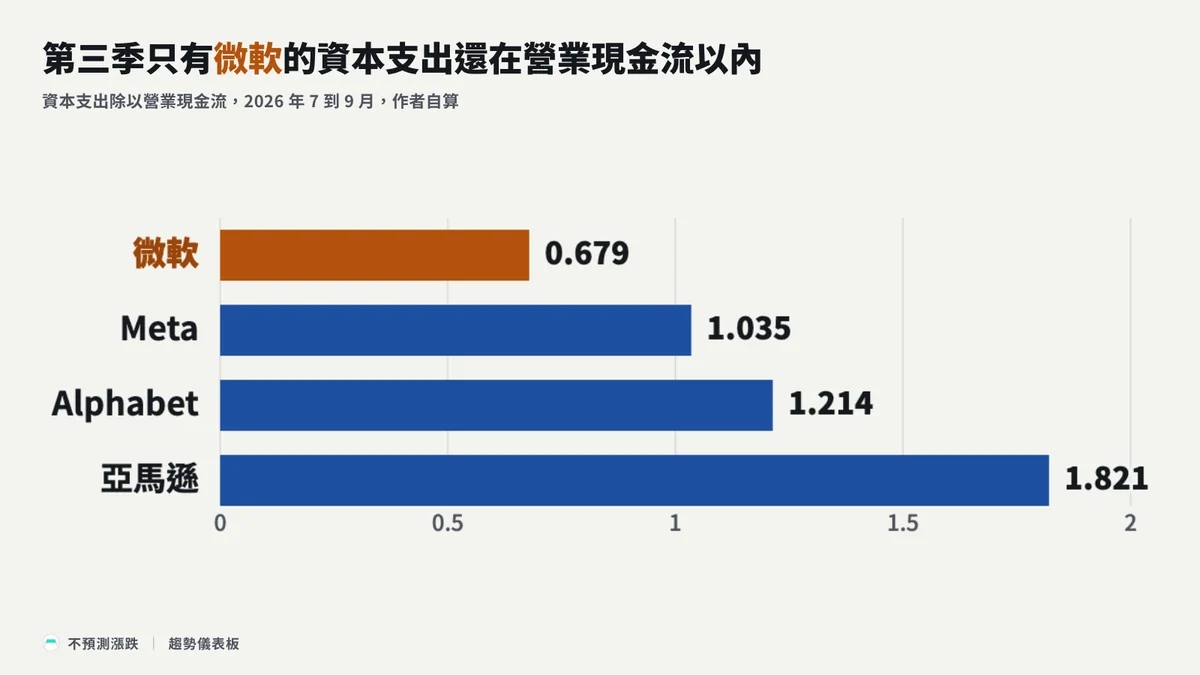
兩個排序放在一起看,微軟的位置就要重新解讀:它靠的是現金流與租約兩條路,而租約這條路,等於讓出租方先替一部分容量出錢。
兩條路裡,現金流仍是主力。微軟財務長在官方法說開場稿報告,本季連融資租賃,也就是會計上當成借錢買設備處理的租約,算進去的資本支出是 452 億美元,仍低於 580 億美元的營業現金流。所以租約撐住的是一部分,現金流覆蓋仍是主因。
財務長也把租約當成籌錢的方式。據轉載的法說問答,他談資金策略時說,租賃是已在使用的融資方式;公司憑評等可以進入債市,但還沒有動用。
會計上的變動,也讓更多容量離開資本支出那一行。從 FY2027 起,微軟把資料中心與辦公大樓的耐用年限由 15 年延長到 25 年。公司說,主要影響是更多資料中心租約改列營業租賃,也就是按期付租金、不計入資本支出。
本季利息費用增加,主因也是融資租賃利息。國際清算銀行的季報描述過同一個方向的表外機制:「把前期的資本支出換成多年的營運費用,相關債務大多留在雲端業者的資產負債表之外」。
這 3,646 億美元的組成,微軟季報寫得很簡短:主要是資料中心,部分要合約條件達成才成立,排在 FY2027 到 FY2034 之間起租,租期 1 到 20 年,沒有拆分營業租賃與融資租賃。
資本支出那一行之外,還有向第三方買算力的付款。依算力業者 Nscale 遞交的註冊文件,微軟對它的最高協議付款約 438 億美元,附交付與可用性條件;這筆金額微軟季報沒有揭露。
四家的租約與表外數字口徑不一。亞馬遜的未起租租約同樣沒有拆分兩種租賃,Meta 另有沒有併進財報的資料中心合資。這些都是未折現的未來付款或可能損失,不能加進資本支出比大小。它們提醒的是,只看現金流量表,這一季租約最多的微軟正好被排成最像靠自己出錢的一家,所以下一季的觀察也要加上租約起租與租賃負債。
缺口有三種對外補法,我依此把四家分進四種情境
資本支出超過營業現金流時,缺口除了動用帳上現金,對外有三條路:發債、發股,或把一部分容量改用租約與表外安排取得,讓這筆支出不出現在資本支出那一行。國際清算銀行的一份簡報以「從現金流到債務」為題,寫超大型雲端業者的自由現金流近期在絕對金額上已落後資本支出。
四種情境是我自己的分類,依缺口怎麼補、補的成本高低,以及公司說不說得出何時回本來分:
| 情境 | 判定條件 | 我用來判斷的指標 |
|---|---|---|
| 債務加速 | 資本支出加速,越來越靠高成本債務 | 十年期新債的利差,跟同一天 AA 級與全體投資級公司債指數相比 |
| 被迫削減 | 因融資成本或融資管道收緊而削減資本支出 | 資本支出指引有沒有下修,以及公司給的理由 |
| 股權支撐 | 資本支出持平或上升,更多靠發股 | 發股收到的現金占外部資金的比重,以及什麼時候收到 |
| 自籌回本 | 資本支出隨自由現金流成長,並說得出何時回本 | 資本支出對營業現金流、自由現金流正負、有沒有回本年份 |
被迫削減這一種,第三季沒有成員。亞馬遜維持 2026 年現金資本支出約 2,200 億美元的預期。Alphabet 的季報寫,2026 年對技術基礎設施的投資將較 2025 年大幅增加。Meta 在 10 月 21 日把 2026 年指引收窄為 1,350 到 1,450 億美元,下限再上調。
微軟本季那 452 億美元,低於上一季給的逾 500 億美元指引。財務長歸因第三方算力延後交付,並說客戶需求仍超過可用供給。他也說,資本支出的主要彈性在 CPU、GPU 這類壽命短的資產,需求轉弱時可以放緩。公司談的削減條件,是需求轉弱。
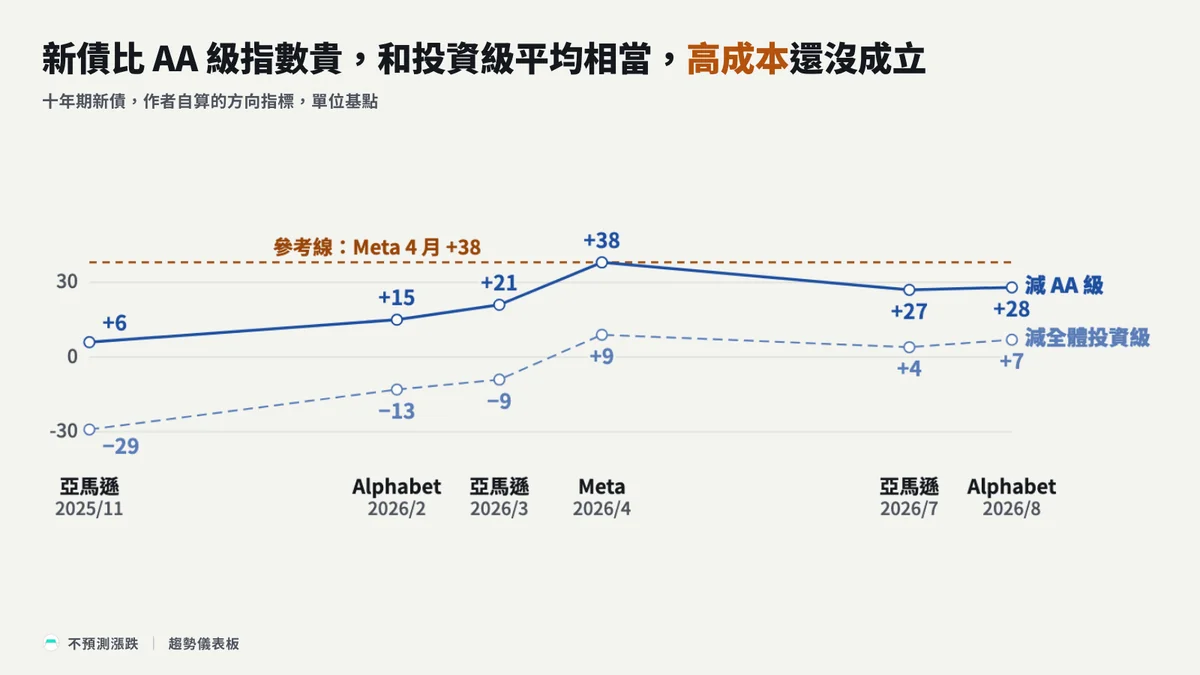
發債的代價:新債比 AA 級指數貴,和投資級平均相當
要判斷債務加速的成本高不高,我用一把只看方向的尺。先取新債的發行利差,也就是十年期新債殖利率比基準公債高出的部分,再減掉同一天美國公司債指數的利差,分別對 AA 級與全體投資級。兩者口徑不同:發行利差對的是單一檔基準公債,指數是全期限平均,所以差值只看方向。
| 發行人與定價月份 | 十年期新債的發行利差 | 我算的差距:減 AA 級指數 | 減全體投資級指數 |
|---|---|---|---|
| 亞馬遜,2025 年 11 月 | 55 個基點 | +6 個基點 | −29 個基點 |
| Alphabet,2026 年 2 月 | 63 個基點 | +15 個基點 | −13 個基點 |
| 亞馬遜,2026 年 3 月 | 75 個基點 | +21 個基點 | −9 個基點 |
| Meta,2026 年 4 月 | 90 個基點 | +38 個基點 | +9 個基點 |
| 亞馬遜,2026 年 7 月 | 80 個基點 | +27 個基點 | +4 個基點 |
| Alphabet,2026 年 8 月 | 85 個基點 | +28 個基點 | +7 個基點 |
這張表的訊息是,巨頭的新債已經比 AA 級指數貴,和投資級平均大致相當,債務加速情境要求的「高成本」還沒有成立。溢價也在往上走:Alphabet 與亞馬遜每一次發行,比 AA 級指數多出的部分都比上一次高;對全體投資級,兩家只由負值升到 +4 與 +7。
Meta 4 月那批的 +38 個基點是表中最高。之後 Meta 沒有再公開發債,改發股權;後面亞馬遜與 Alphabet 的利差門檻,都拿這一批當參考線。
新債殖利率上升,主要來自公債。以 Alphabet 為例,十年期新債殖利率由 2 月的 4.8% 升到 8 月的 5.5%;其中基準公債殖利率上升 47 個基點,發行利差上升 22 個基點,同期 AA 級指數只擴大 9 個基點。
需求面也在降溫。據彭博引述知情人士,亞馬遜 7 月那批 250 億美元新債,峰值訂單 620 億美元,約為 3 月那次的一半;承銷商收窄利差後,訂單約 410 億、約 1.6 倍,低於年內美國投資級發行平均約 4 倍。
損益表上的借款成本已經上來。亞馬遜第三季利息費用 17 億美元,去年同季 5.4 億;Alphabet 9.7 億,去年同季 1.4 億。
亞馬遜與 Alphabet 的債市管道同期仍在使用:亞馬遜 9 月還發了英鎊債,Alphabet 在 11 月 2 日遞交了歐元票據的初步發行文件。Meta 4 月之後沒有再公開發債、改發股權,是依自己的籌資量級與信用定價做的選擇。
錢什麼時候回來:四家只給得出營收排程,沒有回本年份
自籌回本的第二個條件,是說得出何時回本。截至 2026 年 11 月 2 日,四家都沒有給 AI 資本支出的回本年份或資本報酬率目標年份,只有定性說法。可以量化的是營收什麼時候進來,什麼時候回本要另外算。表中的剩餘履約義務與積壓,都是客戶已簽約、公司還沒認列成營收的金額:
| 公司 | 已簽約、未認列的營收 | 營收成長 | 管理層對回報的說法 |
|---|---|---|---|
| 微軟 | 商用剩餘履約義務 6,770 億美元,上一季 6,780 億 | Azure 年增 48%,FY2027 第二季指引以固定匯率計 49% 到 50% | 每一美元資本支出,長期有潛力支撐更多營收與更高回報 |
| Alphabet | 據轉載法說稿,Google Cloud 積壓 5,610 億美元,第二季 5,140 億 | Google Cloud 營收 307 億美元,年增 103% | 據轉載法說稿,整個投資週期的投入資本報酬率預期明顯高於資本成本 |
| 亞馬遜 | 剩餘履約義務約 5,780 億美元 | AWS 年增 39.3% | 資料中心先建後變現,再過幾年營收成長會超過增額資本支出的成長 |
| Meta | 沒有揭露雲端積壓或剩餘履約義務 | 廣告營收 631 億美元,年增 26% | 投資自研晶片,目標是提高每一塊錢投資的報酬 |
比率最低的微軟,商用剩餘履約義務這一季沒有增加;目前撐住它資本支出的,主要還是營業現金流。Meta 能量化的只有廣告:第三季廣告展示量年增 10%、平均單價年增 14%。平均單價含地區與版位組合的變化,不能直接當成定價能力的證據。
2027 年的資本支出金額,四家都還沒給:
- 亞馬遜:說 2027 年現金資本支出會明顯增加。
- Alphabet:據轉載法說稿,財務長預期 2027 年資本支出大幅增加,細節在第四季法說公布;2026 年全年指引 1,950 億到 2,050 億美元維持不變。
- 微軟:FY2027 全年只說會年增。
- Meta:沒有給 2027 年的金額或區間,下一年指引通常在第四季法說給。
沒有人給出回本年份,所以完整的自籌回本,第三季也沒有成員。
微軟:自己的現金流還付得起,下一季看租約起租、發債與回購
微軟第三季符合自籌回本的資金條件:營業現金流高於資本支出,自由現金流為正,沒有發債收入,發股只有來自員工股票的約 6 億美元。同一季還回購 44 億、發股利 68 億、償還債務 49 億,籌資活動淨流出 166 億美元。但它只符合這個情境的一半:公司沒有給回本年份,3,646 億美元未起租租約與第三方算力付款義務,都在資本支出那一行之外。
延伸追蹤
免責聲明
本文為投資研究與資訊揭露,不構成任何投資建議或買賣推薦。文中提及的個股僅供產業與財報分析使用。投資有風險,請依自身情況獨立判斷,財報、指引與發行條件請以公司最新揭露為準。
本報告為 Trend Core 研究團隊基於公開資料整理之研究內容,不構成投資建議。MSFT 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 MSFT 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。