
Follow the Money · 案例篇 · ISSUE #322
Follow the Money|亞馬遜向 3M 買光連接,3M 找玉晶光量產:60 億美元門檻,錢流到哪一層?
3M 發給亞馬遜旗下公司一批認股權證,也就是日後可以認購股票的權利,期限七年。大部分股數依亞馬遜買光連接與其他資料中心產品的付款生效,累計付款達 60 億美元時,這部分全數生效,生效的股數才能認購。法說會上,一位分析師把這個門檻除以七,算成一年接近 10 億美元;亞馬遜一年真的會付這麼多嗎?
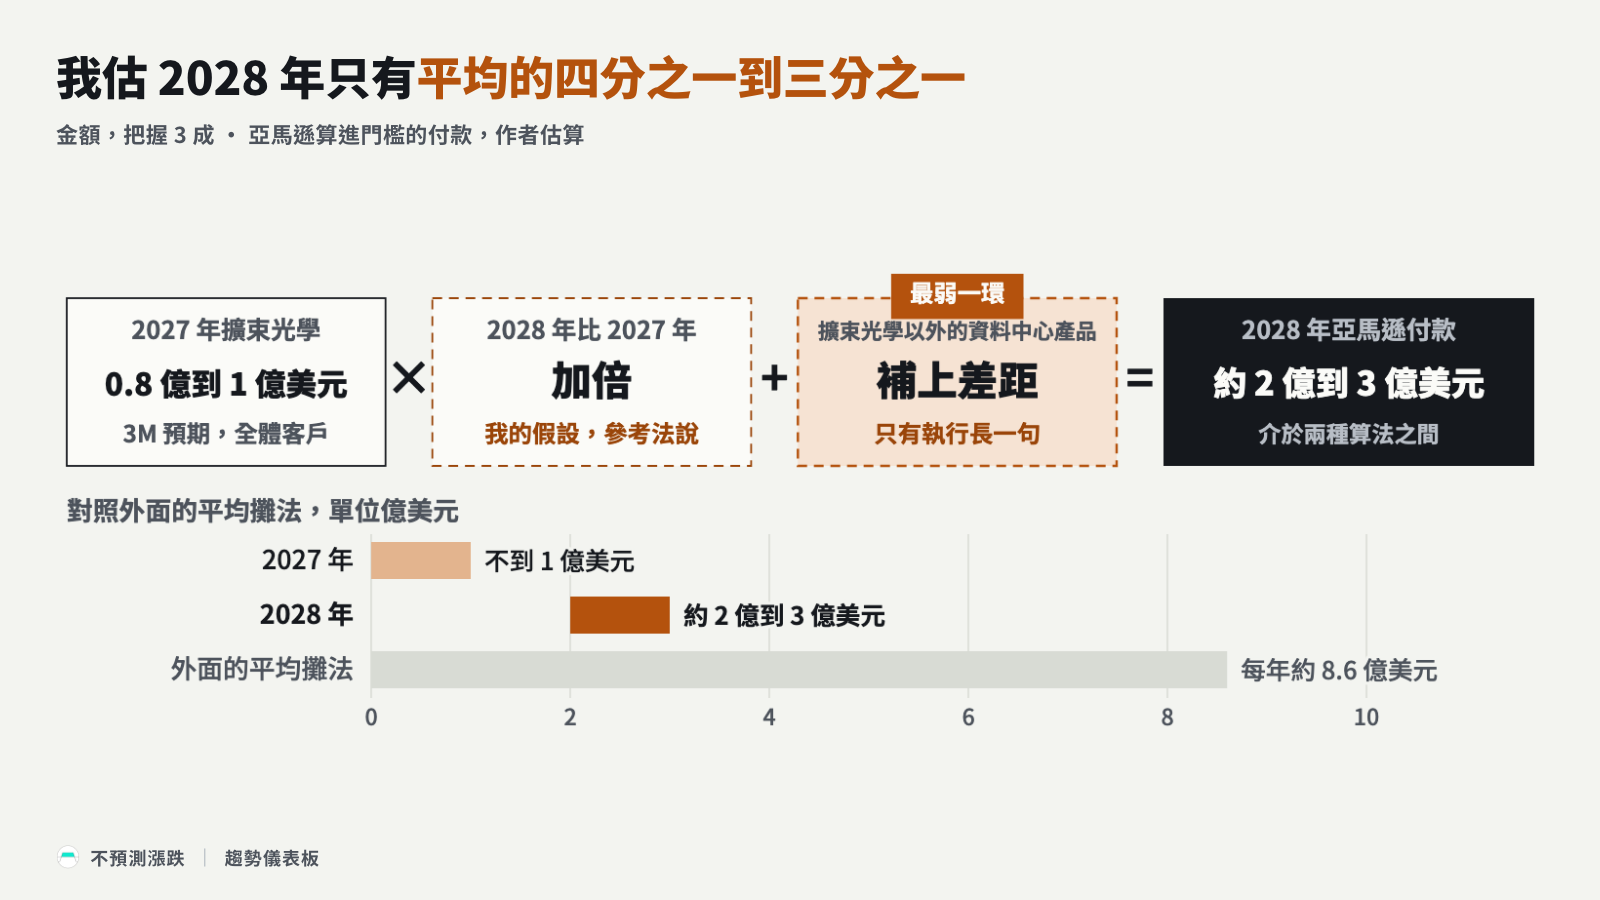
我判斷前幾年不會,錢要分段到:亞馬遜算進門檻的付款,2027 年不到 1 億美元,2028 年也只有平均的四分之一到三分之一。外面的算法是把七年門檻平均攤,但 3M 執行長當場回答,這裡沒有量的承諾,也說這筆錢 2027 年後段才開始爬。我改拿公司預期的 2027 年擴束光學營收來估,擴束光學是 3M 的一種光連接器,這個預期是全體客戶的合計,全算亞馬遜也遠低於平均。
擴束光學的英文是「Expanded Beam Optical」,3M 簡報上的說明是有專利的非接觸式防塵光連接器;公司預期它 2027 年營收 0.8 億到 1 億美元。
2028 年,我估亞馬遜算進門檻的付款約 2 億到 3 億美元,取兩種算法之間:一是假設 60 億七年內付滿,2028 年起每年比前一年多一樣的量,從門檻往回分出 2028 年那一份;一是把 2027 年的區間往上推。
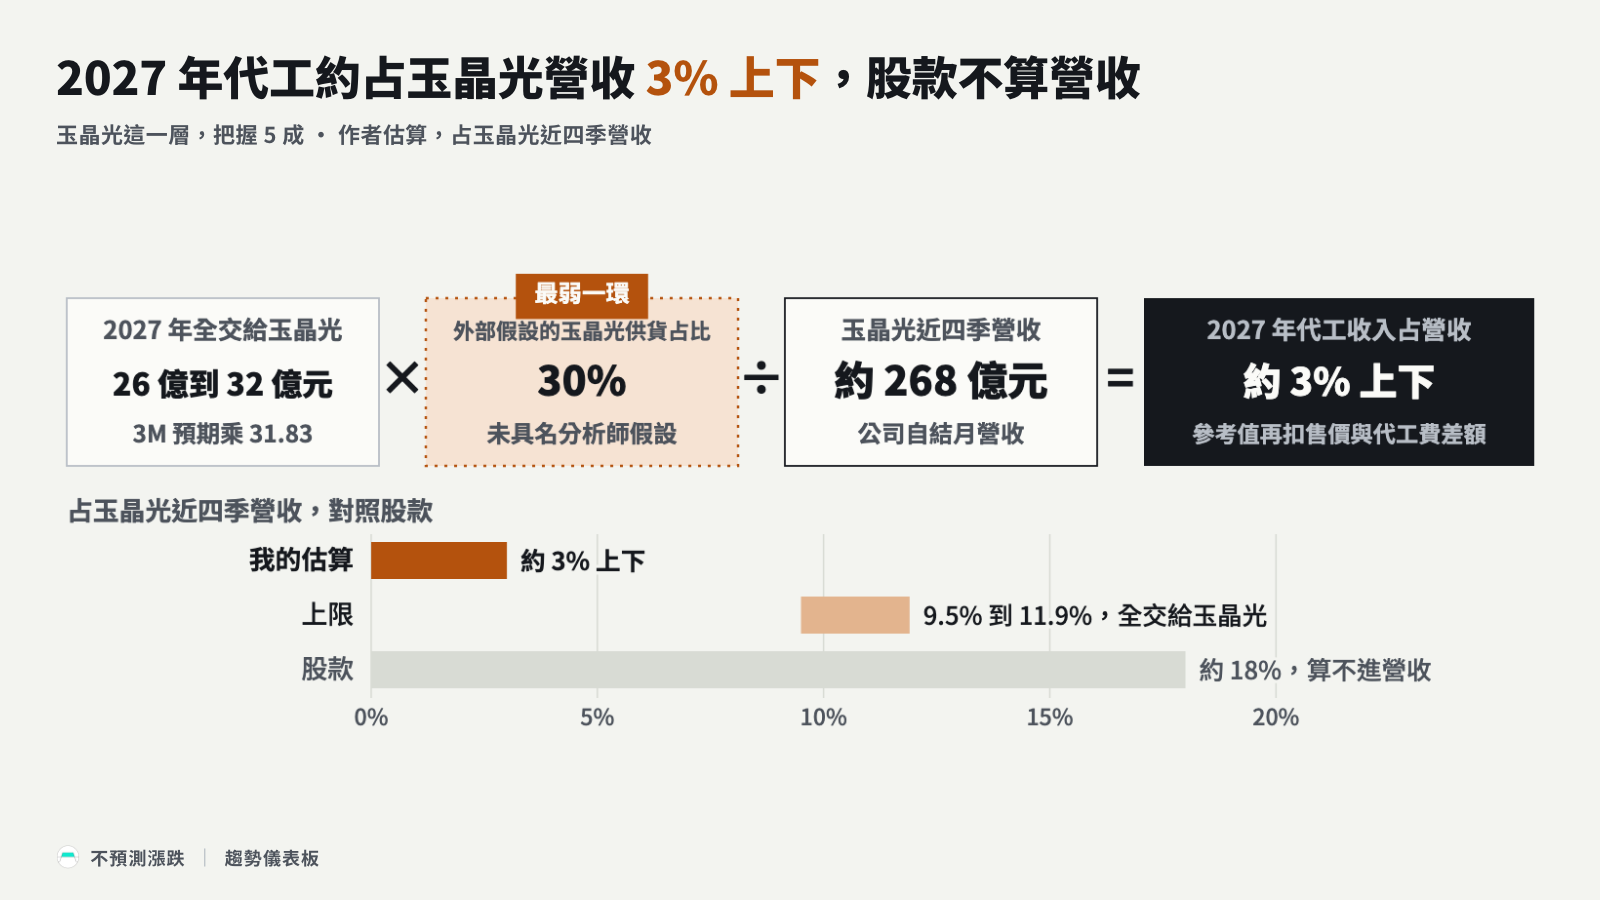
往下一層,我判斷 3M 會把擴束光學連接器裡的套管這個零件,交一部分給玉晶光(3406)量產;我估 2027 年玉晶光從這筆代工收到的錢,約占它近四季營收的 3% 上下。
3M 也透過英國子公司入股玉晶光,約新台幣 48 億元,這是股款,算不進營收。
時間上,我判斷最快 2027 年下半年,3M 法說的擴束光學營收看得到放量。要拆出亞馬遜那一份,得等 3M 揭露認股權證已生效的股數,因為其中 85% 的股數依付款生效;玉晶光那一層,看的是它季報收入細分的「其他」那一行。
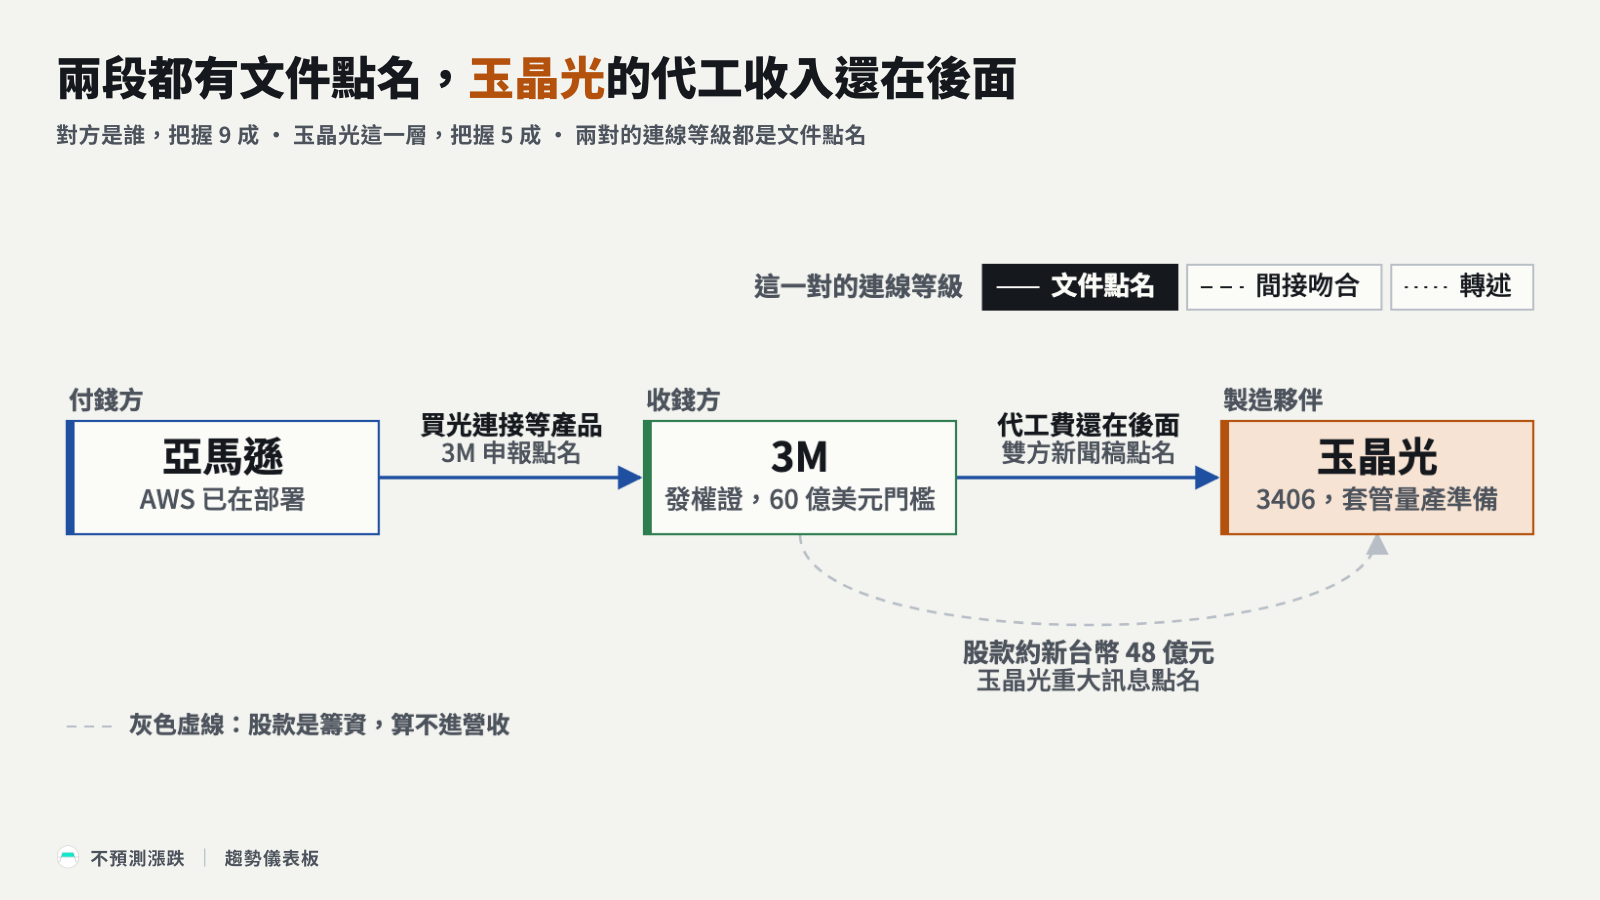
- 對方是誰,把握 9 成:3M 的申報、財報新聞稿與法說簡報都點名亞馬遜,簡報寫已在跟 AWS 部署。扣分的是付款人可能不只亞馬遜本身:經線材組裝夥伴轉手賣給亞馬遜的貨,算不算亞馬遜的付款,還不確定。
- 金額,把握 3 成:撐住它的只有執行長在法說給的 2027 年擴束光學區間與放量時點。光靠擴束光學往上推,就算全體客戶都算,最多也只到我估的 2028 年區間最低那一端;差距要靠其他資料中心產品補,這部分只有執行長一句話撐:亞馬遜在這個領域份量很大。扣分的有兩項,其他資料中心產品的範圍,以及亞馬遜在擴束光學裡的份量;公司給的都是全體客戶的合計。
- 時間,把握 6 成:前面執行長講的 2027 年後段開始爬,加上他說 2028 年更明顯,同一場法說的兩個逐字稿版本都這樣寫;玉晶光新聞稿寫的也還是量產準備。扣分的是兩邊都還是預期。
- 玉晶光這一層,把握 5 成:兩家新聞稿都寫玉晶光替 3M 的套管做量產準備,執行長說已簽代工協議。扣分的是代工費只能用媒體報導裡未具名分析師假設的供貨占比來估,3M 自己的產能也已加倍。
這筆錢對 3M 不算大,2028 年那筆約是近四季營收的 1%;對亞馬遜更小,不到它近十二個月購置不動產及設備的 0.2%,也就是買廠房與設備花的錢。
這裡估的是亞馬遜付的款。3M 帳上的營收可能更少:3M 發給亞馬遜的認股權證有價值,有前例是把這個價值從營收裡扣掉。
文件上,誰點名了誰?
先看三家公司的文件怎麼互相點名。
| 線索 | 出自 | 證據種類 |
|---|---|---|
| 認股權證發給亞馬遜旗下公司,生效條件綁亞馬遜的付款 | 3M 申報 | 3M 自己的文件點名 |
| 擴束光學已在跟微軟與 AWS 部署,另有四家雲端大廠在測試 | 3M 第三季法說簡報 | 3M 自己的文件點名 |
| AWS 先前是五家做概念驗證的雲端大廠之一;協議範圍是光連接、擴束光學與其他資料中心產品;亞馬遜在資料中心份量很大 | 3M 執行長,第三季法說 | 3M 執行長親口點名,經第三方逐字稿 |
| 3M 英國子公司認購玉晶光私募普通股,總額約新台幣 48 億元 | 玉晶光重大訊息 | 玉晶光自己的文件點名,付的是股款 |
| 玉晶光是製造夥伴,預計為 3M 擴束光學套管與共同封裝光學方案的量產做準備 | 3M 與玉晶光的新聞稿,互相點名 | 雙方文件點名 |
| 「3M目前並非玉晶光客戶」 | 鉅亨網報導 | 媒體轉述 |
60 億算的是哪些錢,文件寫法不一:申報寫亞馬遜付的款,財報新聞稿寫的是未來七年的累計銷售。亞馬遜從 Fabrinet、Generac 拿到的認股權證,則寫明別人代亞馬遜付的款也算。
3M 3 月也說過,擴束光學的客戶包括線材組裝夥伴;這些夥伴轉手的貨算不算進門檻,就是我在對方是誰那一項扣分的地方。
玉晶光這一層,3M 執行長在法說說已簽代工協議,這是他親口講的;兩家的書面新聞稿寫的是製造夥伴與量產準備。玉晶光董事長說要「深化與 3M 的合作夥伴關係」,跟表上鉅亨網那句並看,我的推論是合作早有,買賣還沒開始。
我的判斷是,亞馬遜到 3M 有 3M 自己的文件點名,貨已在部署;3M 到玉晶光也有雙方文件點名,但書面寫到的是股款與量產準備,代工收入還在後面。
亞馬遜為什麼找 3M,3M 為什麼找玉晶光?
3M 第二季法說說,擴束光學已跟一家雲端大廠證明,能把資料中心線路的安裝時間減少約 85%。
技術在 3M 手上,製造刻意分散。它授權 US Conec 製造擴束光學產品,連接器廠 Molex 也直接用它的套管;讓買方能向多家採購的多源協議,成員從 5 月 17 家增到 10 月 63 家。執行長在第二季法說說,授權別家製造是雲端大廠的要求。這也留下一個變數:亞馬遜也可能把量轉給被授權廠,最後的失準段再談。
亞馬遜為什麼找 3M,這一題的說法來自 3M 執行長:協議談了一段時間,範圍是光連接、擴束光學與其他資料中心產品,亞馬遜也看重 3M 的聲學、防震、散熱材料。我的推論是,擴束光學以外那一塊可能包括這類材料;執行長只說亞馬遜看重,列不列入協議要等協議全文。
跟亞馬遜找 3M 這條線方向相反的資訊,有三條。第一,亞馬遜光纖的大協議給了康寧:康寧 6 月的新聞稿寫,亞馬遜宣布跟康寧簽多年期協議,金額數十億美元,由康寧供應資料中心的光纖、線纜與連接方案。
第二,擴束光學不只賣亞馬遜:3M 與微軟 7 月的聯合新聞稿寫,微軟 Azure 預計成為第一家公開宣布部署的雲端大廠。第三,亞馬遜執行長在第二季法說說,伺服器與網路設備通常在投入使用前幾個月才採購,需求不在就不花這筆錢;這條牽動的是時間,後面看亞馬遜財報時會用到。
3M 的產能一直追著需求跑:3 月宣布擴產,預計產能增加一倍以上;據製造業媒體報導,執行長 6 月說宣布加倍後 90 天,就覺得這可能還有點不夠;到 10 月,他說內部產能已加倍,一年超過約 1,000 萬顆套管。
3M 為什麼找玉晶光:執行長說玉晶光是可靠且經過驗證的高階消費裝置零件供應商,依它的規模,一個月可能做到 3M 內部一年產能的好幾倍,關鍵是供應來源要多元。玉晶光官網也已列出光通訊產品;據工商時報 5 月報導,玉晶光總經理說共同封裝光學產品多數還在送樣驗證,預計 2027 到 2028 年逐步量產。
我的判斷是,亞馬遜找 3M 買的是建機房的速度,3M 找玉晶光買的是之後的產能與另一個供應來源。兩邊的時間不同,亞馬遜這筆錢 2028 年才明顯。
玉晶光這邊,3M 執行長預期,如果照公司確定會做的,在第四季到明年初把玉晶光這條產能拉上來,3M 就有能力滿足市場需求。我的判斷是,玉晶光的代工收入可能 2027 年就開始。
60 億美元攤到 2027、2028 年,各是多少?
我的估算用 3M 自己的擴束光學數字與放量時點,兩個前提都是我的判斷:2027 年算進門檻的主要是擴束光學;60 億在七年內付滿,2028 年起每年比前一年多一樣的量。
| 項目 | 算式與輸入 | 結果 |
|---|---|---|
| 3M 近四季營收,2025 年第四季到 2026 年第三季 | 用年報與季報數字推算 | 約 252 億美元 |
| 外面的平均攤法 | 60 億美元除以 7 | 每年約 8.6 億美元,占近四季營收 3.4% |
| 2027 年,擴束光學全算亞馬遜 | 3M 預期 2027 年擴束光學 0.8 億到 1 億美元,全體客戶合計 | 1 億美元以下,占 0.3% 到 0.4% |
| 2028 年,從門檻往回分 | 60 億減掉 2027 年的 1 億,剩 59 億;七年期限算到 2033 年,2033 年當整年算,2028 到 2033 年依序占 1 到 6 份,共 21 份;第一年是 59 億除以 21 | 約 2.8 億美元 |
| 2028 年,從擴束光學往上推 | 2027 年區間再加倍;3M 第二季法說說,擴束光學未來幾年可能是 2026 年的四到五倍甚至更多 | 全體客戶合計 1.6 億到 2 億美元 |
| 我的估算,2028 年 | 兩種算法之間 | 約 2 億到 3 億美元,占 0.8% 到 1.2% |
| 對亞馬遜 | 除以截至 2026 年 6 月 30 日近十二個月購置不動產及設備 1,730 億美元 | 0.12% 到 0.17% |
兩種算法的差距,要靠擴束光學以外的產品補上。我的判斷是 2028 年落在兩者之間:協議範圍包括其他資料中心產品,執行長也說亞馬遜在這個領域份量很大;執行長說這筆錢 2027 年後段才開始爬,所以這些產品 2027 年算進去的不多,2028 年起才補得上。
方向相反的證據有兩條。往上:3M 寫的是擴大策略商業關係,原有的資料中心採購若也算進門檻,2027 年算進去的付款會比我估的多,只是那部分不算新增的錢。
往下:Credo 把亞馬遜認股權證的價值,隨著相關營收分攤,從營收裡扣掉;AAOI 也是從亞馬遜那部分營收裡扣。3M 若照做,帳上營收會比亞馬遜的付款少。
玉晶光這一層,我用外部假設的供貨占比估一個上限與一個參考值,換匯用玉晶光第二季財報裡 2026 年 6 月 30 日的美元匯率 31.83。
| 項目 | 算式與輸入 | 結果 |
|---|---|---|
| 玉晶光近四季營收,2025 年 10 月到 2026 年 9 月 | 用公司自結月營收推算 | 約新台幣 268 億元 |
| 2027 年上限 | 3M 2027 年擴束光學 0.8 億到 1 億美元全交給玉晶光,乘 31.83 | 新台幣 26 億到 32 億元,占 9.5% 到 11.9% |
| 參考值 | 上限乘 30%,這是經濟日報報導裡未具名分析師假設的玉晶光供貨占比 | 新台幣 7.6 億到 9.5 億元,占 2.9% 到 3.6% |
| 我的估算,2027 年 | 參考值用的是 3M 的售價;玉晶光收的代工費比售價低,再扣掉兩者的差額 | 約 3% 上下 |
| 股款 | 約新台幣 48 億元除以近四季營收 | 約 18%,屬籌資,算不進營收 |
這個估算有兩個反向變數。往上:照前面執行長講的產能差距,3M 做不完的量交給玉晶光,供貨占比可能高於外部假設的三成;合作也包括共同封裝光學方案,那部分可能不在擴束光學營收裡。往下:3M 內部產能已加倍,執行長也說之後可能還有其他製造來源。
什麼時候看得到?先看 3M 年報,再看玉晶光的「其他」
我把一筆錢從有人表態到真的收到現金,分成六個階段。亞馬遜這筆錢在第 2 個階段「協議」,也就是雙方談到了條件,還不代表一定會下單,也不代表金額會用滿:60 億是認股權證生效的條件,執行長說沒有量的承諾。
AWS 已在部署的那部分只有簡報一句,停在第 1 個階段「說法」,也就是公司表態;玉晶光的代工收入只有新聞稿與執行長口頭,也在這個階段;股款是籌資,不算在這六個階段裡。
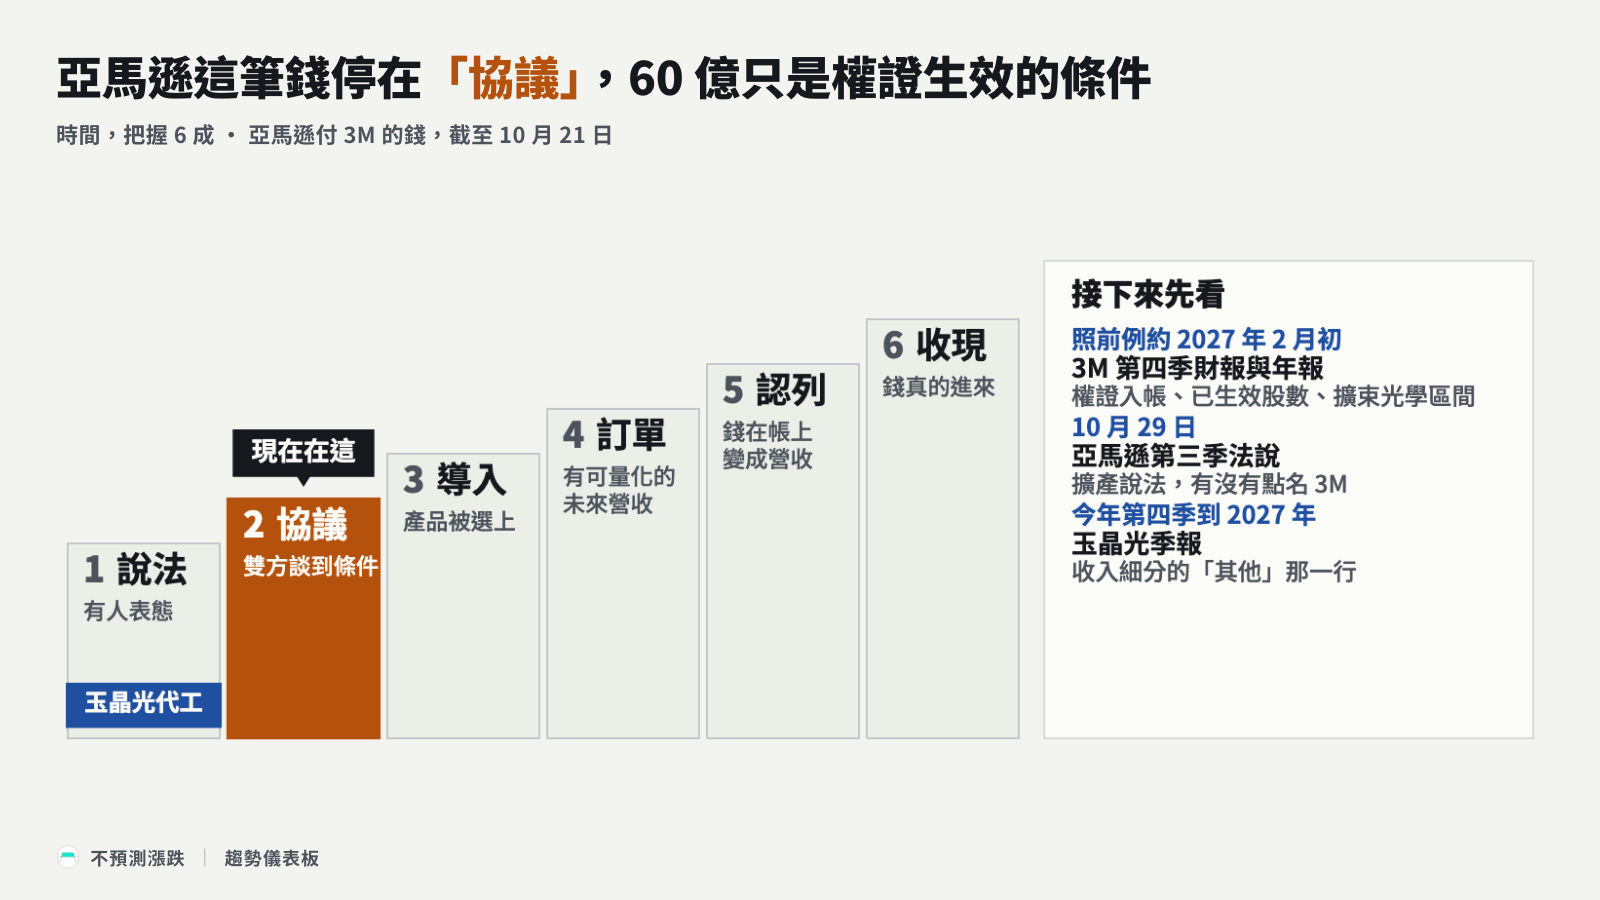
到 10 月 21 日為止,文件寫不出,帳上也拆不出這筆錢:3M 第三季季報搜不到亞馬遜與玉晶光,玉晶光的年報、股東會議事手冊與第二季財報也搜不到 3M、擴束光學或代工,所以要看下一份。
第一份,3M 第四季財報與 2026 年度年報,最能改變我的把握。財報日要等 3M 公告;照前例,年報約在 2027 年 2 月初。
年報這次我看三件事。一是認股權證怎麼入帳,會不會像 Credo 那樣把權證的價值從營收裡扣掉。二是已生效的股數,Fabrinet 的年報就寫了亞馬遜認股權證已生效多少股。
3M 依付款生效的是 85%,最多約 268.8 萬股;我的推論是,已生效股數除以它,可粗估付款走到門檻的幾成,前提是分段大致照付款比例。三是擴束光學 2026 年實際數與 2027 年區間有沒有改。
判斷對了,會看到區間維持或上調,2026 年生效的股數很少。要修正的訊號:2026 年就有相當股數生效,代表原有採購也算進門檻,我會調高 2027 年;區間下修,2028 年跟著下修。
第二份,亞馬遜 10 月 29 日的第三季法說,最早出來,能看的是付錢那一側。亞馬遜執行長在第二季法說預期 2026 年現金資本支出約 2,200 億美元,並認為 2027 年產能也不夠,我看這兩句有沒有變。亞馬遜財報會揭露它手上認股權證的價值,但這批權證 10 月 19 日才發行,最快第四季才算進去,而且揭露的是合計。
判斷對了,亞馬遜會維持擴產說法;點名 3M 或擴束光學,對方是誰的把握再升;網路設備延後採購,時間往後修。
第三份是玉晶光。接下來先出的 10 月營收與第三季財報,還看不到代工收入:月營收只有全公司數,第三季在雙方 10 月宣布合作之前。
我真正要看的是季報收入細分的「其他」那一行,玉晶光只分手機鏡頭與其他:2026 年第二季「其他」9 億元,去年同季 20 億元。
判斷對了,「其他」會從今年第四季到 2027 年間開始回升;3M 的代工收入要占玉晶光銷貨一成以上,年報的主要銷貨客戶表才會多一個代號。3M 入股的交割若延到第四季以後,或 2027 年「其他」沒有起色,我會把這一層的時間往後修。
我的判斷是,最早出來的亞馬遜財報看不到這筆錢;真正看得到錢的,是擴束光學 2027 年下半年起的數字,與玉晶光季報的「其他」。在那之前,我的估算維持 2027 年不到 1 億美元,2028 年約 2 億到 3 億美元。
這個方法什麼時候會失準
第一,把門檻當預期會失準。60 億是亞馬遜開出來的數,執行長說那是對方提出的預期;我的遞增假設當它七年內會付滿,亞馬遜若把量轉給被授權廠或別種連接方案,2028 年以後會整串高估。
第二,第三方逐字稿會把數字聽錯。這場法說講 2025 年資料中心營收,一個版本是約 5.5 億美元,另一個語音辨識版本是 5,000 萬美元。
執行長講 3M 內部產能那一段,一版是「within 3M」,一版是「within three years」;前面講 3M 內部產能與玉晶光產能差距的句子,都出自這段。我的做法是先回投資人網站的錄影或簡報核對,還對不上就兩個數字並列,標待確認,不挑一個。
帶走的檢查問題
- 認股權證寫「累計付款達多少就全數生效」時,付款只算買方本身,還是連代買方付的款也算?
- 公司給的產品營收是全體客戶合計,還是拆得出這個買方?拆不出時,要等哪一行?
- 收錢那家公告的錢,是入股的股款,還是賣東西的貨款?
📚來源與參考
第一級一手文件
- 3M,Form 8-K,第 7.01 項,2026 年 10 月 19 日申報(申報索引)
- 3M,2026 年第三季財報新聞稿,8-K 附件 99.1,2026 年 10 月 20 日
- 3M,2026 年第三季法說簡報,2026 年 10 月 20 日
- 3M,2026 年第二季法說逐字稿,LSEG StreetEvents 編輯版,3M 投資人網站提供,法說 2026 年 7 月 21 日
- 3M 新聞稿〈3M announces collaboration with GSEO to advance Expanded Beam Optical manufacturing and development〉,2026 年 10 月 19 日
- 3M 新聞稿〈3M announces capacity investment for Expanded Beam Optical (EBO) production〉,2026 年 3 月 16 日
- 3M 新聞稿〈3M and US Conec Collaborate on Expanded Beam Optical Interconnect Technology for Data Centers〉,2024 年 12 月 19 日
- 3M 與微軟聯合新聞稿〈3M and Microsoft announce strategic partnership to advance AI data center infrastructure and enterprise transformation〉,2026 年 7 月 15 日
- 3M,2026 年第三季 10-Q,截至 2026 年 9 月 30 日,2026 年 10 月 20 日申報
- 3M,2025 年度 10-K,2026 年 2 月 3 日申報
- 玉晶光重大訊息〈公告本公司董事會決議私募普通股定價及應募人資訊〉與〈公告本公司董事會決議與3M United Kingdom Limited簽署私募普通股認購協議書〉,2026 年 10 月 15 日,事實發生日 2026 年 10 月 14 日。公開資訊觀測站重大訊息查詢,公司代號 3406
- 玉晶光新聞稿〈玉晶光拓展光通信版圖 攜手美商3M推進擴束光學技術(EBO)開發與製造〉,官網投資人專區,頁面未標日期,2026 年 10 月 21 日查詢
- 玉晶光官網產品頁〈光通訊與共同封裝光學〉,2026 年 10 月 21 日查詢
- 玉晶光,115 年第二季合併財務報告,截至 2026 年 6 月 30 日,2026 年 8 月 12 日上傳
- 玉晶光,114 年度年報,2026 年 5 月 7 日上傳
- 玉晶光,115 年股東常會議事手冊,2026 年 4 月 28 日上傳
- 公開資訊觀測站上市公司月營收彙總表,114 年 12 月(115 年 9 月)
- 證券交易法第 36 條(行政程序法第 48 條)
- 臺灣證券交易所新聞稿〈上市公司114年第3季財務報告公告申報期限及注意事項〉,2025 年 11 月 4 日(〈上市公司115年第1季財務報告公告申報期限及注意事項〉,2026 年 5 月 11 日)
- 臺灣證券交易所新聞稿清單,2025 年 1 月 2 日到 2026 年 10 月 20 日,2026 年 10 月 21 日查詢(資料網址)
- 行政院人事行政總處〈115年中華民國政府行政機關辦公日曆表〉,政府資料開放平臺資料集 14718,資料集最後修改 2026 年 7 月 15 日
- 亞馬遜,2026 年第二季 10-Q,截至 2026 年 6 月 30 日,2026 年 7 月 31 日申報
- 亞馬遜,2026 年第二季財報新聞稿,8-K 附件 99.1,2026 年 7 月 30 日
- 亞馬遜新聞稿〈Amazon Launches Amazon Supply Chain Services Opening Its Logistics Network to All Businesses〉,2026 年 5 月 4 日
- 亞馬遜新聞稿〈Amazon.com to Webcast Third Quarter 2026 Financial Results Conference Call〉,2026 年 10 月 15 日,經 finviz 刊出
- 亞馬遜 EDGAR 申報清單,2026 年 10 月 21 日查詢
- EDGAR 全文搜尋,限亞馬遜,片語「3M」,2025 年 1 月 1 日到 2026 年 10 月 21 日
- 康寧新聞稿〈Amazon Announces Agreement with Corning to Boost U.S. Fiber Optics Manufacturing, Creating 1,000 Advanced Manufacturing Jobs in North Carolina〉,2026 年 6 月 8 日,網際網路檔案館當日存檔
- Molex 新聞稿〈Molex Announces VersaBeam EBO Interconnect Solutions〉,2025 年 3 月 25 日,網際網路檔案館存檔
- Fabrinet,2026 會計年度 10-K,截至 2026 年 6 月 26 日,2026 年 8 月 18 日申報
- Credo,2026 會計年度 10-K,截至 2026 年 5 月 2 日,2026 年 6 月 15 日申報
- AAOI,2026 年第二季 10-Q,截至 2026 年 6 月 30 日,2026 年 8 月 6 日申報
- Generac,Form 8-K,第 1.01 項,2026 年 9 月 16 日申報
第二級二手資料
- 3M,2026 年第三季法說逐字稿,法說 2026 年 10 月 20 日,第三方刊載(stockanalysis.com 轉載的 Quartr 版;Motley Fool 版;AllMind 版)
- 亞馬遜,2026 年第二季法說逐字稿,法說 2026 年 7 月 30 日,第三方刊載(stockanalysis.com 轉載的 Quartr 版;Motley Fool 版經 Webull 轉載)
- 工商時報,侯冠州,〈玉晶光攻CPO 拚2027量產〉,2026 年 5 月 30 日
- 鉅亨網,張欽發,〈能見度大增 3M將砸48億元參與玉晶光私募案 取得約4.68%股權〉,2026 年 10 月 15 日
第三級媒體
- IndustryWeek,Geert De Lombaerde,〈Manufacturers Can Barely Keep Up With the Data Center Gold Rush〉,2026 年 6 月 12 日
- 經濟日報,周克威,2026 年 10 月 16 日報導