
Follow the Money · 案例篇 · ISSUE #320
Follow the Money|亞馬遜出資開發印第安納 960 MW 核電,X-energy 變現到哪一步?我估商轉前平均每年 0.48 億到 2.1 億美元
據電力產業媒體報導,美國電業 AEP 與反應爐商 X-energy 同意評估在印第安納蓋一座 960 MW 的小型模組化反應爐電廠,背後是亞馬遜的開發資金與擬議中的長期購電合約。
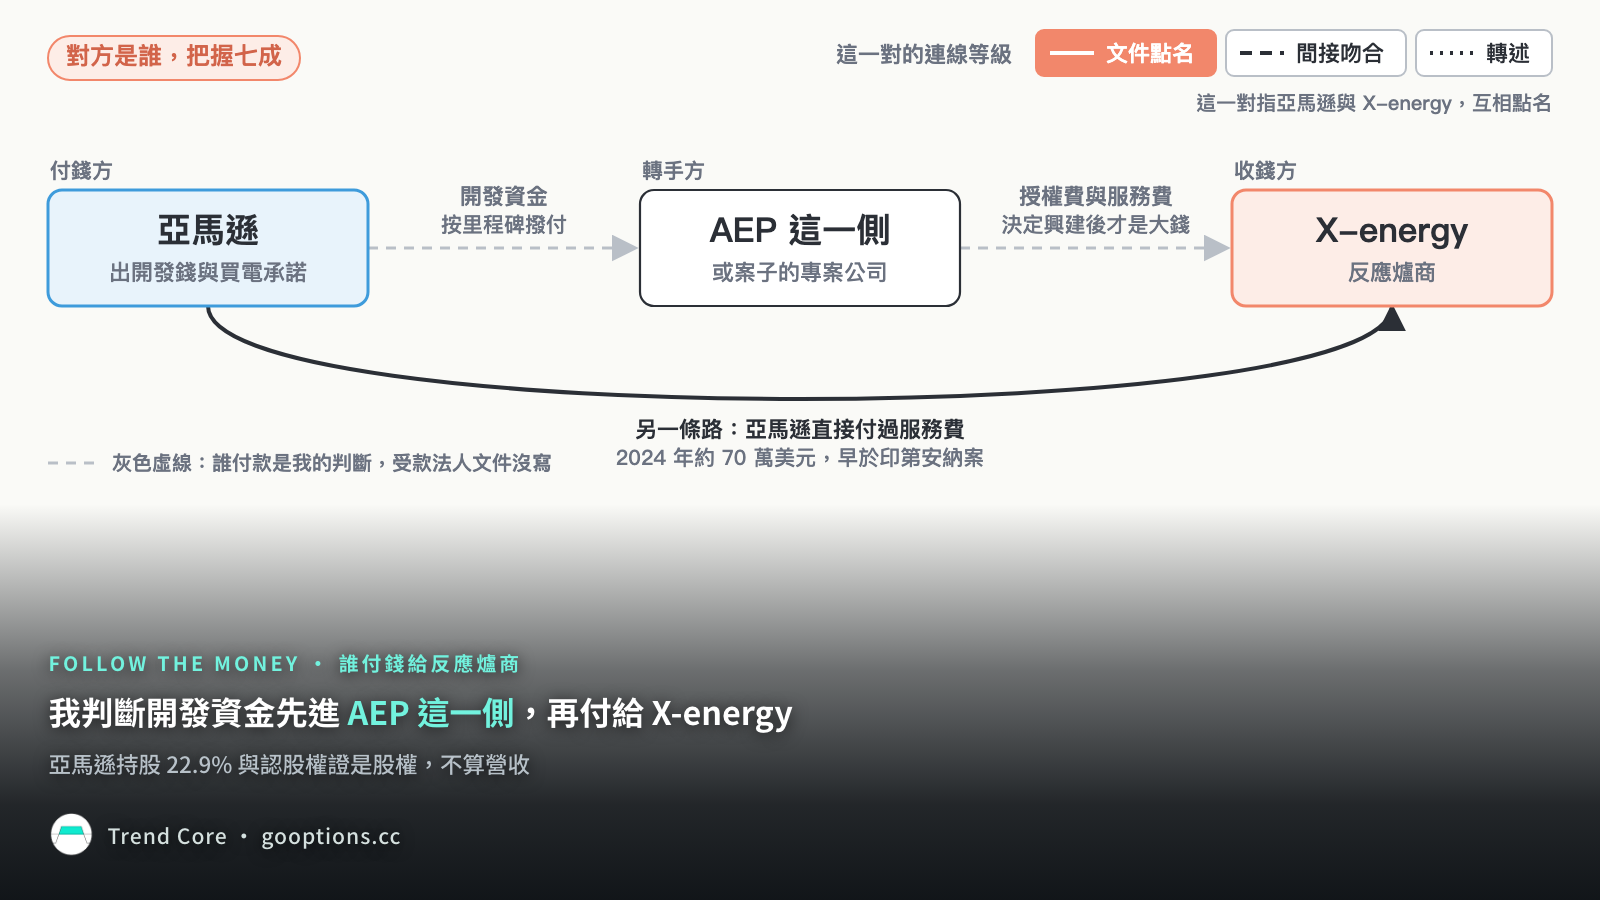
我的判斷是:亞馬遜的開發資金會先進 AEP 這一側的案子,再由這一側付給反應爐商技術授權費與服務費;AEP 這一側,指 AEP 與旗下電業。最終投資決定,就是決定要不要真的興建;決定之前,流到反應爐商的一年只有數百萬美元,決定興建後,才由持有電廠的 AEP 這一側付大錢。
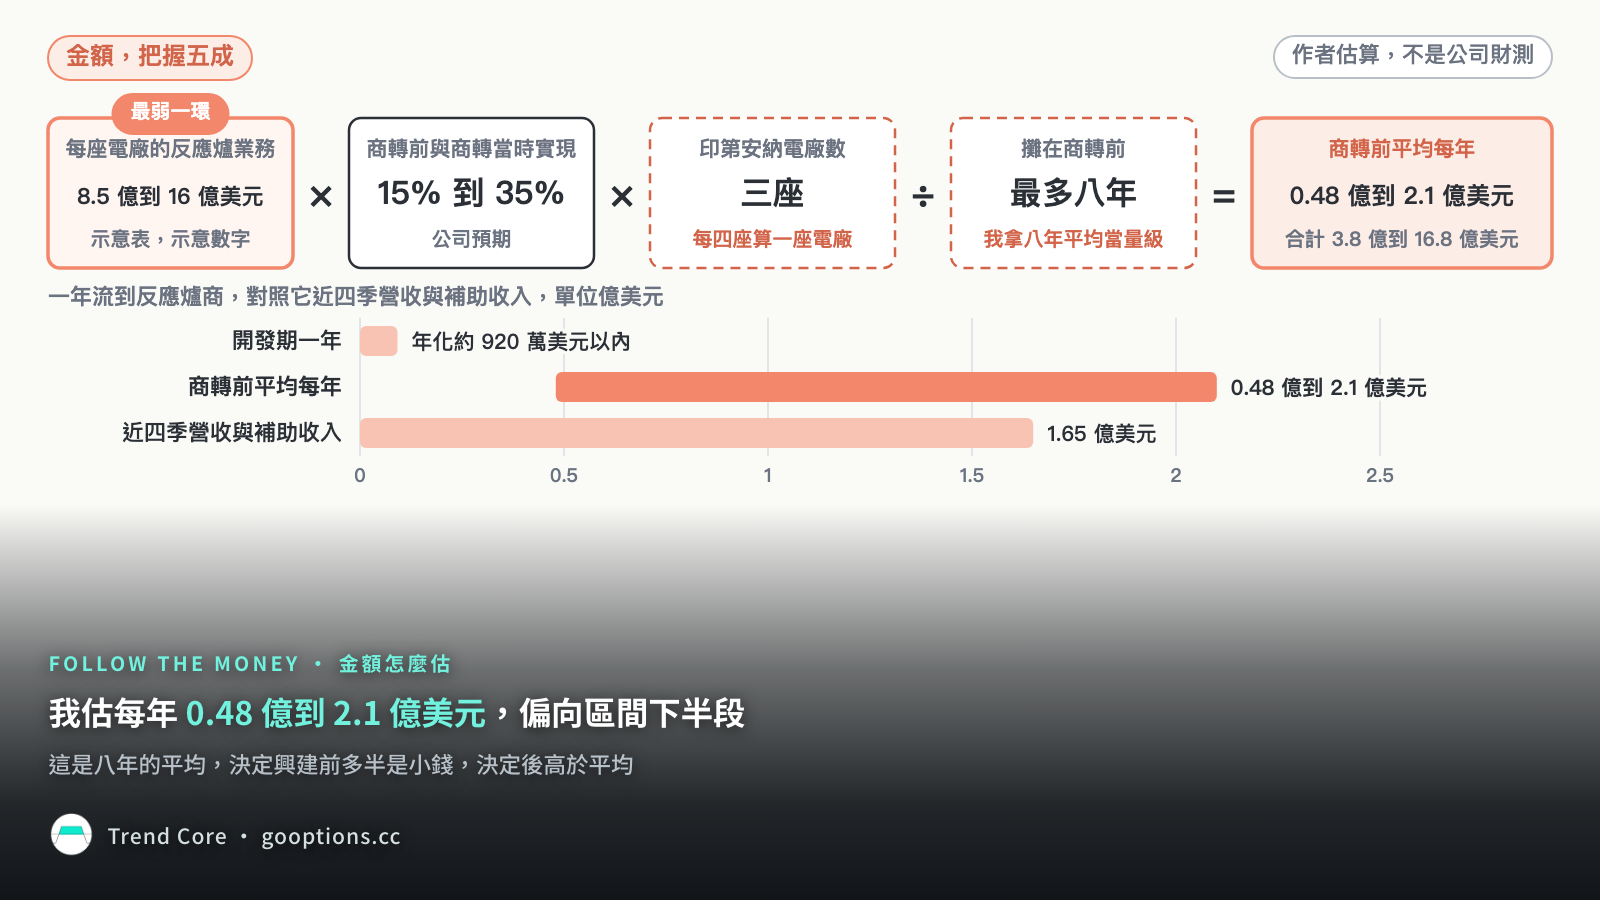
印第安納初期規劃 12 座反應爐,每四座算一座電廠,共三座電廠;我估從開發到商轉前,平均每年約 0.48 億到 2.1 億美元流到反應爐商。最快在 X-energy 第三季季報看得到這份協議,申報期限是 2026-11-16;大錢要等最終投資決定,預期在 2029 年底前。
- 對方是誰,把握七成:反應爐由 X-energy 供應,三家同一天的公告互相點名;要判斷的是誰付錢給它。我判斷是 AEP 這一側,靠三條線:反應爐商自己不擁有電廠;旗下電業的網站寫,案子做成後由 AEP 持有並營運;亞馬遜在華盛頓州的上一案,錢先進當地公營電業的專案公司。拉低把握的是,亞馬遜也直接付過反應爐商服務費。
- 金額,把握五成:撐住的是反應爐商公開說明書裡兩組數字,一座電廠一輩子帶來多少營收的示意表,與其中多少比例在商轉前實現;再加上它現有商業客戶的營收規模。拉低把握的是,那張表只是示意數字;截至公開說明書申報日,技術授權協議還沒簽;還有要給亞馬遜的最惠價格。
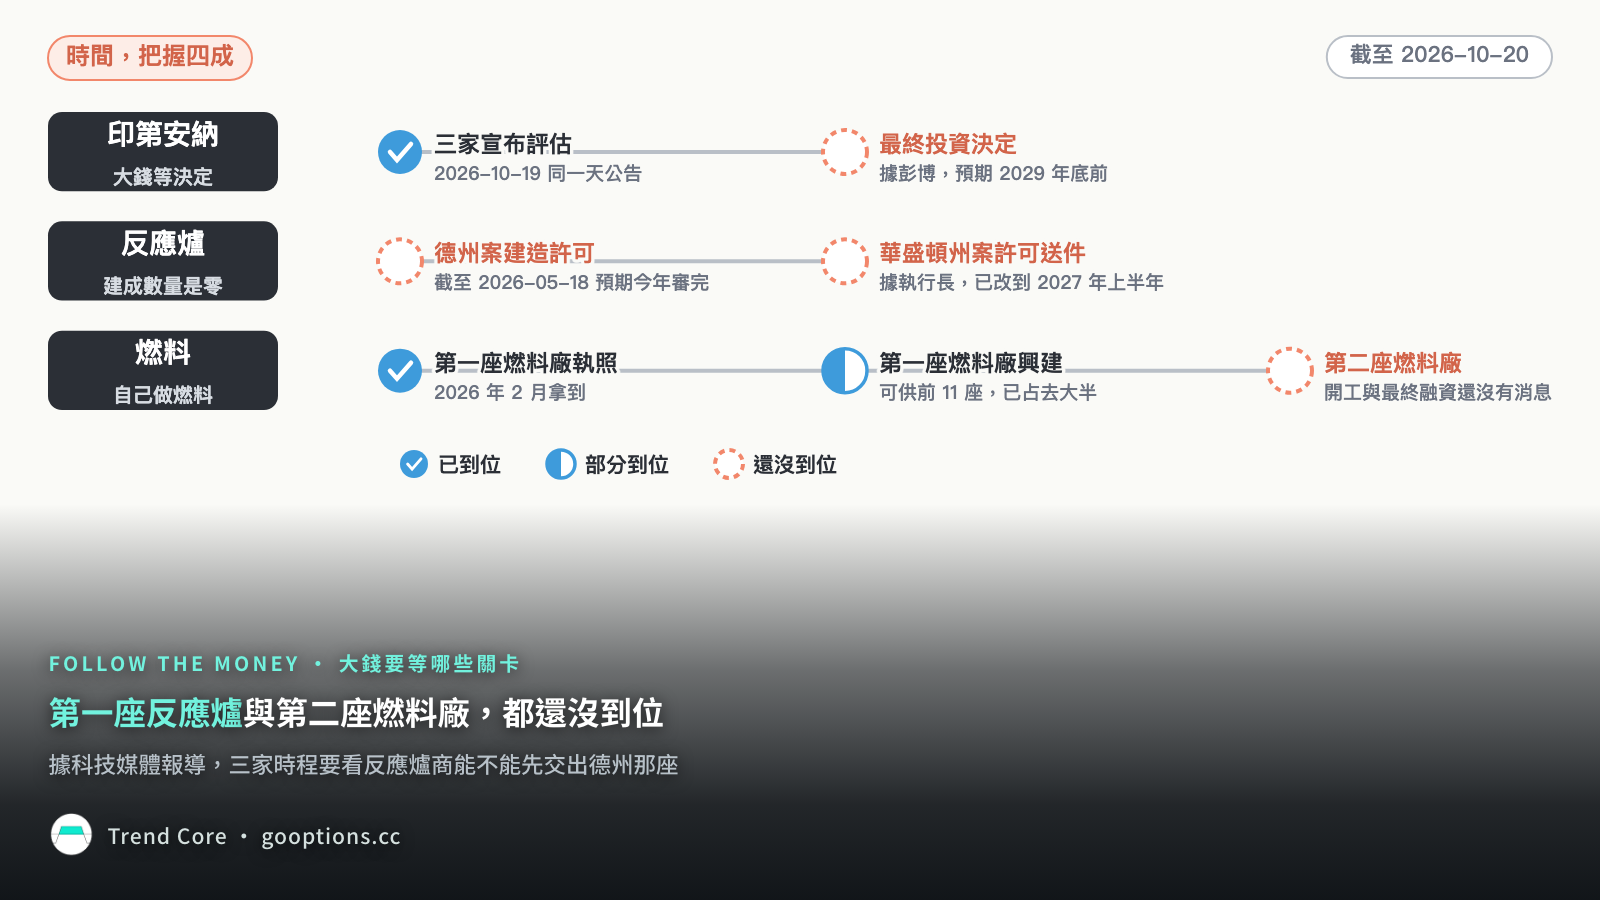
- 時間,把握四成:撐住的是彭博引述 AEP 核能開發總裁的說法,三家預期 2029 年底前決定要不要繼續。拉低把握的是,這款反應爐建成的數量還是零;第一座是 Dow 在德州的案子,還在等建造許可;亞馬遜在華盛頓州那一案的建造許可送件,公開說明書寫目標是 2026 年底,據反應爐商執行長在法說會上的說法,已改到 2027 年上半年。
決定興建後,這筆錢對反應爐商很大:商轉前平均每年,相當於它近四季營收與補助收入的 29% 到 127%。
對亞馬遜則很小。亞馬遜現在出的是開發資金;電廠的成本另外算:AEP 寫,若做到最終投資決定並興建,亞馬遜打算以長期購電合約買電,涵蓋電廠與營運在合約期間的成本。我拿亞馬遜在華盛頓州上一案答應的出資上限,約 3.34 億美元,乘三來估印第安納,也不到亞馬遜全公司近十二個月購置不動產及設備的 0.6%。
決定興建前,X-energy 一年拿得到多少?
決定興建前的那幾年,我拿反應爐商現在的商業客戶來對照。它的營收按客戶類別拆,商業客戶那一行原文是「Commercial」;2026 年上半年扣掉 Dow,其他商業客戶合計約 460 萬美元。
這是 Dow 以外所有商業客戶加起來的規模;華盛頓州那一案從 2024 年就開始,印第安納才起步。我的估算是,印第安納開發期一年流到反應爐商的,大約在這個合計年化約 920 萬美元以內,約占它近四季營收與補助收入的 5.6%。
AEP 旗下電業寫,開發資金涵蓋的廠址、執照、併網這些里程碑,由 AEP 與反應爐商一起跑;我的判斷是,其中 AEP 這一側自己的花費,不會變成反應爐商的營收。
決定興建後,一年流到 X-energy 多少?
這段我用反應爐商自己的數字估。它的公開說明書有一張示意表,列一座電廠一輩子能帶給它多少營收:一座電廠是四座反應爐,營收分技術授權費、反應爐服務、燃料三條,期間從商轉前最多八年,到商轉後 60 年。公司寫明這是示意數字,不是預測、目標或財測。
照這張表,印第安納的 12 座反應爐是三座電廠。反應爐商的新聞稿卻把 12 座整個叫一座電廠;合約若照這樣當一座電廠計價,我的估算在技術授權費那段會高估。
公司預期,反應爐業務的營收,也就是技術授權費加服務,約 15% 到 35% 在商轉前與商轉當時實現,包括分里程碑收的技術授權費,前幾座收得較低。它五月的投資人簡報說商轉前有相當份量的營收,跟公開說明書寫的商轉前服務收入有限不同,我照公開說明書的比例。
| 項目 | 數字 | 怎麼來的 |
|---|---|---|
| 每座電廠的反應爐業務營收 | 8.5 億到 16 億美元 | 示意表,示意數字 |
| 商轉前與商轉當時實現的比例 | 15% 到 35% | 公司預期 |
| 三座電廠商轉前合計 | 3.8 億到 16.8 億美元 | 我的估算:下限 8.5 億乘 15%,上限 16 億乘 35%,再乘三 |
| 平均每年 | 0.48 億到 2.1 億美元 | 我的估算:攤在商轉前最多八年 |
| 反應爐商近四季營收與補助收入 | 1.65 億美元 | 我的估算:2025 年度減 2025 年上半年,加 2026 年上半年 |
| 平均每年占近四季 | 29% 到 127% | 我的估算 |
這是八年的平均。最終投資決定前多半是小錢,決定後的年份會高於平均;旗下電業又寫 12 座分階段加入,我的判斷是三座電廠不會同時建,錢會拉得更長。兩個方向相反,我拿八年平均當量級。
有兩項會讓反應爐商實際留下的錢比示意表少。一是最惠價格:它必須給亞馬遜不遜於任何非關係企業客戶的價格,含最低燃料配額。二是成本節省付款:亞馬遜支持的第一個案子商轉滿五週年起,反應爐商要付款給亞馬遜,公司寫這筆可能重大。我的看法是,照華盛頓州那家公營電業寫的,它的案子 2030 年代初到中期上線,這筆最快 2030 年代後半才付,落在印第安納建造期之後,不扣進上面的估算。
我的判斷是,這筆新營收會偏向區間下半段:前幾座的授權費收得較低,又要給亞馬遜最惠價格;方向相反的是,公司寫跟部分客戶初步談的授權費,落在示意區間中段。
亞馬遜的錢,會怎麼走到 X-energy?
各家文件寫了錢的哪一段:
| 誰寫的 | 寫了什麼 | 說明什麼 |
|---|---|---|
| 反應爐商新聞稿 | 亞馬遜將為可行性工作提供部分開發資金,按里程碑撥付;這是兩家逾 5 GW 合作的第二案 | 反應爐商點名亞馬遜 |
| AEP 新聞稿 | 聯合開發協議簽在 AEP 與反應爐商之間,亞馬遜另以資金協議支持開發 | 技術與資金是兩份協議 |
| 亞馬遜官網文章 | 亞馬遜是專案開發出資方,商轉後預計是第一個購電客戶 | 亞馬遜點名兩家 |
| AEP 旗下電業的核能網站 | 若做到最終投資決定並興建,電廠由 AEP 持有並營運;協議設計來保護 AEP 的客戶與投資人 | 買反應爐的是電廠持有人 |
| 反應爐商第二季季報 | 亞馬遜的製造排程優先權,要分給最終擁有與營運電廠的電業與獨立發電業者 | 反應爐商的直接客戶是電廠業主 |
| 電力產業媒體 2024 年的報導,引兩家聯合聲明 | 亞馬遜直接投資華盛頓州那一案,資助反應爐商要做的早期開發工作 | 上一案的錢經電業到反應爐商 |
亞馬遜在華盛頓州的上一案叫 Cascade,是當地公營電業 Energy Northwest 的案子。錢的去向寫在這家電業自己的年報:簽資金與開發協議的,是它全資的專案公司,跟年報稱為亞馬遜的簽約方;亞馬遜同意出資最高約 3.34 億美元,分四批。用途的寫法不一:年報寫第一期四座反應爐的開發與建造,新聞稿與債券公開說明書寫約兩年的可行性階段。
截至 2026 年 3 月,專案公司已收 5,330 萬美元;若停止開發,沒用完的要退,後續付款要先達成里程碑。我的對應是,這跟反應爐商寫的按里程碑撥付,是同一種設計。
方向相反的線索是,亞馬遜也直接付過反應爐商錢:亞馬遜委託它做一個設計與工程服務專案,反應爐商 2024 年從這個專案認列約 70 萬美元營收。這筆早於印第安納案,但說明亞馬遜直接付錢給反應爐商的路存在。
兩家其他的往來是股權,不算營收:亞馬遜申報的持股文件寫,它經全資子公司持有反應爐商 22.9% 的 A 類普通股;反應爐商 2024 年還免費發給亞馬遜一份認股權證。
我的判斷是:反應爐商跟亞馬遜的關係,雙方文件互相點名;開發資金付給誰則要靠推論,反應爐商帳上的客戶會是 AEP 這一側,或案子本身,也就是為這個案子設的專案公司。
為什麼是這款反應爐、這家電業?
亞馬遜手上已有反應爐商 2031 到 2039 年製造排程的第一優先分配權與最惠價格,但不負購買義務。公開說明書寫,兩家的安排還包含一套部署與融資模式,反應爐商打算經基礎建設與電業夥伴推廣,第一案在華盛頓州;這次的公告寫,印第安納是第二案。
AEP 這一側出的是廠址、營運經驗與持有:亞馬遜寫,AEP 與旗下電業營運核電廠逾 50 年;旗下電業本身持有一座核電廠,評估中的廠址是它已退役的燃煤電廠舊址。
我的判斷是,開發錢是電業最難先出的一段。華盛頓州那家公營電業 2023 年就說過,它按成本供電,沒有確定的買電方,就沒有足夠的開發資本。AEP 執行長在第二季法說會上說,想跟客戶共同開發,限制自家的風險;這次宣布時又說,跟亞馬遜與反應爐商的協議會提供所有必要的資本保障。
反應爐商也自己做燃料:它的燃料子公司 2026 年 2 月拿到美國核能管理委員會的執照,廠還在興建。第二季季報寫,第一座燃料廠穩定運轉後可供前 11 座反應爐,第二座預計可供最多 44 座;它的執行長在第二季法說會上說,2030 年代初需要第二座上線,開工與最終融資還沒有消息可宣布。
我的對應是,Dow 在德州的四座,加上華盛頓州那一案第一期四座,就占去第一座燃料廠可供座數的大半,印第安納的 12 座要靠第二座燃料廠。
方向相反的資訊集中在第一座反應爐。反應爐商自己寫,這款反應爐到目前建成與運轉的數量是零,客戶有權延後、縮減或終止承諾。第一座是 Dow 在德州的案子,華盛頓州那家公營電業把自己的案子定位成它的快速跟進者;截至 2026-05-18,核管會預期今年稍後完成這座的建造許可安全審查。據科技媒體報導,三家的時程仍要看反應爐商能不能先交出德州那座。
AEP 也評估過別家的反應爐:旗下電業 2025 年為另一個廠址申請美國能源部補助,採用 GE Hitachi 的機型;這款機型在美國的第一張建造許可,2026-09-29 已經核發。
我的判斷是:分工跟華盛頓州那一案同一套。亞馬遜出開發錢與買電承諾,補上電業最不願先出的那段;AEP 出廠址、持有與營運;反應爐商賣技術、燃料與服務。印第安納用這款反應爐,是亞馬遜拿排程權去找下一個電業夥伴的結果,最大的變數在第一座反應爐與第二座燃料廠。
什麼時候、在哪份文件看得到?
我把錢從有人表態到真的收進現金,分成六個階段。這筆錢目前在第 1 個階段「說法」:三家都寫是評估或探索,AEP 寫要做到最終投資決定才興建,反應爐商寫亞馬遜的出資按里程碑撥付。華盛頓州那一案的資金可退,後續付款要先達成里程碑,也只到第 2 個階段「協議」,代表雙方談好了條件,還不代表金額會用滿。
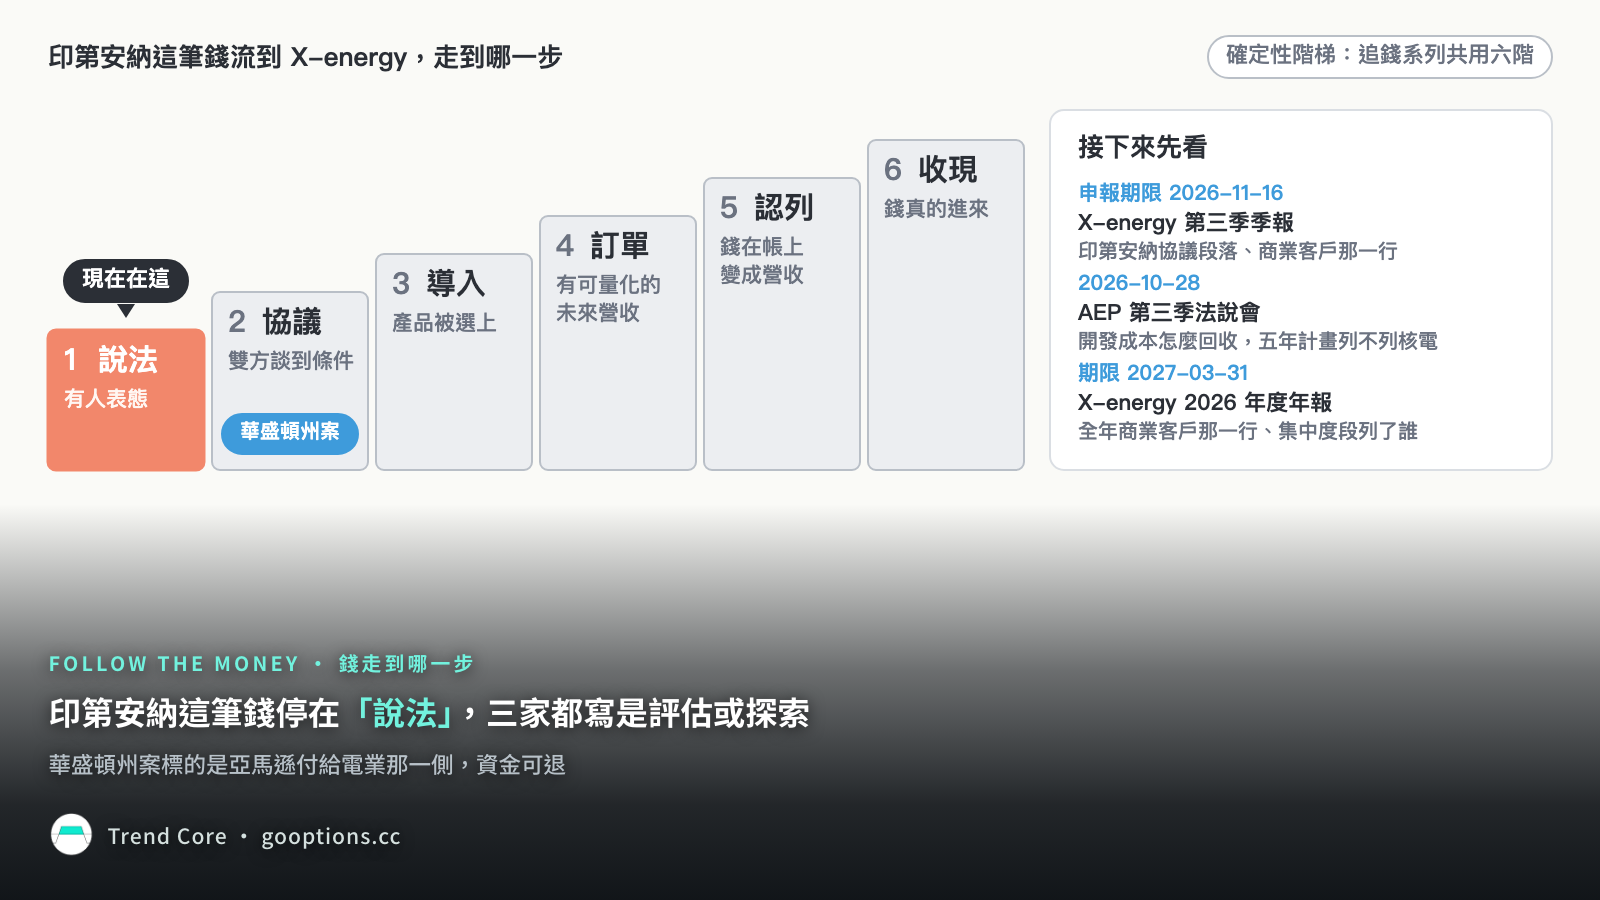
文件沒寫、帳上拆不出來的部分,正是要看下一份的理由。這筆開發資金有多少、付給哪個法人,反應爐商與 AEP 的新聞稿、旗下電業網站的兩頁、亞馬遜的官網文章都沒寫;截至 2026-10-20,三家在 2026-10-19 宣布之後,也都沒向美國證管會申報重大事件報告。反應爐商第二季季報的商業客戶那一行,沒拆到個別客戶;亞馬遜第二季季報與三份財報新聞稿,也沒提反應爐商與這個核能案。
反應爐商的季報裡,能用的有兩處。一是客戶集中度那一段,列出大客戶占營收多少:2026 年上半年是美國政府約 91%、Dow 約 4%,新的電業或專案公司出現在這裡,就代表錢以營收進帳。二是預收收入,也就是客戶先付、還沒認列成營收的錢,截至 2026-06-30 合計 3,354 萬美元。
下面是接下來要等的幾份文件,最先翻的是反應爐商的第三季季報:
| 文件與大約日期 | 看哪一行 | 判斷對了會看到 | 要修正的訊號 |
|---|---|---|---|
| X-energy 第三季季報 10-Q,申報期限 2026-11-16 | 講印第安納協議的段落;商業客戶那一行;預收收入表 | 寫出跟 AEP 的協議,亞馬遜的錢經案子撥付 | 寫亞馬遜直接付開發費,對方是誰那一項要改 |
| AEP 第三季法說會 2026-10-28;上一季的季報跟財報同一天申報 | 開發成本怎麼回收;2027 到 2031 年新五年計畫列不列核電;季報講小型模組化反應爐那一句 | 資金協議在 AEP 這一側與亞馬遜之間 | 開發資金直接付給反應爐商,或決定往後推 |
| X-energy 2026 年度年報 10-K,它的第一份年報,期限 2027-03-31 | 全年商業客戶那一行;客戶集中度段列了誰 | AEP 這一側出現在集中度段,就是錢以營收進帳 | 其他商業客戶連幾季不動 |
| 核管會對 Dow 那一案的建造許可;截至 2026-05-18 預期今年稍後完成安全審查,決定在審查之後 | 核管會新聞稿 | 第一座反應爐拿到建造許可 | 安全審查或決定延後,時間的把握度下調 |
| 華盛頓州那家公營電業 2026 會計年度年報;過去五年都在 10 月 27 日到 30 日貼上市政債揭露網站 | 專案公司收到的出資;附註裡亞馬遜的累計付款 | 累計付款比 2026 年 3 月的 5,330 萬美元再往上,照里程碑撥款的節奏可以套到印第安納 | 累計付款停在 5,330 萬美元附近 |
| 最終投資決定;據彭博引述 AEP 主管,預期 2029 年底前 | AEP 新聞稿與重大事件報告 | 決定興建,建造期的錢開始流 | 延後或不做 |
看華盛頓州那家電業的年報時,預算不能當門檻:2025 會計年度原始預算 1.41 億美元,當年亞馬遜只付 2,890 萬美元。亞馬遜 2026-10-29 的法說會,我不期待會拆這筆錢。
我的判斷是:決定興建前,流到反應爐商的錢很小;我估的三座電廠商轉前平均每年 0.48 億到 2.1 億美元,大部分落在最終投資決定之後。X-energy 第三季季報若寫亞馬遜直接付給它開發費,對方是誰那一項的七成要下修;AEP 若把決定往後推,時間那一項的四成要再降。
什麼情況下這套追法會失準?
示意表算的是營收,現金可能更早到。反應爐商截至 2026-06-30 的長期預收收入裡,就有客戶先付、它之後才認列的錢。印第安納若也先付款,現金會比我估的營收早進來,營收那一行要等認列才看得到。
付款人也可能是 AEP 另設的專案公司。AEP 在懷俄明的燃料電池案,Google 是向一家 AEP 持有並控制約 92% 的專案公司買電。印第安納若也這樣安排,反應爐商文件裡的客戶名字會是那家專案公司,只追 AEP 的名字會漏掉。
帶走的檢查問題
- 大客戶說「提供開發資金」,資金協議的另一方是誰?錢先進電業或專案公司,還是直接進供應商的帳?
- 供應商有沒有寫營收多少比例在商轉前實現?這個比例乘上電廠座數、攤到年份,才是建造期每年流進來的錢。
- 客戶集中度那段,也就是公司列出大客戶占營收多少的地方,列了誰?新的電業或專案公司出現在那裡,才算錢以營收進帳。
📚來源與參考
第一級一手文件
- X-energy, Inc. 424B4 公開說明書,2025、2024 會計年度查核報表與截至申報日的業務說明,申報日 2026-04-27
- X-energy, Inc. 2026 年第二季 10-Q,季末 2026-06-30,申報日 2026-08-13
- X-energy 新聞稿〈X-energy, Amazon, American Electric Power Partner to Bring SMR Project to Indiana〉,2026-10-19
- X-energy 8-K 附件 99.1 投資人簡報,截至 2026 年 5 月,申報日 2026-05-19
- X-energy EDGAR 申報清單,抓取 2026-10-20
- SEC Form 10-Q General Instructions A.1 與 17 CFR 240.0-3(a),現行版(另一版本)
- SEC Form 10-K General Instructions A.(2),現行表單,PDF 修改日 2026-09-11(17 CFR 240.12b-2「Accelerated filer and large accelerated filer」,現行條文,本條最新修訂 2024-07-01,eCFR 資料截至 2026-10-16)
- 亞馬遜官網〈Amazon invests in nuclear energy project targeting nearly 1 gigawatt of carbon-free energy for Indiana〉,Josh Weissman,2026-10-19
- 亞馬遜 Schedule 13G,發行人 X-Energy, Inc.,事件日 2026-06-30,申報日 2026-08-06
- 亞馬遜 2026 年第二季 10-Q,季末 2026-06-30,申報日 2026-07-31
- 亞馬遜財報新聞稿,8-K 附件 99.1,2025 年第四季、2026 年第一季、第二季,申報日 2026-02-05、2026-04-29、2026-07-30(另一版本;另一版本)
- 亞馬遜 EDGAR 申報清單與投資人網站新聞稿清單,抓取 2026-10-20
- 亞馬遜新聞稿〈Amazon.com to Webcast Third Quarter 2026 Financial Results Conference Call〉,2026-10-15,經投資人網站資料網址取得
- AEP 新聞稿〈AEP Partners with Amazon and X-energy to Explore Advanced Nuclear Energy in Indiana〉,2026-10-19
- Indiana Michigan Power 核能網站〈Exploring a New Generation of Energy in Sullivan County〉與〈Frequently Asked Questions〉,網頁無日期,抓取 2026-10-20(另一版本)
- AEP〈Events & Presentations〉活動頁,抓取 2026-10-20
- AEP 2026 年第二季 10-Q,季末 2026-06-30,申報日 2026-07-30
- AEP 新聞稿〈AEP Seeking Grants To Assist With Advanced Nuclear Site Exploration in Indiana and Virginia〉,2025-01-17
- AEP 新聞稿〈AEP Advances Innovative Energy Solution for Google with 702MW of Bloom Fuel Cells〉,2026-10-14
- AEP 與 Indiana Michigan Power 的 EDGAR 申報清單,抓取 2026-10-20(另一版本)
- Energy Northwest 2025 Annual Report,會計年度 2024-07-01 到 2025-06-30,查核報告日 2025-09-24
- Energy Northwest Series 2026-A 債券公開說明書,2026-04-30
- Energy Northwest Series 2025-A/B 債券公開說明書,含 2025-05-19 修訂,2025-04-30(經網際網路檔案館 20260201220740 取得)
- Energy Northwest Fiscal Year 2026 Budget,編製日 2025-04-17(經網際網路檔案館 20260130091137 取得)
- Energy Northwest 新聞稿〈Amazon & Energy Northwest Announce Plans To Develop Advanced Nuclear Technology in Washington〉,2024-10-16(經網際網路檔案館 20260129024430 取得)
- Energy Northwest 新聞稿〈Energy Northwest Statement on X-Energy-Dow Announcement〉,2023-03-01(經網際網路檔案館 20260220232103 取得)
- Energy Northwest 官網〈Cascade Advanced Energy Facility〉,網頁無日期,網際網路檔案館擷取 2026-09-16
- EMMA 發行人頁 Energy Northwest 財務揭露清單,截至 2026-10-20
- 美國核能管理委員會新聞稿 No. 26-019〈NRC Licenses TRISO-X LLC Fuel Fabrication Facility in Tennessee〉,2026-02-13
- 美國核能管理委員會新聞稿 No. 26-054〈NRC Beats Schedule for Completing Long Mott Environmental Review〉,2026-05-18
- 美國核能管理委員會媒體通告 No. 26-029-A〈NRC to Hold Mandatory Hearing on Proposed Long Mott Generating Station〉,2026-09-14
- GE Vernova 新聞稿〈NRC issues first U.S. construction permit for a BWRX-300 small modular reactor at Tennessee Valley Authority's Clinch River site〉,2026-09-29
第二級二手資料
- X-energy 2026 年第一季、第二季法說逐字稿,stockanalysis 轉載,頁尾標 Quartr,二手,法說日 2026-06-04、2026-08-13(另一版本)
- AEP 2026 年第二季法說逐字稿,stockanalysis 轉載,頁尾標 Quartr,二手,法說日 2026-07-30
- POWER〈AEP, X-energy Eye 960-MW Nuclear Plant at Retired Indiana Coal Site, Backed by Amazon〉,Sonal C. Patel,2026-10-19
- The Verge〈Amazon is funding a new nuclear plant in Indiana〉,Jess Weatherbed,2026-10-19
- TechCrunch〈Amazon to fund 12 small nuclear reactors at former Indiana coal plant〉,Tim De Chant,2026-10-19
- POWER〈Amazon Backs Massive Nuclear SMR Deployment: 5 GW with X-Energy, Agreements With Energy Northwest, Dominion〉,Sonal C. Patel,2024-10-16
第三級轉述與媒體
- finviz XE 新聞列表,彙整 X-energy 經 GlobeNewswire 發布的新聞標題,轉述,抓取 2026-10-20,用於前兩季財報日期公告
- 彭博〈Amazon and AEP Explore 960-Megawatt Nuclear Project in Indiana〉,Will Wade,2026-10-19;原文有付費牆,讀的是 Insurance Journal 刊出的全文轉載