
Follow the Money · 案例篇 · ISSUE #319
Follow the Money|博通預期 Anthropic 2027 年再部署 5GW,錢走到哪一步?我估博通 2027 會計年度認列 385 億到 600 億美元
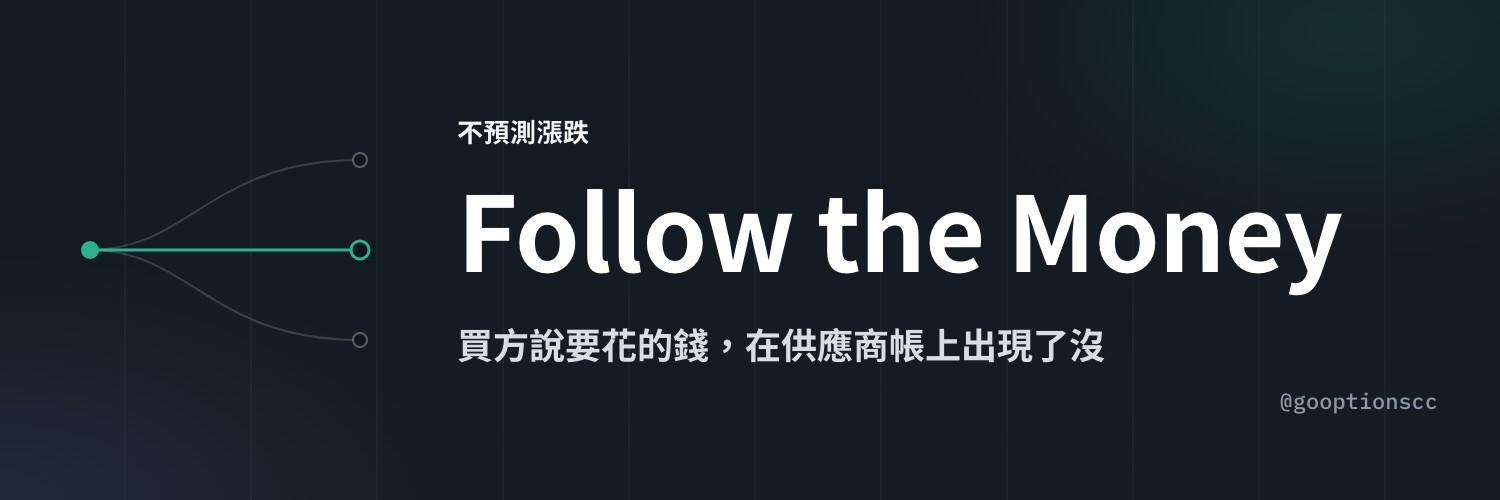
據路透報導,Anthropic 的上市公開說明書寫著,博通同意借給 Anthropic 最多 420 億美元,借款可能轉成股份。據同一篇報導,這筆錢約可支應 Anthropic 為 TPU 算力簽下的五年租約承諾 1,252 億美元的三分之一。這些錢有多少會變成博通的營收?
我的判斷是:Anthropic 2027 年要上線的 TPU 8i,晶片由博通交出,設備由融資載具買下再租給 Anthropic;融資載具,就是投資人出錢、買下設備的那一方。落在博通 2027 會計年度的營收,我估約 385 億到 600 億美元,最快在博通計畫 2026 年 12 月 9 日公布的第四季財報與法說會,看得到這批部署有沒有變。
我也判斷,博通收營收的同時,風險也有一大塊留在自己身上:它替這條線的租約回補,也就是客戶違約時補上差額,還可能借錢給 Anthropic;這兩筆錢跟這段營收同一個量級。
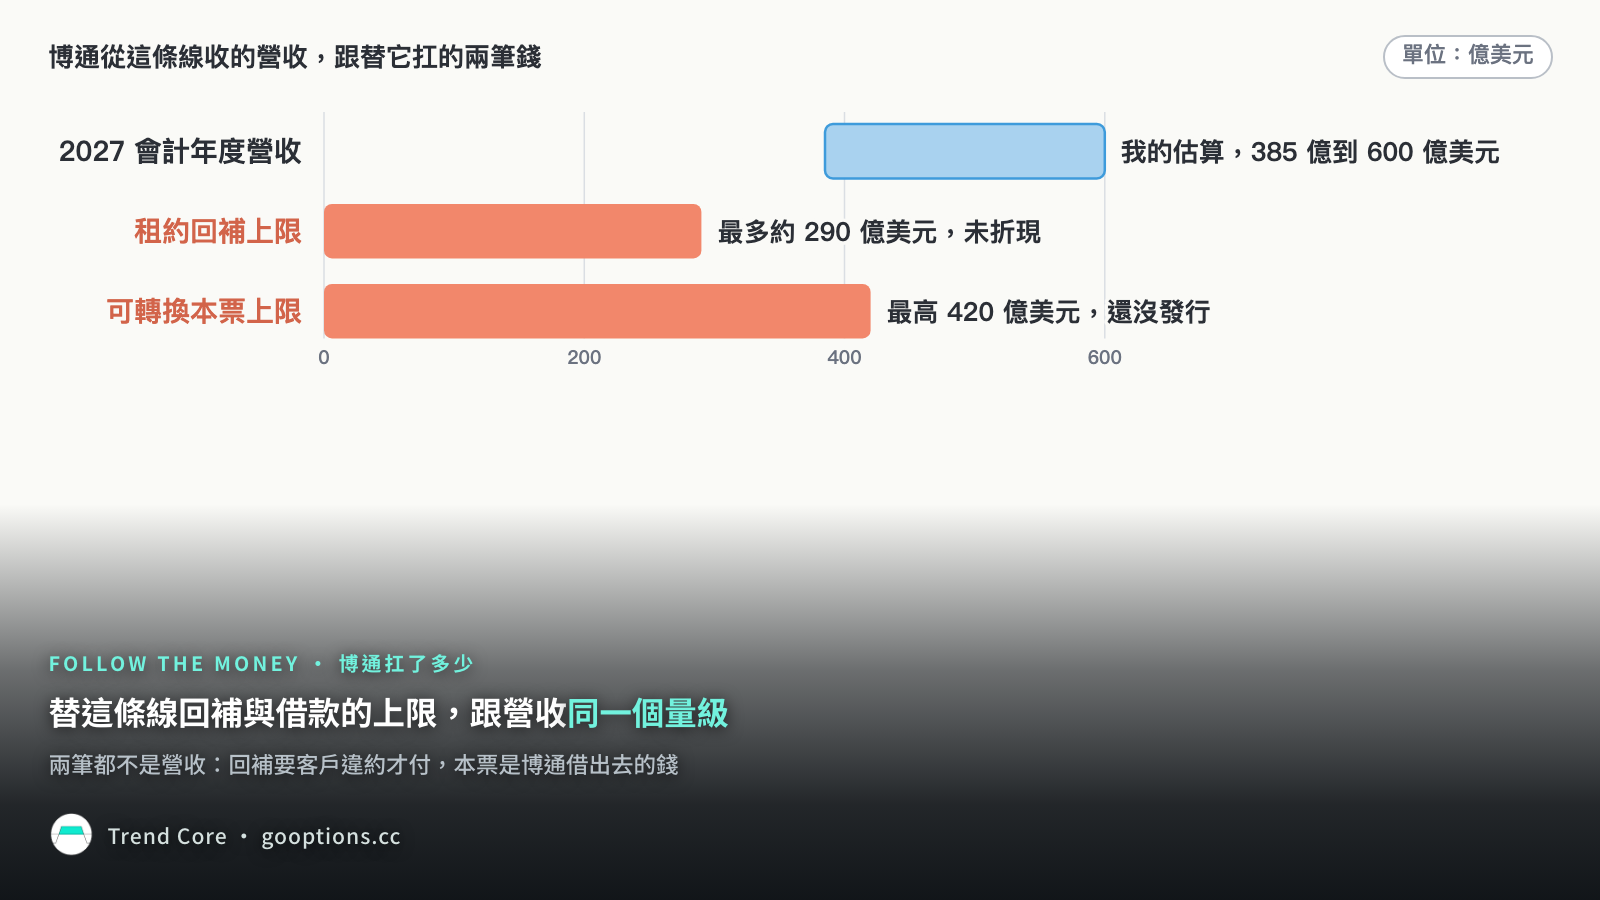
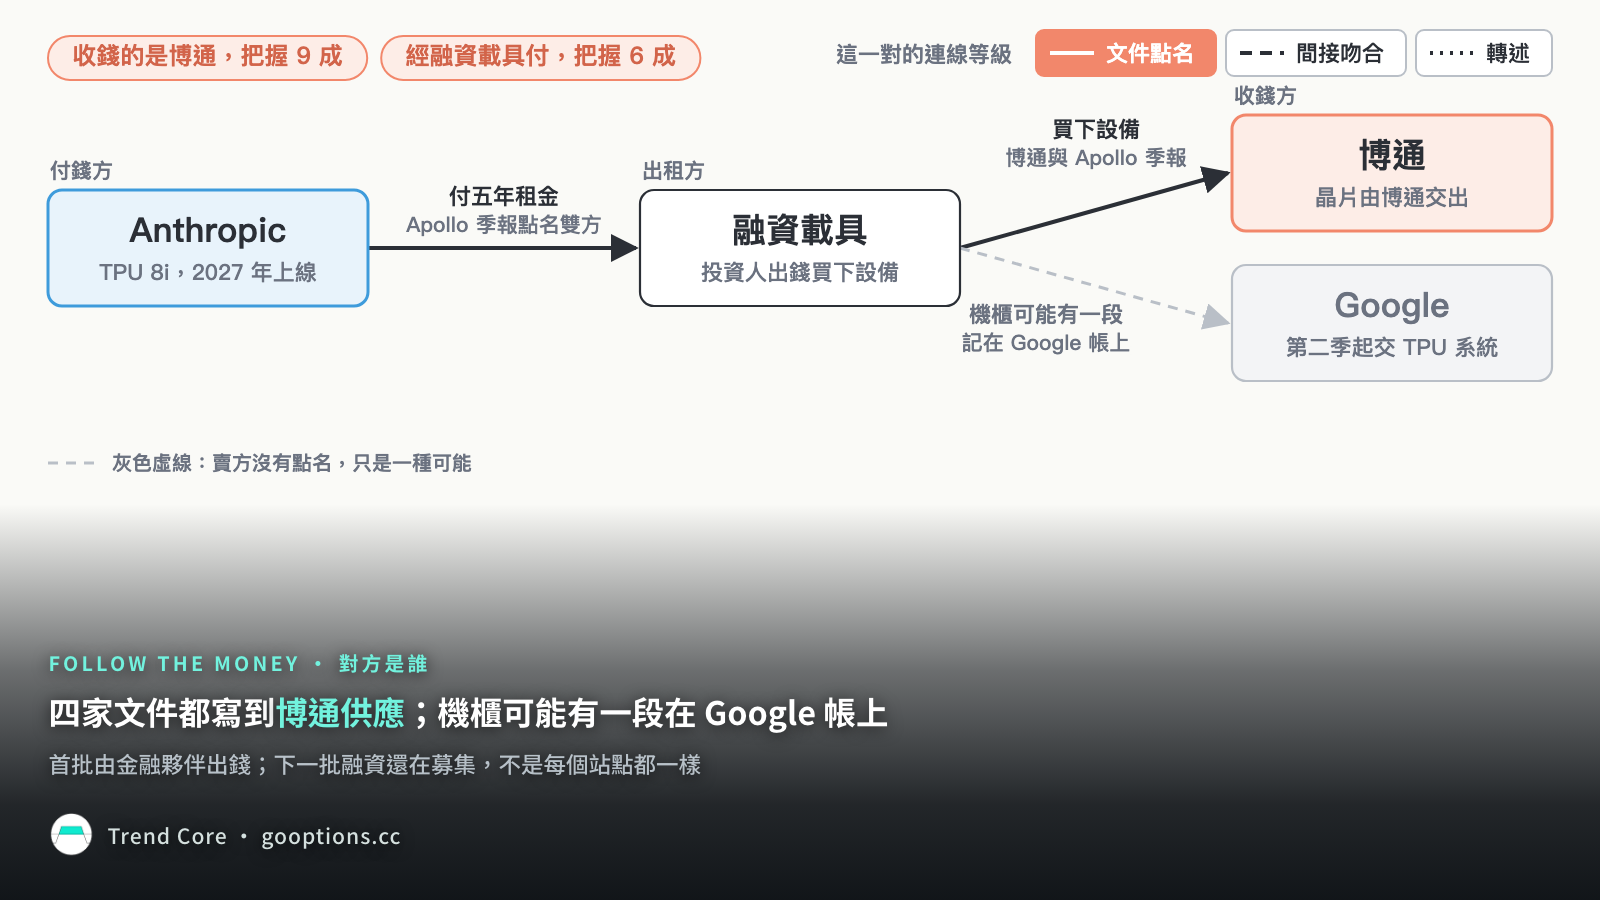
- 收錢的是不是博通,把握 9 成:博通、Anthropic、Google 與出錢的 Apollo,四家的公司文件都寫到博通替 Anthropic 供應算力;扣掉的一成,是 Google 自己也賣 TPU 系統,Anthropic 的機櫃可能有一段記在 Google 帳上。
- 錢是不是經融資載具付,把握 6 成:博通與 Apollo 的季報都寫到由金融夥伴出錢買設備,媒體轉述彭博與金融時報的報導,也寫投資人買下硬體再出租;扣掉的是下一批融資還在募集,執行長也說不是每個站點都一樣。
- 金額,把握 5 成:撐住它的是博通法說會的全年展望、部署與出貨數,以及申報文件的 GW 數;扣掉的是每 GW 營收出自一位分析師的除法,他拿全年展望除以 GW 加總,Google 與 OpenAI 也要分同一份展望,用量還取決於 Anthropic 的商業成功。
- 時間,把握 6 成:博通說 2027 會計年度的供給已經確保,Anthropic 說這批 2027 年起上線;扣掉的是 2027 年出貨偏重下半年,晚出的那段可能落進 2028 會計年度。
對博通,這個量級約是它近四季營收 891 億美元的 43% 到 67%。
對 Anthropic,那份五年租約我平均到每年約 250 億美元;它 5 月自己公布的年化營收超過 470 億美元,用這個下緣算,租金最多約是它年化營收的一半。這筆租金付給出租方,含融資成本,也可能含不經博通的部分,不能拿來回推博通的營收。
博通除了收錢,還替這筆生意扛了多少?
博通第三季的季報 10-Q,附註寫了兩筆不是營收的錢,客戶都只用代稱,我的對應是 Anthropic。季報寫 6 月首批 350 億美元,替這位客戶部署超過 1GW 算力;博通發的聯合新聞稿與 Apollo 的季報,都寫首批是給 Anthropic,金額、時間與 GW 數三項對得上。
第一筆是回補:金融夥伴接手機櫃的購買合約與 5 年租約,博通替租約回補,客戶違約時,要補租約未付金額的八成五,再扣掉機櫃賣出所得。全部機櫃部署後,回補最多約 290 億美元,未折現。
第二筆是借款:客戶在某些情況下可以向博通發行可轉換本票,最高 420 億美元,發行了就是博通借出去的錢;截至 2026 年 8 月 2 日還沒發行。本票的客戶,據路透引說明書,寫的也是 Anthropic,上限同為 420 億美元。
彭博引述知情人士說,銀行團開始替 Anthropic 等公司募集融資,其中 420 億美元的優先債,將由博通提供殘值支撐。金額一樣,但季報寫博通借出,彭博寫博通回補,差別在博通自己出錢,還是違約才付。我的推論偏向兩者指同一筆,依據是路透寫博通在這筆融資安排裡可以指定一家融資夥伴;反面是季報的本票由客戶發給博通,而據韓國媒體轉述金融時報,這段優先債屬於另一個投資載具買 TPU 再租給 Anthropic 的那筆融資。
哪些文件把博通跟 Anthropic 連在一起?
| 誰說的 | 說了什麼 | 證據是什麼 |
|---|---|---|
| 博通 4 月的 8-K 申報 | Anthropic 自 2027 年起經博通取得約 3.5GW,用量取決於它持續的商業成功 | 公司文件,收錢的一方點名付錢的一方 |
| Anthropic 公告 | 跟 Google 與博通簽約取得多 GW 下一代 TPU 算力,預期 2027 年起上線,5 月起寫成 5GW | 公司文件,付錢的一方點名收錢的一方 |
| Google 的新聞稿 | 算力分兩條路交付:經 Google Cloud 服務,以及由 Google 打造、經博通供應的 TPU | 公司文件,協議的另一方點名 |
| 博通執行長,第三季法說會 | 2026 年部署 1GW,2027 年預期再部署 5GW TPU 8i,可望成為最大的客製晶片客戶 | 公司說法,取自第三方整理的逐字稿 |
| Apollo 的季報 | 與第三方合作跟博通簽資本方案,協助 Anthropic 自 2026 年中擴充算力,旗下基金承擔購買義務 | 公司文件,出錢的一方點名雙方 |
同一份 4 月的協議,8-K 寫經博通約 3.5GW,博通兩場法說會與 Anthropic 5 月起的公告寫 5GW。我的推論是兩個數都成立:5GW 是 Anthropic 跟兩家簽的總量,經博通之外的部分走 Google Cloud,依據是 8-K 寫這是承諾的一部分,以及 Google 寫的兩條交付路線;估算兩個數都用。
博通賣的是整櫃還是只有晶片,會影響同樣的 GW 能換到多少博通營收,也關係到機櫃有沒有一段記在 Google 帳上;執行長前後說法不同。2025 年 12 月,他說接到 100 億美元訂單,要賣 TPU 機櫃給 Anthropic,是真正的系統銷售;2026 年 6 月 3 日回答毛利率的提問時,他說博通的生意沒有機櫃,只有晶片。五天後,博通安排 Apollo 接手機櫃的購買合約與租約。
那機櫃的賣方是誰?據一家科技媒體報導,那筆 100 億美元訂單的機櫃由博通組裝,金額會全進博通營收,外包多少還看不出來;Apollo 接手的若是這份購買合約,賣方就是博通。我的推論偏向賣方是別家,博通賣的是裡面的晶片,依據是執行長 6 月說博通整體只做晶片,9 月在高盛的會議上也說博通替 Anthropic 與 OpenAI 做晶片;反面是高盛會議前幾天的 9 月法說會上,他說客戶要的算力,有些情況甚至是整櫃的形式。
別家也可能是 Google。Google 從它的第二季開始,把 TPU 系統交到客戶的資料中心並認列營收,客戶有時包括前沿 AI 實驗室;賣方是博通、Google,還是兩邊各一段,就是開頭那一項把握只給 9 成的原因。
Anthropic 為什麼找博通?
Google 的新聞稿寫,這批 TPU 由 Google 打造,經博通供應;博通從它的第三季開始替 Google 量產出貨 TPU 8i,Anthropic 2027 年要部署的也是 TPU 8i。所以 Anthropic 要換掉博通,得換整個晶片平台。
博通財務長說,公司 6 月跟 Apollo、Blackstone 成立一個平台,替兩家模型公司補上現金流與前期投資之間的落差,首批給 Anthropic 的部署由第三方金融夥伴出錢。執行長說,六家客製晶片客戶裡,融資載具只替 Anthropic 與 OpenAI 兩家做;被問到 Anthropic 2028 年的部署是不是大多走這個平台,他說不是每個站點都一樣。
博通展望 2027 會計年度的 AI 營收倍增到約 1,150 億美元,執行長說,這需要的供給已經確保。
方向相反的資訊有三條。Anthropic 的算力公告一再寫,亞馬遜仍是主要的雲端與訓練夥伴;亞馬遜的季報也寫,AWS 與 Anthropic 第二季宣布,把既有的多年承諾再增加超過 1,000 億美元,期間 10 年。據科技媒體轉述,Anthropic 發言人向 Business Insider 證實正在組自研晶片團隊,會維持多種晶片並用。博通的 8-K 也寫,用量取決於 Anthropic 持續的商業成功。
我的判斷是:Anthropic 這批 TPU 選博通,是因為晶片跟資金一起到位。它的算力錢會分給 AWS 與將來的自研晶片,但自研還在組團隊,影響的是更後面的世代;2027 年這批已經簽約並指名博通,方向不變。
每 GW 能換到多少博通營收?
這裡估的是博通的營收。每 GW 金額有兩種口徑,執行長給的,以及分析師用全年展望算的,下面兩種都算。
| 算式 | 結果 | 說明 |
|---|---|---|
| 5GW × 每 GW 200 億到 300 億美元 | 1,000 億到 1,500 億美元 | 執行長給的每 GW 金額,乘上法說會講的 GW 數 |
| 3.5GW × 每 GW 200 億到 300 億美元 | 700 億到 1,050 億美元 | 同上,改乘 8-K 寫的經博通 GW 數 |
| 對照:2027 會計年度 AI 營收展望 | 約 1,150 億美元 | 博通全部客戶合計 |
| 3.5GW 到 5GW × 每 GW 110 億到 120 億美元 | 385 億到 600 億美元 | 我的估算:用全年展望換算的每 GW 營收 |
| 385 億到 600 億美元 ÷ 近四季營收 891 億美元 | 約 43% 到 67% | 占博通營收的比例 |
| 1,252 億美元 ÷ 5 年,再 ÷ 年化營收逾 470 億美元 | 每年約 250 億美元,最多約一半;470 億是下緣 | Anthropic 的租約負擔 |
前兩列的每 GW 200 億到 300 億美元,是執行長在第三季法說會給的範圍,原話是「in the range of less than $30 billion」,他預期會維持。照這個口徑,Anthropic 一家的上緣就超過博通全部客戶的全年 AI 展望,博通還預期 Google 會繼續成長。
同一場法說會,Bernstein 的分析師把博通講過的 GW 加總,再用營收展望去除,得到每 GW 約 110 億到 120 億美元;執行長回答,加總的 GW 是客戶要去的方向,不一定都在分析師算的那兩個會計年度部署。
我的判斷是,兩種口徑差在 GW 數,以及當年出得了貨的時間。單一會計年度的營收,上限由全年展望決定;Anthropic 的 GW 乘上執行長給的每 GW 金額,就已經超過全年展望,所以這裡採用分析師的除法。
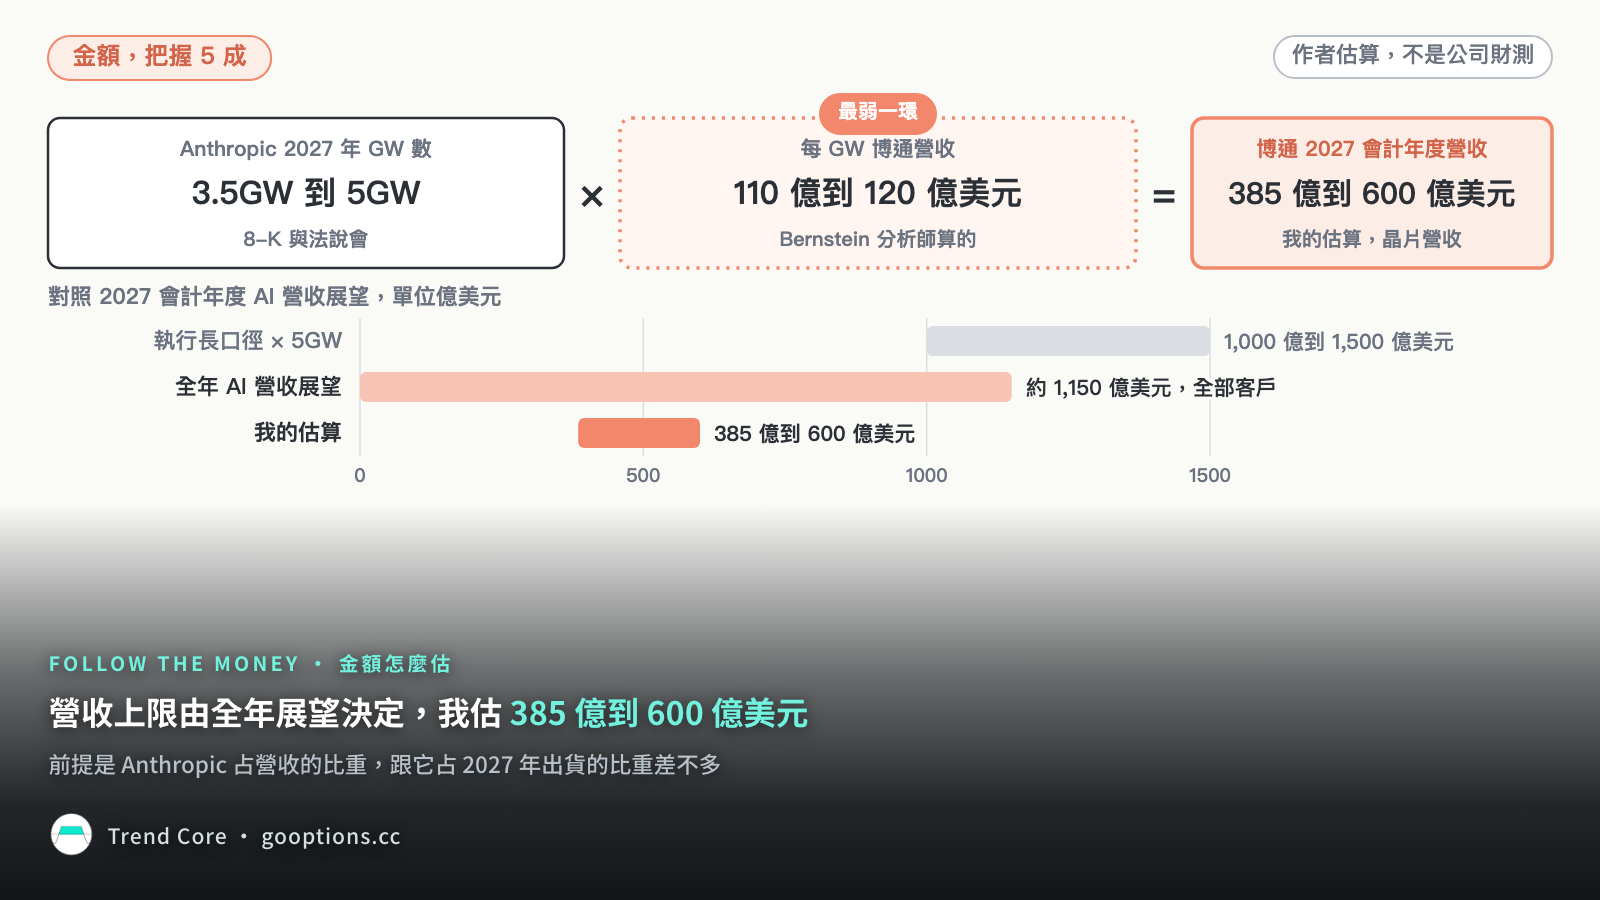
這個算法有個前提,也是我的判斷:Anthropic 占博通 2027 會計年度營收的比重,跟它占 2027 年出貨的比重差不多。依據是執行長第二季說,博通計畫 2027 年出貨 10GW,偏重下半年,第三季又說 Anthropic 可望成為 2027 年最大客戶;那位分析師的加總裡,2027 年約 6GW 是 Anthropic 加上 OpenAI。
執行長第一季也說,2027 年的營收幾乎全是晶片,所以這裡估的是晶片營收。博通 2027 會計年度照它的規則推算,是 2026 年 11 月 2 日到 2027 年 10 月 31 日;Anthropic 講的 2027 年,我當成曆年。
什麼時候對得上帳?先看 12 月 9 日的法說會
錢目前走到哪一步?2027 年這批,文件撐得起的是 4 月那份 8-K:協議已簽,用量取決於 Anthropic 的商業成功,所以停在雙方談好條件、還不是確定訂單的階段;法說會講的 5GW 與最大客戶是預期,只是公司的說法。2026 年那 1GW,博通說第三季大量交付,第四季預期加速出貨,這也只有法說會口頭講;我的推論是其中一部分已經進了第三季營收。
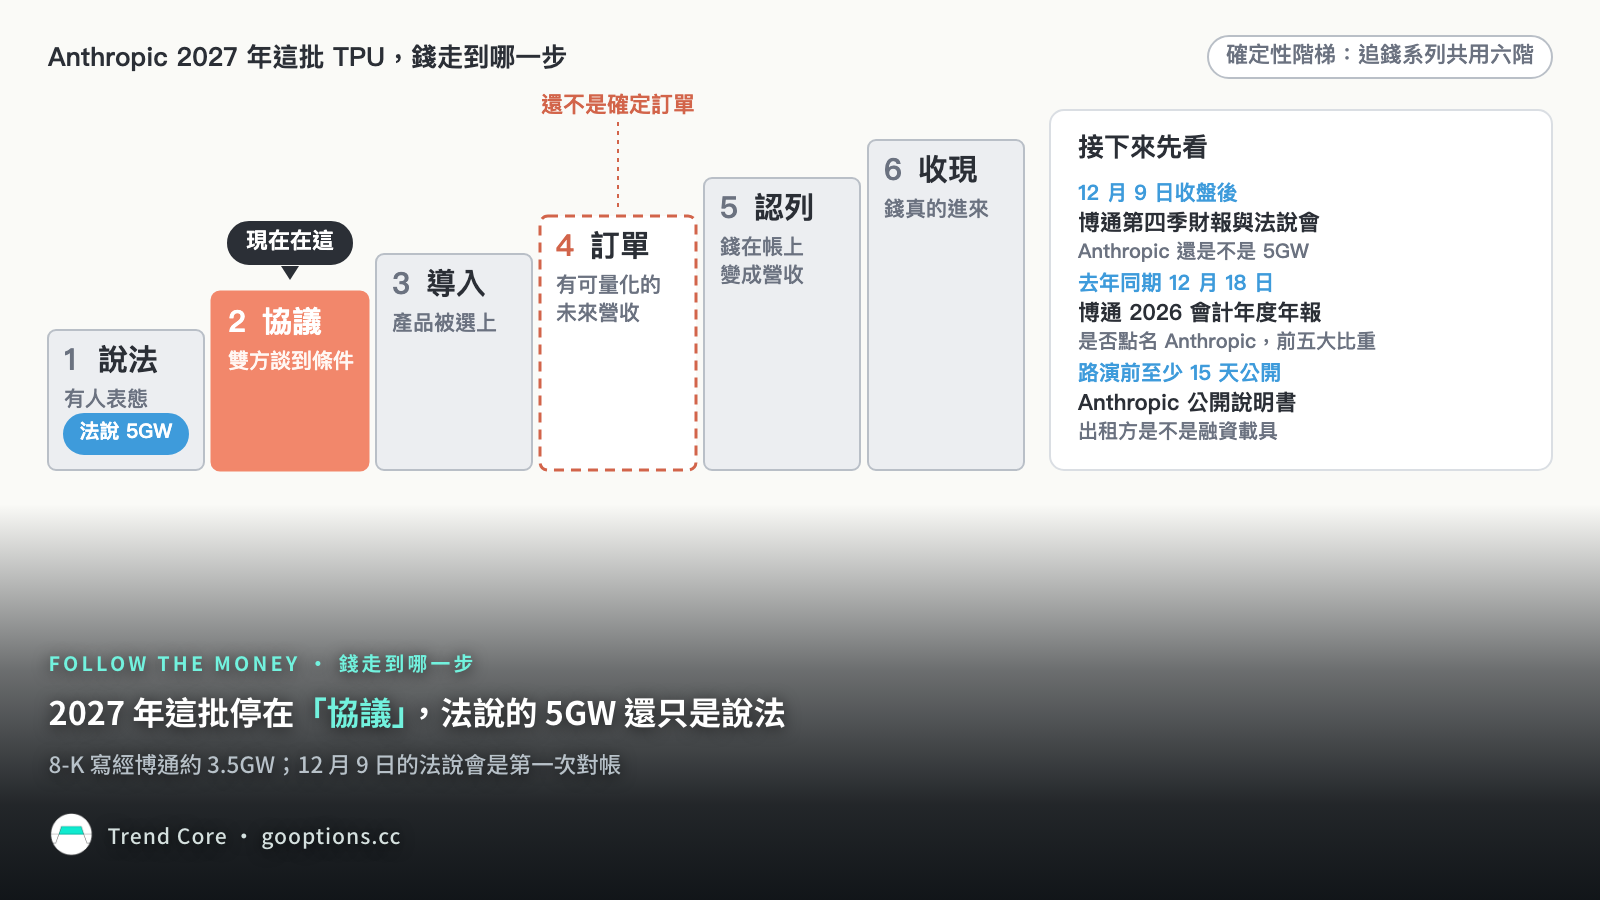
目前從博通的帳上拆不出 Anthropic。我查過博通 2025 年起向 SEC 申報的文件全文,只有那份 8-K 寫到 Anthropic,第三季季報與 2025 會計年度年報全文都沒有這個名字。所以下面每份文件,我先寫好要看哪一行,文件出來那天再對。
第一份是博通第四季財報與法說會,公司目前計畫 2026 年 12 月 9 日收盤後公布。當天我看兩件事:財報新聞稿的 AI 半導體營收,對照公司第四季預期的約 217 億美元;法說會上,Anthropic 2027 年還是不是 5GW,是不是最大客戶。
判斷對了,會看到部署維持,第四季出貨照預期加速;要修正判斷的訊號是 GW 往下修,出貨往 2028 年推,或改口說更大一段走 Google Cloud。財務長說全年展望不打算每季更新,所以 Anthropic 那段說法有沒有變,比展望數字更能讓我調整金額的把握。
第二份是博通 2026 會計年度的年報 10-K,去年同一份在 2025 年 12 月 18 日申報。年報裡最要緊的是客戶集中度,在附註「Significant Customer Information」那段:第三季,博通直接賣給一家經銷商的金額占營收 50%;改用終端客戶算,博通估計前五大約占 55%。
年報第一次點名 Anthropic,或前五大終端客戶的比重再升,收錢的是不是博通、金額這兩項把握都會上調;附註「Commitments and Contingencies」那段,看本票是否發行,回補是否新增第二筆,機櫃賣方是否點名。要修正判斷的訊號是前五大比重回落,或本票開始發行,後者代表 Anthropic 付租金要靠博通借的錢。
第三份是 Anthropic 的公開說明書。Anthropic 6 月 1 日公告,已經秘密向 SEC 送出上市申請文件的草稿;照 SEC 的程序,秘密送審的公司要在路演前至少 15 天公開申報。公開之後,路透寫的租約與本票都能回原文核對;判斷對了,出租方會是融資載具,要修正判斷的訊號是 Anthropic 自己買下設備。
Alphabet 10 月 28 日、Apollo 11 月 3 日的第三季財報,只用來核對錢怎麼走:看 Apollo 附註的購買義務,以及 Alphabet 的 TPU 系統銷售是否點名客戶。
我的判斷是:Anthropic 這條線現在停在簽了協議的階段;博通 2027 會計年度約 385 億到 600 億美元的估算,12 月 9 日的法說會是第一次對帳。年報的客戶集中度與 Anthropic 的公開說明書,決定收錢的是不是博通、錢是不是經融資載具付,這兩項把握往哪裡走。
這個估算什麼時候會失準?
博通自己變成出租人時。博通年報與第三季季報的風險因素都寫,大客戶可能、也已經提出要求:年報舉的例子是承租機櫃,季報改成承租客製晶片,或要博通先買下整櫃再出租。下一批若由博通持有設備收租金,營收可能隨租期認列,把 GW 乘上每 GW 營收當成當年營收的換算就不成立。
每 GW 營收用全年展望倒推時。這個換算假設各家客戶每 GW 換到的博通營收差不多;Anthropic 這批若有整櫃,別家只買晶片,同樣的 GW 會換出不同的營收。財務長 2025 年 12 月就說過,出貨系統時會轉手更多不是博通的元件。
付錢一方的信用變了時。執行長說 Anthropic 走向上市後,信用會改變;融資變貴或募不滿,部署會變慢,法說會的 GW 數不一定同步修改,信用變好時,錢也可能改由 Anthropic 直接付。
帶走的檢查問題
- 這筆錢在收錢一方的帳上,直接付款的是付錢的那家、融資載具,還是經銷商?
- 收錢一方給的每 GW 金額乘上 GW 數,會不會超過它自己的全年展望?超過的那段落在哪一年?
- 收錢一方替這個客戶擔保或借出的錢,跟它從這個客戶拿到的營收相比,有多大?
📚來源與參考
第一級一手文件
- 博通 8-K Item 8.01,事件日 2026-04-06,2026-04-06
- 博通 2026 會計年度第三季 10-Q,截至 2026-08-02,2026-09-10
- 博通 2026 會計年度第二季 10-Q,截至 2026-05-03,2026-06-09
- 博通 2025 會計年度 10-K,截至 2025-11-02,2025-12-18
- 博通 8-K 附件 99.1,2026 會計年度第三季財報新聞稿,截至 2026-08-02,第四季財測截至 2026-11-01,2026-09-02
- 博通營收,2025 會計年度第四季到 2026 會計年度第三季,10-K、10-Q 與 2025-12-11 財報新聞稿,截至 2026-08-02 的近四季,2025-12-11 到 2026-09-10
- EDGAR 全文搜尋,博通 CIK 0001730168 申報,申報日 2025-01-01 到 2026-10-20,2026-10-20
- Anthropic〈Anthropic expands partnership with Google and Broadcom for multiple gigawatts of next-generation compute〉,上線自 2027 年起,2026-04-06
- Anthropic〈Higher usage limits for Claude and a compute deal with SpaceX〉,—,2026-05-06
- Anthropic〈Anthropic raises $65B in Series H funding at $965B post-money valuation〉,截至 2026 年 5 月,2026-05-28
- Anthropic 算力公告,以〈Anthropic and Amazon expand collaboration for up to 5 gigawatts of new compute〉為例,2025-10-23 到 2026-05-28,2026-04-20
- Anthropic〈Anthropic confidentially submits draft S-1 to the SEC〉,—,2026-06-01
- SEC Division of Corporation Finance〈Enhanced Accommodations for Issuers Submitting Draft Registration Statements〉,—,2025-03-03
- Google Cloud 新聞稿〈Anthropic Expands Use of Google Cloud and TPUs〉,上線自 2027 年起,2026-04-06
- Alphabet 2026 年第二季 10-Q,截至 2026-06-30,2026-07-23
- Alphabet 2026 年第一、二季法說官網逐字稿,2026 年第一、二季,2026-04-29;2026-07-22(另一版本)
- Alphabet〈Alphabet Announces Date of Third Quarter 2026 Financial Results Conference Call〉,2026 年第三季,2026-10-06
- Apollo Global Management 2026 年第二季 10-Q,截至 2026-06-30,2026-08-10
- 博通、Apollo、Blackstone 聯合新聞稿〈Broadcom, Apollo, and Blackstone Establish Landmark Strategic Platform to Accelerate More Than 20 Gigawatts of Global AI Deployments〉,到 2028 年,2026-06-09
- Apollo 2026 年第二季法說官方逐字稿,2026 年第二季,2026-08-04
- Apollo〈Apollo to Announce Third Quarter 2026 Financial Results on November 3, 2026〉,2026 年第三季,2026-09-29
- 亞馬遜 2026 年第二季 10-Q,截至 2026-06-30,2026-07-31
第二級二手資料
- 博通 2025 會計年度第四季法說逐字稿,bullfincher 與 Motley Fool 兩版,截至 2025-11-02,2025-12-11(另一版本)
- 博通 2026 會計年度第一季法說逐字稿,bullfincher 與 stockanalysis 兩版,截至 2026-02-01,2026-03-04(另一版本)
- 博通 2026 會計年度第二季法說逐字稿,Motley Fool 與 bullfincher 兩版,截至 2026-05-03,2026-06-03(另一版本)
- 博通 2026 會計年度第三季法說逐字稿,bullfincher 與 Webull 刊載 Benzinga 兩版,截至 2026-08-02,2026-09-02(另一版本)
- 博通執行長於高盛 Communacopia + Technology Conference 2026 的逐字稿,stockanalysis 刊載、資料來源 Quartr,只有這一版,2026-09-08
- 路透〈Exclusive-Broadcom to lend Anthropic up to $42 billion to lease its chips, filing says〉,Echo Wang、Milana Vinn、Max A. Cherney,The Star 全文轉載、CNBC 同日刊載,—,2026-10-01(另一版本)
- 彭博〈Broadcom Amassing $60 Billion to Fund Chips for Anthropic〉,Preeti Singh、Dina Bass、Davide Barbuscia,公開段,—,2026-10-02
- The Next Platform〈Broadcom Goes Wide With AI Systems And Takes On The ODMs〉,Timothy Prickett Morgan,—,2025-10-14
第三級轉述與媒體
- TNW〈Broadcom seeks more than $60bn in debt to fund AI chips for Anthropic〉,Cristian Dina,轉述彭博,—,2026-08-21
- 首爾經濟日報〈Anthropic Subordinated Bond Yield Tops 10% in Four Months〉,Kim Chang-young,轉述金融時報,—,2026-10-19
- TNW〈Anthropic confirmed it is designing custom chips for Claude〉,轉述 Business Insider,—,2026-08-05