
Follow the Money · 案例篇 · ISSUE #313
Follow the Money|Bloomberg 說字節跳動接近跟聯發科簽資料中心 ASIC,錢走到哪一步?我估放量後聯發科一年拿 10 億到 20 億美元
Bloomberg 10 月獨家報導,字節跳動接近跟聯發科(2454)達成協議,由聯發科供應數量不詳的資料中心客製晶片,也就是 ASIC;若成案,字節跳動可能是聯發科在 Google 之後第二家主要的這類 ASIC 客戶。
我的判斷是,字節跳動會把一款效能壓在美國出口管制門檻下的資料中心 ASIC 交給聯發科,放量後第一個完整年度,聯發科一年約拿 10 億到 20 億美元,最快 2027 年底開始進營收;在那之前,最早可能聽到新說法的是 10 月底前後的聯發科第三季法說。
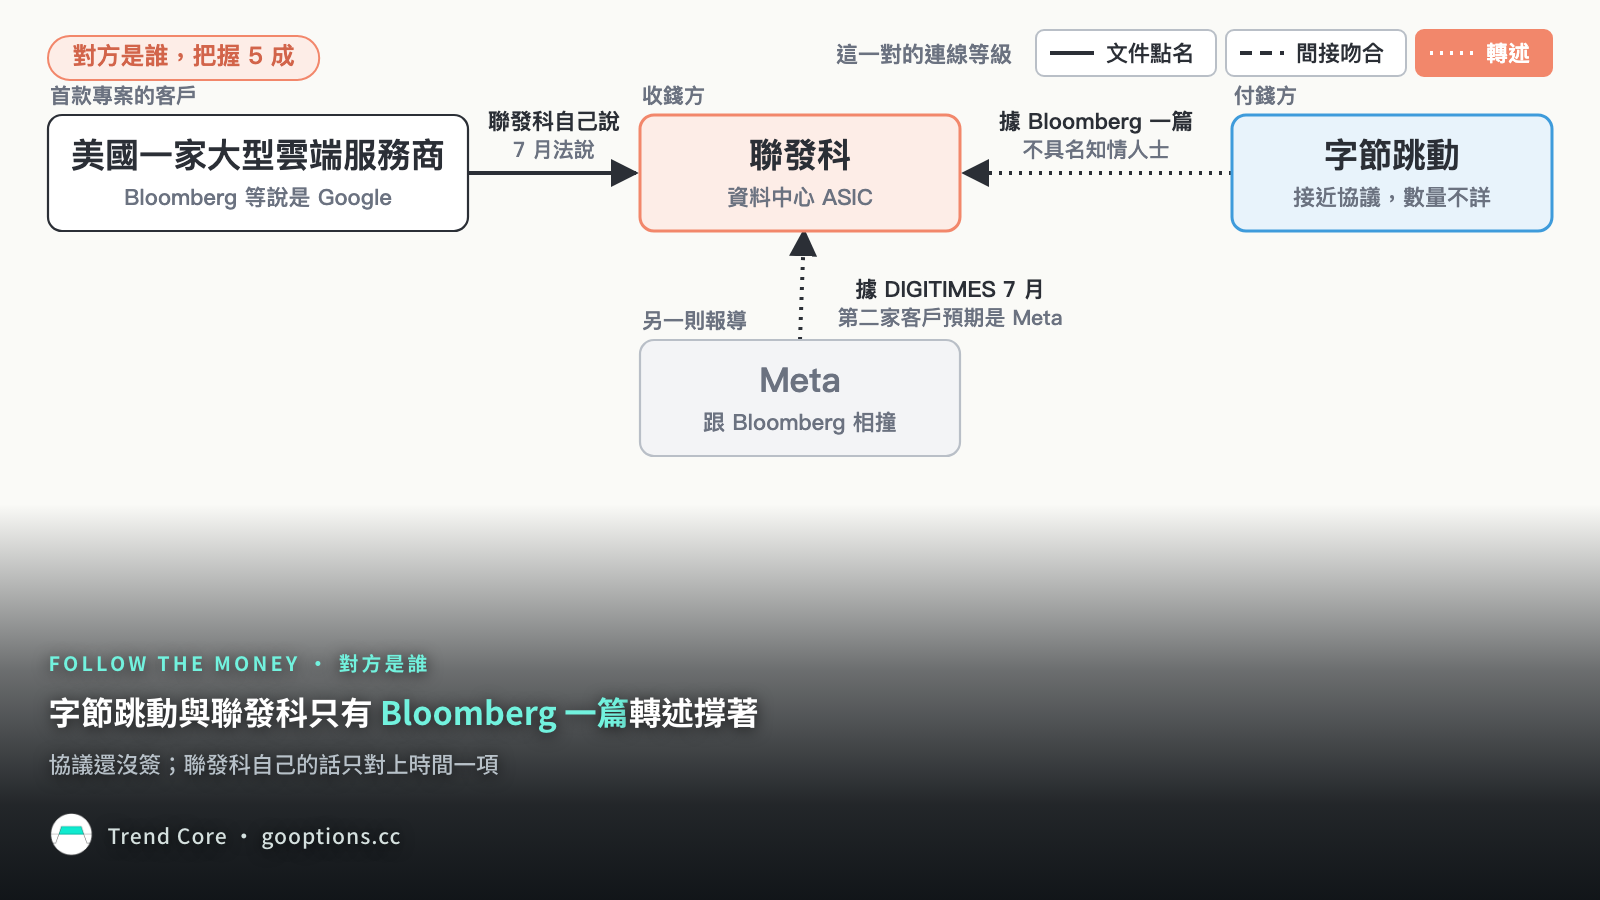
這則消息追到源頭,只有 Bloomberg 一篇,引的是不具名知情人士;路透轉發時寫無法立即證實,鉅亨網轉引時寫聯發科不予置評。
聯發科自己講過的兩個資料中心專案,客戶也對不到字節跳動。7 月法說上,聯發科說首款專案的客戶是「美國一家大型雲端服務商」,Bloomberg 與研究機構 Counterpoint 都說那是 Google。講到第二款時,聯發科說的是「our customer」,也就是我們的客戶,執行長還說雙方從首款學到經驗,我推論第二款也是首款那一家。
我的推論是,聯發科講過的資料中心營收數字,都還沒算進新客戶:三季法說講到的資料中心營收,指的都是首款專案,7 月財務長還說,目前兩個專案未來幾年就夠忙。
我對這個判斷的把握,分三項:
- 對方是誰,把握 5 成:撐住的是 Bloomberg 這一條線,聯發科也說正跟多家客戶深化資料中心 ASIC 合作。扣掉的是協議還沒簽,DIGITIMES 7 月說聯發科第二家客戶預期是 Meta;路透報過字節跳動的博通晶片案與三星代工案,博通那則字節跳動說消息不實,三星那則它說資訊不準確。
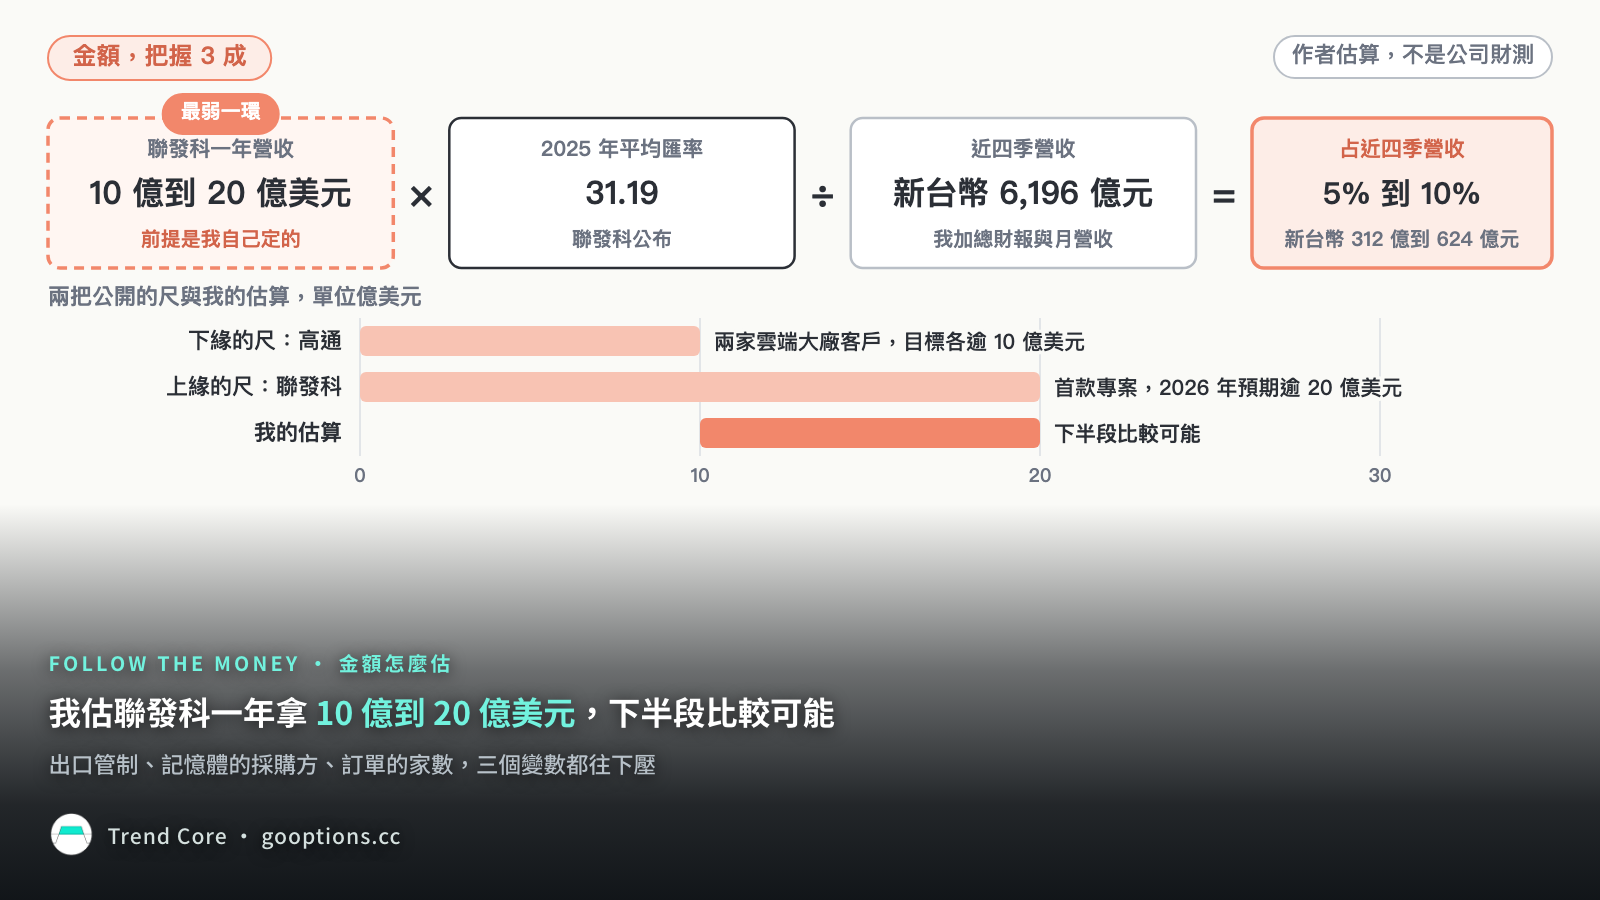
- 金額,把握 3 成:撐住的是兩把公開的尺,下緣用高通兩家雲端大廠客製晶片客戶的規模,上緣用聯發科首款資料中心專案的規模。扣掉的有四點:數量不詳;出口管制會壓低每顆晶片的價值;字節跳動同時也找了高通;聯發科收整顆晶片還是只收一部分,要看分工。
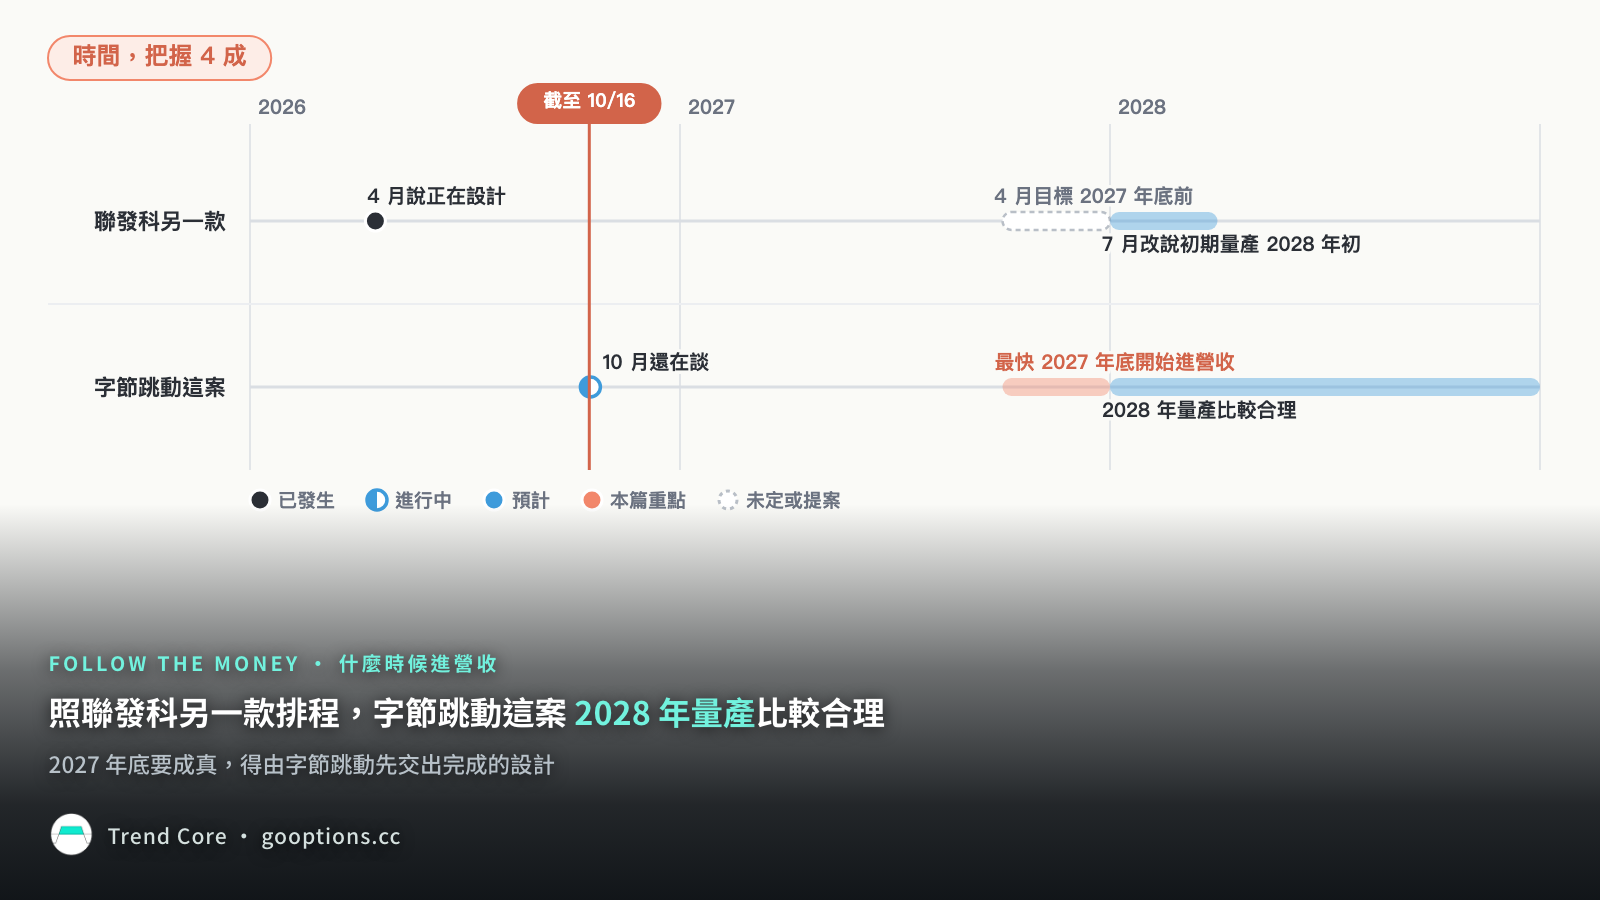
- 時間,把握 4 成:撐住的是聯發科另一款資料中心晶片的排程,字節跳動這案 10 月還在談,照那個排程推算,早於 2027 年底的機會不大。扣掉的是,2027 年底要成真,得由字節跳動先交出完成的設計,據報它跟高通那筆交易就是這樣;聯發科那一款的量產時間,一季內也往後延了。
這筆錢約占聯發科近四季營收 5% 到 10%。
以下是資訊交叉比對與產業判斷。聯發科這幾份文件都沒有把字節跳動寫成客戶:2025 年第四季到 2026 年第二季三場法說談資料中心的段落與問答、2025 年度年報,以及 2025 年度與 2026 年第二季的合併財報。
聯發科自己的話,對得上這則報導嗎?
聯發科自己的話,方向跟報導一致。4 月法說的開場發言說,有多個新的資料中心 ASIC 機會,部分已到最後討論階段,跟 10 月傳出接近協議,時間對得上。7 月改成「持續深耕與多家客戶在資料中心 ASIC 的合作機會」,這種說法認不出是誰;分析師提到這點時,財務長只說有幾個計畫與專案在進行,現在不能透露細節。
方向相反的是 DIGITIMES 7 月的報導,引供應鏈說,聯發科已確定 Google 以外的「第二家客戶」,不出意外是 Meta,跟 Bloomberg 說字節跳動可能是第二家相撞。
我的判斷是,這段關係目前只靠媒體轉述撐著,而且只有 Bloomberg 一篇。聯發科自己的話方向一致,但只對上時間一項;兩家文件要算間接對上,客戶代號、營收占比、時間、金額大小、產品規格五項裡至少要對上兩項。
聯發科做得了嗎?出口管制讓它能賣什麼?
美國出口管制有一份核准 IC 設計業者名單,共 33 家,字節跳動據報找過的聯發科、高通、博通都在上面。名單的用處是:16/14 奈米以下的邏輯晶片,美國預設當成管得較嚴的那一級,名單上的業者出具效能聲明,就能推翻這個預設,等於替壓在門檻下的晶片作證。
據鉅亨網轉引 Bloomberg,華為等中國供應商無法滿足字節跳動全部需求;Bloomberg 也寫,這筆交易能替字節跳動確保關鍵零組件,也幫聯發科跟高通競爭。
聯發科一案能收多少,要看分工。據 Counterpoint,Google 那案由 Google 設計負責運算的那塊晶粒,聯發科做負責資料輸入輸出的那塊;聯發科執行長則說,每一代、每個客戶,聯發科的附加價值都不同。
反面資訊最重的是美國出口管制,主管機關是美國商務部工業與安全局,英文簡稱 BIS。下表挑的是直接決定聯發科能賣什麼規格、在哪裡交貨的幾條。
| 規則或事件 | 管什麼 | 對這筆錢的意思,我的判斷 |
|---|---|---|
| 效能較高的一級,條文編號 3A090.a | 條文寫全球都要許可;BIS 實際只執行到中國所在的 D:5 等國家組,以及總部或最終母公司在 D:5 或澳門的公司,不論公司位在哪裡 | 放在海外也要許可 |
| 效能低一級,3A090.b | 交給總部在中國、位在海外的雲端業者也受限,符合許可例外的條件,可以不必另外申請許可 | 低一級也要過關 |
| 台積電停止出貨 | 據路透,美國商務部要台積電自 2024 年 11 月起,停止向中國客戶出貨 7 奈米以下的 AI 加速器與 GPU 晶片 | 裝在中國境內最難 |
這幾條規則看的是買方或它最終母公司的總部。字節跳動的最終母公司註冊在開曼群島,字節跳動在美國最高法院的書狀說,這家母公司不是中國公司,也不由中國公司持有;美國政府則把字節跳動描述成總部在中國,美國上訴法院 2024 年的判決轉述了這個說法,也寫字節跳動承認在中國有大量營運。
我的判斷是,執行規則的就是美國政府,中國又在 D:5 國家組,所以要把字節跳動當成規則管得到的買方。聯發科能賣的,會是一顆效能壓在 3A090 門檻下的晶片:放到中國以外的機房,或許避得開台積電對中國出貨那一關,避不開美國以總部認定買方的規則。鉅亨網轉引 Bloomberg 也說,運算能力未超過特定門檻的設計合作仍獲允許。
字節跳動也不只押一家。據 Bloomberg,它將向高通採購數百萬顆 ASIC,另一位知情人士說,這筆協議會幫它把已完成的自有設計做成可量產的晶片;更早還有開頭提過的博通、三星兩案。
聯發科自己的排程可以當參考:4 月說另一款正在設計,量產目標 2027 年底前;7 月改說初期量產可以假設 2028 年初。我照這個排程推算,一案從還在設計到量產要一年半以上;字節跳動這案 10 月還在談,2028 年量產比較合理。
我的判斷是,聯發科做得了,字節跳動也有理由找它,但成交的會是壓在門檻下的晶片,訂單也會分給好幾家。
聯發科一年能拿多少?
Bloomberg 寫數量不詳,所以我不從顆數乘單價,改用兩把公開的尺,一把量下緣,一把量上緣;怎麼套用,前提是我自己定的。
| 輸入 | 數字與限定條件 |
|---|---|
| 下緣的尺 | 高通 2027 會計年度,兩家全球規模的雲端大廠客製晶片客戶各逾 10 億美元;這是目標,營收從 12 月那一季開始 |
| 上緣的尺 | 聯發科預期 2026 年資料中心營收逾 20 億美元,財務長說他認為是第一個專案;量產第四季開始 |
| 換匯 | 聯發科公布的 2025 年平均匯率 31.19 |
| 分母 | 近四季營收新台幣 6,196 億元,是我加總的:2025 年第四季到 2026 年第二季三季財報,加 7 到 9 月自結月營收 |
下緣的前提:Bloomberg 說字節跳動可能是第二家主要客戶,要稱得上主要,放量後第一個完整年度,至少要到高通那兩家客戶的量級。高通那兩家,其中一家財務長只說是沒揭露名字的雲端大廠;我只把它當同類案子的尺。
上緣的前提:效能被壓,訂單又分給好幾家,所以一年不會超過聯發科首款專案 2026 年的規模。那個規模是「逾」20 億美元,而且當年第四季才開始量產;我拿 20 億美元當上緣,取的是它的最低值。我的估算如下:
| 情境 | 聯發科一年營收 | 換成新台幣 | 占近四季營收 |
|---|---|---|---|
| 下緣 | 10 億美元 | 312 億元 | 5% |
| 上緣 | 20 億美元 | 624 億元 | 10% |
換到付錢的一方。據 Bloomberg,字節跳動討論中的資本支出如下,這筆錢占多少是我的估算:
| 字節跳動的資本支出 | 金額與限定條件 | 下緣占 | 上緣占 |
|---|---|---|---|
| 2026 年 | 最多 700 億美元,初步數字,全公司數 | 1.4% | 2.9% |
| 2027 年 | 條件有利時討論約 1,000 億美元 | 1.0% | 2.0% |
2026 年那一列,是這筆錢至少占的比例,因為分母 700 億美元是上限。
方向相反的證據有三個。第一,Bloomberg 原文是「second major customer」,也就是第二家主要客戶;有的轉述寫成第二大,推不出金額排第二。
第二是記憶體。高通說 2027 會計年度的晶圓與記憶體都已備好,它的營收可能含記憶體;聯發科財務長則把 Google 那案的記憶體歸在客戶端。字節跳動若照 Google 那案做,記憶體的錢不進聯發科,聯發科帳上會比用高通那把尺估的小,字節跳動為這案付的,也就會比聯發科收的多。
第三,據 Bloomberg 消息人士,字節跳動的支出數字至少每季調整,預算看硬體與電力能否取得。
我的判斷是,這個區間的下半段比較可能:出口管制、記憶體的採購方、訂單的家數,三個變數都往下壓。
錢走到哪一步了?接下來看哪幾份文件?
我把一筆錢從傳聞到進帳,依序分成說法、協議、導入、訂單、認列、收現幾個階段;導入是產品被客戶選上,訂單是下了不能任意取消的單,認列是出貨後在帳上變成營收。這筆錢還在第 1 個階段「說法」:只靠轉述撐的關係,最多放在這裡,轉述的內容也只是接近協議;要走到第 5 個階段「認列」,還差四步。
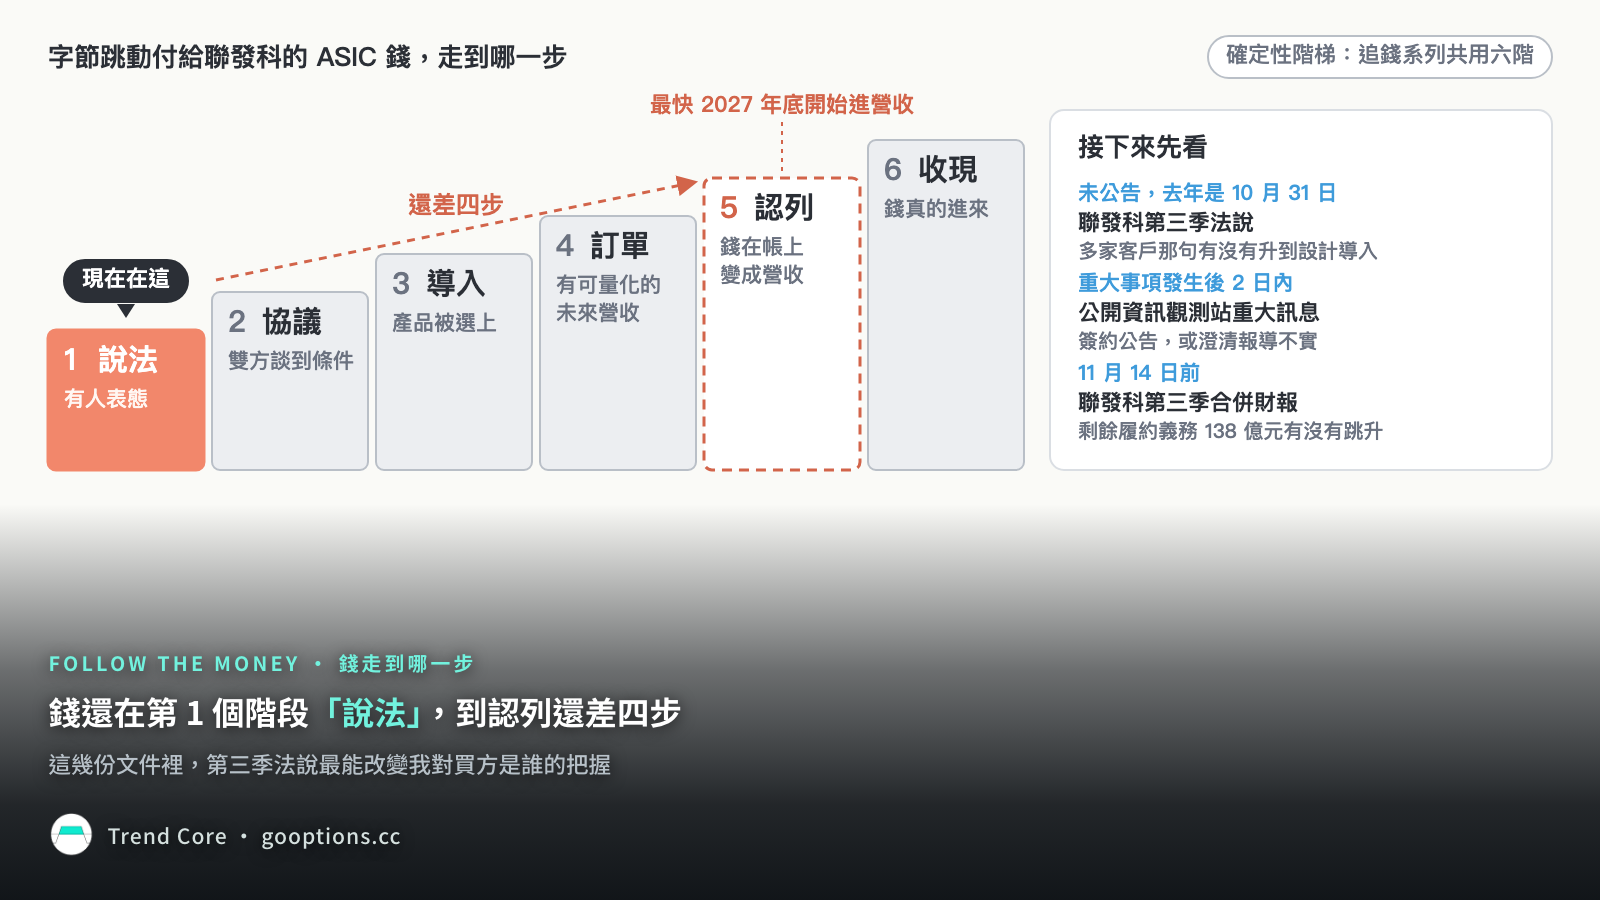
文件沒寫、帳上也拆不出來,所以要看下一份:截至 10 月 16 日,聯發科 10 月的重大訊息只有 9 月營收公告,第三季法說也還沒公告日期。帳上拆不出來,是因為聯發科的財報只有一個營運分部,月營收不分產品線,地區也只分台灣、亞洲、其他。我的做法是,寫下要追的問題時,就指定看哪份文件的哪一句,等文件出來那天再對照。
| 文件 | 大約日期 | 看哪一行 | 判斷對了會看到 | 要修正判斷的訊號 |
|---|---|---|---|---|
| 聯發科第三季法說 | 未公告,去年是 10 月 31 日 | 開場發言裡多家客戶那句;問答搜 customer | 用字升到設計導入,也就是產品被選上;專案數從兩個變多 | 用字照舊,或第二家主要客戶說成別家 |
| 公開資訊觀測站重大訊息 | 重大事項發生後 2 日內 | 主旨 | 簽約或回應報導的公告 | 澄清報導不實 |
| 聯發科第三季合併財報 | 11 月 14 日前 | 勞務合約的剩餘履約義務,也就是已簽約、還沒認列成營收的金額,6 月底 138 億元;同類合約的合約負債,多半是客戶先付的錢;產能保留預付款 | 跳升,代表有新的勞務合約,可能是任何一家 | 持平或續降 |
| 聯發科 10 月營收 | 11 月 10 日前 | 申報截止後看公開資訊觀測站的月營收彙總表 | 首款量產讓營收跳升,上緣的尺站得住 | 跳升不明顯,上緣往下修 |
| 高通第四季財報 | 11 月 4 日法說 | 客製晶片營收是否照排程從 12 月那一季開始 | 下緣的尺站得住 | 排程延後 |
| 聯發科分開揭露 ASIC 營收 | 財務長說可能明年起 | ASIC 營收那一行 | 2028 年起多出不屬於 Google 的一塊 | 只有一家客戶的量 |
我的判斷是,這幾份文件裡,第三季法說最能改變我對買方是誰的把握,但最可能聽到的,只是用字與專案數的變化;7 月被問到份額時,執行長說市場上報導很多,不談。
回到開頭的判斷:這筆錢現在只有一篇報導撐著,我仍判斷字節跳動會把一款效能壓在美國出口管制門檻下的資料中心 ASIC 交給聯發科,放量後第一個完整年度,聯發科一年約拿 10 億到 20 億美元,比較可能落在下半段,最快 2027 年底開始進營收。
這個判斷與追蹤方法什麼時候會失準?
付錢的不一定是字節跳動本人。路透引一位消息人士說,字節跳動是東南亞許多興建中資料中心的承購方,也就是跟機房簽約、買下一定容量的一方;晶片若由機房業者採購再租出算力,聯發科的客戶就是機房業者,付錢方要換成它。
台積電的地區營收追不到這筆錢。台積電營收主要照客戶總部所在國家分,我的判斷是聯發科下的單算在台灣,所以拿台積電的中國營收追字節跳動,會追錯地方。
年報的大客戶表只列營收占一成以上的客戶。聯發科 2025 年一成的門檻約新台幣 596 億元,照 2025 年平均匯率約 19 億美元;照我的估算,只有接近上緣才跨過門檻,年報多半不會因為這案多出新的客戶代號。
出口管制怎麼執行,由主管機關的指引決定,前面表上的執行對象,就是 BIS 用指引收窄的。一份新指引,或 BIS 對字節跳動總部的認定跟我的判斷不同,聯發科能賣什麼規格的前提就要重算。
帶走的檢查問題
- 一筆交易的每一則說法,追到源頭是幾篇報導?
- 買方受出口管制時,賣方能賣的規格壓在哪一條門檻?
- 賣方講「多家客戶」「幾個案子」的那一句,下一季用字變了沒有?
📚來源與參考
第一級一手文件
- 聯發科〈MediaTek 2Q26 Earnings Call〉逐字稿,含中文開場稿,2026-07-31 法說,PDF 建立 2026-08-01
- 聯發科〈MediaTek 1Q26 Earnings Call〉逐字稿,2026-04-30 法說
- 聯發科〈MediaTek 4Q25 Earnings Call〉逐字稿,2026-02-04 法說
- 聯發科〈2025 Annual Report〉英文版,2.1.1 Major Markets、2.4.2 Key Customers,PDF 建立 2026-05-07(〈114年聯發科技年報〉中文版,PDF 建立 2026-04-28)
- 聯發科 2025 年度合併財報英文版,附註 14 Segment Information,會計師報告日 2026-02-26
- 聯發科 2026 年第二季合併財報英文版,附註 6(23) Sales、9(1) Significant commitments、14 Segment Information,截至 2026-06-30,核閱報告日 2026-07-31
- 聯發科〈MediaTek Inc. Reports Fourth-Quarter and Full-Year 2025 Consolidated Results〉新聞稿,2026-02-04(1Q26 新聞稿,2026-04-30;2Q26 新聞稿,2026-07-31)
- 聯發科〈2026 Consolidated financial details〉月營收,2026 年 1 到 9 月,PDF 建立 2026-10-08
- 證交所上市公司月營收彙總表 115 年 9 月,出表日期 115/10/16
- 聯發科 Investor Calendar,2026-10-16 抓取
- 公開資訊觀測站法人說明會一覽與重大訊息,公司代號 2454,115 年 10 月,2026-10-16 抓取
- 全國法規資料庫〈證券交易法〉第 36 條,2026-10-16 查詢
- 美國聯邦上訴法院哥倫比亞特區巡迴法院〈TikTok Inc. and ByteDance Ltd. v. Merrick B. Garland〉No. 24-1113 判決意見,I. Background,B. The Petitioners,2024-12-06
- 美國最高法院 No. 24-656〈Brief for Petitioners〉,TikTok Inc. and ByteDance Ltd. v. Merrick B. Garland,Corporate Disclosure Statement、Statement of the Case B.、Argument II.C.2,案卷登錄 2024-12-27
- 高通 2026 投資人日逐字稿,2026-06-24
- 高通 2026 會計年度第三季法說逐字稿,2026-07-29
- 高通在高盛 Communacopia + Technology 論壇的逐字稿,2026-09-08
- 高通投資人網站活動清單,「Q4 FY26 Earnings Conference Call」2026-11-04,2026-10-16 抓取
- 台積電(2330)2025 年度 Form 20-F,Item 4 Markets and Customers,2026-04-16 申報
- eCFR 15 CFR Supplement No. 1 to Part 740〈Country Groups〉,Country Group D 表,eCFR 2026-10-14 版
- eCFR 15 CFR Supplement No. 6 to Part 740〈Approved Integrated Circuit Designers〉,90 FR 5310,2025-01-16,eCFR 2026-10-14 版
- BIS〈Guidance Regarding Enforcement of License Requirements for Advanced Computing Items for Entities Headquartered in Country Group D:5 and Macau〉,2026-05-31
- eCFR 15 CFR Supplement No. 1 to Part 774,ECCN 3A090 與 Note 1 to 3A090.a,eCFR 2026-10-14 版(§742.6(a)(6)(iii)(A);§772.1;§744.23(a)(3)(i)(A))
- Federal Register 2026-14132,91 FR 43034,2026-07-14,前言「Enforcement of License Requirements for Advanced Computing Items」
- Federal Register 2026-00789,91 FR 1684〈Revision to License Review Policy for Advanced Computing Commodities〉,2026-01-15
第二級二手資料
- Bloomberg,Haze Fan〈ByteDance in Talks to Secure MediaTek AI Chips for Data Centers〉,2026-10-15,引公開段
- DIGITIMES,劉憲杰〈無懼高通! 聯發科左手猛攻TPU、右手開拓ASIC「第二家客戶」〉,2026-07-02
- Bloomberg,Haze Fan〈ByteDance Weighs Capex of as Much as $70 Billion in AI Push〉,2026-05-27,Bloomberg Law 版(The Edge Malaysia 全文轉載)
- Bloomberg〈ByteDance gets US$30 bil loan, Asia’s second-largest this year〉,2026-09-03,The Edge Malaysia 全文轉載
- Bloomberg,Aileen Chuang〈ICBC, HSBC among major lenders on US$30 bil ByteDance loan〉,2026-09-14,The Edge Malaysia 全文轉載
- 路透〈ByteDance secures $29.6 billion loan in AI push, sources say〉,2026-09-04,DZRH 轉載
- Bloomberg,Ian King、Haze Fan〈Qualcomm Strikes AI Chip Deal With TikTok Owner ByteDance (1)〉,2026-05-26,Bloomberg Law 版(Bloomberg Línea 西班牙文版)
- 路透〈Exclusive-ByteDance developing AI chip, in manufacturing talks with Samsung, sources say〉,2026-02-11,Yahoo Finance 轉載
- 路透,Eduardo Baptista〈Exclusive: China's ByteDance working with Broadcom to develop advanced AI chip, sources say〉,2024-06-24,Yahoo Finance 轉載
- 數位時代,林芷圓〈字節跳動找台積電做AI晶片?抖音母公司搶進AI戰局(與博通合作、員工1周上6天班〉,2024-06-25)
- Counterpoint Research〈AI Server Compute ASIC Shipments to Triple by 2027 as Custom Silicon Enters Hyper-Growth Phase〉,2026-01-26
- Counterpoint Research〈MediaTek to Contribute 1 in 4 AI ASIC Server Compute Shipments in 2028〉,2026-04-29
- 路透,Karen Freifeld、Fanny Potkin〈Exclusive-US ordered TSMC to halt shipments to China of chips used in AI applications, source says〉,2024-11-09 美東時間,MarketScreener 全文轉載
第三級轉述與媒體
- 路透,Harishankar Manoj〈ByteDance nears chip supply deal with MediaTek for data centres, Bloomberg News reports〉,2026-10-15,WTVB 轉載
- 鉅亨網,羅昀玫〈傳字節跳動洽購聯發科AI晶片 有望成Google後第二家主要ASIC客戶〉,2026-10-15
- TechNode〈ByteDance nears deal to buy MediaTek’s custom AI chips for data centers〉,2026-10-15