追蹤脈絡:微軟資本支出流向 · AI 算力兌現;數據對照:微軟資本支出季度數據。
2026 年 8 月 27 日,提供 GPU 算力服務的新雲端業者 ChronoScale 發布新聞稿,宣布跟微軟合作,在北美規劃 50MW 的算力部署,用的是輝達 GB300 系統;MW 是用電容量的單位。這篇替你追的是:這張約對 ChronoScale 值多少、什麼時候會變成它的營收,中間還卡著哪些關卡。
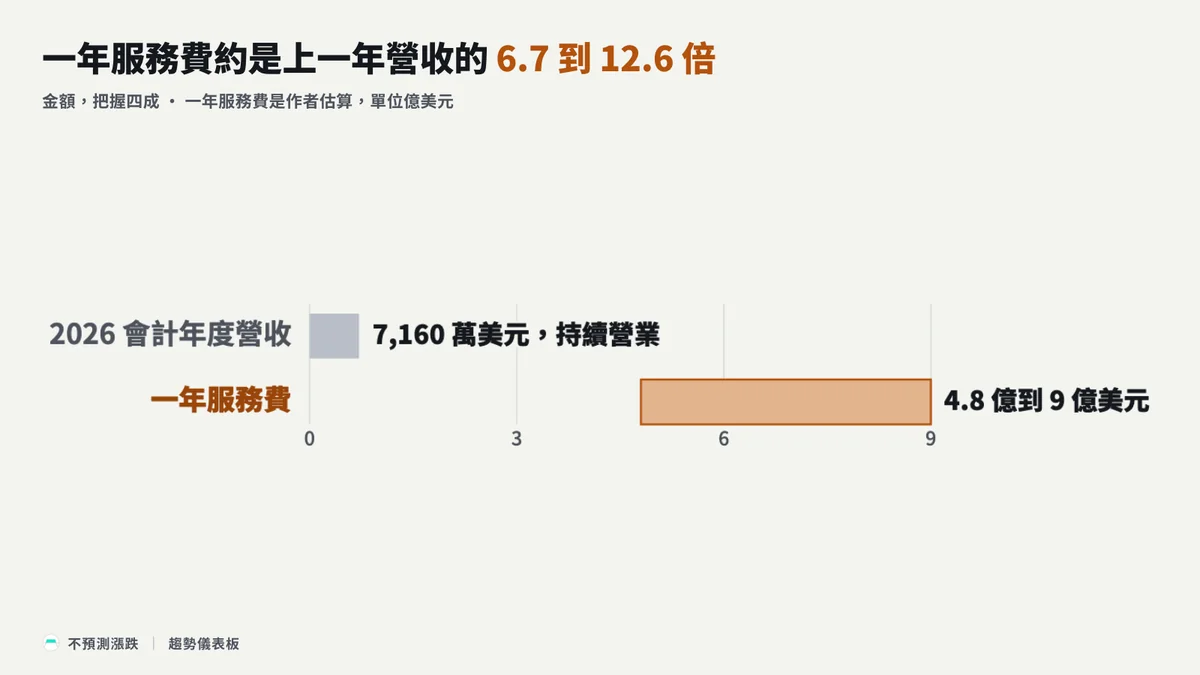
我判斷,微軟把德州一座機房、分兩批交付的 GB300 專用算力服務交給 ChronoScale,三年服務費約 14 億到 27 億美元,換算一年是這家公司上一年營收的好幾倍。第一批公司預計 2027 年 2 月交付,收入最快在 2027 年 8 月前後的年報開始看得到;眼下專案債務融資與德州機房租約都還沒談定。
我把 ChronoScale 的季報與 11 月簡報、母公司 Applied Digital 的季報,跟微軟的財報與法說對讀,再拿 Nebius、IREN、Nscale 跟微軟的合約看風險落點。上緣取 ChronoScale 季報附註裡兩名客戶三年約的合計數,下緣拿微軟付給 IREN 的每 MW 年費,換算到這張約的容量與年數。
合作對象是微軟,這點我有九成把握。ChronoScale 自己的季報直接寫出「Microsoft Corporation」;母公司的季報也記了同一項合作,不過母公司把 ChronoScale 併入報表,這只能當核對。扣掉的一成來自 CNBC 的報導:微軟正在評估減少合作的新雲端業者,ChronoScale 在已有往來的名單裡,兩名消息人士說微軟還沒決定停用哪幾家。
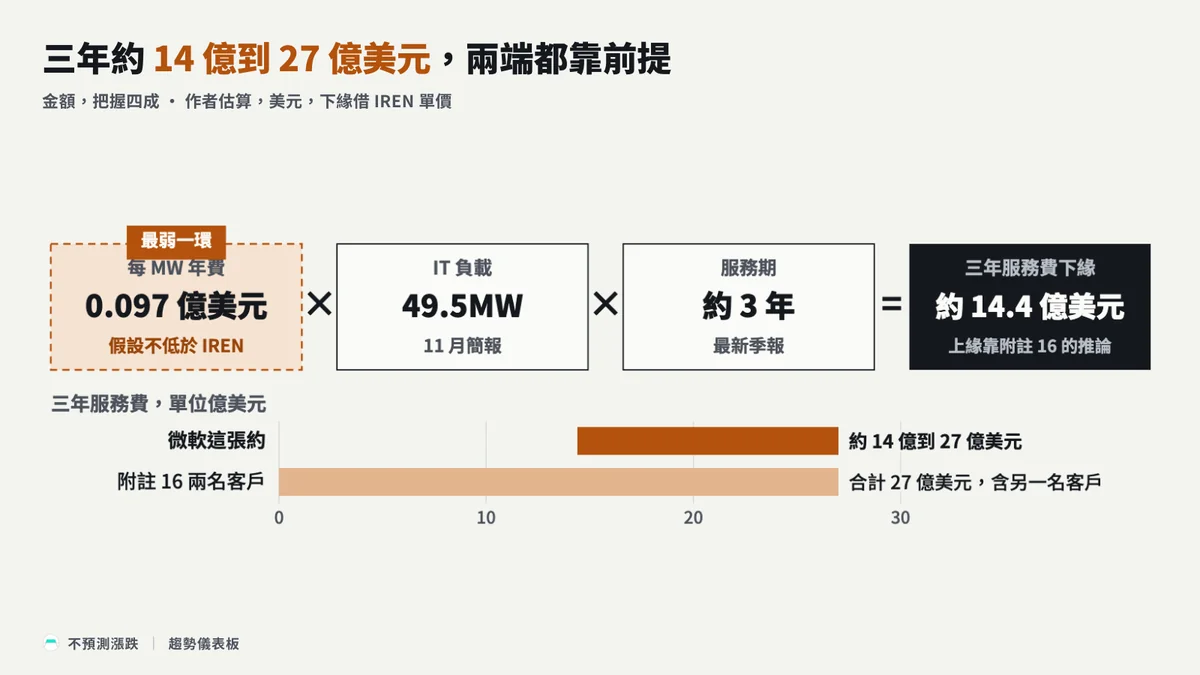
我對金額區間的把握只有四成,因為兩端都是有前提的估算。上緣要先接受微軟是附註裡兩名客戶之一,這個推論只對上時間;下緣假設微軟付給 ChronoScale 的單價不低於付給 IREN 的,這也是推論。
時間也只給四成。交付月份寫在季報,11 月的簡報再寫到日期,但兩批要各自驗收、起算日不同,專案債務融資尚未承諾,德州機房租約還在談;同業 IREN 也有因客戶要求設計變更等原因,延後部分容量的前例。
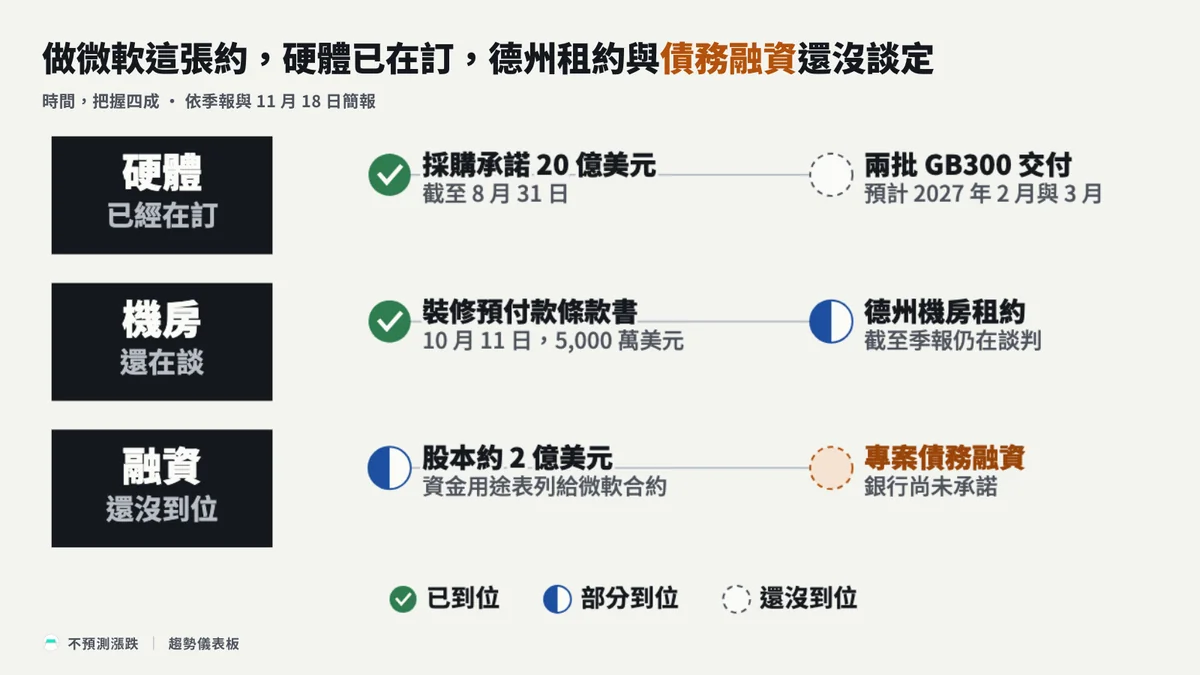
收入出現之前,ChronoScale 得先補齊硬體、機房與融資
在我看來,這張約的風險落在融資、德州機房租約與設計變更,先受影響的是交付時間。ChronoScale 原本的規模小得多:上一個會計年度只有一名收入客戶,GPU 分散在三座向第三方租空間的共置機房。要做微軟這張約,硬體、機房與融資三件事得同時補齊。
硬體已經在訂。截至 8 月 31 日,公司有 20 億美元的採購承諾,也就是已答應向供應商買的金額,主要用於算力基礎設施,預期一年內付款,實付時點與金額可能變動。
機房還在談。公司預期向一家正在組成的合資公司承租德州機房空間,合資的一方是關係人 Applied Parent,另一方是目前握有場址控制權的第三方;租約截至季報仍在談判。10 月 11 日,ChronoScale 已跟 Applied Parent 簽了一份 5,000 萬美元承租方裝修預付款的條款書。
融資還沒到位。年報寫,微軟部署需要的資本承諾超過公司現有現金。11 月 18 日的簡報寫,微軟與合資兩個部署的專案債務融資,也就是以案子本身去借的錢,銀行尚未承諾;公司已找主辦銀行,預期在最後一批 GPU 交付前取得全額債務承諾。
股本這一側有進展。11 月 18 日完成 1.53 億美元的普通股私募,款項擬投入另一個合資案與一般公司用途;母公司另以 9,700 萬美元、可轉成股票的無擔保借款提供資金,文件寫已全額撥付。同一份簡報的資金用途表,把約 2 億美元股本列為微軟合約的資金,分配由管理層裁量。
這幾關卡住會怎樣,先看合約的終止條款與季報的風險因素。雙方都不得無理由終止,但微軟在特定情況可以終止,終止前可能有補救的機會;這時尚未驗收的那一批,預付款全數退還,已驗收的按比例退還。季報的風險因素也寫,融資延誤或取不到,可能走到客戶協議終止與退還預付款。
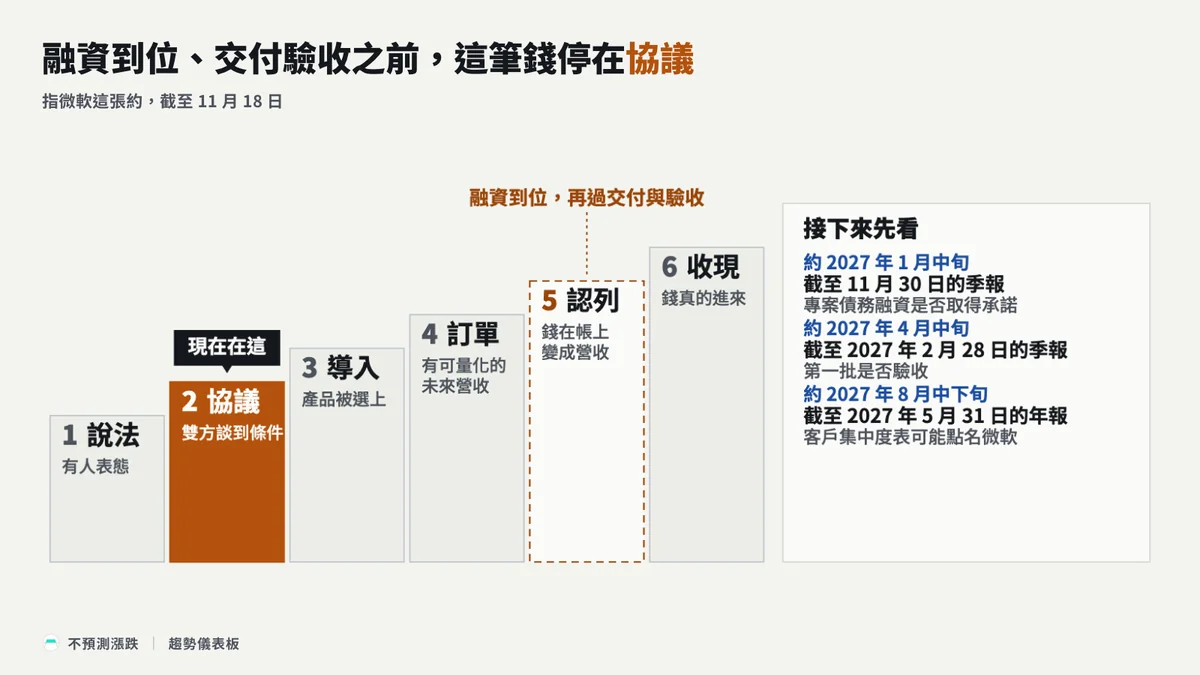
所以這筆錢現在停在協議階段。我把一筆錢從有人表態到真的收到現金分成六個階段,協議是第二階:雙方談好條件,對象也點名了,但上面這幾關還沒過。要走到記成營收,先要融資到位,再過交付與驗收。
同業跟微軟的合約,起算條件也綁在這幾處。Nebius 的合約寫明,雙方義務在它向微軟確認取得資本支出所需融資後才開始。IREN 的合約,義務何時開始要看交付驗收程序,第一座機房已在 2026 年 8 月獲微軟驗收;微軟要求的設計變更等原因造成延遲,部分原定年底前交付的容量改到下一季。
Nscale 的例子落在電力。它在英國一份 32.2 億美元的工作說明書,也就是框架合約底下的一份分批約,因當地電力商撤回接電日期與電力配置而終止。
合約寫了什麼:德州、約三年、兩批 GB300
買方是誰,ChronoScale 的季報寫得很清楚。在公司自己說明經營狀況的管理層討論與分析裡,「Microsoft Strategic Partnership」那一段寫明,公司將在德州一座資料中心替微軟提供專用 GPU 服務,服務期約三年,支援約 50MW 的算力。
同一段寫兩批 GB300 預計在 2027 年 2 月與 3 月交付,特定情況可以延展,兩批的 GPU 數量與合約價值預期約略相等。11 月的簡報再寫到日期:第一批 2027 年 2 月 28 日交付,第二批 3 月 31 日,合計 49.5MW 的 IT 負載,也就是伺服器設備本身的用電。
服務期的版本前後不同,會直接改變估出的金額。較早的年報等文件寫兩年,最新季報改寫約三年並註明修訂生效,母公司的季報也寫延長一年;我用最新季報的約三年估算。
微軟為什麼向小公司買算力,又為什麼傳出要收縮
我推論,微軟向新雲端業者買專用算力,是在自建機房之外更快補上容量;這張約的用處,是 2027 年上半年就有兩批 GB300 可以上線。
微軟的年報寫,除了自有或自營的資料中心,它也靠第三方支援部分營運,包括租用別人的機房,以及向雲端基礎設施供應商買服務。財務長 10 月 28 日說,客戶需求仍超過可用供給;CoreWeave 的年報也寫,微軟是它 2025 年最大客戶,約占全年營收 67%。
方向相反的消息集中在 10 月到 11 月初。據開頭那則 CNBC 報導,微軟發言人回應,基建策略結合自有機房、承租設施與第三方合作,會依客戶需求檢討投資,追蹤交付並調整計畫。
同業也傳出變動。據路透,微軟因供電延誤退出 Nscale 在英國的旗艦機房案,發言人說決定只涉及單一場址。路透另引述一名知情人士,說微軟不行使一個原可把 Nscale 德州既有合約擴大到逾兩倍的選項,既有合約不受影響;CNBC 轉引英國金融時報,寫成決定不續約,兩家說法不同。
據彭博,微軟在不續約後逐步關掉向甲骨文租用的算力,匿名人士說舊世代輝達設備已不符合微軟的技術要求。
財務長同一場法說也提到,部分第三方 GPU 服務合約延到下半年,也就是 2027 年 1 月到 6 月。這張約的交付正好在這段期間,但只對上時間,我不把它算進被延後的那幾張,也不排除。
14 億到 27 億美元是怎麼估出來的
這筆錢對 ChronoScale 可能是營收規模換一個級距,對微軟只是外購容量裡的一小塊;區間寬,是因為單價與上緣都靠前提,要等兩批同時運轉滿一季的營收才收得窄。上緣用 ChronoScale 自己的附註,下緣借同業合約的單價;合約與營收都是美元,不用換匯。
上緣來自季報附註 16「Customer Contracts」:截至 8 月 31 日這一季,公司跟兩名不同客戶簽 GPU 服務協議,都是三年承諾服務期,合計合約收入 27 億美元,部署同樣受融資與建置條件限制。
如果微軟是其中一名,這張約三年的服務費就低於 27 億美元,剩下的屬於另一名客戶,我不按容量或客戶數拆給微軟。推論不成立,上緣就得拿掉,只剩下緣。
我推論這兩名客戶是微軟與 8 月 28 日簽約的 Baseten,但對上的只有時間:兩張約都在這一季簽,約期都是三年。撐住推論的是排除法:季報同一節列的本季策略合作只有三項,除了微軟與 Baseten,另一項 Nutanix 是合作框架,公司預期以一份或多份正式協議落實。
反方向的線索在客戶表。季報用代號列出本季的收入客戶,兩個代號都是當季已記成營收的客戶;微軟的服務 2027 年才預計交付,我不把任何一個代號對到微軟。
其中一個代號去年同期占營收 100%,對得上年報寫的唯一收入客戶 Together AI。另一個占本季營收 56%,去年同期那一欄是空的,是本季才有營收的新客戶。排除法管不到這名新客戶,它也可能是附註 16 那兩名之一,這是上緣前提的反面。
下緣的前提是,微軟付給 ChronoScale 的每 MW 年費不低於付給 IREN 的水準。IREN 跟微軟的合約約 97 億美元,約 200MW 的 IT 負載,平均五年,同為 GB300。
這個前提的依據是同一個買方買同一代 GB300 的專用服務,容量都用 IT 負載量;這張約約三年,比 IREN 短,硬體成本要在較短的期間收回,這點只當旁證。
| 估的是什麼 | 算式,作者估算 | 靠什麼前提 |
|---|---|---|
| 下緣 | 每 MW 每年 97 億 ÷ 200MW ÷ 5 年 = 0.097 億美元;三年 0.097 × 49.5 × 3 ≈ 14.4 億美元;一年 14.4 億 ÷ 3 ≈ 4.8 億美元 | 每 MW 年費不低於 IREN |
| 上緣 | 三年低於兩名客戶合計的 27 億美元;一年 27 億 ÷ 3 = 9 億美元 | 微軟是附註 16 兩名客戶之一 |
| 對 ChronoScale 有多大 | 4.8 億 ÷ 7,160 萬美元 ≈ 6.7 倍;9 億 ÷ 7,160 萬美元 ≈ 12.6 倍 | 分母是 2026 會計年度持續營業營收,已列為停業部門的舊業務不算進來 |
| 對微軟有多大 | 4.8 億 ÷ 1,159 億美元 ≈ 0.4%;9 億 ÷ 1,159 億美元 ≈ 0.8% | 分母是微軟 2026 會計年度購置不動產及設備的現金支出 |
下緣也有方向相反的證據。ChronoScale 規模小,議價力比不上微軟,微軟又正在評估減少新雲端業者;IREN 的合約另有每批預付 20%、第 24 個月以後按比例抵服務費的設計,條件不同。
對微軟的比例只用來比大小,因為服務費在微軟帳上不一定記成資本支出。微軟在安排開始時判斷是不是租賃,融資租賃才列在不動產及設備;營收成本包含雲端服務的資料中心成本,研發費用也包含 AI 訓練與其他基礎設施成本。
這套估算可能在哪裡失準
服務費不等於收入。區間假設三年服務全數履行;年報寫逾期交付要按日給微軟延遲抵扣,特定終止還要退預付款,交付一再延後或觸發終止,實際收入會比區間低。依公司的收入政策,營收是按固定費率,扣掉沒做到約定服務的折抵後才認列。
單價綁著風險分攤。IREN 原約寫明,除列明的例外,終止或到期時微軟要付合約總值扣除已付服務費的金額;這張約特定終止時是退還預付款,風險分攤不同,拿 IREN 的年費當下緣,前提一變就站不住。
同名協議容易混在一起。11 月 18 日,ChronoScale 參與組成的 Odessa 合資公司承接另一份 GPU 服務協議,客戶是一家未具名的前沿 AI 實驗室;公司預期約六年最高合約值 75 億美元,前提是完整履約並交足已約容量,不含延展與額外批次。
合資的帳也要分開看。ChronoScale 初始享有合資 50% 損益,也不等於按一半認列合資營收;這兩筆數字都不能搬進微軟這張約。
接下來我幫你盯這些
接下來我等四份 ChronoScale 的財報。1 月中旬的季報先回答時間,8 月中下旬的年報開始驗證金額,10 月中旬的季報才是兩批同時運轉的第一個完整季度;在那之前,我先把這張約記在協議階段。這些日期照前幾期的申報間隔推,實際以公司公告為準。
金額要等文件,因為微軟單約總價、服務單價、預付比例與計費起算條件,ChronoScale 的年報、季報與 11 月簡報都沒有列出。另一個要盯的是預付款:季報寫季末之後已收到現有客戶合約預付款合計 3.282 億美元。預付款是錢進了帳、還沒變成營收,也可能退回,我會看它下一季落在哪個負債科目。
| 要等的文件 | 大約什麼時候 | 看哪裡 | 會怎麼移動判斷 |
|---|---|---|---|
| ChronoScale 截至 2026 年 11 月 30 日的季報 | 約 2027 年 1 月中旬 | 微軟合作那一段的交付月份;流動性段與附註 16 的專案債務融資是否取得承諾、採購承諾怎麼變;附註 5 預收收入表的「Advance billings」那一行 | 交付月份不變、債務承諾到位、德州租約簽定,符合判斷;寫到交付延展、退款或租約生變,調低時間的把握度 |
| 截至 2027 年 2 月 28 日的季報 | 約 2027 年 4 月中旬 | 第一批的預計交付日正好是季末,看第一批是否驗收、第二批是否照 3 月 31 日進行 | 出現延遲抵扣或延展,是修正時間的訊號 |
| 截至 2027 年 5 月 31 日的年報 | 約 2027 年 8 月中下旬 | 客戶集中度表;今年點名了唯一收入客戶,明年微軟若成為大客戶,可能點名它 | 從微軟認列的營收換算成年費,落在估算區間內,金額把握度就能上調;低於下緣先查驗收日、延遲抵扣與未履約抵扣,不直接判單價前提錯了 |
| 截至 2027 年 8 月 31 日的季報 | 約 2027 年 10 月中旬 | 第一份兩批都滿一季的文件,客戶集中度表的占比乘上當季營收,再乘以四就是年費 | 這一季仍明顯低於下緣,才調低單價前提 |
| 母公司 Applied Digital 的季報與業績新聞稿 | 上一季比 ChronoScale 早一週送出 | 母公司把 ChronoScale 併入合併報表,總營收減去自訂指標「Adjusted revenue」,就是併入的 ChronoScale 營收 | 營收的核對 |
| 微軟截至 2026 年 12 月 31 日那一季的財報與法說 | — | 財務長預期第二季資本支出超過 500 億美元,下半年加速的一部分來自移到下半年的第三方容量交付 | 只當時間旁證,只對上時間 |
附註
- 要靠間接吻合認定誰付錢給誰時,客戶代號、占比、時間、金額量級、產品規格五項裡要有兩個不同的項目對得上。附註 16 跟微軟這張約,簽約日與約期都屬時間,只算一項。
- 服務期的版本:8 月 19 日的年報寫兩年期協議,9 月 29 日的 DRS 與 10 月 6 日的 S-3 也還寫兩年;10 月 14 日的季報改寫約三年,註明協議 8 月 6 日簽訂、8 月 21 日修訂生效;母公司的季報寫 8 月 24 日延長一年。
- 金額的搜尋範圍:ChronoScale 的年報、季報與 11 月簡報 22 頁未列出微軟單約的價格條件,兩份財報全文也搜不到剩餘履約義務,英文簡稱 RPO;微軟的年報、季報、10 月 28 日法說逐字稿與這段期間的 8-K,全文搜
ChronoScale、CHRN、Applied Digital都是 0 筆。ChronoScale 的季報出來後,我翻分部營收、客戶集中度、剩餘履約義務與合約負債四處;要等的文件,第一份最能移動把握度,其餘照時間排。 - 比例的分母不用最近一季未經查核的營收 4,148.2 萬美元,因為它含一次性的硬體轉售。截至 8 月 31 日,預收收入表的預開帳款只有 17.2 萬美元、期末餘額 16.4 萬美元,季後收到的預付款要看下一季。
- 年報那一份的換算:照排程,第一批在這個會計年度服務約 3 個月、第二批約 2 個月,還沒有兩批同時運轉的完整一季。兩批合約價值預期約略相等,年費 = 這個會計年度從微軟認列的營收 × 24 ÷ 兩批服務月數相加,月數以文件寫的各批驗收或上線日起算;兩批各占年費一半,乘 24 是把每批每月的費用換回一年。從微軟認列的營收,取年報寫明是微軟的那個客戶代號在客戶集中度表上的占比,乘上同一年度的持續營業營收;依公司的收入政策,這已扣掉未履約抵扣。
來源與參考
第一級|一手文件
- ChronoScale Holdings,FY2027 第一季 Form 10-Q,三個月截至 2026-08-31,2026-10-14 申報 管理層討論與分析的策略合作一節、預付款與承租方裝修預付段,附註 2、5、16,風險因素的融資段
- ChronoScale Holdings,FY2026 Form 10-K,年度截至 2026-05-31,2026-08-19 申報 合併損益表、附註 5、風險因素的微軟部署段
- ChronoScale Holdings,DRS,2026-09-29 Form S-3,2026-10-06
- ChronoScale Holdings,新聞稿 ChronoScale Announces AI Infrastructure Partnership with Microsoft for 50 MW AI Compute Deployment in North America,8-K 附件 99.1,2026-08-27
- ChronoScale Holdings,Form 8-K,2026-11-18 8-K/A Amendment No. 2,2026-11-18
- ChronoScale Holdings,Investor Presentation,8-K/A 附件 99.2,2026-11-18,第 6、20 頁
- ChronoScale Holdings,ChronoScale Reports Fiscal First Quarter 2027 Results,2026-10-15
- ChronoScale Holdings,SEC submissions 附件清單,篩 2026-08-06 至 2026-11-21
- Microsoft,FY2026 Form 10-K,年度截至 2026-06-30,2026-07-29 申報 現金流量表、附註 1、附註 13、風險因素
- Microsoft,FY2027 第一季 Form 10-Q,三個月截至 2026-09-30,2026-10-28 申報
- Microsoft,FY27 First Quarter Earnings Conference Call 逐字稿,2026-10-28
- Microsoft,SEC submissions 清單,2026-07-29 至 2026-11-21 的申報
- Applied Digital,FY2027 第一季 Form 10-Q,三個月截至 2026-08-31,2026-10-07 申報 附註 1、管理層討論與分析的業務更新、非 GAAP 指標段
- IREN,Form 8-K Item 1.01,2025-11-03 Form 10-Q 附件 10.3 Partner Statement of Work,2026-02-05;Form 10-Q,截至 2026-09-30,2026-11-05
- Nebius Group,Form 6-K,2025-09-08 20-F 附件 4.4,2026-04-30
- Nscale plc,Form S-1/A,2026-11-12 業務段的客戶與商業模式、摘要的近期發展
- CoreWeave,2025 Form 10-K,年度截至 2025-12-31,2026-03-02 申報,風險因素
第二級|二手資料
- CNBC,Microsoft plans to use fewer neoclouds as AI buildout shows signs of strain,2026-11-06
- Reuters,Microsoft declines option to expand Texas data center deal with Nscale, source says,2026-11-05,The Star 轉載
- Reuters,Microsoft pulls out of UK Nscale data centre deal over power delay,電頭 2026-10-19,Euronext 2026-10-21 轉載
- Bloomberg,Microsoft Is Winding Down Oracle Deal to Rent AI Cloud Capacity,2026-11-06,Yahoo Finance 轉載
第三級|轉述與媒體
延伸追蹤
免責聲明
本報告為不預測漲跌研究團隊基於公開資料整理之研究內容,不構成投資建議。 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。