追蹤脈絡:NVIDIA 採購與投資流向 · ABF 載板;數據對照:NVIDIA 採購承諾季度數據。
輝達 2026 年 11 月 17 日公告跟景碩(3189)達成新的多年期協議,景碩計畫在桃園幼獅廠,把專供輝達的先進 ABF 載板產能比目前水準增加逾 3.5 倍,這類載板用在高效能電腦與資料中心伺服器;隔天景碩公告,輝達投入逾 10 億美元支援擴產。這篇替你追的是:這筆錢是入股還是預付貨款,對景碩營收有多大,多久才看得到。
我判斷,輝達用逾 10 億美元支持景碩添購幼獅廠設備,換景碩把擴充後的產能專供給輝達,這筆錢比較像客戶預付款。新產能預計最快 2027 年下半年開始生產,之後才隨出貨變成營收。若輝達就是景碩財報上那位未具名的大客戶,現有專供產能的年產出又跟它 2025 年的買貨金額相當,新產能全開後,景碩一年多出的載板營收,我估約新台幣 269 億元。
我把輝達與景碩的公告對讀,再翻景碩 2025 年報的主要客戶表與長期銷售協議附註,以及 2026 年第三季財報。量級用景碩財報的匯率換算投入,比景碩 2025 年營收與輝達的採購承諾;新營收則拿主要客戶表上那位大客戶 2025 年的買貨金額,乘上公告的增幅。
合作對象是誰,我有九成把握:兩家公告互相點名,各是一份公司自己的文件。扣掉的一成在帳開給誰,出貨後的帳仍可能開給替輝達封裝的廠商,而不是輝達本身。
這筆錢是不是預付款,我只給五成。中央社轉述的設備用途、景碩既有的訂金型長約、童子賢講的業界預付做法都指向預付款,扣分在景碩自己用的字是「investment」;已付多少、會不會扣抵貨款另待驗證,不算在這一項。
金額的把握最低,兩成,撐住它的只有那位大客戶的歷史銷售與輝達公告的增幅。它是不是輝達、歷史銷售等不等於現有專供產能的年產出,加上售價與良率,都可能讓數字移動。
新產能何時開始生產,我給六成。輝達公告與中央社轉述的景碩說法都指向 2027 年下半年,但兩家講的都是預計與規劃,設備交期與材料也是變數,出貨與營收要另外驗證。
輝達這 10 億美元,不能直接算成景碩的營收
投入不是營收。這筆錢若是預付款,而且日後從貨款扣抵,它是貨款先付的一部分;若是股款或其他安排,就不會變成營收。所以它不能跟後面估的新營收相加。
它能拿來比的是分量:對景碩很大,對輝達很小。下表的比例只用來比大小,公告寫「逾」,結果都是下緣。第一列是主要的量級;第二、三列換成景碩的載板本業與一年的設備支出當分母,最後一列換到輝達那一邊。
| 拿 10 億美元比什麼 | 算式,我的估算 | 要注意的地方 |
|---|---|---|
| 景碩 2025 年全年合併營收 | 10 億美元 × 31.8335 = 新台幣 318.34 億元;318.34 億 ÷ 393.51 億元 = 80.9% | 匯率用景碩 2026 年第三季財報列的 9 月底美元換算率 |
| 只算載板部門的對外營收 | 318.34 億 ÷ 323.12 億元 = 98.5% | 合併營收裡含光學部門賣隱形眼鏡的 70.39 億元 |
| 景碩 2025 年全年取得不動產、廠房及設備的現金流出 | 318.34 億 ÷ 61.17 億元 = 5.2 倍 | 景碩自己一年花在廠房與設備的現金 |
| 輝達的採購承諾 | 10 億 ÷ 3,900 億美元 = 0.26% | 全公司的未來承諾,截至 10 月 25 日,早於 11 月 17 日的協議 |
改用央行 11 月 18 日新台幣兌美元銀行間收盤匯率 32.947 另算,是 329.47 億元,占景碩 2025 年營收 83.7%。
新產能開出後,景碩一年可能多出多少營收
新營收只能用情境估,最弱的前提是那位大客戶的歷史銷售,能不能代表專供產能的年產出。
那位大客戶,是景碩 2025 年報主要客戶表上的代號「客戶 A」。這張表只列占合併營收一成以上的客戶,表上只有客戶 A,2025 年買了新台幣 76.77 億元,2024 年是 32.73 億元。
照這張表推,景碩 2025 年直接賣給輝達的金額,最多就是這 76.77 億元。輝達若不是客戶 A,它買的就低於營收 393.51 億元的一成,也就是 39.35 億元以下。
我取輝達是客戶 A,先看客戶 A 自己的變化:2025 年的銷售是 2024 年的 2.3 倍,占營收從 10.72% 升到 19.51%,同期全公司營收只增加 28.9%。
再看產品:2025 年第四季景碩的產品組合裡,高效運算占 24%,景碩也稱輝達是重要客戶。反方向是同一季手機占 35%,手機客戶也可能是客戶 A。
增幅我照輝達公告的原文解讀:原文講的是增加的幅度,專供輝達的產能比目前水準多出逾 3.5 倍,不解讀成擴產後的總量。
這組算式靠四個假設,都要成立:
- 輝達就是客戶 A。
- 現有專供產能一年的產出,跟客戶 A 2025 年的銷售相當。
- 售價、良率與產品組合不變。
- 景碩直接開票給輝達。
算式是 76.77 億元 × 3.5 = 268.7 億元,約為 2025 年營收的 68.3%;公告寫「逾」,假設都成立時這是下緣。
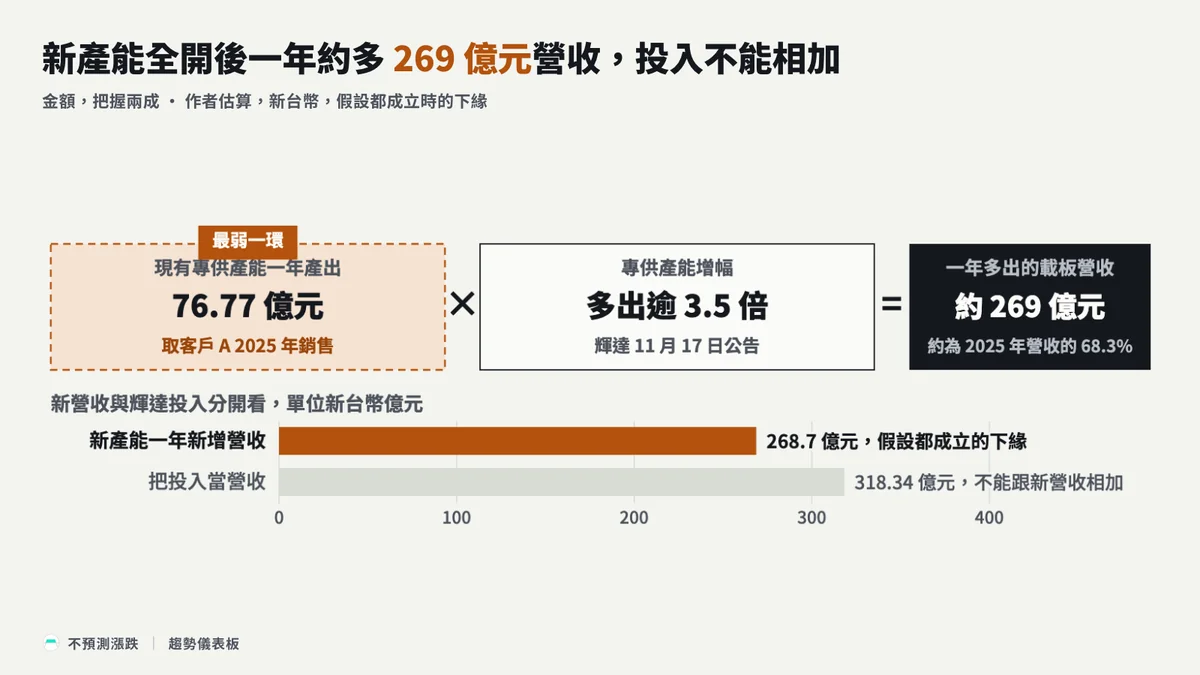
主要客戶表記的是過去的銷售,不是專供產能的產出,假設一變,結果可高可低;輝達若不是客戶 A,只知道基數較小、增幅至少 3.5 倍,算不出範圍。所以 269 億元只說明假設都成立時的量級,金額的把握因此只放兩成。
這筆錢比較像預付款,但景碩自己寫的是投資
設備用途、景碩既有的訂金型長約與業界的預付做法,都指向客戶預付款;反方向是景碩自己用的字。
景碩公告的標題與首段點名輝達,把輝達逾 10 億美元的投入寫成「investment」,用途是支援幼獅製造園區擴張。據中央社,景碩說這筆現金投資「用以購置景碩擴充桃園幼獅廠產能新增設備」,規劃 2027 年下半年後供應載板,跟輝達公告的預計生產時間對得上。
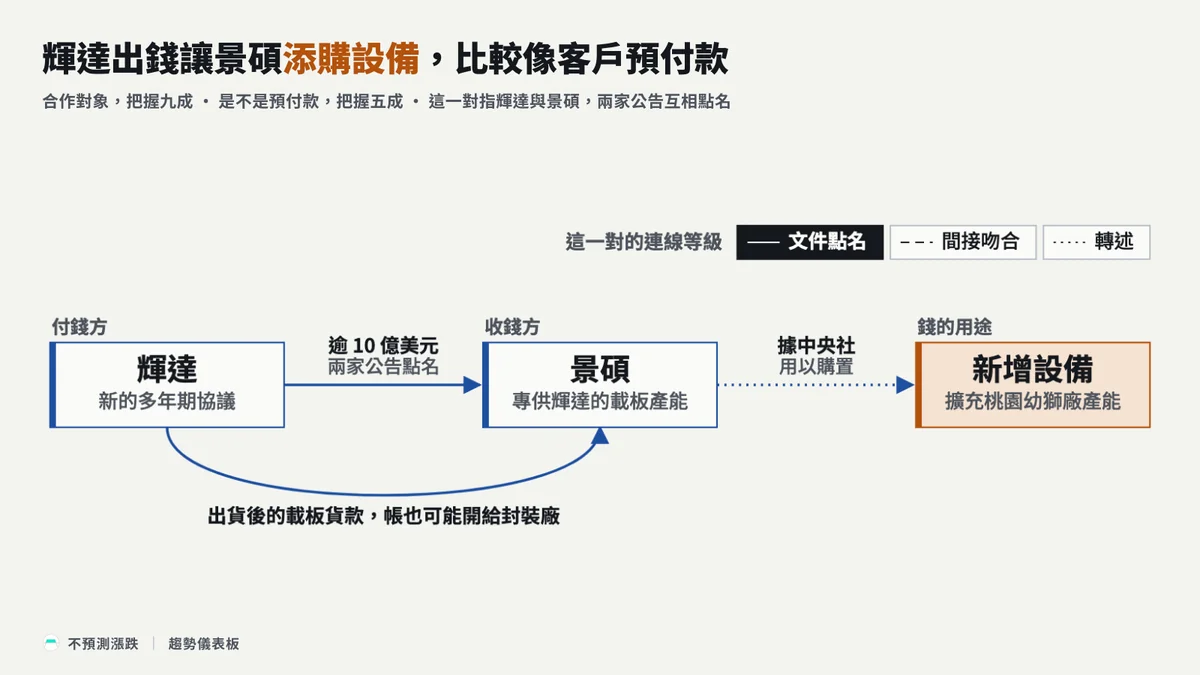
景碩跟客戶之間,本來就有先付錢的合約。景碩財報附註揭露兩種既有的長期銷售協議:一種要客戶依約下一定數量的訂單,另一種是客戶先付訂金,景碩再依約供貨。
附註裡的客戶未具名;2025 年報有這段,2026 年第三季財報延續同一段文字,兩份都早於 11 月的公告。
業界也有人提過這種做法。據鏡週刊報導,和碩(4938)董事長童子賢在 5 月的和碩股東會回應輝達入股景碩的傳聞,說「我要澄清沒有入股」,並說產能吃緊時,客戶「先給預付款讓廠商先買裝置」,業內行之有年。
輝達同一篇公告裡,預付款出現在先進封裝多年期協議那一段。這只說明這一輪有這種做法,條款不能搬到景碩。
反方向在用字。景碩寫「investment」,中央社寫「現金投資」,也可能指股權或其他安排;童子賢的澄清講的是 5 月的傳聞。
公告前的報導,金額也不能跟這筆錢疊加。據經濟日報報導,外界推測輝達對台廠載板的投資約 10 億美元上下;在我看來那是對台廠整體的推測,跟景碩公告的逾 10 億美元不能相加。
輝達為什麼找景碩,又不只找景碩
載板正在變大。景碩公告說,新的 AI 平台要更大的封裝尺寸、更多層數與更複雜的載板結構,整個產業需要的載板產能因此大增。輝達 10 月就公告,計畫三年內讓自家產品用的載板產能增加 2.5 倍,還有其他協議在進行。
輝達找景碩,公開說得出的理由有兩個。一是十多年的供應關係,輝達公告也寫這份多年期協議延續雙方既有的供應關係;據中央社,景碩也稱輝達是重要客戶。
二是景碩本來就在擴產。2026 年前九個月,景碩取得不動產、廠房及設備的現金流出是新台幣 79.51 億元,2025 年同期是 47.26 億元,這是 11 月公告前的全公司數。
專供產能增加逾 3.5 倍,高於輝達整體增加的 2.5 倍。兩者基期與期間不同,只能看方向、算不出差多少,我推論景碩在輝達載板供應裡的比重比較可能變大。
景碩做得了,但不是唯一的一家。三星電機 11 月 18 日公告擴大輝達下一代 GPU 載板的供應合作,輝達正評估額外資金支援世宗與釜山廠,這是輝達同時在擴的另一條供應線。
同業的能力與排程也都公開了:欣興(3037)與南電(8046)公開了高階載板的產品能力;新產能方面,IBIDEN 計畫 2027 會計年度起逐步量產,三星電機世宗廠的覆晶載板規劃 2028 年 9 月量產。
鎖了產能,不等於產能會滿載。輝達第二季 10-Q 截至 7 月 26 日的承諾附註寫,部分供應商協議在下確定訂單前,可能可以取消、改期或調整,變更可能產生額外成本。
這段早於 11 月的協議,不能直接套到景碩;新協議若也能調整,產能能不能滿載就要看輝達之後的訂單。
時間上,材料要跟得上。日東紡說載板變大後,熱膨脹與翹曲的問題浮現,對 T-glass 這種材料的要求越來越高,公司正在日本與台灣擴產;這是時間的把握扣分的原因之一。
產能也綁產品。IBIDEN 在 10 月的法說答覆,河間廠這次追加投資是依客戶要求、為特定產品做的,並認為新廠棟從決策起至少要 4 年。
IBIDEN 的 4 年是它對新廠棟的看法,我只拿來對照工期。景碩從公告到預計生產只排了大約一年,遠短於 4 年,我推論這次以幼獅廠加設備為主,跟中央社轉述的「新增設備」一致。
這筆錢現在走到哪裡
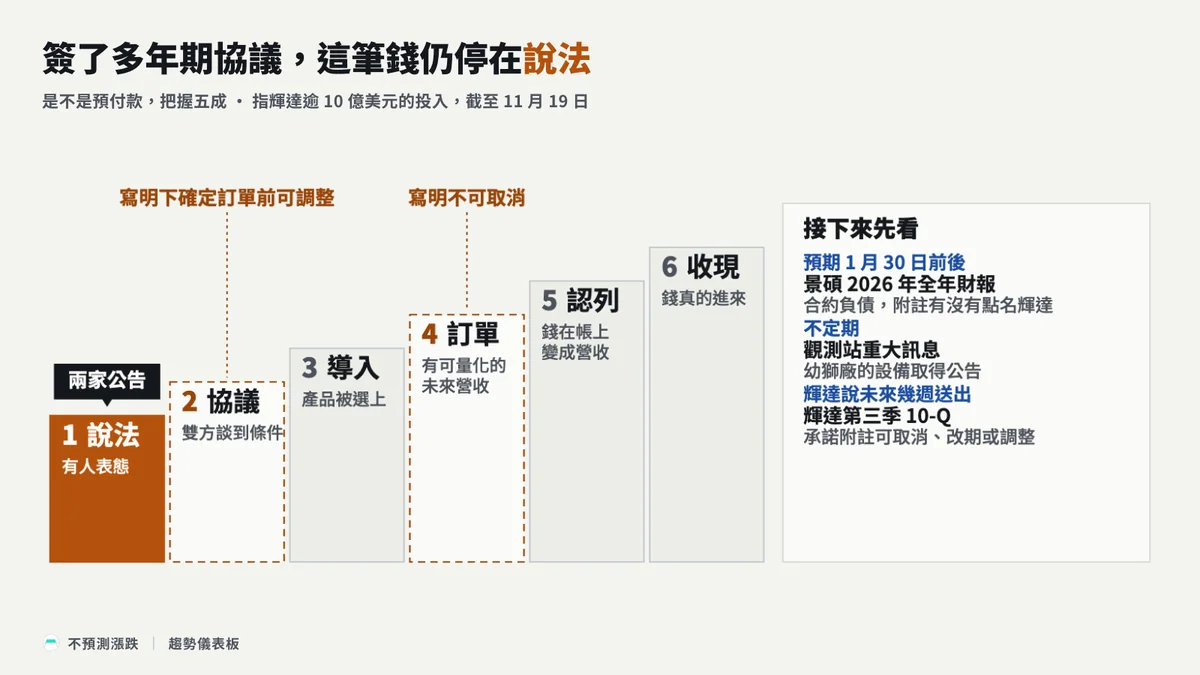
我用確定性階梯判斷錢有多確定,從有人表態、雙方談好條件、產品被選上、下了不可任意取消的訂單、認列成營收,到收到現金,共六個階段。
這筆錢目前在第 1 個階段「說法」,證據是兩家各自的公告,預計開始生產也只算說法。到 11 月 19 日為止,兩家公告都沒寫這筆錢的實收金額、會計分類、設備所有權與抵貨款或退款條件,也沒給專供產能的絕對數量。
簽了多年期協議還停在說法,差在條款。要離開這一階,得等寫到協議條款的文件:寫明下確定訂單前可調整,放第 2 個階段「協議」;寫明不可取消,才往第 4 個階段「訂單」走。
這套判斷可能在哪裡失準
客戶 A 的推論與情境估算,都要靠景碩直接開票給輝達。載板裝上晶片要經過封裝,台積電(2330)提供先進封裝服務,矽品與 Amkor 做封裝與測試,矽品 11 月 18 日也跟輝達宣布多年期擴產。
部分載板若由封裝廠下單付款,輝達的量會散在別的客戶代號裡,從客戶 A 推出的上限與估算前提就都不成立。
預付款的入帳會跨期。合約負債大致是客戶已經付了、還沒變成營收的錢;錢若分次付或 2027 年才付,2026 年報看不到這一行跳升,要接著看季報。
合約負債跳升也要看是哪一類協議。景碩既有的訂金型長約本來就讓這一行變動,2026 年前九個月就有 7.17 億元期初合約負債轉成營收。
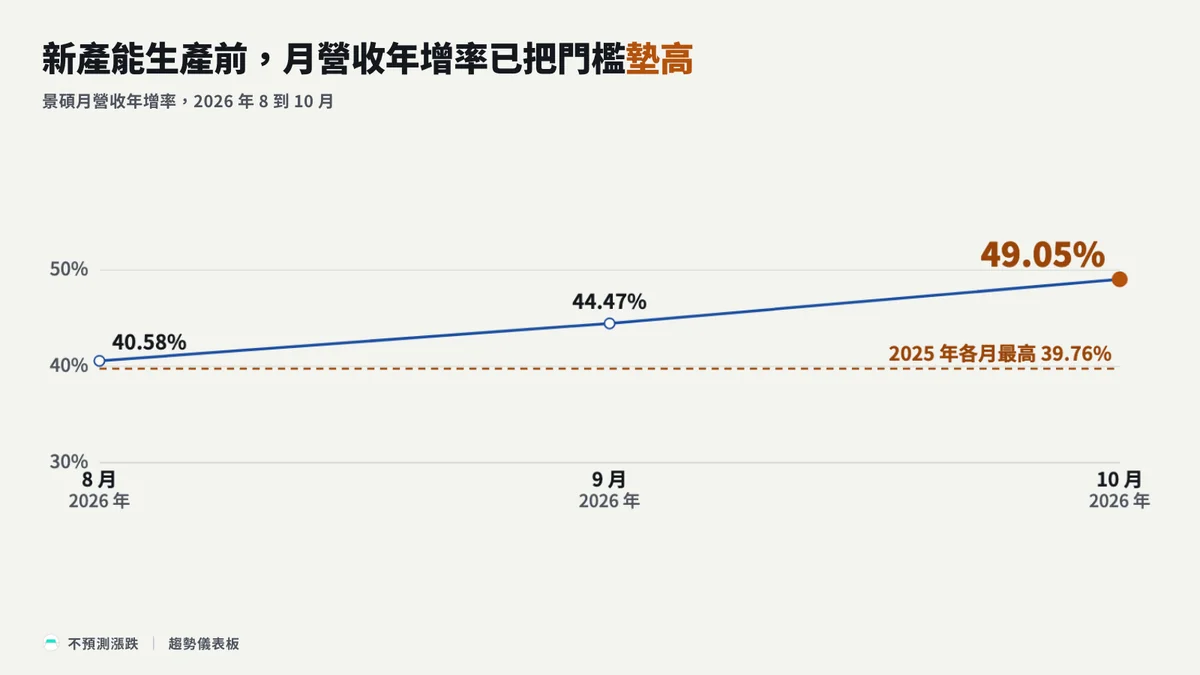
月營收的加速,會先被舊生意觸發。景碩 2026 年 8 到 10 月的年增率是 40.58%、44.47%、49.05%,都高過 2025 年各月最高的 10 月 39.76%,這段加速發生在新產能生產之前。
所以 2027 年下半年要看新產線時,比的是 2026 年各月的年增率,門檻已被今年墊高。
接下來我幫你盯這些
最能移動判斷的是景碩 2026 年全年財報。2025 年報在 2026 年 1 月 30 日董事會通過,我預期這份時間相近,確切日期以公司公告為準。合約負債跳升只是訊號,附註寫到輝達或這份協議,才算確認錢收到沒、算不算預付款。
我會先翻合約負債,9 月底是全公司新台幣 27.16 億元,早於公告;再看本期新增的預收款,當期收到又轉成營收的不算在內,前九個月是 2.42 億元。
兩行都是合併數,不按客戶拆;錢若在 12 月底前入帳又記成合約負債,這兩行會明顯跳升。錢若出現在股本、資本公積這類股東出資的科目,或記成借款,就是入股或融資,不會變成營收,判斷要修正。
其他三份文件移動的是條款背景與排程。輝達第三季 10-Q 截至 10 月 25 日、早於協議,只當條款的背景。照我的分法,載板這一類最早看得到的是觀測站的擴產公告,也就是取得機器設備與資本預算,其次才是月營收。
| 要等的文件 | 大約什麼時候 | 看什麼 | 會怎麼移動判斷 |
|---|---|---|---|
| 景碩 2026 年全年合併財報 | 預期跟 2025 年報的 1 月 30 日相近,以公司公告為準 | 合約負債、本期預收款增加,以及長期銷售協議的附註 | 附註點名輝達或寫出協議條款,才確認算不算預付款;錢出現在股本、資本公積或借款,要修正 |
| 觀測站重大訊息 | 不定期 | 景碩的設備取得公告 | 陸續公告幼獅廠的設備取得,符合判斷;10 月 6 日簽、總價 60 億元的土地取得協議若跟這次擴產連起來,排程要往後重估 |
| 輝達第三季 10-Q | 輝達說未來幾週送出 | 承諾附註裡可以取消、改期或調整的文字 | 截至 10 月 25 日、早於協議,只當背景 |
| 景碩月營收 | 每月 10 日申報截止後 | 年增率 | 2027 年下半年起出現新的跳升,額外產能目標 2028 年第三季到位後再墊高,符合判斷;2027 年下半年過了走勢跟之前一樣,要修正 |
回到開頭的判斷:輝達這逾 10 億美元比較像客戶預付款,換景碩幼獅廠擴充後的專供產能,它不是營收,也不能跟新營收相加。新產能預計最快 2027 年下半年開始生產,約 269 億元的年營收只是假設都成立時的情境估算;要等景碩 2026 年報寫到輝達或這份協議,錢的性質才算確認。
延伸閱讀
- 《Follow the Money|輝達採購承諾 2,790 億美元,鎖住了哪一層、走到哪一步?》
- 《輝達用預付款訂 Amkor 的封裝產能,30 億美元協議走到哪一步?|Follow The Money》
附註
- 景碩這一頭,財報出來後我翻的是分部營收、客戶集中度、剩餘履約義務與合約負債四處。
- 月營收加速的判準:年增率跳出前一年各月的範圍,而且連續三個月留在範圍外。景碩 2026 年 8 到 10 月已連三個月在 2025 年各月的範圍外。
- 換匯用的是景碩 2026 年第三季財報附註 12(9) 列的 9 月底美元貨幣性金融資產換算率。
- 接下來要等的文件,照能移動把握度的大小排,景碩 2026 年報排在最前面。
來源與參考
第一級|一手文件
- 輝達新聞稿〈NVIDIA Expands Commitments With Supply Chain Partners to Support AI Infrastructure Buildout〉,2026-11-17
- 輝達新聞稿〈NVIDIA and Supply Chain Partners Expand Capacity to Accelerate AI Infrastructure Buildout〉,2026-10-21
- 輝達 2027 會計年度第三季 8-K 附件 99.2 財務長評論,季度截至 2026-10-25,2026-11-17 提供
- 輝達 2027 會計年度第二季 10-Q,季度截至 2026-07-26,2026-08-26 申報,Note 10 Commitments and Contingencies
- 景碩公司新聞〈Kinsus Announces more than US$1 Billion Investment From NVIDIA to Expand Advanced Substrate Capacity for AI〉,2026-11-18
- 景碩 2025 年度合併財報英文翻譯本,2025 全年,2026-01-30 董事會通過;附註 6(23) Sales、9、14
- 景碩 2026 年第三季合併財報英文翻譯本,截至 2026-09-30,2026-10-30 董事會通過;附註 6(22) Sales、9、11、12(9)
- 景碩官網月營收,2025 年 1 月至 2026 年 10 月,2026-11-19 取讀
- 景碩 2026-03-10 法人說明會簡報,封面 Feb 2026
- 和碩聯合科技〈民國一一五年股東常會議事錄〉,股東常會 2026-05-28,2026-06-10 上傳證交所;第 1 頁出席董事與主席欄
- 中央銀行〈新臺幣/美元 銀行間收盤匯率〉,收盤日 2026-11-17、2026-11-18,2026-11-19 取讀
- 三星電機〈Samsung Electro-Mechanics and NVIDIA Strengthen Collaboration to Expand AI Infrastructure〉,2026-11-18
- 三星電機世宗與越南 FCBGA 投資公告,2026-09-29
- IBIDEN 高機能 IC 封裝載板設備投資公告,2026-02-03、2026-02-26 另一版本
- IBIDEN〈2027年3月期 第2四半期決算説明会 主な質疑応答〉,2026-10-30
- 欣興〈覆晶載板〉產品頁,2026-11-19 取讀
- 南電〈ABF Substrate Technology Roadmap〉,2026-11-19 取讀
- 味之素 ABF 介紹頁,2026-11-19 取讀
- 日東紡〈Integrated Report 2026〉
- 矽品〈SPIL and NVIDIA Announce Multi-Year Expansion〉,2026-11-18
- Amkor 2026 年第三季 10-Q,季度截至 2026-09-30,2026-10-27 申報
- 台積電 2025 Form 20-F,2026-04-16 申報
第二級|二手與轉述
延伸追蹤
免責聲明
本報告為不預測漲跌研究團隊基於公開資料整理之研究內容,不構成投資建議。3189 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 3189 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。