
Follow the Money · 案例篇 · ISSUE #311
Follow the Money|馬斯克謝美光給特斯拉記憶體配額,錢走到哪一步?我估美光一年拿 0.8 億到 4.7 億美元
2026 年 7 月,特斯拉第二季法說的問答段,執行長馬斯克向美光道謝。他說,在記憶體價格貴得誇張的時候,美光給特斯拉的配額很大,條件也合理,未來幾年替特斯拉留位子,原話是「making room for Tesla」。據市場研究機構 TrendForce 的新聞,這番話點出兩家可能有長期供貨合作。
我的判斷是:特斯拉車上自駕電腦用的記憶體,現在就有美光供貨,美光一年因此拿到的營收,我估約 0.8 億到 4.7 億美元;最快在 10 月 21 日特斯拉第三季法說,以及隨後送出的第三季季報,看得到下一步。
這筆錢對美光很小,占它 2026 會計年度營收 0.06% 到 0.36%;值得追的是配額給了誰、給到哪一年。
對特斯拉,它是車上的零件錢,攤到每輛車約 45 到 269 美元。
我對這個判斷的把握,分三項:
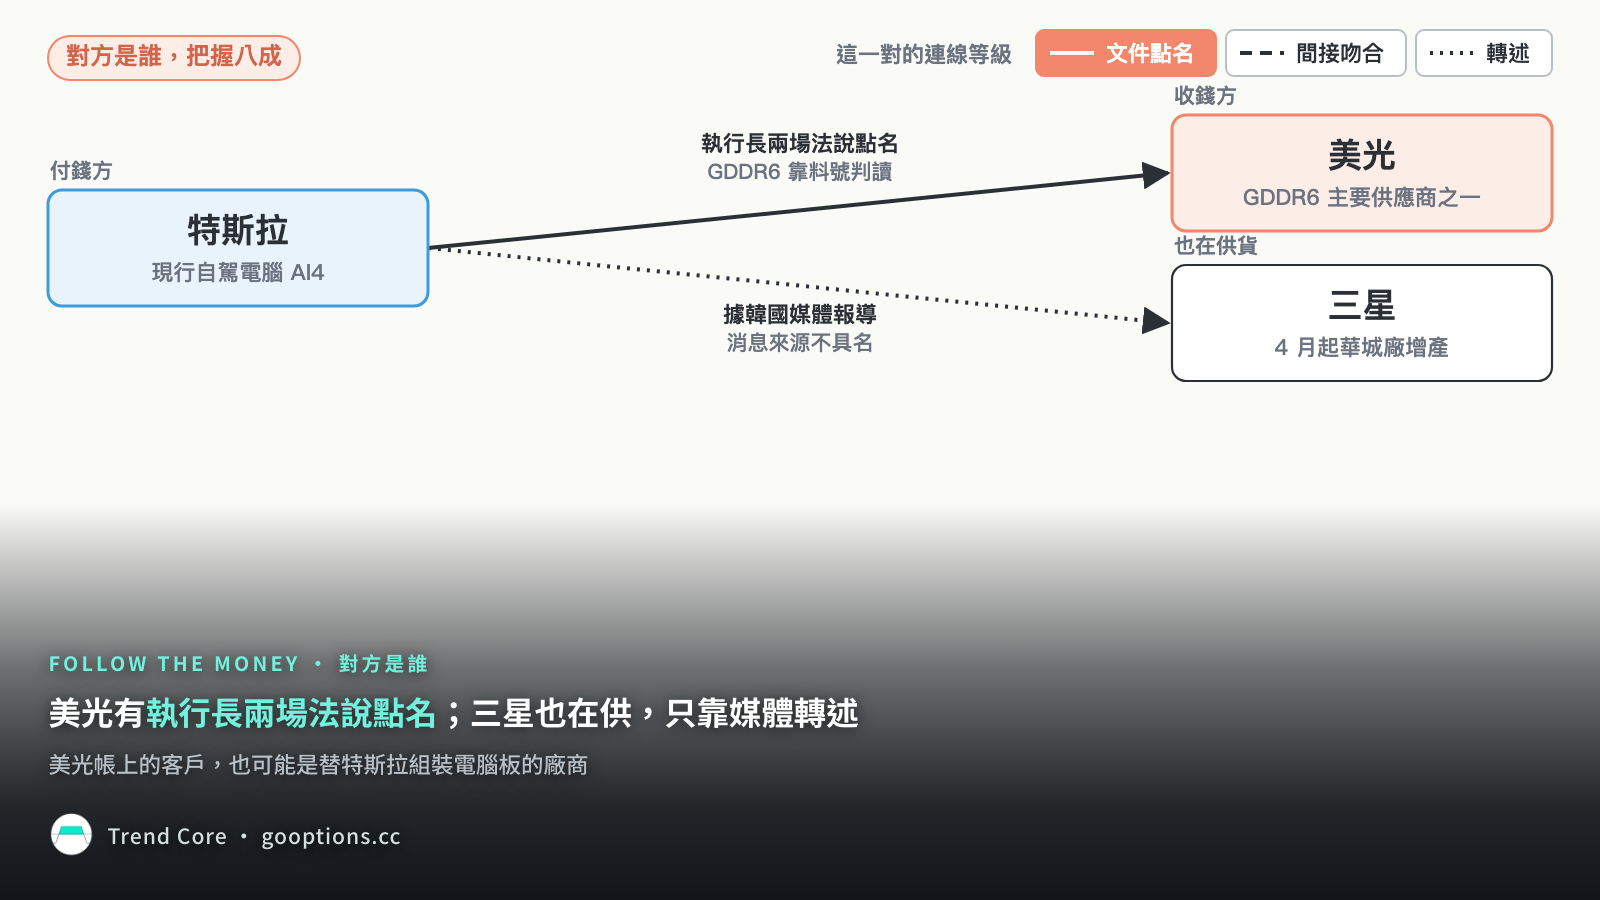
- 對方是誰,把握八成:付錢的特斯拉,執行長在自家 1 月與 7 月兩場法說都點名美光;7 月點名美光的那幾句,我對照官方錄影字幕與三份第三方逐字稿,四個版本都一致。另外,據產業人士周彥武 2023 年看照片判讀的料號,自駕電腦板上用的也是美光的繪圖用記憶體 GDDR6。扣掉的兩成,是這段關係目前只靠法說口頭與照片判讀撐著,而且美光帳上的客戶,也可能是替特斯拉組裝電腦板的廠商。
- 金額,把握四成:車量用的是特斯拉自己申報的產量,每輛車 32GB 能從馬斯克的法說原話推出來,也跟兩份外部說法對得上。扣掉的是美光的份額與合約單價都只能估;而且據韓國媒體報導,三星也在增產供特斯拉這款記憶體。
- 時間,把握六成:錢現在就在付,依據是特斯拉第三季還在出車,據美國電動車媒體報導,現行電腦用的就是這款記憶體;馬斯克 1 月也說,邏輯晶片與記憶體未來大約三年都有解決方案。扣掉的有三點:原話沒說已經交了多少;特斯拉年報自己寫,跟供應商的採購單在短期以外一般不具約束力;升級版電腦,馬斯克預計 2027 年年中量產,會改用新一代記憶體。
美光在替特斯拉留什麼位子?
特斯拉現行的自駕電腦叫 AI4;據美國電動車媒體報導,它用的記憶體是 GDDR6,總共 32GB。美光年報寫,車用及嵌入式事業部 2026 年賣給車用、工業與消費性嵌入式市場的主要產品,就包括這款記憶體。
這款記憶體正在被供應商收掉。據 TrendForce 的新聞稿,供應商持續減產 GDDR6,逐步退出這個市場;據韓國媒體報導,特斯拉要的這款產品 2018 年開始量產,已經是第 9 年。
我的看法是,馬斯克那句「making room for Tesla」放在這個背景下最說得通:供應商減產的時候,美光願意繼續替特斯拉排這款老規格的量。原話只講配額,對到這款產品,是我的推論。
憑什麼說特斯拉在跟美光買?
第一條線是特斯拉 7 月的法說。當時分析師問,人形機器人有沒有供應商願意一起在美國投資設廠;馬斯克先講三星與台積電在美國蓋廠,供應鏈主管接著說記憶體也看到同等程度的投資,馬斯克這時才謝美光。
同一段話裡還有一句,說美光得做很艱難的配額決定。這句的時態,四個版本寫法不同,有的是現在得做,有的是將要做,有的是已經做了,所以配額決定是現在、未來還是已經做完,定不下來。這段話點名了美光,但數字與具體時間兩樣不齊,我只能先記下來,等之後的文件補上;道謝的部分謝的是已經給的配額,未來幾年那半句講的是以後,兩半要分開看。
第二條線也是特斯拉的法說,早了半年。1 月那場法說上,馬斯克把三星、台積電與美光並列為關鍵供應商,說它們已經更像策略夥伴,還說希望美光幾年內在美國有大規模的先進記憶體產能。
第三條線是我的推論,靠兩家的用字對上。美光 2026 會計年度年報寫,人工智慧帶動的資料中心需求,成長得比美光與整個產業增加供給還快,因此做了可能影響某些客戶與終端市場的配額決定。馬斯克說美光得做很艱難的配額決定,美光年報寫自己在做配額決定,我把這兩句看成同一件事的兩面;這條證明配額這件事存在,誰分到多少,要靠後面的估算。
第四條線是別人的轉述。產業人士周彥武 2023 年看了流出的 AI4 電腦板照片,判讀背面記憶體的料號;這個料號在美光官網的零件目錄裡,列在 GDDR6 底下。料號屬於美光,有美光自己的頁面為證;但料號對到特斯拉的電腦板,只靠他的判讀,照片也是 2023 年的早期版本。
第五條線也是我的推論,但撐不起來。美光年報寫,策略客戶協議是照付不議,客戶沒提貨也要付款;美光第三季法說稿寫,車用協議一般三年,馬斯克 1 月說的也是大約三年。要把兩件事間接對成同一件,我的標準是在客戶代號、占比、時間、金額大小、產品規格裡至少對上兩項;這裡只對上時間一項。
我的判斷是,特斯拉向美光買記憶體這件事,有特斯拉執行長在兩場法說親口點名撐著;交叉比對再補上一點,買的東西很可能包括 GDDR6,至於有沒有長約,還補不上。
別家也做得出來,特斯拉為什麼找美光?
能做車用記憶體的不只美光,美光年報點名的競爭者就有六家,包括三星、SK 海力士。車用記憶體美光與三星都是主要供應商,至於誰排第一,幾家研究機構的公開資料對不上。
特斯拉為什麼找美光,我從馬斯克的話整理出兩個理由。第一是價格:法說上他說條件合理;後來他又在 X 上寫,美光對未來的記憶體價格一直很合理,其他家漫天要價。這則貼文沒點名特斯拉,他同時也掌管 SpaceX,講的不一定是特斯拉,只能當旁證。
第二是美國產能。馬斯克 1 月說希望美光在美國有先進記憶體產能;美光第四季法說稿寫,在維吉尼亞、愛達荷、紐約擴廠,服務的市場包括車用與人形機器人,愛達荷第一座新廠,公司預期 2027 年年中開始產出。
美光這一側做得出來,價格也站在它那邊:車用及嵌入式事業部第四季營收約 68 億美元,毛利率 84%,比上一季成長主要來自價格與出貨量。方向相反的資訊則有五條:
- 三星也在供。據韓國媒體報導,特斯拉從 1 月起要求三星把月供貨量加到原本的 5 倍以上,三星 4 月起在華城廠增產,月供貨量約為第一季的 4 倍;報導的消息來源不具名。
- 下一代不一定是美光。特斯拉下一代晶片 AI5 的記憶體,兩家韓國媒體報導由三星供,TrendForce 引述的另一家韓國報紙則寫 SK 海力士,說法對不上。馬斯克也在 X 上說,為了人形機器人量產時拿得到足夠的量,也大幅降成本,這顆晶片的記憶體要砍一半,隔天又改成少砍一些。
- 自己做。特斯拉說要靠 Terafab 晶片廠計畫解決記憶體、邏輯晶片與封裝,已經替奧斯汀的開發晶圓廠下了設備訂單。
- 價格會變。美光第四季法說稿寫,新的策略客戶協議只要涉及價格,都依當時市況以較高價格議定;馬斯克說的條件合理,可能只適用已經簽下的條件。
- 帳上的客戶可能不是特斯拉。美光的產品主要直接賣給客戶,也透過經銷商與獨立業務代表;如果特斯拉的電腦板由代工廠組裝,記憶體也由代工廠下單,美光帳上的客戶就是代工廠。
我的判斷是,美光現在是特斯拉這款繪圖用記憶體的主要供應商之一,靠的是願意繼續供老規格,價格又合理;到下一代晶片換代時,名單可能改寫,美光在特斯拉的份額不會自動延續。
美光一年能從特斯拉拿到多少?
我用兩種方法估。第一種先畫天花板,用美光的大客戶結構。據科技媒體引彭博的資料,特斯拉不在美光前十大客戶。美光年報寫,前十大客戶占營收超過一半,過去三年每年約一半。
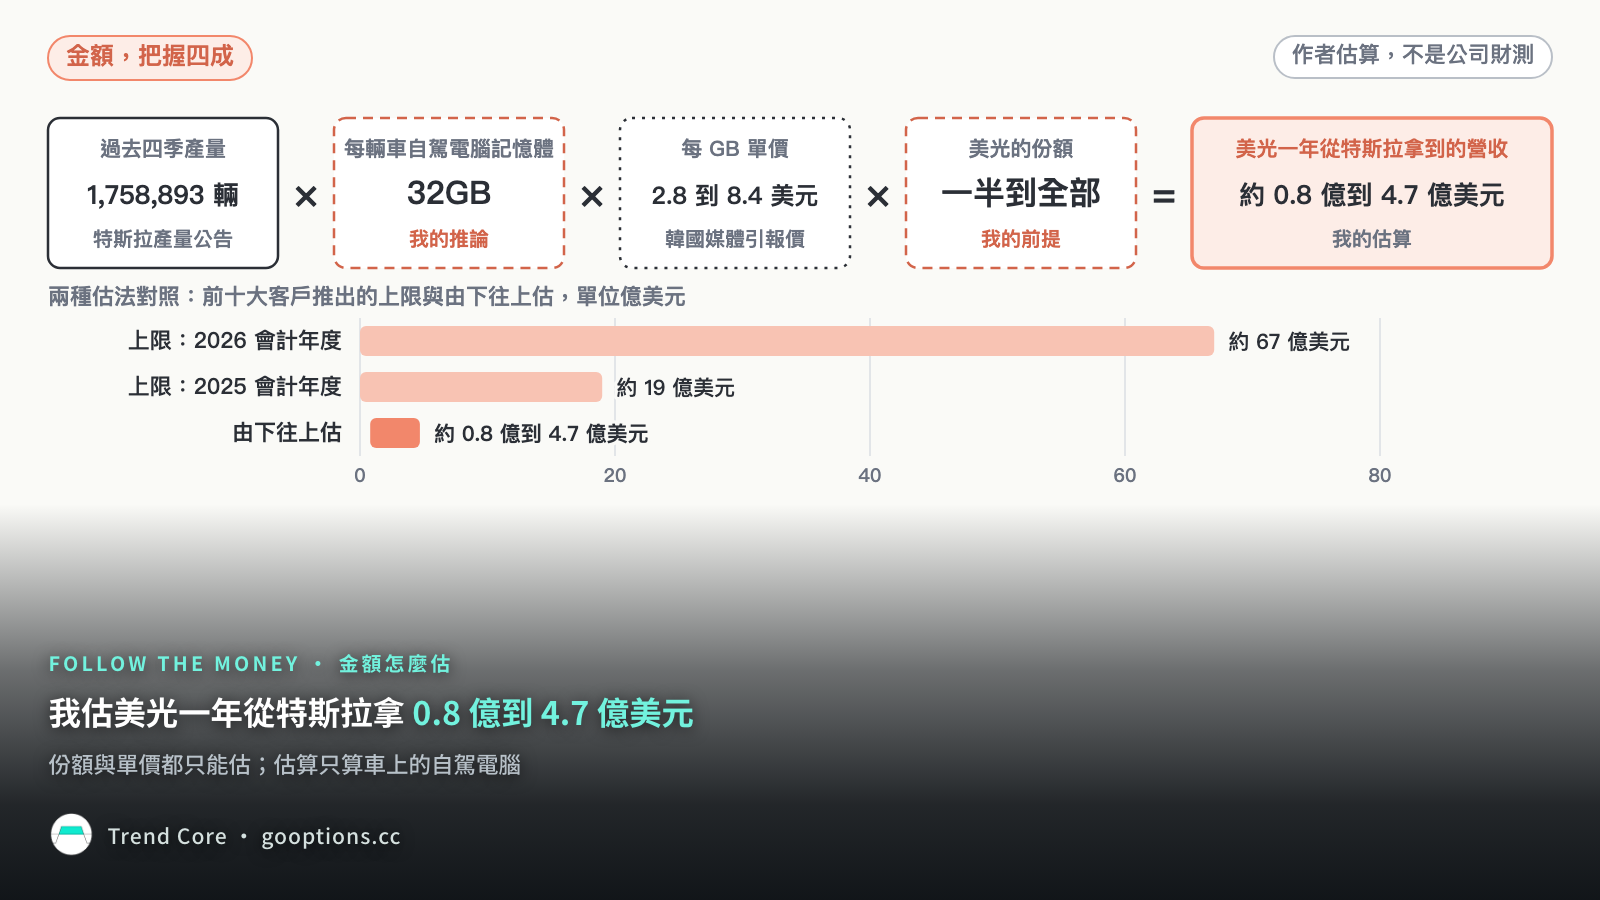
照這兩點,特斯拉一年付給美光的錢,不會超過第十大客戶,第十大客戶又不會超過前十大的平均,也就是營收的一半除以 10。用美光 2026 會計年度營收算,上限約 67 億美元;那份資料看不出對應哪一年,如果是 2025 會計年度,那年營收低得多,上限約 19 億美元。前十大的占比若高於一半,上限跟著提高。
這個上限只告訴我們最多到哪裡。我的估算用第二種方法,由下往上算:特斯拉的車量,乘每輛車自駕電腦的記憶體容量與單價,再乘美光的份額。
| 項目 | 數字 | 怎麼來的 |
|---|---|---|
| 過去四季產量 | 1,758,893 輛 | 特斯拉產量公告,2025 年第四季到 2026 年第三季,我的加總 |
| 每輛車自駕電腦的記憶體 | 32GB | 我的推論,見表下 |
| 一年的容量 | 約 5,628 萬 GB | 我的估算 |
| 每 GB 單價 | 2.8 到 8.4 美元 | 據韓國媒體引記憶體報價資料,繪圖卡主要用的 1GB 容量 GDDR6 平均交易價;低的一端是 2025 年 10 月下旬,高的一端是報導裡的「最近」報價 |
| 特斯拉一年付的自駕電腦記憶體錢,各家供應商合計 | 約 1.6 億到 4.7 億美元 | 我的估算 |
| 美光的份額 | 一半到全部 | 我的前提,見表下 |
| 美光一年從特斯拉拿到的營收 | 約 0.8 億到 4.7 億美元 | 我的估算,低的一端是合計的下緣乘一半,高的一端是上緣乘全部 |
| 攤到每輛車 | 約 45 到 269 美元 | 我的估算,每輛車的容量乘單價,再乘份額 |
每輛車 32GB 是我推出來的:馬斯克在特斯拉第一季法說說,升級版電腦每顆晶片的記憶體加倍,合計 64GB,代表現行的 AI4 一片電腦兩顆晶片,合計 32GB;前面提到的電動車媒體與周彥武,寫的也是這個數。同一家媒體另寫,2026 年 1 月起部分新車開始裝看起來是三顆晶片的改版電腦,這部分我用同一個容量近似。
單價用的是繪圖卡同類記憶體的平均交易價,車用規格的合約價只能拿它近似:可能更貴,也可能因為馬斯克說的條件合理,比市價低。
美光的份額設成一半到全部,是我的前提:照片判讀的料號是美光的,馬斯克謝記憶體配額時點名的也是美光,所以下限設一半。前面那則三星增產的報導,沒寫用在哪個產品;若是進了車上電腦,估算的下緣就要再往下。
這個估算只算車上的自駕電腦。特斯拉訓練用的叢集裡,輝達系統也有記憶體,我的判斷是那筆錢先付給輝達或伺服器廠,不算特斯拉直接付給美光。升級版電腦若照馬斯克說的,大概 2027 年年中量產,記憶體加倍,又仍由美光供應,同樣的車量,這筆錢也會跟著加倍。
錢走到哪一步了?接下來看哪幾份文件?
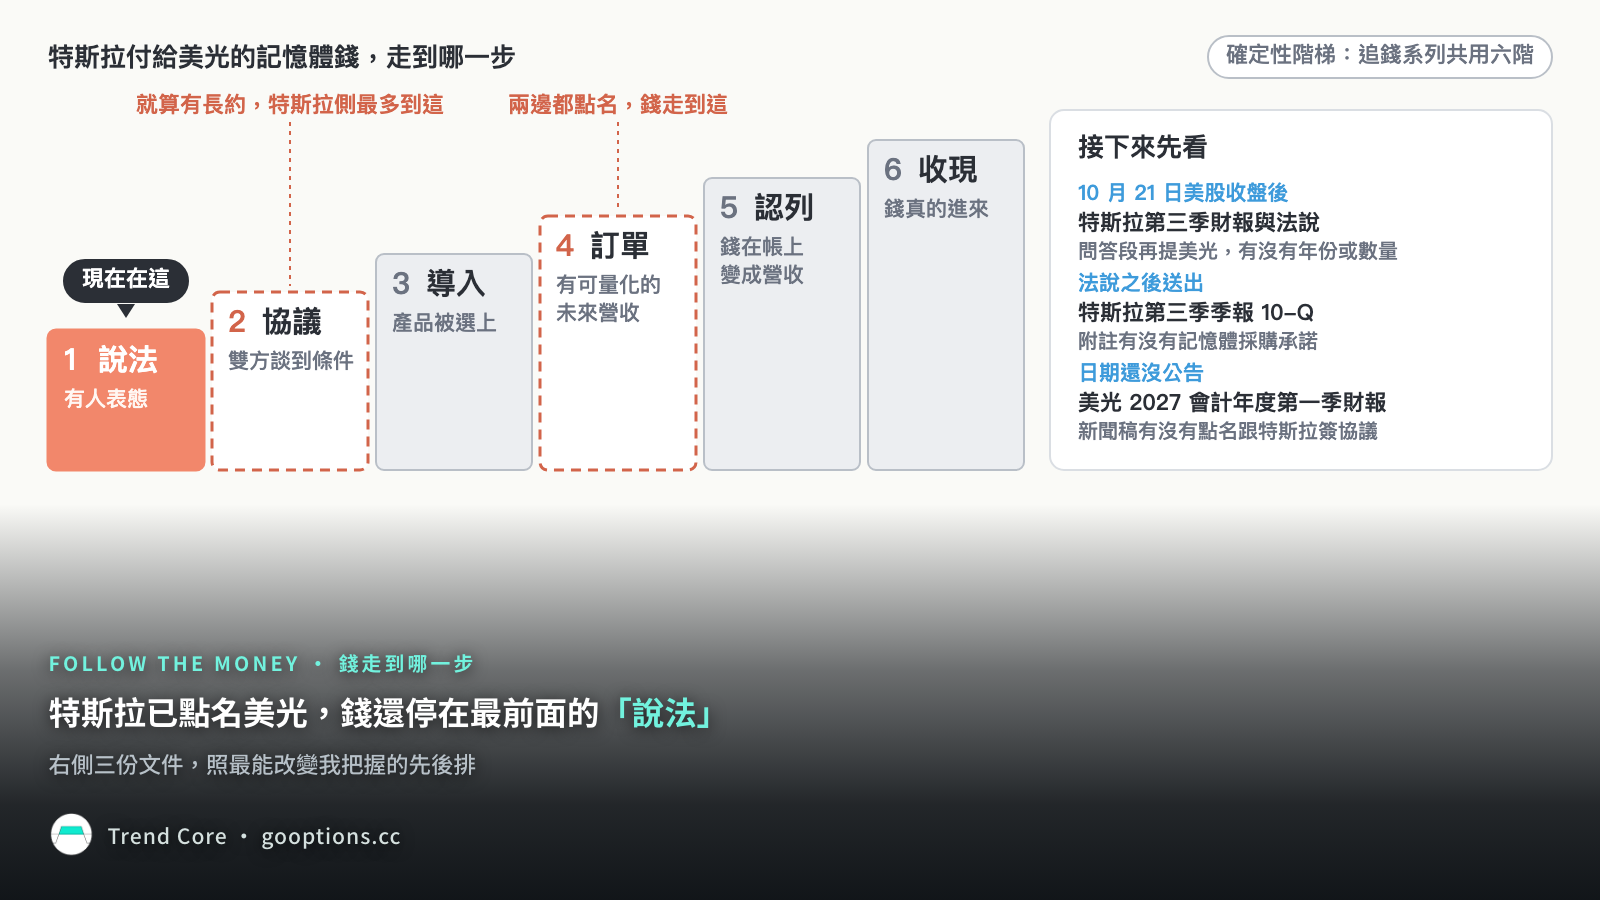
我把一筆錢從「說要買」到「收到錢」分成幾個階段,這筆錢目前在最前面的「說法」:有人開口了,還沒有文件證明有人付錢。這跟對方是誰是兩回事:特斯拉已經親口點名美光,但錢走到哪一步,要看文件。
法說講的雖然是已經給的配額,但要等同期的申報文件或營收數字對上,才往下走;就算兩家有長約,特斯拉年報寫,跟供應商的採購單在短期以外一般不具約束力,從特斯拉這一側看,最多走到「協議」。
截至 10 月 15 日,兩家的申報文件都沒寫這段關係,帳上也拆不出來,這正是要看下一份文件的理由。我在 SEC 的全文搜尋裡查,特斯拉 2025 年起的申報,提到「Micron」的是 0 筆,第二季季報搜「memory」「DRAM」也是 0 筆;美光 2020 年起的申報,提到「Tesla」的同樣是 0 筆。
美光本來就不在年報裡點名客戶,連它在新聞稿點名過的通用汽車、福特,年報都搜不到;2025 年 1 月到 2026 年 9 月的新聞稿裡,也找不到特斯拉。帳上也拆不出來:美光的剩餘履約義務,也就是已經簽約、還沒變成營收的金額,只給全公司一個數,車用及嵌入式事業部也不單獨拆出車用營收。
下面三份文件,最能改變我把握的排第一。
| 順序 | 文件與大約日期 | 看哪裡 | 判斷對了會看到 | 要修正判斷的訊號 |
|---|---|---|---|---|
| 1 | 特斯拉第三季財報與法說,10 月 21 日美股收盤後,問答直播在美東時間 17:30 | 季度更新簡報的「AI Inference Compute」段,上一季簡報在這段提過邏輯晶片與記憶體;問答段搜「Micron」「memory」「allocation」 | 馬斯克或財務長再提美光,帶出年份或數量,時間與金額的把握往上調 | 改口說記憶體靠其他家或自己做,或把美光的配額講成 2027 年以後才開始 |
| 2 | 特斯拉第三季季報,也就是 10-Q,法說之後送出,去年同季是法說隔天 | 承諾事項的附註,原文「Commitments and Contingencies」;成本與毛利的說明,原文「Cost of Revenues and Gross Margin」 | 附註出現記憶體的採購承諾或預付款,錢往「協議」或「訂單」走 | 成本說明把毛利壓力歸到記憶體漲價,馬斯克說的條件合理就要打折 |
| 3 | 美光 2027 會計年度第一季財報,日期截至 10 月 15 日還沒公告,去年同季在 12 月 17 日;新聞稿則隨時可能發 | 新聞稿分部表的車用及嵌入式事業部營收,上一季約 68 億美元;法說稿的策略客戶協議份數,截至 9 月 30 日 26 份 | 美光發新聞稿,點名跟特斯拉簽了策略客戶協議;兩邊都點名,錢就走到「訂單」 | 美光宣布停供車用 GDDR6,配額這條線就斷在現行車款 |
我的判斷是,這筆錢對美光的營收是零頭,值得追的是配額給了誰、給到哪一年;量級本身,接下來還是要靠估算。錢目前停在「說法」,最可能先動的是特斯拉這一側:付錢的特斯拉,執行長已經在兩場法說提到美光;美光那一側,要等它自己發新聞稿點名。
這個判斷什麼時候會失準?
第一個盲點在時點。用車量推採購,前提是車做多少,記憶體就買多少;但供應商退出這款記憶體的時候,買方可能一次多買幾年的量。前面那則韓國媒體報導說,特斯拉要三星大幅增加月供貨量;同一段時間,特斯拉第二季產量只比第一季多約一成。遇到這種提前備貨,一年的採購可以遠高於當年車量,估算會在備貨那一年低估,之後幾年又高估。
第二個盲點在用途。馬斯克謝美光,是在回答人形機器人供應商的提問;同一場法說,他也講要把大量現行的 AI4 電腦成組裝進大型機箱,下一代晶片則先用在人形機器人;1 月那場法說他還說,資料中心已經在用 AI4 晶片。這些車子以外的用途,以及座艙與儲存用的記憶體,估算都沒算進去,會往低估偏;如果美光的配額主要給的是機器人或資料中心,拿車量去估,量到的是另一筆錢。
帶走的檢查問題
- 付錢方在法說點名供應商時,道謝的是已經給的,還是答應未來的?各版逐字稿的時態一致嗎?
- 收錢方年報的前十大客戶占比,能替這段關係畫出多高的上限?外部說它不在前十大,用的是哪一期的資料?
- 用買方產品的數量乘上每台用量與單價時,哪些用途沒算進去,會往哪個方向偏?
📚來源與參考
第一級一手文件
- 特斯拉 2026 年第二季財報問答網路直播,官方 YouTube 頻道錄影與自動字幕,2026-07-22(第三方逐字稿:MarketBeat;Motley Fool 版經 Longbridge 轉載;AllMind)
- 特斯拉 2026 年第一季財報問答網路直播,官方錄影,2026-04-22(MarketBeat 逐字稿)
- 特斯拉 2025 年第四季暨全年財報問答網路直播,官方錄影,2026-01-28(MarketBeat 逐字稿)
- 特斯拉〈Q2 2026 Update〉,8-K 附件 99.1,2026-07-22 申報
- 特斯拉 2025 會計年度 10-K,截至 2025-12-31,2026-01-29 申報
- 特斯拉 2026 年第二季 10-Q,截至 2026-06-30,2026-07-23 申報
- 特斯拉產量、交車與部署公告,8-K 附件 99.1,2025 年第四季到 2026 年第三季,2026-01-02、2026-04-02、2026-07-02、2026-10-02 申報(另一版本;另一版本;另一版本)
- 特斯拉 EDGAR 申報清單,抓取 2026-10-15
- EDGAR 全文搜尋,特斯拉 2025-01-01 到 2026-10-15 的申報含「Micron」,查詢 2026-10-15
- 美光 2026 會計年度 10-K,截至 2026-09-03,2026-10-09 申報
- 美光 2026 會計年度第四季財報新聞稿,8-K 附件 99.1,2026-09-30
- 美光 2026 會計年度第四季法說開場稿〈Q4 FY26 Prepared Remarks〉,2026-09-30
- 美光 2026 會計年度第三季法說開場稿〈Q3 FY26 Prepared Remarks〉,2026-06-24
- 美光新聞稿〈Micron and General Motors Sign Strategic Agreement to Secure Supply and Accelerate Innovation〉,2026-07-01
- 美光投資人網站新聞稿清單,2025-01-02 到 2026-09-30,抓取 2026-10-15
- 美光 EDGAR 申報清單,抓取 2026-10-15
- EDGAR 全文搜尋,美光 2020-01-01 到 2026-10-15 的申報含「Tesla」,查詢 2026-10-15
- 美光官網零件目錄〈MT61M512M32KPA-14-AAT-C GDDR6 part detail〉,抓取 2026-10-15
- 馬斯克 X 貼文,2026-10-13(2026-10-01;2026-10-02)
第二級二手資料
- Electrek〈Tesla announces HW4 Plus with doubled memory〉,2026-04-23
- Edaily,經 Daum 轉載,2026-04-21
- Newsis,2026-04-16
- CNBC〈Elon Musk's Terafab chip factory in Texas could cost up to $119 billion, filing shows〉,2026-05-06
- TrendForce 新聞稿〈AI Server Demand Sustains Memory Contract Price Increases in 4Q26〉,2026-09-30
- TechInsights〈Analysis: 2025 Automotive Memory Vendor Share〉公開摘要,2026-04-16
第三級媒體、研究機構與 X 貼文
- TrendForce News〈Musk Says Micron Is "Making Room" for Tesla in the Years to Come, Hinting at Long-Term Memory Supply〉,2026-07-23
- The Next Web〈Musk thanks Micron for chips, and builds a $55bn fab to replace it〉,2026-07-23,引 Bloomberg 資料
- 42HOW,周彥武〈Decoding Tesla HW4.0〉,2023-02-19(〈Does the second-generation FSD also suffer from compute anxiety?〉,2023-03-03)
- TrendForce News〈Tesla AI5 Reportedly Uses SK hynix Memory, Samsung LPDDR5X〉,2026-04-16
- Chosun Biz,引 DRAMeXchange,2026-09-09
- The Korea Herald〈Samsung overtakes Micron in chips for cars〉,引 S&P Global Mobility 與 Omdia,2026-06-01