追蹤脈絡:Google 資本支出流向;數據對照:Google 資本支出季度數據。
Alphabet 在 2026 年 10 月 28 日公布第三季財報。季報(10-Q)附註裡有一筆數字,財報新聞稿對它一字未提:Google 替第三方的資料中心擔保租金。接下來要回答的是,這筆擔保現在有多大、對得上哪些對象,以及季報裡那些金額很大的承諾,哪些比較接近真的會付的錢,哪些只是上限。
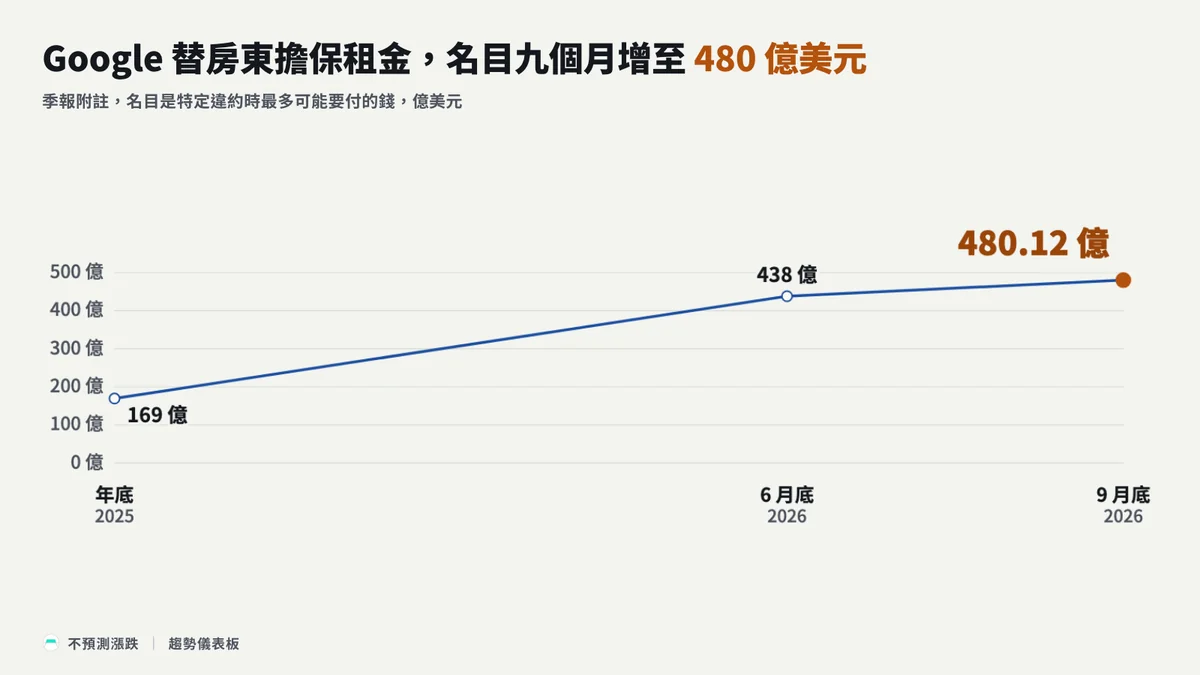
我認為,今年前三季先變大的是 Google 替第三方資料中心提供的信用擔保。這筆擔保的名目金額,也就是特定違約情況下最多可能要付的錢,從 2025 年底的 169 億美元增至 9 月底的 480.12 億。折舊這一邊,Google Cloud 營收年增 103%,快過折舊年增約 49%,Google Cloud 這一段的折舊目前有收入撐著。
我這樣判斷,是因為把 Alphabet 季報附註跟三家房東的申報放在一起對:我讀到的房東申報裡,寫出擔保金額的有兩案,Cipher 的 17.3 億與 TeraWulf 的約 32 億美元,我把兩案相加,約當名目的一成。這一成是量級對照,不能拿房東的金額直接扣減名目;它說明的是,名目的大部分屬於哪些對象,公開文件還辨識不出來。
這三家房東的資料中心,承租方都是同一家 Fluidstack 或它的子公司。承租方付不出租金時,由 Google 兜底;房東拿 Google 的擔保去支持蓋園區的債務融資;Cipher 與 TeraWulf 兩案,Google 還拿到行權價每股 0.01 美元的認股權證,也就是幾乎不用付錢就能換成股票的權利。這些算力最後給誰用,已讀的房東申報都沒有點名。
Google Cloud 積壓 5,608 億美元:略高於 55% 排在兩年內變成營收
先看已經簽約、還沒變成營收的合約金額,財報叫剩餘履約義務,以下稱積壓。Alphabet 9 月底的全公司積壓是 5,677 億美元,其中 Google Cloud 5,608 億,6 月底是 5,139 億,3 月底約 4,600 億。財務長說,多數屬於一般的 Google Cloud 平台合約。
這些積壓什麼時候變成營收,季報另有一句:全公司積壓略高於 55% 預期在未來 24 個月內變成營收,第二季同一句是略高於 50%。比例和總額在同一季一起上升,代表兩年內要變成營收的金額,增加得比積壓總額更快。這個比例只有全公司的,季報沒有單獨給 Google Cloud。
| 截至 | Google Cloud 積壓 | 全公司積壓 | 24 個月內變成營收的比例 |
|---|---|---|---|
| 2026 年 3 月底 | 約 4,600 億美元 | — | — |
| 2026 年 6 月底 | 5,139 億美元 | 5,195 億美元 | 略高於 50% |
| 2026 年 9 月底 | 5,608 億美元 | 5,677 億美元 | 略高於 55% |
營收這一端已經在加速。Google Cloud 第三季營收年增 103% 到 307 億美元,第二季是 82%;營業利益率由去年同期的 24% 升到 36%。這次的 103% 包含 TPU 系統銷售,跟第二季的 82% 只能有限度比較。TPU 系統是 Google 自家 AI 晶片組成的整套硬體,財務長說,第三季營收的絕大多數仍來自雲端平台。
TPU 系統的營收排在後面。季報寫,Google Cloud 已跟少數需要在自己機房使用、或提供機房設施的客戶,簽了 TPU 系統供應協議。這些協議從 2026 年第二季開始算進營收,絕大部分在 2027 年。硬體在客戶取得控制權時入帳,安裝、支援與延長保固分期入帳。財務長預期 TPU 系統銷售第四季繼續放大,2027 年營收出現有意義的爬升。季報沒有給 TPU 協議的金額,也沒寫它在積壓裡占多少。
付款方的文件給了一個量級。Anthropic 公開的上市申請文件寫,它在 2026 年 4 月到 2033 年 7 月對 Google 有至少約 1,145 億美元的支出承諾,不論實際用量都要付。我拿它跟 Google Cloud 9 月底的積壓相比,約當兩成;這筆到 9 月底已用掉多少、是不是全數算進 Google 的積壓,兩邊文件都沒寫,所以兩成是上限。Anthropic 另估 2028 到 2031 年向含 Google 在內的 TPU 供應商追加採購約 1,250 億到 1,500 億美元,按部署條件付款,Google 拿到多少沒有揭露,這一段不能先算成 Google 的積壓。
Google Cloud 利益率的下一個變數,是別家業者提供的算力。財務長說,第二季預告要先拿來過渡的第三方算力,到第三季最末才上線,對本季利益率的影響有限。因為供給受限,第四季會加大使用;使用期間,他預期近期利益率有逆風,沒有量化。
搜尋營收年增降到 12%:業務長說匯率影響最大,四個因素只有基期有數字
搜尋營收第三季年增 12%,第二季是 17%。同一份新聞稿說,搜尋查詢量的年增率是近五年最高,但沒有給查詢量的數字。查詢量成長創五年新高、營收成長卻少了 5 個百分點,是本季數字與公司說法之間最明顯的落差。
業務長 Schindler 在法說會把減速歸因於三件事。匯率是最大單一因素。其次是產業別因素:亞太區零售廣告主受歐盟取消小額免稅影響,媒體娛樂廣告在第二季世足賽帶動的異常強勁之後回落。第三是 Google 搜尋的 AI Mode,查詢成長強勁、變現較低。財務長 Ashkenazi 另外補上第四個因素:第三季開始碰到 2025 年下半年搜尋加速的高基期,約少了 3 個百分點的成長。
這四個因素只有基期有數字。新聞稿的匯率調整表只拆到全公司與地區:匯率讓全公司營收成長少了 1 個百分點,亞太區少了 3 個百分點。表上沒有搜尋自己的匯率影響,業務長說匯率影響最大,這個幅度因此從申報核對不了。
第四季的逆風,管理層已經先講。財務長說,以目前匯率計,第四季匯率逆風比第三季略大,主要落在搜尋與 YouTube 廣告;高基期會繼續壓抑成長,約兩個百分點。四個因素裡,匯率、產業別與基期各有明確來由,只有 AI Mode 變現較低跟產品本身有關。AI Mode 在第二季已破 10 億月活躍用戶,變現何時追上查詢量,管理層沒有給時間表。
2027 資本支出:「大幅增加」從第一季就這樣說,金額要等第四季法說會
第三季現金流量表上的資本支出,也就是購置不動產與設備,是 514 億美元,前九個月合計 1,320 億。財務長說 2026 全年指引 1,950 億到 2,050 億美元不變;要落在這個區間,第四季的付現資本支出得高於第三季。
這個指引今年改過兩次,對 2027 年的說法也要放在同一條時間線上看:
| 哪一次說的 | 2026 全年資本支出指引 | 對 2027 年的說法 |
|---|---|---|
| 2026 年 2 月,第四季法說會 | 1,750 到 1,850 億美元 | 沒有提到 2027 |
| 2026 年 4 月,第一季法說會 | 上修到 1,800 億到 1,900 億美元,納入 Intersect 收購 | 2027 年會比 2026 年顯著增加 |
| 2026 年 6 月,投資人簡報 | 維持 | 同一個方向 |
| 2026 年 7 月,第二季法說會 | 上修到 1,950 億到 2,050 億美元,理由是加快交付容量 | 繼續預期大幅增加,細節日後提供 |
| 2026 年 10 月,第三季法說會 | 1,950 億到 2,050 億美元不變 | 繼續預期大幅增加,細節在第四季法說會提供 |
三季法說會都沒有給 2027 年的金額。第三季這句話延續第一季以來的說法,真正的新資訊會是第四季法說會給的金額。
資本支出轉進損益,看的是折舊。第三季折舊 84 億美元,去年同期 56 億,年增約 49%。財務長說,約 65% 的技術基礎設施投資是伺服器與網路設備,一般分 6 年折舊;35% 是資料中心,分 7 到 40 年。較高的折舊與能源等資料中心營運成本,會持續壓在損益表上。
我原本把 2028 年當成折舊與 AI 收入第一次對撞的壓力測試。這一季,Google Cloud 這一段的折舊有收入撐著:Google Cloud 營收年增 103%,快過折舊年增約 49%。全公司營收年增 25%,仍慢於折舊,所以撐住折舊的是 Google Cloud 這一段。走在前面的,反而是信用擔保。
資金這一邊也有變化。自由現金流連兩季為負,第二季 -59 億、第三季 -91 億美元;財務長說,第三季營業現金流被 TPU 系統存貨與 52 億美元歐盟罰款付款拖累。長期負債從 2025 年底的 465 億增至 1,251 億;季末現金、約當現金與有價證券合計 2,651 億,2025 年底是 1,268 億。
損益表上還有一筆評價變動。Alphabet 持有的有價權益證券 904 億美元,其中 752 億是有短期出售限制的 SpaceX 股份。第三季營業外收支淨額 -82 億美元,比去年同期少了 210 億,主要來自持股還沒賣出的帳面評價損失,大部分來自 SpaceX,另有一家私人公司帶動的非上市持股評價利益減少。這是評價損益,現金沒有流出。
Google 替房東擔保租金:名目九個月增至 480 億美元
季報附註寫,Alphabet 替特定第三方的資料中心租金與相關能源成本付款義務提供擔保,會計上記成信用衍生性商品。9 月底的名目金額 480.12 億美元,6 月底 438 億,2025 年底 169 億;名目是特定違約情況下最多可能要付的錢,剩餘期限最長 15 年。
延伸追蹤
免責聲明
本文為投資研究與資訊揭露,不是投資建議;文中提到的個股僅供產業分析,不構成買賣推薦。投資有風險,請依自身狀況審慎判斷。
本報告為 Trend Core 研究團隊基於公開資料整理之研究內容,不構成投資建議。GOOGL 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 GOOGL 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。