美光 9 月 30 日的法說備稿說,季末帳上的客戶現金押金約 127 億美元,策略客戶協議的現金押金不受使用限制;10 月 9 日申報的年報則寫明,客戶達到最低採購承諾,押金就要退回去。記憶體廠收進大筆客戶款,這篇要追的是:這些錢公司能不能用、最後會不會留下,放在第三方金融機構的保障又算不算公司的錢。
我認為,美光與 Sandisk 收進的長約客戶款已經成為公司可以調度的資金,但不能全部當成留下來的錢,因為其中的押金在客戶照約履行後要退回去。兩家合約裡另有放在第三方金融機構的信用狀與擔保資產,要等客戶違約才拿得到,不能和已收的押金加在一起。
我把美光的年報、法說備稿和 Sandisk 最新一季的季報放在一起比。美光把可退的押金記在客戶合約負債;Sandisk 把會轉成營收的預收款記成合約負債,合約期末要退的保證金另外記成退款負債。同樣是客戶款,兩家記在不同科目,照權利拆開,才分得出哪些錢會留下、哪些錢要退。
韓國的 SK 海力士、三星與台灣的南亞科、華邦電,也照截至 11 月 16 日最新公開的一份財報,列出能歸到客戶的科目,能明確歸到客戶款的有限。六家的幣別、期末與合併範圍各不相同,所以每家照原幣與期別列示,不換匯,也不排名次。擴產這一端,我查的六家財報與公告,都沒有寫明哪一筆客戶款支付哪一筆擴產。
美光的客戶押金可以動用,客戶買足約定量後要退還
美光的客戶押金在年報裡出現兩次,兩個數字量的東西不同:
| 美光 FY2026,百萬美元 | 金額 | 量的是什麼 |
|---|---|---|
| 客戶合約負債押金收款 | 12,747 | 全年 53 週收進的現金,現金流量表列在籌資活動 |
| 非流動客戶合約負債 | 12,895 | 2026 年 9 月 3 日的期末餘額,只含非流動部分 |
第一個是一整年收進的錢,第二個是期末那一天的餘額,兩者不能相加。押金依預期履約時間,分別記在其他流動負債或非流動客戶合約負債,所以表上的非流動餘額只是押金的一部分,不等於全部已收押金。
動用權與退還條件寫在兩份文件裡。法說備稿說,策略客戶協議的現金押金不受使用限制,會在各合約期間的後半段逐步退還給客戶,前提是客戶達到最低採購要求。
年報的營收附註把條件寫得更完整:客戶達到最低採購承諾,美光就退還押金;沒有達到,美光可以留下全部或一部分,認列為營收。幾乎全部押金排在 2029 至 2031 年退還。
這組條款讓我把美光的押金解讀為客戶替自己的採購承諾押上的現金。現金今天可以用,要不要退卻得等合約期間的採購結果,這筆錢的性質接近有退還時程的資金。
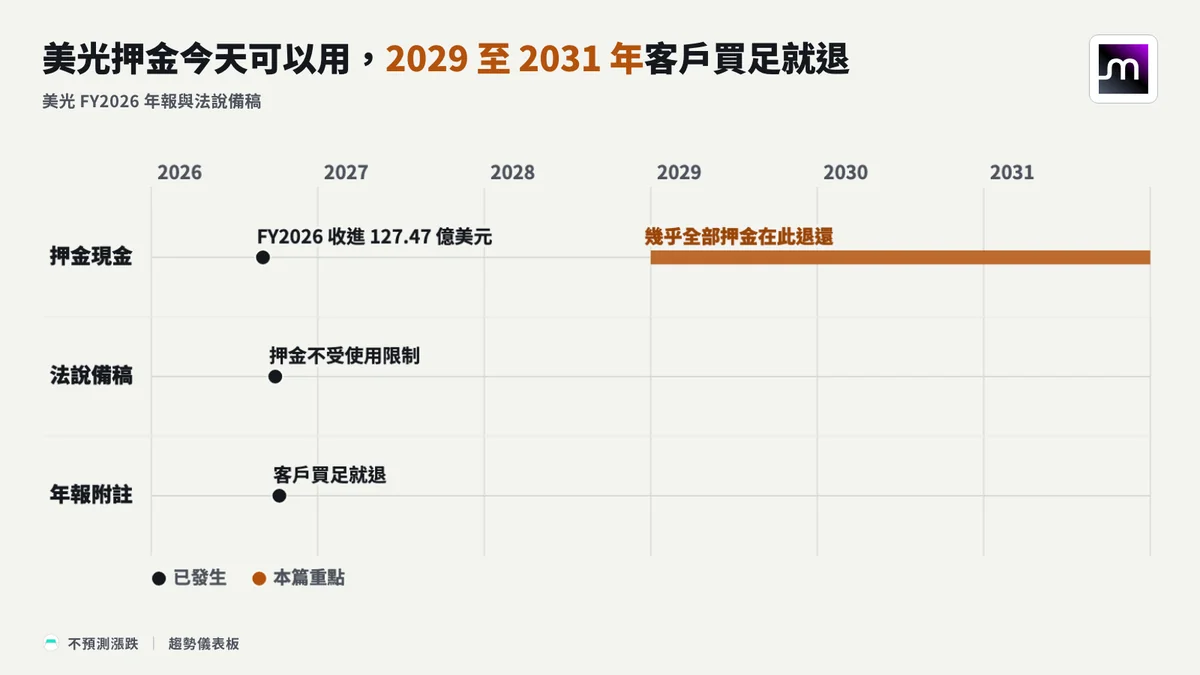
年報也說明客戶付押金的目的:主要是確保未來的產能與供貨,不是提供融資給美光。所以營收的會計處理不認為這份合約含有重大的融資成分,也就是不把押金當成客戶借給美光的錢。
現金流量表則把押金收款列在籌資活動。前者判斷的是合約本身有沒有融資性質,後者只是現金流量表把這筆收款歸在哪一類,兩者可以同時成立。年報的流動性一節,也把客戶押金和營運現金、政府獎勵、既有現金與投資、可用融資並列為資金來源,管理階層說會持續評估支應資本支出與營運的方式。
Sandisk 把履約前的預收款與期末要退的保證金分開記
Sandisk 最新一季的季報,期末是 2026 年 10 月 2 日。它把客戶款記成兩種負債,單位是百萬美元:
| Sandisk 資產負債表 | 2026 年 10 月 2 日 | 2026 年 7 月 3 日 | 性質 |
|---|---|---|---|
| 合約負債,流動 | 777 | 849 | 客戶在 Sandisk 履約前先付的款 |
| 合約負債,非流動 | 752 | 393 | 同上,列在非流動負債 |
| 退款負債 | 1,597 | 1,500 | 主要是客戶履約後、合約期末要退的保證金 |
合約負債是客戶在 Sandisk 履行合約義務之前先付的款,主要對應長期客戶協議裡 Sandisk 還沒履行的部分,期末合計約 15 億美元。這筆錢會隨 Sandisk 履約逐步轉成營收,最後留在公司;7 月 3 日的合約負債裡,有 2.81 億美元在這一季轉成營收。
退款負債是預期要退給客戶的已收款,主要是這類長約下收的保證金。客戶滿足全部履約條件後,Sandisk 要在合約期末退還,這部分錢只是暫時放在公司。
季報說,長約客戶的預付款增加了可用現金,公司認為整體現金足以支應營運資金、資本支出與買回股票。保證金能不能自由動用,季報沒有另外說明。
Sandisk 這一季收了多少客戶款,季報與新聞稿都沒有給總額。新聞稿列出長約款項對現金流的淨影響 465 百萬美元,含預付款與押金的收取和退還。
新聞稿把這個淨影響從調整後自由現金流扣除,理由是公司認為這些長約款項不代表核心業務的現金流。照這個定義,Sandisk 公布的自由現金流含這部分客戶款,調整後自由現金流已經把它扣掉。
季報現金流量表另有兩種負債的餘額變動,口徑和這個淨影響不同,都不是本季客戶付款的總額,不能拿來湊出收款金額。
季報另外揭露剩餘履約義務,也就是已簽長約裡 Sandisk 還沒履行的部分對應的合約金額,全部來自這類長約。其中已經記成合約負債的只有約 15 億美元,其餘還沒開立帳單。這是合約金額,不是現金,也不能和上面的負債相加。
第三方保障要等客戶違約才拿得到,不能和押金相加
兩家的長約裡還有第三種安排:客戶要在第三方金融機構設立保障,供應商只在客戶違約時取得。
| 第三方保障,億美元 | 期末 | 金額 | 性質 |
|---|---|---|---|
| 美光信用狀 | 2026 年 9 月 3 日 | 70 | 已開立或依約承諾開立,客戶違約時可取得的最高潛在款項 |
| Sandisk 擔保資產 | 2026 年 10 月 2 日 | 128 | 第三方金融機構提供或持有,公司不控制,未列入合併財報 |
美光年報揭露,第三方金融機構已開立或依約承諾開立的信用狀,是客戶違約或違反合約時美光可以取得的最高潛在款項。這筆金額包含還沒開出的承諾部分;客戶發生指定違約事件之前,它不認列營收,也不是已收現金。
Sandisk 季報揭露的擔保資產,由第三方金融機構提供或持有,同樣是客戶違約時公司可以取得的最高潛在款項。Sandisk 說明,公司不控制這些資金,違約事件發生前也沒有無條件請求權,所以相關金額沒有列入合併財報。
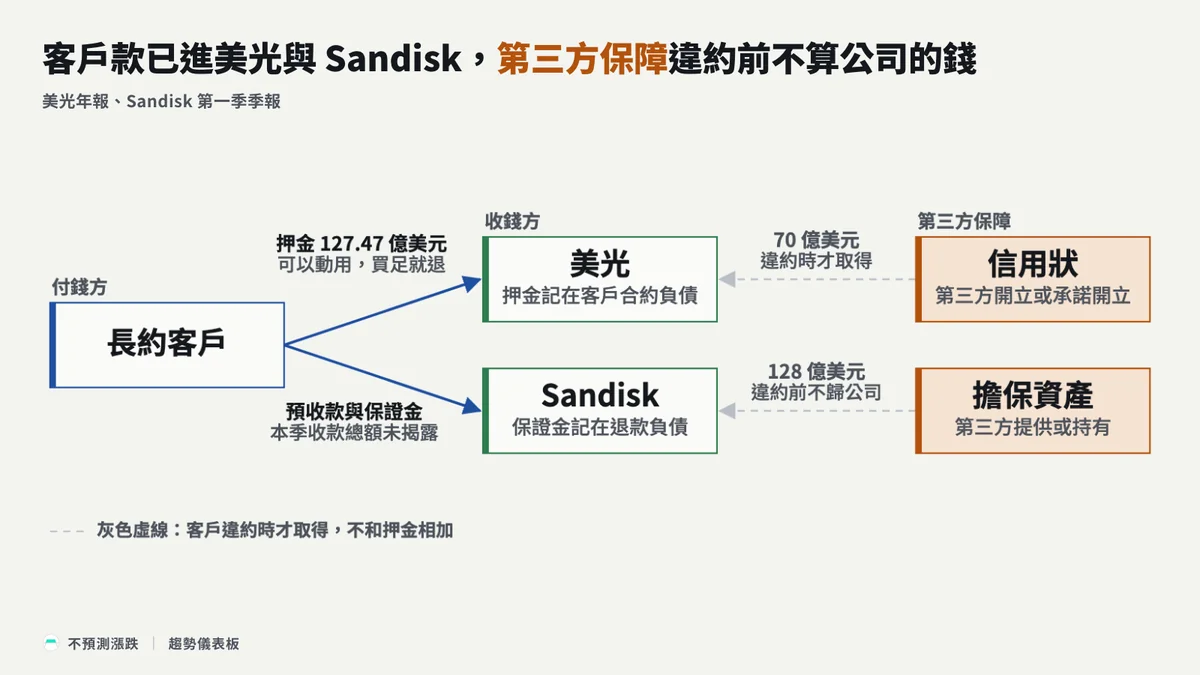
把兩家的客戶款依權利分開,可以看到三種錢處在不同階段。美光的前兩列是同一筆押金,客戶有沒有達到最低採購承諾,決定它要退回去,還是美光可以留下全部或一部分:
| 權利 | 美光 | Sandisk |
|---|---|---|
| 已收、客戶履約後要退的錢 | 押金,記在合約負債,公司說不受使用限制 | 保證金,記在退款負債,季報沒有另外說明使用限制 |
| 已收、會轉成營收的錢 | 同一筆押金在客戶沒達到最低採購承諾時,美光可以留下並轉成營收 | 預收款,記在合約負債,季報說增加了可用現金 |
| 客戶違約時才取得的錢 | 第三方金融機構開立的信用狀 | 第三方金融機構提供或持有的擔保資產,公司不控制 |
兩家的記法也不同:看美光的押金要看客戶合約負債,看 Sandisk 的押金要看退款負債,Sandisk 的合約負債放的是預收款。三種錢的權利階段不同,加總起來不等於供應商手上可用的現金。
韓國兩家列出合約負債,台灣兩家只有付款人未細分的存入保證金
六家放在一起,能歸到客戶款的數字如下。表上每家照原幣、原單位與期末列示,橫向不能比較大小;「未列示」只代表那份文件沒有獨立列出,不代表金額是零。
| 公司與文件 | 期末 | 單位 | 已收款或現金流 | 期末客戶相關負債 |
|---|---|---|---|---|
| 美光 FY2026 年報 | 2026-09-03 | 百萬美元 | 押金收款 12,747 | 非流動客戶合約負債 12,895 |
| Sandisk 第一季季報 | 2026-10-02 | 百萬美元 | 長約款項淨影響 465,不是總額 | 合約負債流動 777、非流動 752;退款負債 1,597 |
| SK 海力士 2026 年第三季季報 | 2026-09-30 | 百萬韓元 | 未列示 | 合約負債 520,765;預收款 29,732 |
| 三星 2026 年第三季季報 | 2026-09-30 | 百萬韓元 | 1 至 9 月預收款淨變動 1,137,906,不是實收 | 全公司合約負債 24,147,546 |
| 南亞科 2026 年第三季合併財報 | 2026-09-30 | 新台幣千元 | 未列示 | 未列示 |
| 華邦電 2026 年第三季合併財報 | 2026-09-30 | 新台幣千元 | 未列示 | 未列示 |
SK 海力士的合約負債與預收款,列在季報附註的其他流動負債項下。附註沒有把這兩筆指定為長約押金,兩者也不相加。同一份季報寫明,母公司與海外子公司已和主要客戶簽訂記憶體長期供應合約,細節以商業機密為由省略,交易條件也可能變動。
SK 海力士的長約進度可以排成一條時間線,從媒體報導的洽談條件,走到公司公告的簽約客戶數,每一段都沒有押金金額:
- 4 月,韓國經濟新聞報導微軟進入最終協調、Google 仍在洽談,合約金額一成到三成的預付是討論中的條件。
- 7 月 29 日法說會後,韓國媒體轉述宋鉉宗說,已和約 10 家客戶完成長約協商,還在和其他客戶協議;也轉述公司說法,長約包含中長期數量的購買約定,以及押金等提高合約履行力與需求能見度的安排。
- 10 月 28 日,SK 海力士公告目前已和 14 家主要客戶簽訂長約。
10 月的 14 家是簽約客戶數,不是 14 筆付款,也不能回頭證明 4 月時哪一家客戶已經簽約或付了押金。
三星的合約負債是全公司數字。季報附註說明,它分布在預收款、應付費用、其他流動負債等科目,不是記憶體專屬,也不全是預收款。附註另外寫明,三星和多家全球客戶簽有記憶體多年供應合約,但沒有把這筆負債指給這些合約。
台灣兩家,我把客戶實收與客戶負債留為未知,不填零。南亞科與華邦電第三季合併財報的資產負債表與客戶合約附註,都沒有獨立列示客戶預收款或合約負債。兩家帳上都有存入保證金,但付款人沒有細分,單位是新台幣千元:
| 存入保證金 | 南亞科 | 華邦電 |
|---|---|---|
| 2026 年 9 月 30 日餘額 | 123,534 | 250,126 |
| 1 至 9 月現金流量 | 增加 88,479 | 增加 39,746 |
華邦電的附註寫明新唐轉租收取保證金,表示合併報表上的保證金裡有租賃的成分。兩家帳上另有公司自己質押出去的資產,用在辦公室或土地房屋租賃、履約保證與海關關稅局等用途。這些都無法確認和記憶體客戶有關,所以不拿保證金或質押資產代替客戶款。
美光與 Sandisk 的客戶款進了一般資金,年報與季報沒有指定給哪一座廠
美光把客戶押金放在流動性一節,和其他資金來源並列,營收附註說押金的目的是確保未來產能與供貨。兩段文字合起來,客戶押金是美光整體資金的一部分,年報沒有把它指給某一座新廠或某一筆設備款。
延伸追蹤
免責聲明
本文為投資研究與資訊揭露,不構成任何投資建議。文中提及的個股僅供產業分析,不代表買賣推薦。投資有風險,請自行判斷並承擔責任。
本報告為不預測漲跌研究團隊基於公開資料整理之研究內容,不構成投資建議。MU 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 MU 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。