
產業深度 · 光通訊 · ISSUE #314
Meta 在 OCP 估明年逾一億顆光收發模組,量的是整體資料中心:102.4T 光學 CPO 與 NPO 兩條都走,Coherent 的 CPO 首批 12 月季爬坡
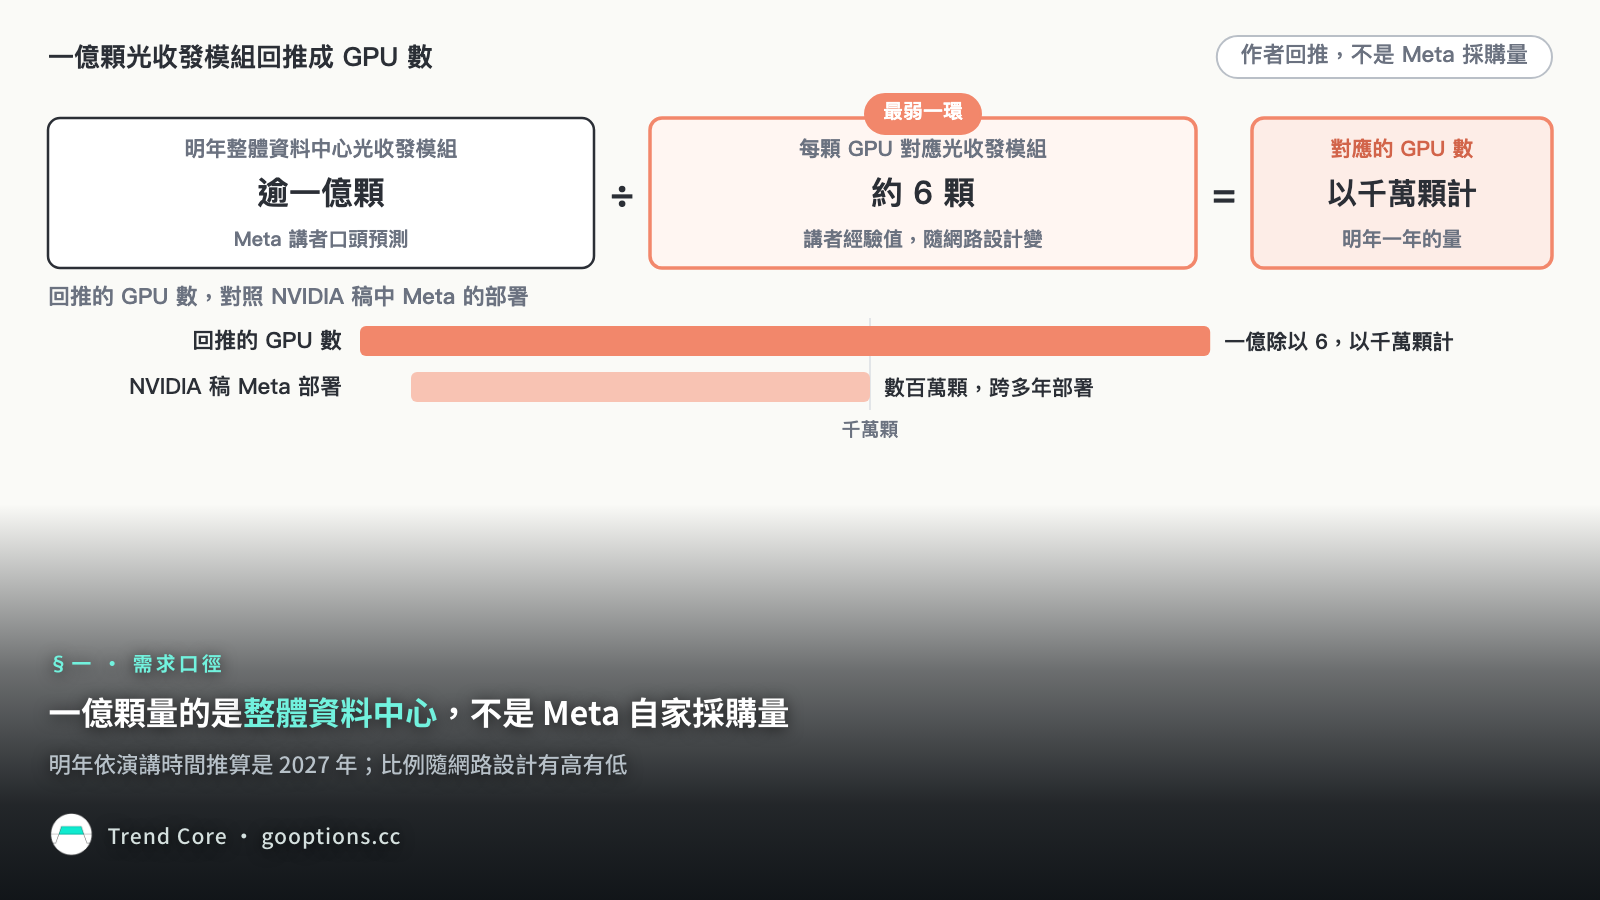
Meta 技術採購經理用每顆 GPU 約 6 顆的經驗值,估明年整體資料中心要逾一億顆光收發模組,照同一比例回推的 GPU 數遠多於 NVIDIA 稿中 Meta 跨多年部署的數百萬顆 GPU。Meta 自己的 102.4T 光學走到技術路線:橫向擴展交換器有博通與 NVIDIA 兩版,CPO 與 NPO 兩條都走。供應商現在收錢的是可插拔模組與雷射,Coherent 的 CPO 首批 12 月季爬坡,Lumentum 外置光源用的超高功率雷射已量產。
本文研究 Meta Platforms, Inc.(META) · 查看目前趨勢 →
我的判斷是,Meta 技術採購經理在 OCP 全球高峰會估計的「明年逾一億顆光收發模組」,量的是整體資料中心容量,不是 Meta 自家明年的採購量。因為照他自己的算法,每顆 GPU 約 6 顆,一億顆除以 6,對應的 GPU 數以千萬顆計,遠多於 NVIDIA 2 月新聞稿所寫 Meta 在多年合作中部署的數百萬顆 GPU。Meta 自家光學採購的線索,要看 Meta 自己揭露的交換器與光學路線。
這條路線在同一場大會走到技術選擇這一步。傳統的光收發模組是可插拔的,光引擎壞了只要換掉模組;新一代的整合光學有兩條路。依 Lumentum 執行長的定義,CPO 是共封裝光學,光引擎和交換器或 GPU 這類主運算晶片放在同一片基板上;NPO 是近封裝光學,光引擎離開這片基板。Meta 兩條都走,NPO 先拿來試點;整合光學場次的講者也說,CPO 只有單一供應商,對 Meta 是巨大風險。
一億顆換成雷射還要打折。矽光模組每 4 個通道共用 1 顆雷射,CPO 又把雷射從模組搬到外置光源模組,所以光收發模組顆數放大時,雷射顆數放大得比較慢。矽光與 CPO 滲透之後,雷射廠的增量會有一部分轉到外置光源這類單價較高的產品。
供應商這一側,現在收錢的仍是可插拔模組與雷射。Coherent 的 CPO 首批量產 2026 年 12 月季爬坡;Lumentum 外置光源用的超高功率雷射已量產,第一筆外置光源模組訂單 2027 下半年交付;AAOI 因雷射產能不夠,沒有參與主要 CPO 客戶的第一代部署。三家都沒有具名 Meta 為客戶。下一個驗證點是 Coherent、Lumentum 的 12 月季財報,以及第一筆具名的 NPO 訂單。
一億顆是誰的量:照每顆 GPU 約 6 顆回推,遠多於 Meta 已公告的 GPU 部署
一億顆到底算的是誰的量,要先看講者原話。技術採購經理在大會的工作坊上說,依 GPU 數量推估,經驗值是每顆 GPU 約 6 顆光收發模組;網路設計不同,有人算得更高,有人更低。依最新預測,明年整體資料中心容量需要逾一億顆。他說的明年,依演講時間推算是 2027 年。
他的原話只講整體資料中心的容量,沒有說是業界總量,也沒有說是 Meta 自己。所以我把它當成整體資料中心的數字,適合估產業量級,不當成 Meta 自家明年的採購量。
用他自己的比例回推,對應的 GPU 數以千萬顆計。Meta 已公告的部署裡,NVIDIA 2 月的新聞稿寫的是多年、多世代合作,部署數百萬顆 GPU;明年就要以千萬顆計,遠多於這個跨多年的規模。Meta 另外和 AMD、博通簽的加速器協議以電力計,AMD 是 6GW,博通首期逾 1GW,兩份都沒有揭露加速器顆數。
同一週,Credo 在大會展區給了另一組試算:一百萬顆加速器的叢集,對應逾五百萬顆光收發模組。這組試算不含縱向擴展。縱向擴展指把同一組加速器近距離串在一起的連接,Meta 的投影片寫距離是 1 到 2 公尺,以銅連接為主;橫向擴展則是經過交換器、距離更長的網路,Meta 下一代整合光學交換器用在這一層,目標距離 500 公尺。Credo 列這組數字,用途是推介自家強調可靠度的主動光纜,屬情境試算。Credo 的部落格另寫,AI 叢集大約每顆 GPU 6 顆光收發模組。
| 說法 | 數字 | 涵蓋範圍 | 性質 |
|---|---|---|---|
| Meta 技術採購經理,大會工作坊 | 明年逾一億顆,每顆 GPU 約 6 顆 | 整體資料中心容量,沒有定義含哪幾層網路與哪種速率 | 口頭預測與經驗值 |
| Credo 大會展區場次 | 一百萬顆加速器對應逾五百萬顆 | 不含縱向擴展 | 推介產品的情境試算 |
| Credo 部落格 | 每顆 GPU 約 6 顆 | AI 叢集泛稱,沒有定義含哪幾層網路 | 公司部落格的約數 |
兩個每顆 GPU 約 6 顆的說法剛好相同,但都沒有定義含哪幾層網路,講者自己也說比例隨網路設計高低不一。把 GPU 數換成光收發模組數,這個比例是換算的關鍵,網路設計一改,換算結果就跟著變。
一億顆模組要幾顆雷射:矽光、CPO 與外置光源讓雷射顆數長得比模組慢
這個比例換出來的是模組顆數,模組裡要幾顆雷射是另一個數字。Marvell 的部落格比較過兩種做法:EML 雷射是目前唯一可量產的每通道 200G 方案;矽光模組則是每 4 個通道共用 1 顆連續波雷射,1.6T 的八通道模組只要 2 顆。高盛估矽光在資料中心光模組的滲透率,從 2024 年第一季的 6% 升到 2028 年第四季的 46%。
CPO 再把雷射往外搬。NVIDIA 的新聞稿稱,CPO 架構比傳統可插拔少 4 倍雷射,生態夥伴名單同時列了 Coherent 與 Lumentum。Meta 下一代的 102.4T 整合光學交換器,也配了 16 個外置光源的埠。Lumentum 總裁稱,CPO 全用外置光源,NPO 約一半用外置光源。雷射從光收發模組裡搬到外置光源模組,顆數變少,單價變高:Lumentum 第一筆外置光源模組訂單的平均售價,顯著高於單顆雷射。
光收發模組顆數放大時,雷射顆數放大得比較慢。把一億顆換算成雷射需求,要先扣掉矽光、CPO 與外置光源這三道打折;矽光與 CPO 滲透之後,雷射廠的增量會有一部分轉到外置光源這類單價較高的產品。但到 2027 上半年,增量主要還是 EML 與連續波雷射的短缺配貨與漲價,外置光源模組 2027 下半年才交付。
模組顆數本身也有結構性逆風。光收發模組用得最多的是交換器對交換器這一層,多層的交換網路裡,上層幾乎全用光纖加光收發模組。OpenAI、Amazon 這類網路扁平化協定,把三到四層的叢集壓成兩層,或以被動光學取代主動的匯聚層,直接減少這一層的光收發模組。縱向擴展仍以銅為主,Meta 也展示過用主動銅纜串接跨兩個機櫃的 72 顆 GPU。每顆 GPU 約 6 顆的經驗值,會隨這些網路設計往下或往上調。
Meta 的交換器用誰的晶片:橫向擴展博通與 NVIDIA 兩版並存,自研加速器機櫃用博通
交換器跟光學採購有關,是因為 Meta 的投影片寫,CPO 的實作會綁定交換晶片供應商。102.4T 是交換晶片的頻寬規格。
橫向擴展這一層,Meta 工程部落格把 IceCube 標為 102.4T 的橫向擴展交換器,是一款液冷交換器,有兩個版本:一版用博通 Tomahawk6C,一版用 NVIDIA Spectrum-6。NVIDIA 同一天的部落格也寫,Meta 採用 Spectrum-6,NVIDIA 版放進 Meta 用於橫向擴展的網路機櫃。兩版的部署比例、台數與時程,Meta 都沒有揭露。
縱向擴展這一層,Meta 揭露的只有自研加速器 MTIA 的機櫃,兩代都用博通。現役交換器已出貨,用博通 51.2T 的晶片;下一代改用博通 102.4T 的 Tomahawk6C,每個機櫃串起 72 顆加速器,Meta 寫的是預告,沒有給量產時程。所以這裡有三個限定:只限 MTIA 機櫃,下一代還在預告,晶片名照原文是 Tomahawk6C,未必等於泛稱的 Tomahawk 6。
Meta 的 GPU 機櫃裡,縱向擴展用哪一顆交換晶片,Meta、NVIDIA、AMD 的一手稿都沒有寫。研究機構 SemiAnalysis 依供應鏈查訪推估,Meta 版 AMD GPU 的縱向擴展是經銅連到博通的 Tomahawk 6,Meta 這一側沒有一手確認。
博通在 Meta 較難被替代的位置,落在 MTIA 機櫃的縱向擴展:現役與預告中的下一代交換器都用博通,雙方的 MTIA 合作延伸到 2029 年。橫向擴展這一層,IceCube 已經有 Spectrum-6 這個並行版本。
Meta 的整合光學走哪條路:CPO 與 NPO 兩條都走,NPO 先在橫向擴展試點
交換器之後是光學本身。Meta 的整合光學場次先交代上一代的結果:在 Meta 的評估裡,51.2T CPO 比加了重定時晶片的可插拔更可靠;重定時晶片是用來重整訊號的晶片。可插拔每年的鏈路中斷率是 1.22%,兩期 CPO 都比它低。講者同時強調,可靠度取決於供應商與實作,這是一代、一家供應商的結果,不代表未來的整合光學平台都更可靠;可靠度、可用度與可維修性,仍是 NPO 與 CPO 的主要未知數。
下一個目標是 102.4T 整合光學交換器:用在橫向擴展,全液冷,交換晶片供應商沒有具名。問答時被問下一步走 NPO 還是 CPO,講者答兩條都走。
講者把供應鏈風險列為 CPO 的關鍵挑戰:Meta 部署可插拔光收發模組約十年,一直向多家供應商採購;改成 CPO 只有單一供應商,講者說這對 Meta 是巨大風險。Meta 投影片對兩條路的取捨整理如下:
| 項目 | CPO | NPO |
|---|---|---|
| Meta 的評估與優點 | 51.2T CPO 的可靠度優於加了重定時晶片的可插拔,結果只限一代一家供應商 | 在 102.4T、每通道 200G 時,省電幅度與 CPO 相當;同一個安裝位置能放不同光學供應商的產品,也能混搭可插拔與整合光學 |
| Meta 列的挑戰 | 光引擎通常焊在封裝上,實作綁定交換晶片供應商,光學供應鏈風險較高;較不模組化 | 走線更長,接頭更多;到每通道 448G 時可能需要重定時晶片,優勢被侵蝕到接近可插拔 |
| Meta 的進度 | 102.4T 整合光學交換器是下一個目標,交換晶片供應商未具名 | 先以試點導入橫向擴展,時程與規模未揭露 |
技術採購經理在工作坊講得更具體:Meta 決定把 NPO 當成試點平台,先導入橫向擴展網路,因為橫向擴展有可插拔光收發模組等備援。縱向擴展還在探索,NPO、CPO 等光學互連都還不夠成熟,Meta 還沒決定在這一層用光取代銅。
功耗方面,他給的數字是一般 800G 模組約 16 瓦,NPO 或 CPO 可降到每個接近 10 瓦;102.4T 的簡報另稱,整合光學比加了重定時晶片的可插拔省 60% 光學功耗。兩個數字的比較對象不同:16 瓦對 10 瓦比的是一般 800G 模組,省 60% 比的是加了重定時晶片的可插拔。
我的判斷是,在 Meta 自己的揭露裡,Spectrum-6 進的是橫向擴展的交換晶片這一層。CPO 在 Meta 的去向,要看兩條線會不會落到 Meta 自己揭露的部署:Meta 的 102.4T 整合光學交換器,以及 NVIDIA 產品頁列的採用。NVIDIA 這一側的說法是:5 月稱它的 CPO 交換器已在生產,6 月的部落格寫全面量產;Spectrum-6 交換器系統同時支援可插拔與 CPO 兩種外形,NVIDIA 沒有揭露台數或 CPO 版的比例。NVIDIA 的矽光產品頁 8 月列的首批採用者有 Meta、CoreWeave、Lambda、微軟與甲骨文雲端;5 月的新聞稿則把 CoreWeave、Lambda 與甲骨文雲端列為首批採用者之一。這是 NVIDIA 的說法,Meta 在大會的一手揭露沒有寫部署 NVIDIA 的 CPO 交換器。Meta 自己的 102.4T 整合光學交換器沒有具名交換晶片,是技術開發方向,還不是量產或採購承諾。
CPO 的光引擎和交換晶片綁在一起,維修也比較麻煩。高盛估光引擎是 CPO 交換器裡物料成本最大的一塊;高盛也指出 CPO 的維修成本較高,光引擎故障時,可插拔只換模組,CPO 要換交換機電路板,甚至波及交換晶片,並預期可插拔與 NPO、CPO 長期共存。博通的 102.4T CPO 版 2025 年 10 月送樣給早期客戶,2026 年 10 月的大會預告只列出三家代工廠展示,沒有提量產、出貨或終端客戶。
依投影片與採購紀錄,我的推論是:選了 CPO 的交換晶片,光引擎的供應商也跟著定下,這和 Meta 約十年向多家採購的做法相衝突;NPO 留下的是同一個安裝位置換供應商的彈性。Meta 也是 OCI MSA 光學互連規格的六家創始成員之一,博通把這套規格定位為讓加速器與交換器混搭多家供應商的光學。講者在問答答兩條都走時,沒有直接引用單一供應商這個理由。
現在收錢的是可插拔模組與雷射:Coherent、Lumentum、AAOI 分處三個排程
Meta 的需求口徑與光學路線,最後要落到光學廠的帳上。現在收的錢來自可插拔模組與雷射;CPO 與 NPO 這一塊,三家排在不同時點。Coherent 的 CPO 首批量產 2026 年 12 月季爬坡;Lumentum 外置光源用的超高功率雷射已量產,整顆外置光源模組 2027 下半年交付;AAOI 的新增雷射產能也排在 2027 下半年。三家都沒有具名 Meta 為客戶,Meta 的需求落到哪一家,只能從各家的產品層與排程推論。