
產業深度 · 光通訊 · ISSUE #310
光互連四種架構四個月後對帳:主動電纜撐起 Credo 營收增額逾九成,每通道 200G 版 FY2027 下半年起貢獻,Lumentum 超高功率雷射已量產、Coherent CPO 首批 12 月季起量
四種架構差在 DSP 在不在、光引擎離交換晶片多近。對帳到 10 月 14 日,出貨收錢的仍是可插拔與銅;每通道 200G 時,超出被動銅可達距離的短距連線接手的會是主動電纜,Credo 稱 1.6T 版 FY2027 下半年開始貢獻;CPO 交換器已在生產,光學元件廠的 CPO 營收從 12 月季起步。
本文研究 Lumentum Holdings Inc.(LITE) · 查看目前趨勢 →
我的判斷是,到 10 月 14 日,光互連裡出貨收錢的仍是可插拔加 DSP 與機櫃內的銅纜;速度升到每通道 200G 後,被動銅纜拉不到的短距連線,接手的會是主動電纜,不是直接換成光。因為業界標準給被動銅纜的長度目標,從每通道 100G 的至少 2 公尺縮成 200G 的至少 1 公尺,200G 主動電纜則做得到 3 公尺以上。主動電纜是加了重定時晶片的銅纜,晶片會先把訊號重新整理再送出。現行世代的主動電纜已在收錢,Credo 最新一季營收比去年同期多出的部分,逾九成來自主動電纜;Credo 也說,每通道 200G 的 1.6T 主動電纜會在它會計年度的 FY2027 下半年開始貢獻。
光這一側,CPO 交換器已在生產,光學元件廠的 CPO 營收從 12 月季起步。兩家光學元件廠的先後要分清楚:Coherent 自報 CPO 首批量產在 2026 年 12 月季起量;Lumentum 的超高功率雷射平台已量產,但公司自己說這類雷射的需求 2027 下半年才起量,執行長 8 月底也說公司數字裡還看不到 CPO 營收。看到「CPO 量產」的新聞,要先分清是交換器的產品狀態,還是供應商的營收;同樣叫光源廠,也要先分清它站在哪一層、哪一代。
四種架構差在兩件事:DSP 在不在、光引擎離交換晶片多近
交換晶片送出的是電訊號,要轉成光才能跑遠。四種架構的差別有兩個:負責整理電訊號的數位訊號處理晶片 DSP 還在不在模組裡,以及把電轉成光的光引擎擺得離交換晶片多近。
- 可插拔加 DSP:光模組插在交換器前面板,模組裡的 DSP 先把訊號重新整理,再交給光引擎。這是現在出貨的主流,DSP 廠 MaxLinear 在法說會上說,2026 年第二季營收由已量產的 800G DSP 帶動。
- LPO,線性直驅可插拔光學:外型仍是可插拔模組,但拿掉模組裡的 DSP,改由交換晶片端的串列傳輸電路直接驅動。
- NPO,近封裝光學:光引擎搬到交換晶片旁邊,但不在同一片基板上。
- CPO,共封裝光學:光引擎和交換晶片放在同一片基板。NVIDIA 官方技術部落格寫,CPO 交換器每埠約 9 瓦,可插拔每個介面約 30 瓦。
NPO 和 CPO 的分界沒有統一標準,本文採 Lumentum 執行長的口頭定義:光引擎和交換器或 GPU 這類主運算晶片在同一片基板上的是 CPO,不在這片基板上的是 NPO。
這篇要對帳的,是 6 月 CPO 傳出延後時一篇光通訊架構文章的說法。那篇文章把這四種架構排成一道階梯,再加上三個判斷:四層共用同一個雷射光源層;機櫃內用銅、跨機櫃用光;光源廠不論哪一層勝出都受益。它也把策略資金流入當成押注光互連終局的訊號。下表先給四層到 10 月 14 日走到哪一步,後面各節逐點說明哪些已確認、哪些要校正、哪些尚無證據。
| 架構 | 差在哪 | 到 10 月 14 日走到哪一步 | 對帳結果 |
|---|---|---|---|
| 可插拔加 DSP | 模組裡有 DSP,光引擎在前面板模組 | 出貨收錢中;NVIDIA 與 Cisco 10 月 12 日提出每通道 400G 的可插拔規劃,新聞稿未寫明是否保留 DSP | 已確認 |
| LPO | 拿掉模組 DSP,由交換晶片端直接驅動 | 公開資料只有 LPO 的 100G 規格與 Semtech 的 200G 損耗目標 | 查無大型模組廠或晶片廠的量產營收揭露 |
| NPO | 光引擎在交換晶片旁,不在同一片基板 | Coherent、Lumentum 把起量放在 2027 下半年到 2028 年初 | 已排程,Lumentum 還提前了 |
| CPO | 光引擎與交換晶片同一片基板 | 交換器已在生產,光學元件廠的 CPO 營收從 12 月季起步 | 校正:交換器端已在生產,排到 2028 年的是 NVLink 用的 CPO |
速度升到 200G,被動銅纜拉不到的短距連線先由主動電纜接手
先看銅這一側現在站在哪裡。NVIDIA 官方文件到 10 月,仍把機櫃內的縱向擴展放在銅上;縱向擴展指用 NVLink 把運算晶片連成同一個網域的那一層連線。NVIDIA 2024 年 10 月的技術部落格寫,GB200 NVL72 機櫃後方的 NVLink 骨幹有逾 5,000 條銅纜;2026 年 3 月的技術文寫,Vera Rubin NVL72 的骨幹內含 5,000 條銅纜。研究機構 LightCounting 也記下,第五代 NVLink 的每通道速率已加倍到 200G,NVL72 機櫃內仍以被動銅纜全互連。常被引用的 5,184 條就出自這份研究筆記,NVIDIA 官方文件寫的是逾 5,000 條;每機櫃用銅省 20kW 是黃仁勳的說法,比較對象是理論上的光方案。
速度才是推動銅光分界的變量。業界標準組織 IEEE 給被動銅纜訂的長度目標,每通道 100G 是至少 2 公尺,每通道 200G 縮成至少 1 公尺。這兩個數字都是標準要求的最低長度,200G 這一版標準截至 10 月 14 日也還沒確認正式出版。被動銅纜能拉的距離縮短後,拉不到的短距連線,先由主動電纜接手。每通道 200G 的主動電纜已經做到 3 公尺以上:
- Marvell 的 1.6T 主動電纜晶片每通道 200G,產品簡介稱可驅動逾 3 公尺銅纜,方塊圖標示 1 到 3 公尺。
- Infraeo 的 1.6T 主動電纜,媒體轉載的產品資訊寫最長 5 公尺。
- Credo 管理層在法說會上稱,1.6T 世代主動電纜將做到最長 6.5 公尺,這段來自第三方轉錄。Credo 產品頁上最長 7 公尺的 800G 主動電纜,是每通道 112G 的型號。
我的判斷是,速度升級後,銅這一側會分工:機櫃內的骨幹在每通道 200G 仍可用被動銅纜,前面 LightCounting 記下的第五代 NVLink 就是例子;被動銅纜拉不到的短距連線,先推向主動電纜。主動電纜現在已是 Credo 的主要成長來源,只是這一季的增額來自 1.6T 之前的現行世代。Credo 最新一季、也就是它會計年度的 FY2027 Q1,營收 4.79 億美元、年增 114.7%;增加的部分主要來自主動電纜出貨大增,逾九成由主動電纜貢獻,動力是超大型雲端客戶放量。每通道 200G 這一代的換線要看 1.6T:Credo 管理層稱每通道 200G 的 1.6T 埠是主動電纜另一個成長來源,FY2027 下半年開始貢獻,FY2028 大幅放量。
光進入縱向擴展的位置,在 NVIDIA 官方路線圖上是跨機櫃:NVL576 由八個機櫃組成單一 NVLink 網域,採銅加直接光連接;NVL1152 以直接光互連做跨機櫃的縱向擴展。Astera Labs 執行長 5 月也說,銅在機櫃內仍是功耗與持有成本最低的選擇,銅與光會長期共存。對帳下來,6 月的「機櫃內用銅、跨機櫃用光」到 10 月仍成立,「速度上升把分界往內推」也成立;要補上的,是前面講的銅這一側分工。
CPO 量產了嗎:交換器已在生產,光學元件廠的 CPO 營收從 12 月季起步
交換器端的 CPO 已在生產。NVIDIA 5 月 31 日稱,採用共封裝光學的 Spectrum-X 矽光交換器已在生產;太平洋時間 6 月 1 日,NVIDIA 在 GTC 台北的部落格又寫它已全面量產,並點名四家製造分工:台積電做矽光子晶圓,矽品做晶片級封裝組裝與測試,天孚通信把雷射晶粒封成雷射模組,鴻海做系統組裝。部落格沒有給出貨台數與日期。上游封裝也在動:台積電 7 月法說稱,封裝技術 COUPE 現在開始生產,接下來逐步放量;日月光營運長 7 月稱,CPO 可能在 2026 年底開始初期小量部署。
量的揭露還沒跟上。NVIDIA 8 月公布季報時寫,Spectrum-6 交換器同時支援可插拔與共封裝光學,但新聞稿、法說、財務長評論與季報四份文件,都沒有 CPO 版的比例。光學元件廠這一側,Lumentum 執行長 8 月底說,公司數字裡還看不到 CPO 或 NPO 營收。Coherent 9 月說,自家 CPO 第一批量產在 2026 年 12 月季起量,先用在橫向擴展,也就是交換器組成的網路這一層,2027 下半年再用到縱向擴展。Coherent 8 月法說也說,德州與瑞典已開始量產超高功率連續波雷射,會計年度的 FY2027 Q2、也就是 12 月季,開始認列營收。
6 月的「CPO 延後」要收窄。兩家光學元件廠在 8、9 月都否認延後:Coherent 說 CPO 與 NPO 沒有遞延,只有需求提前;Lumentum 說 CPO 時程不變,需求更高。排在後面的是縱向擴展用的 NVLink CPO:據科技媒體轉述,NVIDIA 的 Ian Buck 在 GTC 2026 說,Vera Rubin 機櫃內第一層仍走銅,預定 2028 年中到年底出貨的 Feynman 才提供銅或 CPO 兩種 NVLink 版本。這條排程的整理見〈機櫃裡的光還沒到〉。
博通的 CPO 產品 Davisson,2025 年 10 月送樣給早期客戶;2026 年 10 月 OCP 全球高峰會的預告稿只把它列為展示重點,沒有提量產或出貨,截至 10 月 14 日查無量產的一手資料。研究機構集邦科技 7 月的判斷是,CPO 交換器的放量期在 2027 到 2028 年。
交換器已在生產,光學元件廠帳上還看不到規模;這個落差的第一個量化驗證點,落在光學元件廠 12 月季的財報。兩家 CPO 營收起點的季度拆解,見 9 月 26 日〈光互連缺貨先變成雷射廠的營收〉。
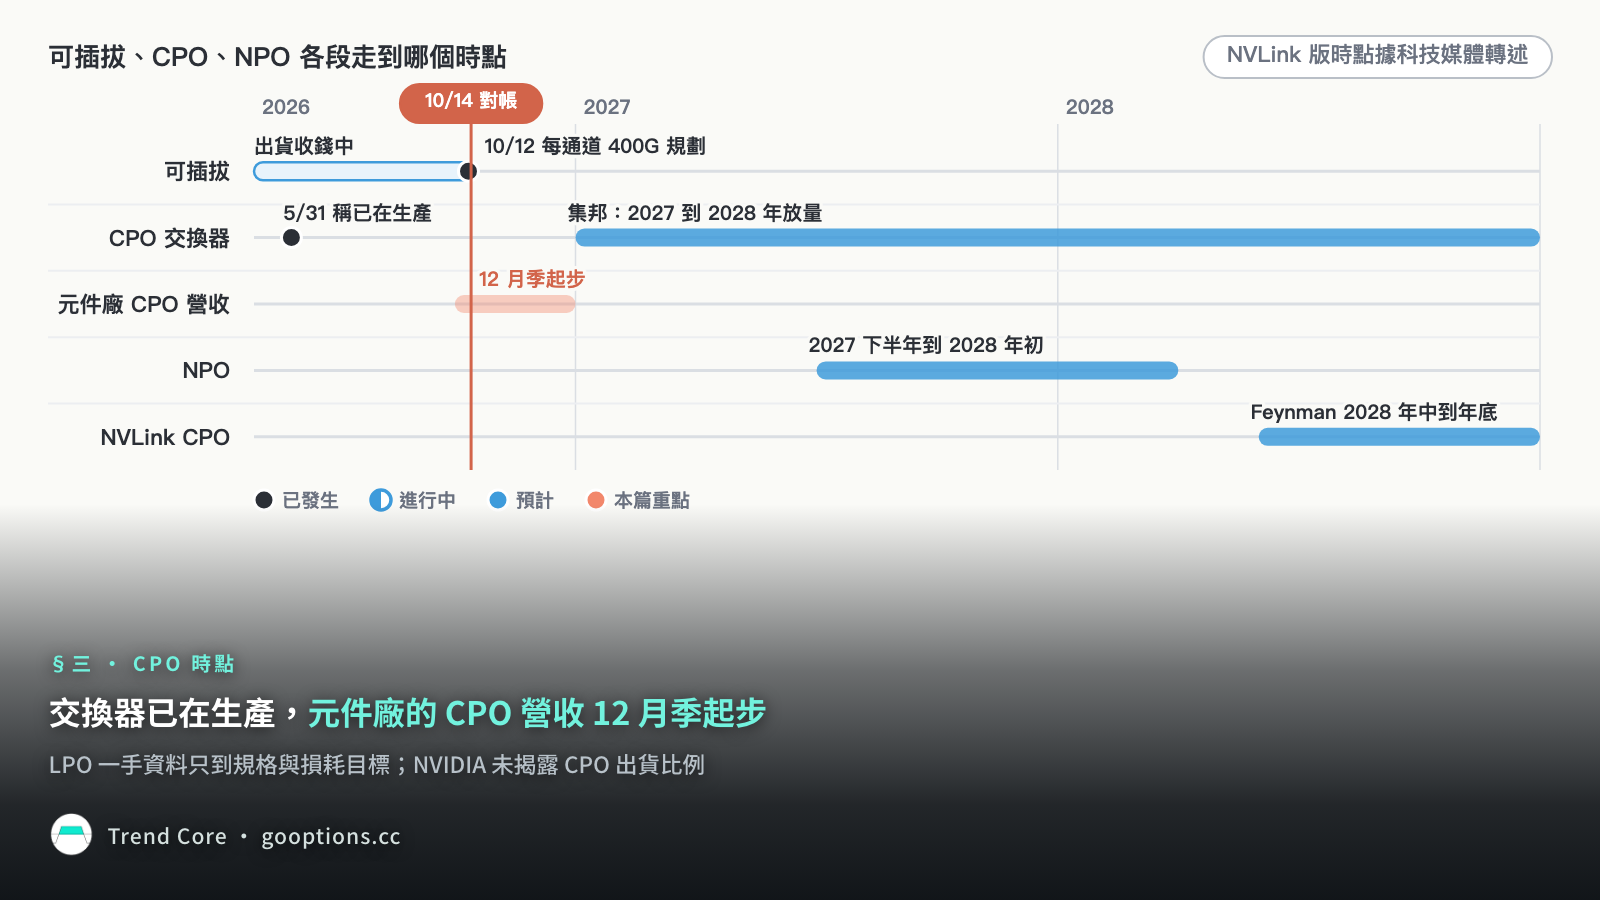
NPO 和 LPO 走到哪:NPO 起量落在 2027 下半年到 2028 年初,LPO 的一手資料只到規格
NPO 的時點,由光學元件廠自己給:
- Coherent 9 月預期 NPO 在 2027 下半年起量,主要用在縱向擴展;CPO 與 NPO 各有逾十家客戶接洽,但接洽家數不等於訂單。
- Lumentum 執行長 8 月底把 NPO 的起量,從 2028 年底到 2029 年初提前到 2027 年底到 2028 年初;公司 9 月 9 日說,還沒有宣布 NPO 訂單。
- Marvell 8 月法說稱,NPO 已有多家客戶採用,進展快於 CPO;但它前一季給的 FY2028 縱向擴展光學營收約 3 億美元框架,這季沒有更新,10 月的 OCP 展示清單也沒有列 NPO。
- Astera Labs 執行長 5 月給的排程是:NPO 用在橫向擴展,2027 年有首批營收;CPO 用在縱向擴展,要到 2028 年以後。
NPO 快還是 CPO 快,要先分是哪一段網路。橫向擴展的交換器是 CPO 先走,Coherent 的首批 12 月季起量;縱向擴展的 CPO 與 NPO 都落在 2027 下半年,Lumentum 估 2028 年以量計兩者約各半。Marvell 說的 NPO 較快,放在縱向擴展才對得上。Astera Labs 的 2028 年以後,和 Coherent 的 2027 下半年看似衝突,差在營收落在鏈上哪一段。Lumentum 8 月說,超高功率雷射需求 2027 下半年起量,客戶的縱向擴展部署在 2028 年;雷射廠出貨早於系統部署,連接晶片廠看到的縱向擴展 CPO 營收會更晚。
LPO 這一層,查得到的一手資料只有規格與損耗目標:多家廠商共同制定的 LPO 100G 規格,以及 Semtech 自述的每通道 200G 損耗目標。10 月的兩則一手揭露,都落在可插拔這一側:NVIDIA 與 Cisco 10 月 12 日宣布每通道 400G 的可插拔光模組規劃,新聞稿沒有提到 CPO,也沒有寫明是 LPO;Marvell 的 OCP 展示清單列的是 1.6T 光學 DSP。同一週,OCP 部落格寫 Meta 採用 Spectrum-6 交換器建 AI 工廠,全文沒有提 CPO 或矽光版本。截至 10 月 14 日,查無大型模組廠或晶片廠的 LPO 量產營收揭露。四層在 10 月是並存的產品線,NVIDIA 同時推可插拔與 CPO 兩條。
現在收錢的層:Lumentum、Coherent、AAOI 與 Credo 的營收在 6 月後續增
從產業回到公司,6 月後兩季的財報與財測,往上走的是以可插拔光模組、雷射與主動電纜為主的現行產品。