Coherent、Lumentum、AAOI、Fabrinet 這四家光通訊公司的 9 月季,在 2026 年 9 月 25 日到 30 日之間結束,季報列出了這一季擴產付出去的現金。這一季 Lumentum 還和一家客戶簽了產能保留協議。我要追的是:擴產的錢是客戶先付的,還是公司自己借錢、發新股或用自己的現金?錢從哪裡來,股東承擔的代價也不同。
比完四家的帳,我的判斷是:這一季擴產付出去的現金,主要由四家自己的債權人、股東與自有現金支應,客戶先付的錢在四家都小於當季資本支出。四家的資金壓力因此落在不同的地方,下一季要盯的數字也各不相同。
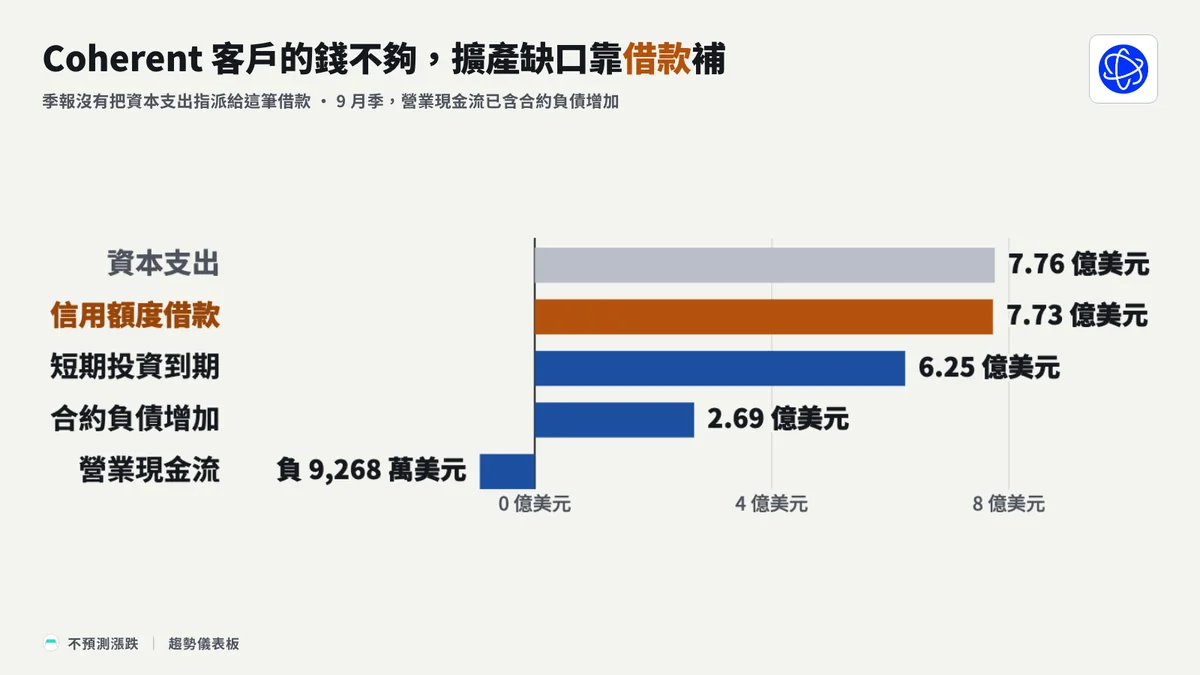
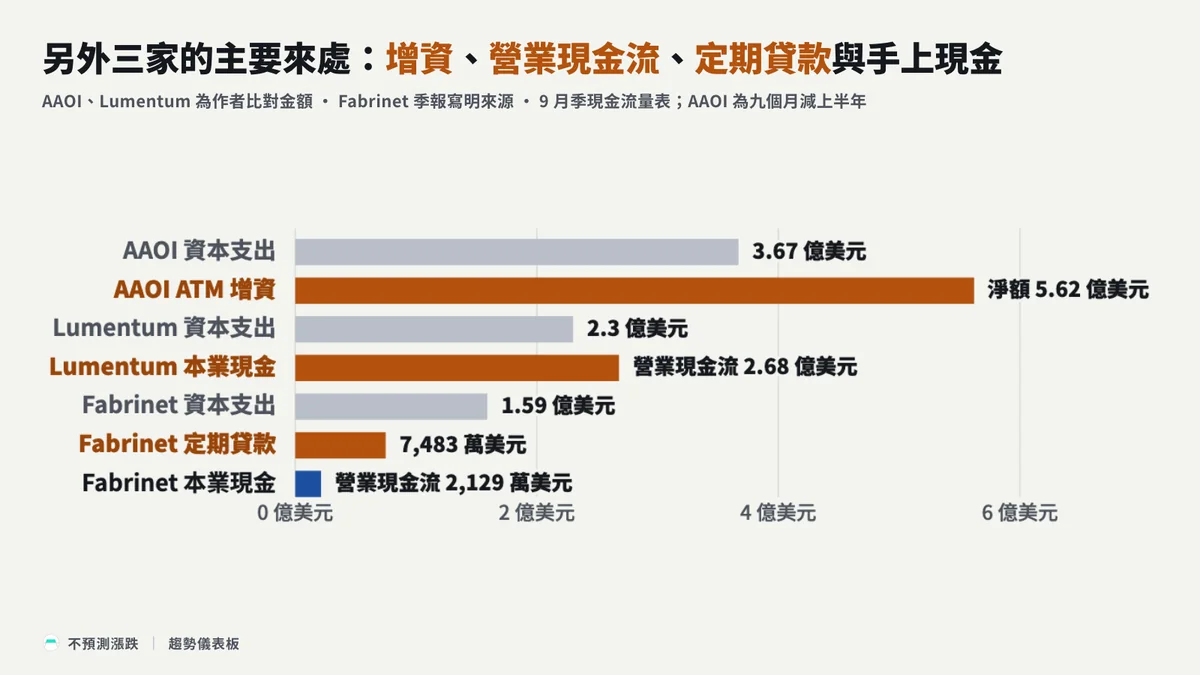
依據是把每家的資本支出,跟同一季的借款、增資、營業現金流與客戶預付放在一起比。客戶預付增加最多的 Coherent,單季資本支出 7.76 億美元,同季從海外信用額度借進 7.73 億美元,金額相當;營業現金流算進客戶預付的增加之後仍是負數,因為客戶的錢不夠,缺口靠借款補。另外三家則分別靠增資、營業現金流,以及貸款加手上現金。
這樣比下來,最容易看錯的是 Coherent。它帳上的現金總數比 6 月底多,但這一季借進來的錢比現金增加的金額還多,一部分也來自短期投資到期轉成現金。另外還有 5.28 億美元的設備款已經入帳、還沒付。只看期末現金,會把 Coherent 的擴產壓力看輕。
擴產的錢有四個來處,四家這一季的主要來處各不相同
擴產要先付現金買設備、蓋廠房。這筆錢可以來自四個地方,對股東的意義各不相同:
- 客戶先付的款項:換來的是交貨義務,股權不被稀釋。
- 向銀行借錢:要付息還本。
- 發行新股:既有股東的持股比例下降。
- 本業賺進的現金,與帳上的存款和短期投資:動用存款與短期投資,直接消耗公司的緩衝。
下面比的都是現金流量表上的數字。資本支出是這一季買廠房設備實際付出的現金。借款與增資,看融資活動流進多少錢。客戶預付看合約負債,也就是公司交貨前先收到的款項。表裡的營業現金流,就是本業賺進的現金;AAOI 的 ATM 增資,是在市場上分批賣出新股的增資方式。
四家都沒有把資本支出逐筆指派給特定的資金來源。只有 Fabrinet 的季報寫明,定期貸款連同手上現金用來支持資本支出;其餘三家的歸類,是我拿同一季現金流量表的金額比出來的,公司沒有這樣講。
AAOI 的季報只給前九個月的累計數,下面 AAOI 的單季數字,都是我用九個月減上半年算出來的。上半年的表另列一筆購地支出,九個月的表沒有這一列。如果購地已經併入同一列,AAOI 的單季資本支出會略低。
| 公司與季末日 | 單季資本支出 | 營業現金流 | 新借款流入 | 增資流入 | 客戶的錢 | 主要來處 |
|---|---|---|---|---|---|---|
| Coherent,9/30 | 7.76 億美元 | 負 9,268 萬美元 | 海外信用額度借款 7.73 億美元 | 只有員工認股 1,942 萬美元 | 合約負債增加 2.69 億美元,季末餘額 3.33 億美元 | 借款,另動用短期投資 |
| AAOI,9/30,九個月減上半年 | 3.67 億美元 | 負 287 萬美元 | 票據與長期借款 3,873 萬美元 | ATM 增資淨額 5.62 億美元 | 預收款項 190 萬美元,沒說明是否客戶預付 | 增資 |
| Lumentum,9/26 | 2.3 億美元 | 2.68 億美元 | 無,4 億美元循環額度未動用 | 只有少量員工認股 | 1 億美元產能保留款,季末還沒收到 | 營業現金流 |
| Fabrinet,9/25 | 1.59 億美元 | 2,129 萬美元 | 泰國定期貸款 7,483 萬美元 | 無 | 當季收到客戶預付 807 萬美元 | 定期貸款與短期投資 |
照這張表,四家的主要來處分成四類。Coherent 的借款流入和資本支出金額相當,營業現金流是負的;同一季還有 6.25 億美元短期投資到期或出售,轉成現金。
AAOI 的增資淨額大於資本支出。Lumentum 的營業現金流高於資本支出,沒有新的借款或增資。Fabrinet 的營業現金流遠低於資本支出,缺口由新的定期貸款和動用短期投資補上。
客戶先付的錢,四家都比資本支出少
表裡客戶的錢那一欄,四家揭露的方式不一樣:Coherent 給的是合約負債,Lumentum 是還沒收到的保留款,Fabrinet 是當季實際收到的預付,AAOI 只有一筆沒說明來源的預收款項。逐家拆開看,都低於同一季的資本支出:
- Coherent:合約負債季末 3.33 億美元。季報說合約負債一般是交貨前收到的款項,但沒有按客戶拆分,也沒有單獨列出 PhotonLink 平台的部分,更沒有標明是擴產預付。這一季增加的 2.69 億美元已經算進營業現金流,算進去之後營業現金流仍是負的,7.76 億美元的資本支出還是要靠別的錢。
- Lumentum:2026 年 9 月和一家未具名客戶簽下產能保留協議,首期 1 億美元在簽約時到期。到季末這筆錢還沒收到,帳上記成一筆應收款,同時記一筆等額的合約負債。協議分兩期付款,季報沒有揭露第二期的金額與時點,也沒有說首期何時收到。
- Fabrinet:當季收到客戶預付 807 萬美元,季末合約負債 549 萬美元。季報說這類款項通常六個月內轉成營收,沒有指定用在產能或擴產。
- AAOI:季報裡沒有合約負債或遞延收入這類項目,只列了一筆預收款項,9 月 30 日是 190 萬美元,沒有說明是不是客戶預付。
我的判斷是,客戶預付的多寡沒有決定誰能自己撐起擴產。合約負債增加最多的 Coherent,正是靠借款補上資本支出缺口的那一家;產能保留款季末還沒收到的 Lumentum,反而用營業現金流就蓋過資本支出。
輝達 3 月入股兩家,不在這一季的現金流量表裡
大型買方和這四家之間的股權往來,發生在更早的 3 月季。輝達在 2026 年 3 月 2 日以 20 億美元私募認購 Coherent 普通股,同一天也認購了 Lumentum 的可轉換特別股。兩筆都在 3 月季入帳,不在 9 月季的現金流量表裡。它們的性質是策略入股,和客戶預付是兩回事。
9 月季兩家都沒有新的策略入股。Coherent 的股權流入只有員工認股,Lumentum 的融資活動整體是淨流出。這一季新增的客戶款都以合約形式出現,就是 Lumentum 的保留款與 Coherent 增加的合約負債。兩筆合約的對手方都沒有具名,不能直接對到輝達。
另一種往來,方向和客戶預付相反:供應商發認股權證給客戶,讓客戶日後可以用約定的價格買進股票。
AAOI 在 2025 年 3 月發給亞馬遜子公司一組,Fabrinet 同月也發給亞馬遜一組。兩家都把權證的價值當成營收的減項,Fabrinet 9 月季因此沖減營收約 250 萬美元。這是供應商付給客戶的代價,這一季兩家都沒有權證行使的現金流入,沒有帶進擴產的錢。
還有一筆容易混淆的,是 AAOI 付給上游供應商的預付。9 月季 AAOI 付出設備及其他預付 1.17 億美元。11 月 2 日它又和供應商簽了五年框架與年度採購合同,須支付最高 4,000 萬美元的預付,到申報日還沒付。這些是 AAOI 花出去的錢,和收到客戶預付的方向相反。
資料中心營收與大客戶占比,四家算法不同只能並列
除了客戶付了多少錢,下表也並列四家的營收分類與最大客戶的揭露方式。但四家的分類方法不同,數字只能並列,不能排名。
| 公司 | 公司的分類方式 | 9 月季營收與占比 | 最大客戶 |
|---|---|---|---|
| Coherent | 市場別:資料中心與通訊,含通訊業務 | 19.52 億美元,兩個市場別之一 | 季報與財報簡報都沒有揭露 |
| Lumentum | 產品別:元件與系統,兩類都不是資料中心專屬 | 7.54 億與 5.08 億美元,各占 59.7% 與 40.3% | 單一終端客戶占 37%,未具名 |
| AAOI | 產品別:資料中心 | 1.56 億美元,占 57.7% | 單一直接客戶占 41%,未具名 |
| Fabrinet | 終端市場別:資料中心,含資料中心互連與高效能運算 | 7.77 億美元,占 52.7% | 前三名直接客戶合計 46.7% |
Coherent 從 2026 年 7 月 1 日起把部分業務單位移到另一個報告部門,前期資料沒有重編。Fabrinet 從 2026 會計年度第四季起改用終端市場分類,並重編了前期。大客戶的算法也不同:Lumentum 算的是終端客戶,AAOI 是直接帳面客戶,Fabrinet 只給三名占營收一成以上的直接客戶合計。
共封裝光學 CPO 的已認列收入,四家 9 月季季報與 Coherent 11 月 4 日的財報簡報都沒有列出金額。最接近的是 Coherent 簡報對 PhotonLink 平台的說法:這個平台包含 CPO,營收預計 2026 年第四季起爬坡,2027 年底前達到每季 2.5 億美元。
另有一份五年約 200 億美元的 PhotonLink 協議,營收預計 2028 年初開始爬坡,和平台是兩套不同的時程。這些都是公司自述的前瞻數字,簡報沒有列出客戶名、預付或付款條款,不是 9 月季的實績。
Coherent:靠借款擴產,還有 5.28 億美元設備款沒付
四家同時擴產,Coherent 付得最多:9 月季資本支出 7.76 億美元,營業現金流是負 9,268 萬美元。融資活動淨流入 6.65 億美元,主要是海外子公司在當地的無擔保信用額度,借進 7.73 億美元。照現金流量表的金額,這一季擴產付的錢由新借款與到期的短期投資補上;季報沒有把資本支出指派給這筆借款。
延伸追蹤
免責聲明
本文為投資研究與資訊揭露,不構成投資建議;文中提到的個股僅供產業分析,不代表買賣建議。投資有風險,請自行判斷並承擔風險。
本報告為不預測漲跌研究團隊基於公開資料整理之研究內容,不構成投資建議。COHR 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 COHR 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。