追蹤脈絡:Google 資本支出流向;數據對照:Google 資本支出季度數據。
2026 年 3 月,DTE Energy 的申報寫明,旗下子公司 DTE Electric 跟 Google 簽下 20 年的供電協議與一份清潔容量協議,密西根州公用事業委員會 10 月 1 日附條件核准。據研究機構報導,Google 要出資讓對方開發再生能源與電池儲能,供應它在密西根的資料中心。這篇替你追的是,這筆「出資」付給誰、付什麼、多大、何時進帳。
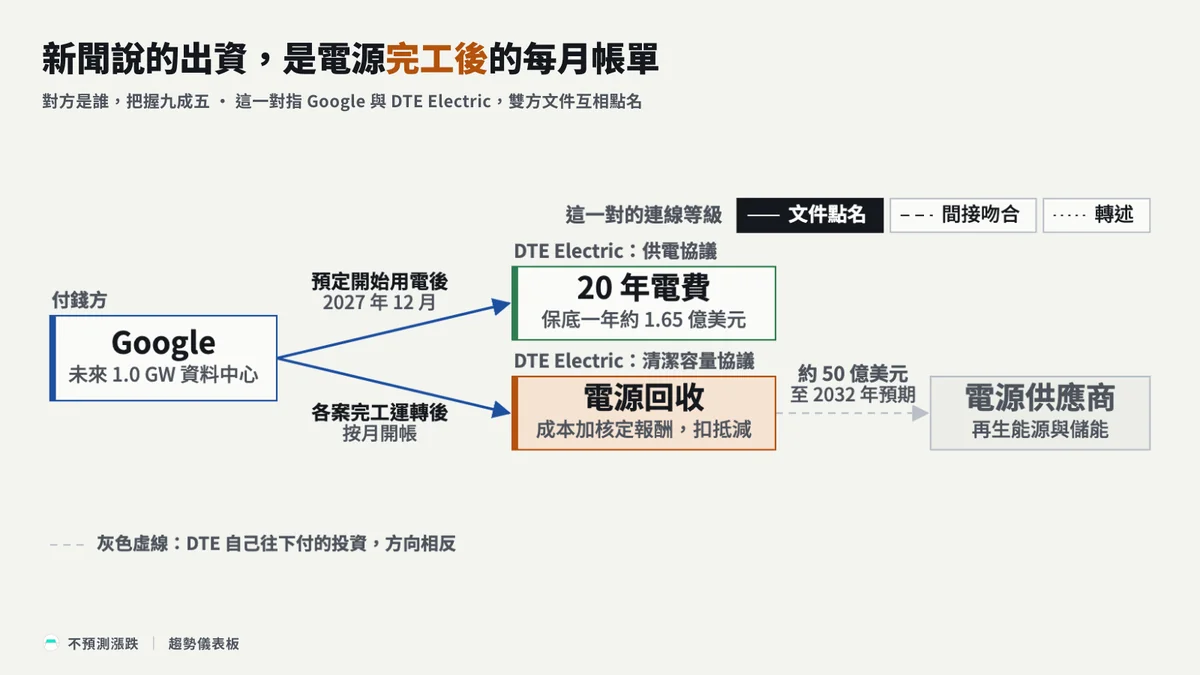
我判斷,Google 付給這家子公司的錢分兩條。一條是 20 年電費,用電加到合約全部容量後,光是保底的最低電費,DTE 按核准費率算一年約 1.65 億美元;另一條回收 DTE 預期至 2032 年為這份合約多投入的約 50 億美元電源,各案完工運轉後才開帳。合約的分量在投資計畫,最低電費只占營收一小塊;錢最快在預定 2027 年 12 月開始用電後入帳。
我把 DTE 的重大合約申報與兩份合約全文、Google 的公告、委員會的裁定,跟這篇報導逐項並排,確認誰付錢給誰、出資實際怎麼付。量級用委員會裁定記下的 DTE 最低電費試算當分子,對照子公司與母公司近十二個月的營收,以及 Alphabet 的資本支出;約 50 億美元的投資,則對照子公司的五年投資計畫。
付錢的是 Google、收錢的是 DTE Electric,這點我有九成五把握:收錢方的申報與合約、買方的公告、委員會的裁定,都各自寫出對方的名字。沒給滿,是因為州檢察長申請重審,要求委員會不採納他的條件就駁回合約;合約一旦被駁回,錢流就跟著改變。
金額我給七成。撐住下緣的,是合約寫明的最低月費條文,加上 DTE 按核准費率算出的年額。扣分的是費率二十年間會變,這個數要買方用電加到合約全部容量、子公司也供得上電才成立,而電源回收那一條的成本上限,在公開文件裡被遮掉了。
時間的把握最低,只有六成,撐住它的只有合約排程一條線。買方有權延後還沒實施的用電爬升,也就是延後加大用電的排程;州檢察長的重審還沒裁定;電源各案也要完工運轉後才開帳。
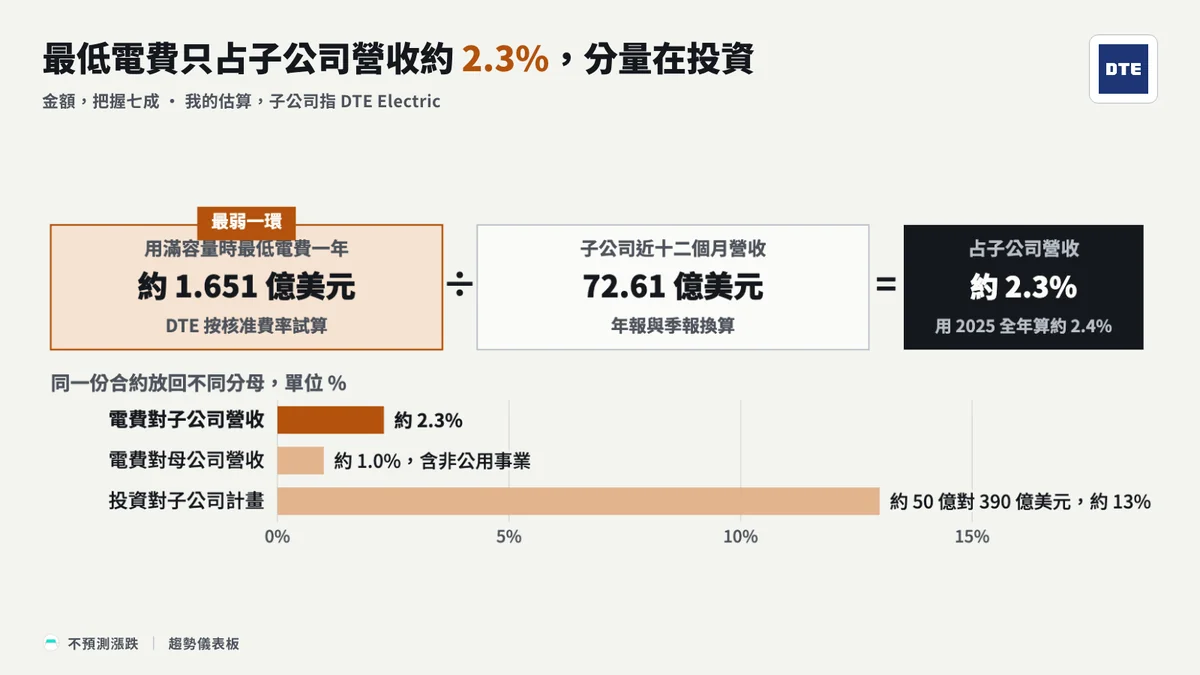
這份合約的分量在投資計畫,最低電費只占營收一小塊
把電費和投資各自放回 DTE 的規模裡比,差別就出來了;對 Google,這筆電費則是資本支出旁的一小筆。
DTE 的簡報把公用事業 2027 到 2031 年的投資計畫列為 442 億美元,其中子公司占 390 億美元。第三季季報預期,這份協議的發電與儲能需求至 2032 年會增加約 50 億美元資本支出,已納入子公司的五年計畫。
| 比什麼 | 我的估算算式 | 分母是什麼 |
|---|---|---|
| 約 50 億美元投資,對子公司的投資計畫 | 50 ÷ 390 ≈ 13% | 子公司 2027 到 2031 年的投資計畫;投資算到 2032 年,計畫窗口到 2031 年,DTE 說已納入計畫 |
| 最低電費一年約 1.651 億美元,對子公司營收 | 1.651 ÷ 72.61 ≈ 2.3% | 子公司截至 2026 年 9 月底近十二個月營收 72.61 億美元 |
| 同一筆電費,對母公司營收 | 1.651 ÷ 166.65 ≈ 1.0% | 母公司近十二個月合併營收 166.65 億美元,含非公用事業 |
| 同一筆電費,對 Google 的投資 | 1.651 ÷ 914.47 ≈ 0.18% | Alphabet 2025 年購置不動產及設備 914.47 億美元;只借資本支出當尺,看這筆電費對 Google 有多大 |
這裡算的是買方付出去的錢。電費照收錢方一般的收入政策,按交付的電量或待命服務隨時間認列,就是子公司的營收。
電源回收那一條,我不估每年多少錢。這一條收的,是開發、建造與營運這些電源的成本,加上核定的報酬與法定的財務獎勵,還要扣掉適用的抵減;成本上限在公開文件裡被遮掉了。所以約 50 億美元只當 DTE 資產這一側的量級,不除以年數當營收。
這一條入帳,多半也會比付款慢。合約要子公司在初始期限內收完成本,委員會核准把加速回收多出來的部分,先記成監管負債,也就是先放在負債、還不算營收。
一年約 1.65 億美元是電費的保底,只能當下緣
一年約 1.65 億美元,是買方不論用多少電都要付的保底,所以只能當電費的下緣。
電費裡有一塊需量電費,按每月的用電尖峰計。供電協議的最低月費,在買方某個月的計費尖峰不高於承諾容量的 80% 時套用:需量電費改照當期承諾爬升容量的 80% 收,子公司當期實際可供的容量比這更少時,照較少的那個收。用電量另照實際用量與當時費率計;買方也可以依約延後還沒實施的爬升。
委員會裁定記下 DTE 在審查程序中的試算:買方用電加到合約全部容量時,最低計費需量是 800 MW,不論實際用多少都要付;套用最近一次費率案核准的費率,最低月費約每月 1,380 萬美元,一年約 1.651 億美元。
這個年額照開帳當時的費率計,二十年間會變。它也只算最低計費需量,實際用電的能源費另計;同一張費率表還列了需量、服務、配電費,以及委員會核准的附加費與抵減,上緣要看實際需量與用電量,我不另估。
新聞說的出資,對到合約是電源完工後的每月帳單
照合約的寫法,我把報導說的出資,對到電源各案完工運轉後每月開的帳單;雙方是誰文件寫得清楚,不必推,報導對不上的地方以合約為準。
母公司的重大合約申報寫明,董事會批准子公司與 Google 簽這兩份協議,合約全文隨第一季季報公開;清潔容量協議由買方付錢,讓子公司加蓋再生能源與儲能。供電協議從開始供電起算 20 年,最多自動續約兩次、每次 5 年;申報摘要寫期限到 2047 年 12 月,供電對象是買方未來 1.0 GW 的資料中心。
下表只挑兩邊都寫到、而且影響付款對象、內容或時間的幾項。
| 要對的事 | 報導或 Google 怎麼說 | DTE 的合約與委員會怎麼寫 | 對得上嗎 |
|---|---|---|---|
| 雙方是誰 | Google 公告計畫在對方的密西根服務區開發資料中心、與對方合作,當時仍在評估場址 | 申報與兩份協議首段寫明雙方 | 雙方自己的文件互相點名 |
| 成本誰付 | 買方說會全額負擔自己的電費與基礎設施需求 | 供電協議:委員會若認定服務成本高於收入,買方在命令後 90 日內補償未回收成本加利息,收錢方重大過失造成的除外;裁定:歸於服務買方的成本,不得向其他客戶回收 | 合約與委員會裁定都寫到 |
| 排程 | 報導:資料中心預期 2027 年底前開始服務 | 裁定:合約預定 2027 年 12 月開始用電,2028 年 12 月達最大負載;收錢方預期 2028 年底完整爬升 | 報導對上裁定與公司文件 |
| 誰持有什麼 | 報導:收錢方會開發、持有並營運資料中心 | 清潔容量協議:買方不因協議取得電源專案的權利、所有權或利益;供電協議:資料中心是買方打算興建、持有並營運的;委員會新聞稿:收錢方持有新的清潔能源資源與儲能 | 報導對不上,以合約為準 |
| 出資方式 | 報導:買方必須出資 | 清潔容量協議:各電源完工運轉後第一個計費期起,按估計金額開帳再調整,買方收到帳單 30 天內付款 | 推論:出資是完工運轉後按月付費 |
委員會附條件核准的也是這兩份合約;子公司 10 月 30 日去函接受條件,同日雙方簽下清潔容量協議的第一次修訂。
由服務區內的 DTE 供電,成本回收由委員會把關
這樣的安排,可以解讀成由服務區內的 DTE 供電,Google 用多付錢換對方新建清潔電源,讓委員會看得到其他客戶不必分攤。
委員會裁定把這座 1 GW 資料中心定位在 DTE 的服務區內,並記下它的主張:有義務服務進入服務區的客戶。Google 能源主管說明全公司策略時也提到,各地的監管結構差異很大。
委員會要求把 1,600 MW 再生能源與 480 MW 儲能當成最低目標,可能時要超過;這是核准條件,容量要等各案建成。
重審與其他客戶的負擔,改的多半是成本怎麼分
反方向的資訊多半改的是排程與成本怎麼分;州檢察長的條件多數讓買方付更多,只有駁回合約會改變錢流。
州檢察長 11 月 2 日的修正版重審申請,要求補做他指出漏掉的輸電成本模型,新增確認的輸電成本由買方透過成本保障承擔;不採納這些條件,就請委員會駁回合約。他另外要求取消擔保的上限。
同一天另有三個當事人提出申請,但不挑戰附條件核准,只要求釐清避免成本怎麼歸給買方。子公司的接受函則保留權利,重審後條件改變時,可以變更或撤回接受。
其他電力用戶會不會多付,委員會記載,各方分析似乎同意,2035 到 2038 年因為要建替代發電資源,其他客戶在這幾年,每年可能要淨多負擔成本。這是模型推出的結果;委員會核准時,看的是整個合約期間加總的影響。
DTE 也預期,電動化與資料中心負載帶來的是長期銷售成長,短期影響不顯著。
錢目前停在雙方談好條件的協議階段
我用確定性階梯判斷錢走到哪裡:從有人說要買,到雙方談好條件、產品被選上、下了不可任意取消的訂單、認列成營收,最後收到現金,共六個階段。可以延後,或要等條件完成才履行的承諾,照階梯的規則最多放在第 2 個階段。
這筆錢就停在第 2 個階段「協議」:合約已簽,委員會附條件核准,子公司也接受了條件。往下一階還隔著幾件事:買方可以延後還沒實施的爬升;合約要履行,得先完成客戶信用支持等先決條件;電費要等預定 2027 年 12 月開始用電,電源回收要等各案完工運轉。
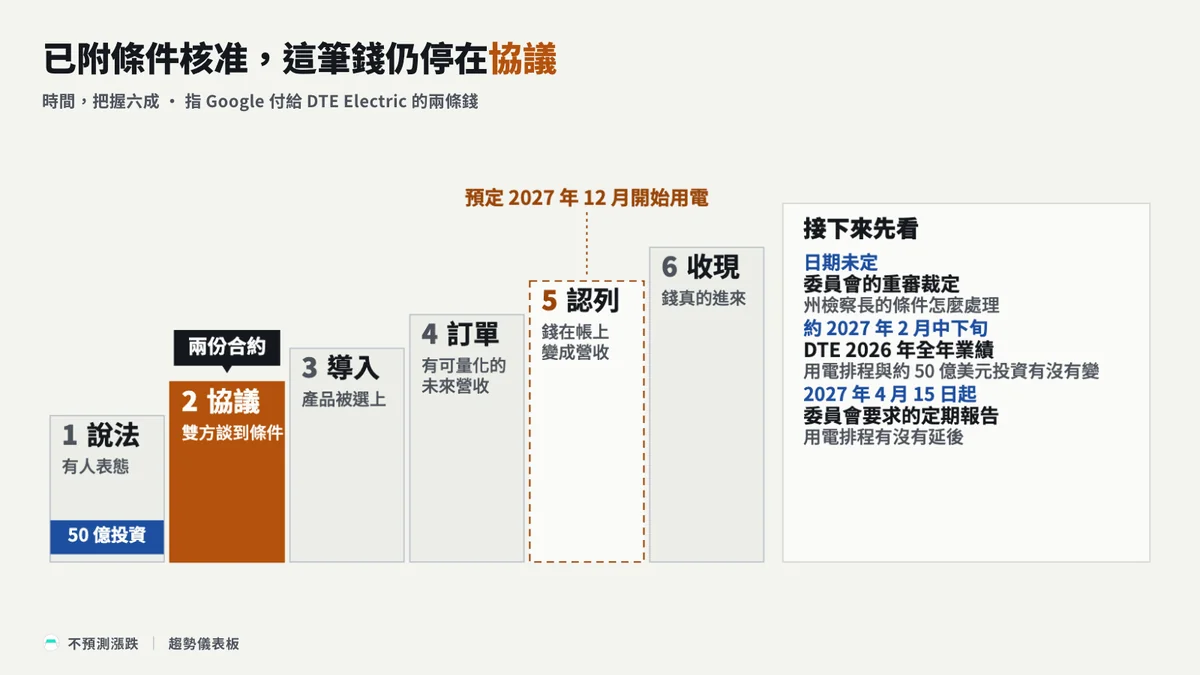
另一筆錢方向相反。約 50 億美元是 DTE 預期自己要花的投資,是它往下付給供應商的錢,目前只是預期,在第 1 個階段,也就是只有說法。
到我查過的這幾份為止,兩家的財報都還拆不出這筆生意:買方母公司 Alphabet 2025 年報與 2026 年三份季報都沒提到這家電力公司或這座密西根資料中心,收錢方 2025 年報也沒有揭露 Google 的客戶占比。兩家年報都在 3 月公告前申報,所有文件也早於開始用電,往後會不會新增個案揭露,要看下一份。
這個判斷什麼時候會失準
營收大,獲利不一定跟著大。電源回收這一條收的錢,包含成本、核定報酬與營運成本;委員會還要求把一筆財務加成列為一般收入,讓全體電費客戶受益。
所以公用事業真正留下的,可能主要是核定報酬;用營收占比,會高估這筆錢對獲利的分量。
容量數字不能相加,也不能乘上全年時數。1.0 GW 是資料中心的用電負載,1,600 MW 是再生能源的裝置容量,480 MW 是儲能的功率,量的是不同的東西。買方公告的 2.7 GW 還含需求彈性;它的需量反應安排,也會在部分時段轉移部分機器學習工作負載。
同一份協議,兩家叫法不同。買方公告的協議名稱寫 Acceleration,收錢方文件寫 Accelerator;只用一個名字搜另一家的文件,可能漏掉。
報導的數字要回到財報。報導把收錢方第三季合併營收寫成 22.5 億美元,第三季季報是 37.27 億美元;算分量時,分母只用公司自己的損益表。
接下來我幫你盯這些
接下來我等四份文件。最要緊的是委員會對重審申請的裁定,日期未定,動的是對方是誰與時間兩項。
接著是收錢方 2026 年全年業績,照去年的申報節奏推,約在 2027 年 2 月中下旬,看用電排程與約 50 億美元投資有沒有變;再來是委員會要求的定期報告,自 2027 年 4 月 15 日起,看用電排程有沒有延後;最後是開始用電後的年報與季報。
收錢方的季報與年報出來後,我翻分部營收、客戶集中度、剩餘履約義務與合約負債四處。剩餘履約義務是客戶已簽約、還沒認列成營收的金額,合約負債是先收了錢、還沒交付的部分。
| 要等的文件 | 大約什麼時候 | 我會看哪裡 | 看到什麼、判斷怎麼動 |
|---|---|---|---|
| 委員會對重審申請的裁定 | 日期未定;第三方整理的案卷清單截至 11 月 13 日,最新一筆是 11 月 2 日的申請 | 委員會怎麼處理州檢察長的條件 | 駁回申請或只做釐清、條件沒變:拿掉對方是誰那一項唯一的扣分,時間那一項只少一個扣分,費率會變、可延後爬升、完工才開帳與被遮掉的成本上限都還在。改由買方多負擔輸電成本:帳單往上。駁回合約:判斷要重寫 |
| 收錢方 2026 年全年業績的 8-K、簡報與年報 | 2025 年報在 2026 年 2 月 17 日申報,照這個節奏推,約在 2027 年 2 月中下旬 | 簡報 Google 區塊預期 2028 年底完整爬升那句;管理層討論 ELECTRIC SEGMENT — Outlook 約 50 億美元那句 | 完整爬升往後挪,就下修時間;也看約 50 億美元那句有沒有變 |
| 委員會要求的定期報告 | 依裁定自 2027 年 4 月 15 日起 | 用電與爬升排程有沒有延後;命令另要求爬升完成後三年內檢視擔保與提前終止金 | 延後就下修時間 |
| 收錢方 2027 年報與 2028 年各季季報 | 開始用電之後 | 子公司營收那一行 | 電費開始進這一行,但它混著所有客戶,只能當排程的旁證 |
全年業績裡的剩餘履約義務表,子公司那一欄截至 9 月底是 400 萬美元。它多半不會因這份合約跳升,因為最低月費照開帳當時的費率計,附註把價格會變動的合約排除在外。
就算真的跳到數十億美元,也先不往上調階段。附註寫明表內合約從可取消到多年都有,要先對上增加的部分來自本案,再確認先決條件已完成、取消與延後爬升都不能無代價,最低月費那段才有第 4 個階段「訂單」的證據,也就是不可任意取消的已下單。
我的判斷是,Google 用電加到合約全部容量後,光最低電費照 DTE 按核准費率算一年約 1.65 億美元,這份合約對 DTE 的分量在約 50 億美元的電源投資;預定 2027 年 12 月開始用電之前,能移動判斷的是重審裁定與 DTE 每季簡報的 Google 區塊。
延伸閱讀
附註
- 近十二個月營收的算法:子公司取法人營收那一行,2025 全年 68.85 億 + 2026 前九月 55.49 億 − 2025 前九月 51.73 億 = 72.61 億美元,用 2025 全年算約 2.4%;母公司取合併營收,158.14 億 + 122.37 億 − 113.86 億 = 166.65 億美元。
- 年額的對照:裁定按當時核准費率算,爬升完成當天的提前終止金 24.8 億美元,只在提前終止時才付;24.8 ÷ 1.651 ≈ 15 年,對上供電協議第一款付到爬升完成第 15 週年。
- 能源費率:同一次費率案的 D11 費率表,自 3 月 5 日起尖峰每度 4.300 美分、離峰 3.300 美分,各適用該時段的全部用電,另有電壓折扣。
- 財報搜尋範圍:Alphabet 2025 年報與 2026 年三份季報全文搜
DTE、Michigan、Van Buren、Clean Capacity Acceleration,每份每詞都是 0 筆;DTE 2025 年報看的是業務段、信用風險段、營收與分部附註,也沒有用代號列出大客戶的營收占比。 - 接下來那張表的四份文件,照能移動把握度的大小排。
來源與參考
第一級|一手文件
- DTE Energy,Form 8-K,Item 1.01,2026-03-17 申報
- DTE Energy,2026 年第一季 10-Q 附件 10.1,Primary Supply Agreement,合約日 2026-03-12,2026-04-30 申報
- DTE Energy,2026 年第一季 10-Q 附件 10.2,Clean Capacity Accelerator Agreement,合約日 2026-03-12,2026-04-30 申報
- DTE Energy,2026 年第三季法說簡報,8-K 附件 99.2,第 5、18 頁,2026-11-05
- DTE Energy,2026 年第三季 10-Q,截至 2026-09-30,2026-11-05 申報
- DTE Energy,2026 年第一季 10-Q,截至 2026-03-31,2026-04-30 申報
- DTE Energy,2026 年第二季 10-Q,截至 2026-06-30,2026-07-28 申報
- DTE Energy,2025 年 10-K,2026-02-17 申報
- DTE Electric,Rate Book for Electric Service,M.P.S.C. No. 1 - Electric,Rate Schedule No. D11 Primary Supply Rate,Sheet No. D-48.01、D-48.02,服務自 2026-03-05 起生效,2026-03-16 發布,官網版本擷取日 2026-11-14
- DTE Electric,U-22058-0190 接受函與 First Amendment to Clean Capacity Accelerator Agreement,2026-10-30
- 密西根州公用事業委員會,U-22058 等案裁定,2026-10-01
- 密西根州公用事業委員會,核准 DTE Electric 與 Google 合約的新聞稿,U-22058-0188,2026-10-01
- 密西根州檢察長,REVISED Petition for Rehearing,U-22058-0192,2026-11-02
- MEC、NRDC、Sierra Club,Petition for Rehearing and Clarification,U-22058-0191,2026-11-02
- Google,Will Conkling,Scaling clean energy and reliability in Michigan,2026-03-17
- Google,Michael Terrell,A new milestone for smart, affordable electricity growth,2026-03-19
- Alphabet,AI Responsibility & Data Center Energy Strategy Call 官方逐字稿,2026-11-12
- Alphabet,2025 年 10-K,2026-02-05 申報
- Alphabet,2026 年第一季 10-Q,截至 2026-03-31,2026-04-30 申報
- Alphabet,2026 年第二季 10-Q,截至 2026-06-30,2026-07-23 申報
- Alphabet,2026 年第三季 10-Q,截至 2026-09-30,2026-10-29 申報
- LG Energy Solution,How LG Energy Solution Is Strengthening Michigan’s Battery Ecosystem, Workforce, and Communities,2026-11-13
第二級|二手資料
延伸追蹤
免責聲明
本報告為不預測漲跌研究團隊基於公開資料整理之研究內容,不構成投資建議。DTE 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 DTE 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。