2026 年 9 月 18 日,New Era Energy & Digital 旗下子公司跟 Vistra 的關聯公司簽了 20 年的長期購電合約,替德州資料中心第一期買 200 到 207 MW 的電。11 月 12 日公司公布第三季業務更新,媒體同一天在 X 上又當成新消息報了一次。這篇追的是:這份合約走到哪一步,買方 New Era 要付的錢有多少,什麼時候會變成賣方 Vistra 的營收。
我判斷,這筆錢還停在協議階段,也就是雙方談好了條件,供電還要等幾項條件成就。首年付款在最低合約量下的固定部分約 1.1 億美元,約是 Vistra 過去十二個月營收的 0.53%,卻約是買方 10 月底可動用現金的 2.2 倍。
我把買方的 8-K、第三季季報與附件裡的合約原件,跟 Vistra 的財報新聞稿與年報並排,確認雙方互相點名。金額用買方季報附註寫的首年固定付款,分別對照 Vistra 年報與季報合算的過去十二個月營收,以及買方業務更新裡 10 月底可動用的現金。
這筆錢由買方付給 Vistra 集團,這點我有九成五把握:買方的 8-K 與合約原件點名 Luminant,Vistra 的財報新聞稿也點名買方。剩下半成,是因為 Vistra 年報把這個名稱當成旗下發電子公司群的統稱,簽約的那家公司跟集團的持股關係,要靠上下文對應。
金額的把握只有五成。首年固定付款寫在買方季報附註,合約約定的電量備妥就要付,Vistra 也已經拿到銀行開的信用狀。扣分在於這只是付款義務裡固定的那一塊,帳單可能扣掉代賣剩電的售款,合約原件又把單價遮住;Vistra 選哪一種記帳方式,營收出現的時點也不同。
時間最沒把握,四成。2027 年第三季是買方自己的目標,業務更新與簡報出自同一個源頭,只算一條線。中間還隔著幾道關卡:第一期設施的買賣協議截至 9 月底還沒簽,沒在約定期限內簽成,Vistra 可以終止合約;德州暫停資料中心相關許可,部分許可可能延後;2027 年底前沒交電,買方也可以無責任退出。
簽約到收電費之間,先卡在一份設施協議
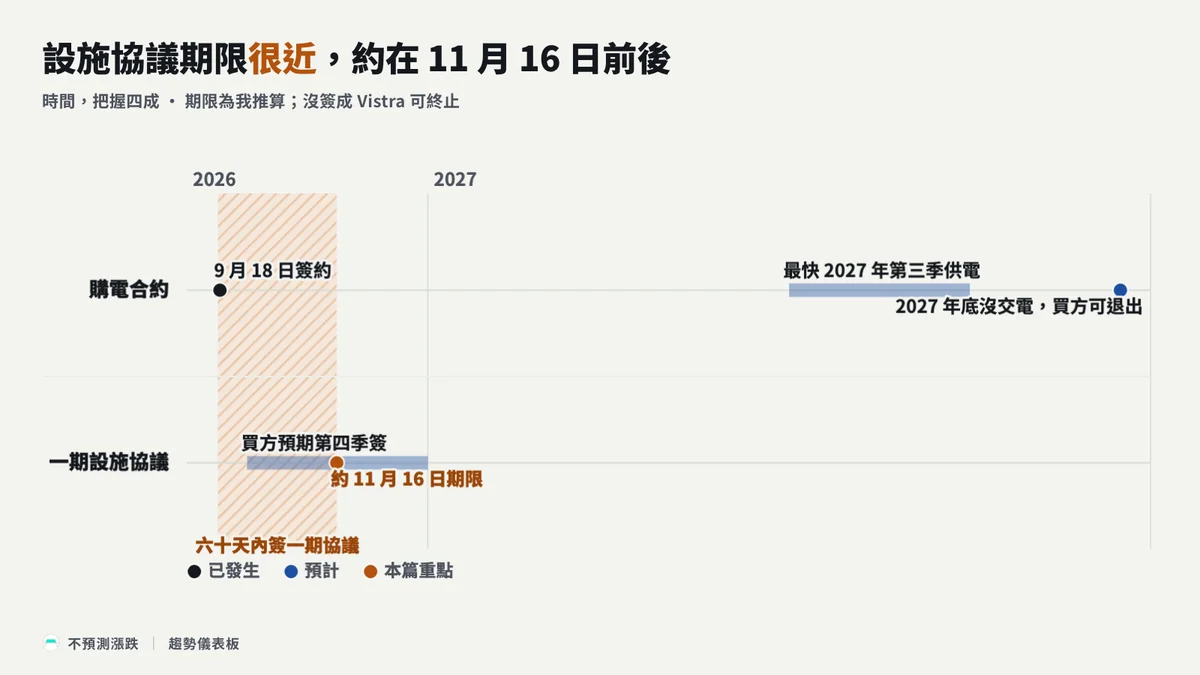
我用確定性階梯判斷錢走到哪裡:從有人表態、雙方談好條件、產品被選上、下了不可任意取消的訂單、認列成營收,到收到現金,共六個階段。要等起始條件成就才開始付款的承諾,最多放在第 2 個階段「協議」。
這份合約就停在這裡。買方季報附註寫,Vistra 的供電義務有先決條件,包括簽下相關併網設施的一期買賣協議。另外兩項條件是德州公用事業委員會的必要核准,以及 Vistra 有確定電力可供。
合約是照付不議,也就是客戶沒提貨也要付款,但要等這些條件成就才開始;截至 9 月底,買方就這份合約認列的金額是零。買方預期最快 2027 年第三季供電;Vistra 若不按市價評價這份合約,也就是不讓合約價值隨電價先進損益,電費要從首次交電那一季起才進它的營收。
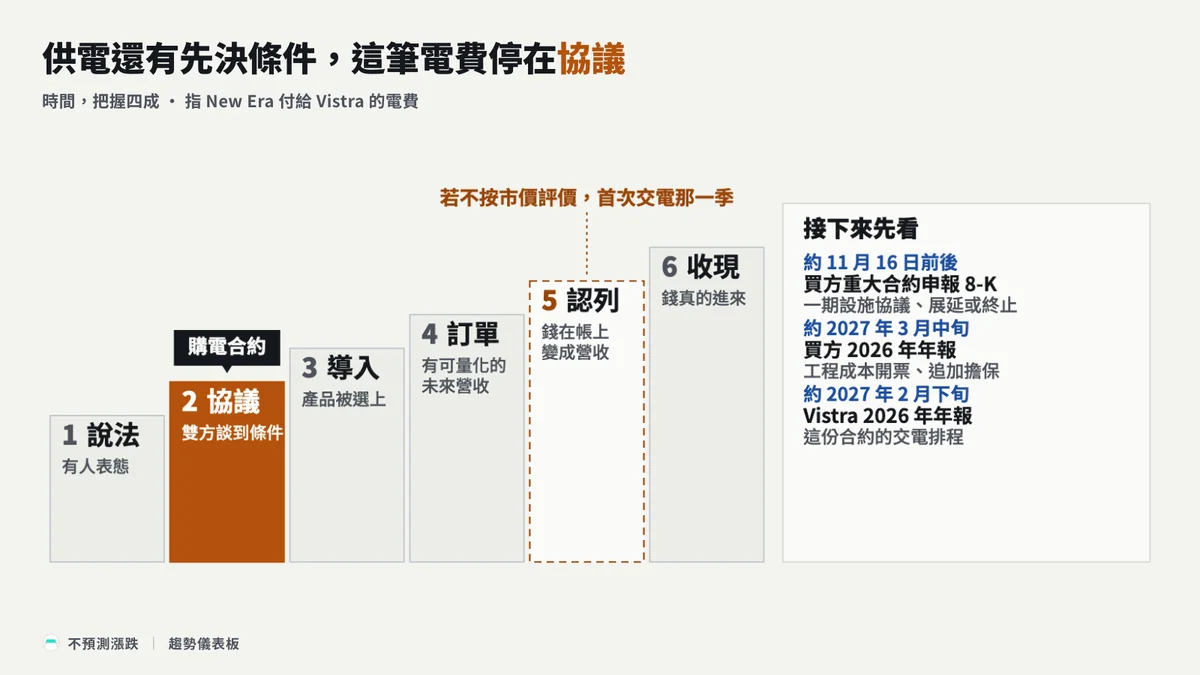
設施協議的期限很近。雙方另簽了一份開發框架協議,第一期的工程補償就寫在裡面。兩份合約原件約定,雙方要盡商業上合理的努力,在開發框架協議日期後六十天內簽下一期買賣協議;沒簽成,Vistra 可以終止購電合約,通知要在期限屆滿後十個營業日內發出。
我從開發框架協議首頁的 9 月 17 日推算,期限約在 11 月 16 日前後。買方季報預期第四季簽。第一期的租約,業務更新說仍在不具約束力的意向書下洽談。
所以我最先看的,是買方的重大合約申報 8-K,看「Item 1.01」有沒有一期設施買賣協議、期限展延或 Vistra 終止的消息,之後再看正式租約。
判斷對了,一期協議簽下,Vistra 沒有行使終止權,租約接著在交電前簽定。要修正判斷的訊號是 Vistra 發出終止通知、意向書破局或租戶換人,或交電目標延到 2027 年底之後,買方的退出權就會上場。
雙方文件互相點名,合約 9 月就公開了
買方 9 月 21 日的 8-K 第一句就寫出對方:旗下子公司在 9 月 18 日跟 Luminant ET Services 簽了長期購電合約。同一段還寫,電可以來自 Vistra 集團持有的 1,180 MW Odessa 燃氣電廠,也可以取自其他來源或德州電網。
另一端也對得上。Vistra 第三季財報新聞稿宣布,跟買方在這座複循環燃氣電廠簽了 20 年、207 MW 的長期購電合約,Vistra 執行長也說已經簽了。對方名字、20 年、電廠、容量四項對上,兩家講的應是同一份合約;買方寫 200 到 207 MW,Vistra 只寫上緣 207。
9 月 21 日到 22 日,路透與能源媒體已經報導這份合約,內容都轉引買方的公告,算同一個源頭。文件之間在日期與 Vistra 集團裡哪家公司簽字上有出入,我判斷不影響錢從誰流到誰。
買方找 Vistra,買的主要是時程
買方找上這座電廠,在我看來買的主要是時程:隔壁的電廠加上已登記的私有電網,讓第一期不用排德州電網批次併網的隊,但合約仍要德州公用事業委員會的必要核准。Vistra 有工程補償與信用狀護著,風險多半落在買方的租約、許可與設施協議。
買方說,第一期用的是既有且已登記的表後私有電網,位在德州電網替大型用電戶排併網的批次流程之外。照這座電廠的輸配電業者 Oncor 的季報,這個批次是德州電網替 75 MW 以上大型負載排併網的第一批,最終輸電計畫預期 2027 年下半年才出來。
據媒體報導,買方董事長兼執行長在公告裡說,以公司自己的名義取得第一期確定的合約電力,公司認為能大幅降低第一期的開發風險。
買方季報的風險因素說,德州州長指示德州環境品質委員會暫停資料中心相關許可,直到德州電網稽核完成,包含空污許可在內的部分許可可能延後。
第二期買方另規劃約 550 MW 的新表後發電,已提出空污許可申請,Vistra 這份合約只管第一期。合約保證的確定供電也有例外:不可抗力、災難事件、買方不履約,以及備援設施或二期買賣協議完成前的計畫維修。
1.1 億美元對 Vistra 很小,對買方很大
分子用買方季報附註裡購電合約那一段。電價由固定項、天然氣連動項與遞增的維運項組成,另加轉付的輸配電費。在最低合約量下,首個合約年度的付款義務裡,固定且可確定的部分約 1.1 億美元,天然氣連動項與轉付費用還沒算進去。
合約原件裡單位電量的固定價、熱耗率與維運項都被遮住。附註說首次交電日還定不下來,付款不按年度列,所以我只拿首年固定付款當分子,也不乘以 20 當成總額。分母用 Vistra 合併損益表的營業收入,是全公司合併數。
這組估算的前提是交電如期開始,而且首個合約年度走滿。
| 比什麼 | 算式,我的估算 | 數字從哪來 |
|---|---|---|
| Vistra 截至 2026 年 9 月底十二個月營收 | 177.38+160.04−131.54=205.88 億美元 | 2025 全年,加 2026 年前九月,減 2025 年同期;季報數字未經查核 |
| 首年固定付款占這十二個月營收 | 1.1÷205.88≈0.53% | 分子來自買方季報附註 |
| 首年固定付款對買方 10 月底可動用現金 | 1.1÷0.49≈2.2 倍 | 分母來自買方業務更新,現金截至 10 月底 |
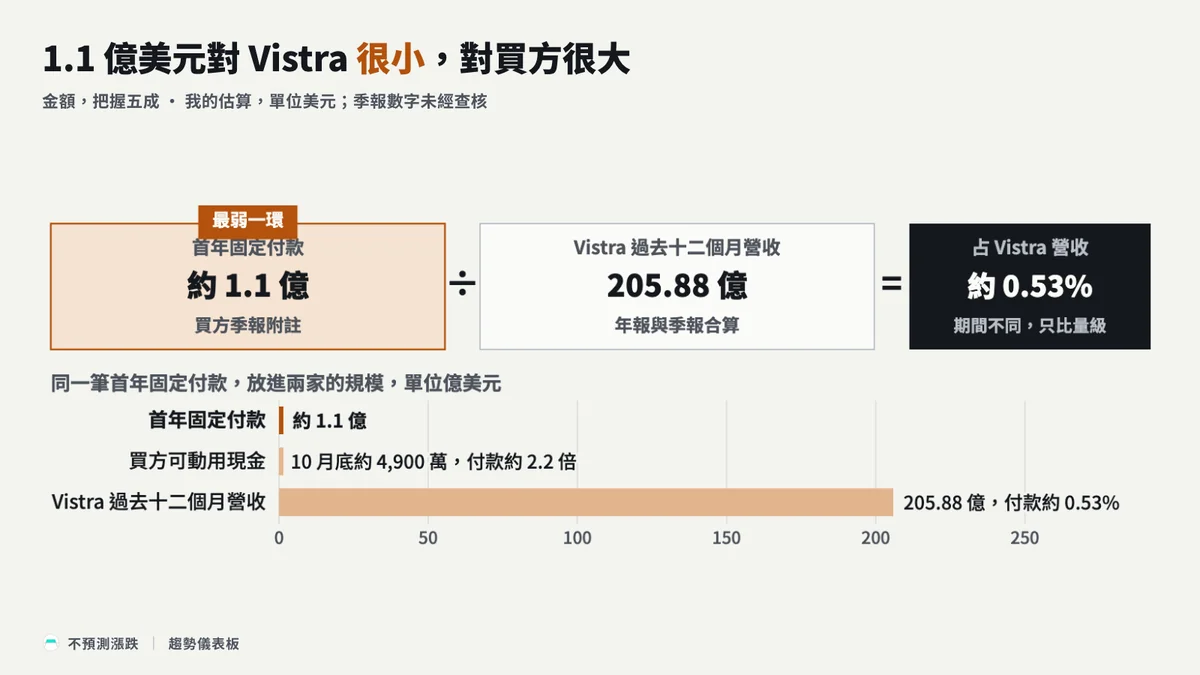
分子是未來首年的付款義務,分母是過去十二個月的營收,期間不同,這個比例只比量級,不當 Vistra 帳單或營收的下限。
Vistra 實際多出的營收,會比帳單少
買方的付款義務、Vistra 開給買方的帳單、Vistra 認列的營收,是三個不同的數。轉付費用包括輸配電費,以及電廠沒發電時改從電網買的替代電力成本,都由買方負擔;輸配電服務來自受管制、不賣電的 Oncor。
買方沒用完的電,由 Vistra 賣進德州電網,售款貸記買方,也就是抵進買方的帳上,帳單因此可能低於付款義務。Vistra 照這份合約賣給買方的電,本來就能在德州電網的批發市場賣,所以在我看來,Vistra 淨多出來的營收會比帳單少。
收錢一方的季報出來,照我的做法要翻分部營收、客戶集中度、剩餘履約義務與合約負債四處,這次 Vistra 的帳上拆不出這份合約。Vistra 年報與第三季季報全文沒有提到買方;營收與分部附註沒有主要客戶的營收占比,營收附註與資產負債表也沒有單列合約負債,也就是客戶先付、還沒變成營收的錢。
剩餘履約義務,也就是已簽約、還沒認列的營收,Vistra 只收容量合約;金額隨量變動、照開票權認列的合約,公司選擇不列。財報新聞稿點名買方的兩處,都是簽約說明。就算開始交電,訊號也要從買方那邊找。
買方的現金,要先押一筆給信用狀
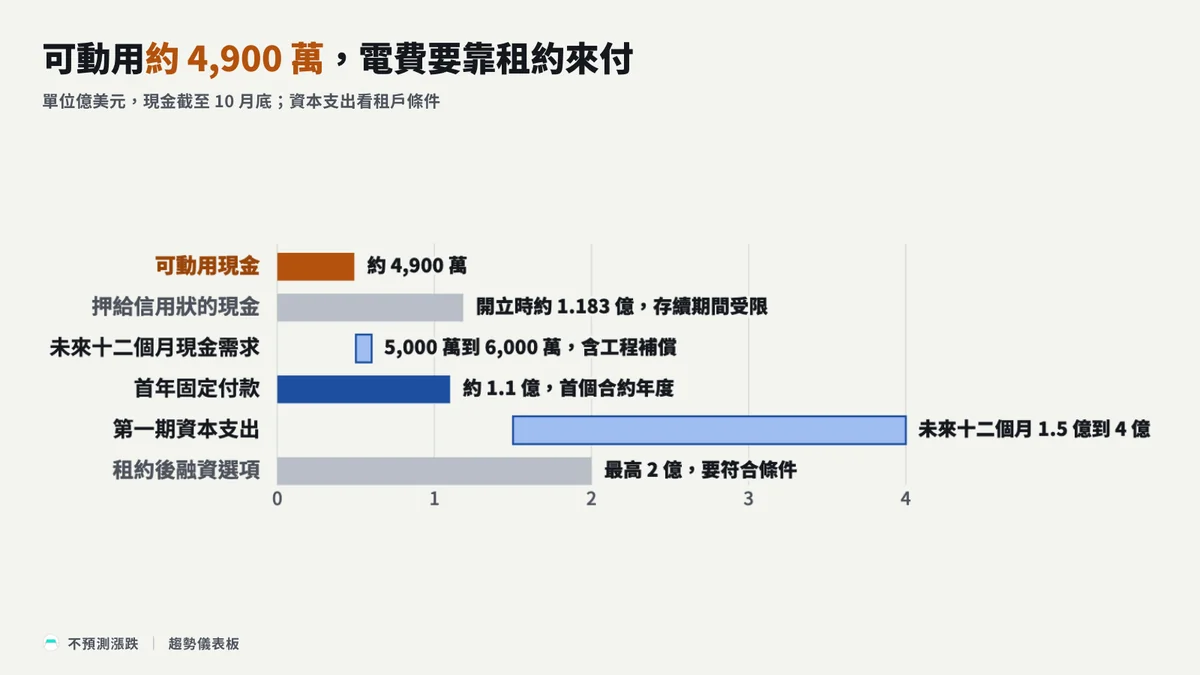
10 月 7 日,麥格理銀行開出以 Vistra 為受益人的 1.16 億美元信用狀,買方押了開立時約 1.183 億美元的現金當擔保,預期在合約存續期間都受限制。到 10 月底,買方可動用的現金約 4,900 萬美元。
信用狀是違約時才付的擔保:Vistra 提領後,銀行先付錢,再用這筆押著的現金償付。這筆錢跟電費走到哪一步分開看。
買方預期未來十二個月現金需求約 5,000 萬到 6,000 萬美元,含工程補償。簽下租戶的約束性條件書或正式協議,以及一期買賣協議之後,支出會大幅增加:公司估第一期未來十二個月的資本支出總額約 1.5 億到 4 億美元,要看跟租戶談定的條件,也不全是付給 Vistra。
我的看法是,電費要靠租約來付;買方另保留租約簽定後最高 2 億美元的麥格理融資選項,要符合適用條件才能動用。
跟 Vistra 有關的其他錢,性質跟電費分開
追加擔保從首次交電起算,金額看 Vistra 定期按市值計算的曝險;季報寫無上限,德州電網遠期電價相對合約價下跌,或發生信用事件,都可能讓它增加。
工程補償寫在開發框架協議:第一期成本上限 1.16 億美元,含向 Vistra 買一期變電站的價款,超過上限要買方事先書面同意。
合約原件把 Vistra 依協議簽下的不可取消承諾算進工程成本,不論何時付款。一期協議沒在期限前簽、買方又沒及時付款,Vistra 可以提領信用支持到上限,已發生的義務在協議終止後仍然存續。買方季報的摘要則寫成以簽下買賣協議為條件。
已經發生、或 Vistra 已簽下不可取消承諾的一期成本,買方推不掉,我把它放在第 4 個階段「訂單」,也就是付款義務已經鎖住,截至 9 月底還沒開票。其餘的一期成本、變電站價款,以及要等二期買賣協議簽下才要付的二期,還停在協議;上限本身只是天花板。
股權也不是電費。Vistra 開始供電後三個工作日內,專案公司要發完全稀釋後 5% 的股權給 Vistra 或它指定的關聯公司,持有人不用出資。
這個判斷什麼時候會失準
會計分類會讓營收跟交電錯開。Vistra 對商品衍生合約有兩種處理:指定為正常買賣的,結算前不入帳,量的是實際交付的電;其他的按估計公允價值記帳,也就是市價評價,量的是合約價值的變動,計入當期損益。
全公司 2026 年前九月的營收裡,就有 5.93 億美元的未實現避險收入。這份合約若沒有指定為正常買賣,交電前就可能有評價損益進 Vistra 的營收,照交電時點去等營收,會等錯季。
只追交電時程,也會漏掉交電後的路。追加擔保可能隨德州電網遠期電價相對合約價下跌而增加,買方現金跟不上而違約,Vistra 會提領信用狀。那時 Vistra 拿到的是違約補償,不能當成電費開始入帳。
接下來我幫你盯這些
接下來我等四份文件。最先是買方在設施協議期限前後的重大合約申報,最能移動把握度;再來是買方與 Vistra 各自的 2026 年年報,看工程補償、擔保與交電排程;最後是首次交電的那份文件,買方預期最快 2027 年第三季。
| 要等的文件 | 大約什麼時候 | 我會看哪裡 | 判斷對了會看到 | 要修正判斷的訊號 |
|---|---|---|---|---|
| 買方的重大合約申報 8-K | 一期買賣協議期限,約 11 月 16 日前後 | 「Item 1.01」裡一期設施協議、期限展延或終止的消息,再看正式租約 | 一期協議簽下,租約在交電前簽定 | 終止通知、意向書破局或租戶換人,或交電目標延到 2027 年底之後 |
| 買方 2026 年年報 | 依它 2026 年 3 月 12 日送出上一份年報推估,約 2027 年 3 月中旬 | 附註 9 與期後事項:工程成本開始開票了嗎,追加擔保交了多少;風險因素裡的德州許可暫停有沒有更新 | 工程補償開始付 | 可動用現金續降,租約後融資還動用不了 |
| Vistra 2026 年年報與同期財報新聞稿 | 依它 2026 年 2 月 27 日送出上一份年報推估,約 2027 年 2 月下旬 | 財報當天先看新聞稿與管理層說法,年報送出後再翻管理層討論與分析;它在 2025 年報替 Meta 的長期購電合約寫過預期供電排程 | 這份合約也出現交電排程 | 排程寫成延後,時間的把握度調低 |
| 首次交電的文件 | 買方預期最快 2027 年第三季 | 開發框架協議規定供電後三個工作日內要發股權給 Vistra,買方揭露發股權的那份文件就是交電的訊號 | Vistra 若不按市價評價,錢從首次交電那一季起走到第 5 個階段「認列」 | — |
回到開頭那筆帳:這份合約的錢還停在協議,首年固定付款在 Vistra 營收裡占很小一塊,對買方卻是現金撐不撐得住的問題;最能移動把握度的,是一期買賣協議期限前後的那份申報。
延伸閱讀
附註
- 簽約日期與法人的出入:8-K 寫 9 月 18 日簽約,合約原件首頁寫 9 月 17 日生效。開發框架協議,原文是「Development Framework Agreement」,季報附件目錄寫 9 月 18 日,對方是「Vistra Corp.」;原件首頁寫 9 月 17 日,對方是「Vistra Operations Company LLC」,條文又寫自最後簽名日起生效。我分開記,不拿附件日期改寫申報的簽約日。
- 電廠容量有兩個數字:Vistra 年報與買方申報寫 1,180 MW,開發框架協議前言寫 1,054 MW,口徑待公司說明;合約量下緣對前者約 17%,上緣對後者約 20%。
- 追加擔保的上限:9 月申報的摘要寫不超過 8,280 萬美元;合約原件把 8,280 萬的上限放在「Guaranty」這種擔保形式,另加按市值計算且不得低於零的 Vistra 曝險金額,我照原件,不把摘要的數字當總上限。
- 營收列總額還是淨額:Vistra 的一般政策是,同一期間賣電給同一個電網營運機構,原文是「ISO/RTO」,又向同一個機構買電時,批發發電收入只列售電超過購電的差額;這條規定的對手限於電網營運機構,不能拿來替這份跟買方簽的合約決定列總額還是淨額。
- 上面那張表的四份文件,照能移動把握度的程度排。
來源與參考
第一級|一手文件
- New Era Energy & Digital,Form 8-K,Item 1.01 Power Purchase Agreement,2026-09-21 申報,簽約事件日 2026-09-18
- New Era Energy & Digital,2026 年第三季 Form 10-Q,截至 2026-09-30,2026-11-12 申報;NOTE 9 COMMITMENTS AND CONTINGENCIES、NOTE 14 SUBSEQUENT EVENTS、MD&A Liquidity and Capital Resources、Part II Item 1A Risk Factors、Item 6 Exhibits
- 同次申報附件 EX-10.7 Power Purchase Agreement,原件生效日 2026-09-17;Article 3 Conditions Precedent、§4.5 Surplus Energy
- 同次申報附件 EX-10.8 Development Framework Agreement,原件列示日期 2026-09-17;Article IV Cost Reimbursement、Article V Term; Termination; Survival
- 同次申報附件 EX-10.10 信用狀償付協議,協議日 2026-10-07
- New Era Energy & Digital,第三季業務更新,2026-11-12,現金截至 2026-10-31
- New Era Energy & Digital,第三季官方簡報,2026-11-12
- SEC EDGAR,New Era Energy & Digital 申報清單,CIK 0002028336,清單申報日範圍 2024-06-28 至 2026-11-12;其中 Form 10-K 報告期末 2025-12-31,2026-03-12 申報
- Vistra,2025 Form 10-K,截至 2025-12-31,2026-02-27 申報;GLOSSARY、Item 2 PROPERTIES、合併損益表、Note 1、Note 3 REVENUE、Note 21 SEGMENT INFORMATION、MD&A
- Vistra,2026 年第三季 Form 10-Q,截至 2026-09-30,2026-11-09 申報;合併損益表、Note 3 REVENUE、Note 19 SEGMENT INFORMATION
- Vistra,Vistra Reports Third Quarter 2026 Results,2026-11-06 Form 8-K 附件 99.1
- Vistra,Third Quarter 2026 Results Presentation,2026-11-06
- Vistra,Form 8-K,Item 1.01,2026-09-24 申報
- Oncor Electric Delivery Company LLC,2026 年第三季 Form 10-Q,截至 2026-09-30,2026-11-05 申報
- Constellation Energy,2026 年第三季 Form 10-Q,截至 2026-09-30,2026-11-09 申報
第二級|二手資料
- TheEnergyMag,X 貼文,2026-11-12 11:38:52 UTC
- TheEnergyMag,Wolfie Zhao,New Era Energy Signs 207 MW Vistra Power Deal for Texas Data Center,2026-09-22
第三級|轉述與媒體
延伸追蹤
免責聲明
本報告為不預測漲跌研究團隊基於公開資料整理之研究內容,不構成投資建議。VST 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 VST 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。