2026 年 3 月 24 日,SK 海力士申報有形資產取得決定,要向 ASML 旗下子公司 ASML Korea 買極紫外光 EUV 掃描機,合約金額約 69 億歐元,是含安裝與改造的總預計金額。路透同日報導,這是 ASML 客戶公開披露過最大的單筆訂單。這篇替你追這筆錢怎麼付到 ASML 手上,又要多久才變成 ASML 的營收。
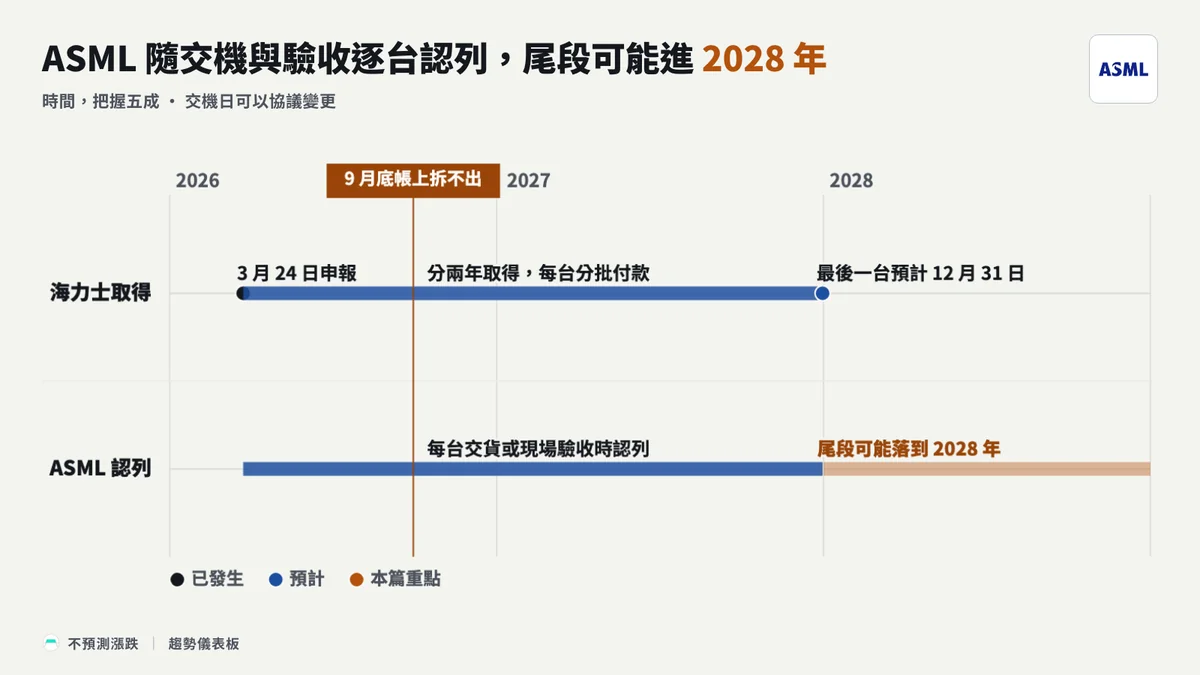
我判斷,海力士會一台一台把錢付給 ASML Korea,ASML 在每台交貨或通過現場驗收時才認列收入,時間從 2026 年拉到最後一台預計交機的 2027 年底,尾段的安裝收入可能落到 2028 年。這張約大致等於 ASML 2025 年底已簽約、還沒認列收入的 15%,在公司文件上還停在雙方談好合約與金額的協議階段。
我把海力士的取得公告與第三季季報,跟 ASML 的年報、子公司表與第三季財報放在一起,比對誰收錢、怎麼付、何時算成營收,以及兩邊帳上交機前先付或先收的錢。量級則拿公告的合約金額,比 ASML 2025 年底已簽約、還沒認列的收入,以及海力士 9 月底還沒入帳的設備購買承諾。
錢付給誰,我有九成五把握。海力士公告點名 ASML Korea,ASML 列它為全資子公司;它的銷售算進集團營收,是我照合併報表推的,半成就扣在這一步。
金額的把握是七成:合約金額大致就是 ASML 會從這張約認列的營收。金額寫在公告裡,ASML 會把一張合約的總價拆到能分開交付的各部分,各自認列;扣分在實際金額可能變動,時程與付款能協議變更,代收的稅與換匯也可能讓認列的歐元跟合約有差。
時間只有五成把握。公告寫分兩年逐台取得,最後一台預計 2027 年 12 月 31 日交到,可是交機日可以協議變更,新產品導入的機台要等現場驗收,媒體也報導 EUV 交付時段吃緊。
交機前先付的訂金偏小,把握最低,三成。海力士帳上兩個先付科目 9 月底的餘額,就算全算給 ASML,也只有合約的 2.4%;但訂金未必記在這兩個科目,ASML 多數合約又要求交機前付訂金。數字偏小,量到的卻未必是訂金,所以只給三成。
交了機,ASML 不一定當季就記成營收
交貨日不等於收入日。ASML 年報附註寫,新系統出廠前做過工廠驗收,而且客戶認可已獲證實,交貨時就認列;否則要等安裝成功、通過客戶現場驗收,才認列。
列為新產品導入的機台,一樣要等現場驗收;能跟機台分開、自成一個項目的安裝,從交貨到現場驗收這段期間按時間平均認列。ASML 的快速交貨會省掉部分出廠前的測試;出廠前的驗收若無法證實客戶已認可,收入就延到現場驗收才認列。
所以海力士記下取得設備的那一季,ASML 可能還沒認列。最後一台若在 2027 年底才交,部分收入就可能落到 2028 年。
海力士逐台付款,ASML 收款通常也綁在每台機器上
付款方式兩邊對得上。海力士公告寫,設備預計分兩年取得,每取得一台就分批付款。ASML 年報附註寫,視合約而定,系統通常在客戶保留生產時段或交貨時,ASML 就有權收款,餘款到最終驗收時才有權收。
ASML 這段是一般做法,哪個時點收多少,要看個別合約;海力士寫的才是這張約,每取得一台就分批付款。兩邊對得上的,是付款都綁在每一台機器上,把它們接成同一筆錢,是我的推論。
交機前付了多少訂金,帳上還看不出來
我判斷,海力士帳上的先付科目撐不起「這張約幾乎沒先付」,也撐不起「已先付大筆訂金」。前面那 2.4%,是拿海力士帳上先付金與長期先付金這兩個先付科目 9 月底的餘額,跟合約比大小。
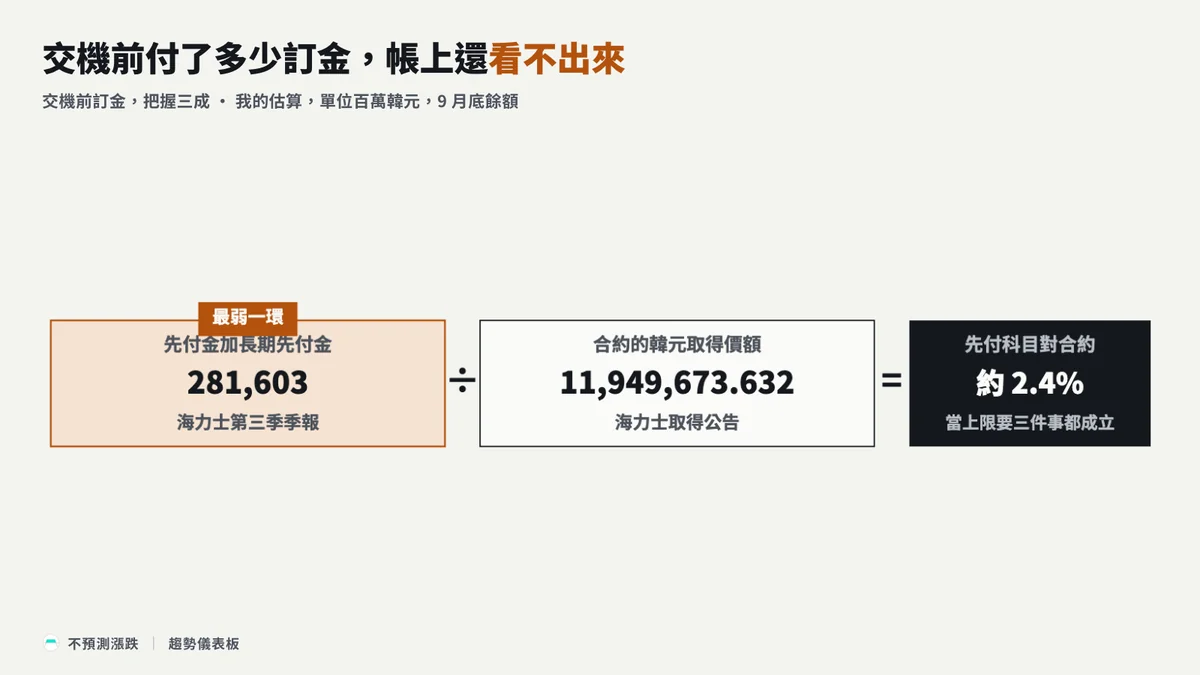
要把 2.4% 當成這張約預付的上限,得三件事都成立:這兩個科目的錢全付給 ASML Korea,海力士把設備訂金記在這兩個科目,9 月底的餘額就是付過的訂金。後兩件成不成立是我的判斷,下面兩段是它們可能不成立的理由。
訂金可能記在別處。海力士年報的有形資產附註另有一行在建工程,訂金若記在那一行,這個比例就說明不了預付。
就算記在先付科目,9 月底的餘額也只是那天還掛在帳上的部分;機台交到後,那筆訂金可能已經改記成設備,不再算在先付科目裡。
收錢的另一頭是 ASML。它的政策是多數合約要求客戶在交機前付訂金,通常也附取消罰則。ASML 帳上對應的是合約負債,大致是客戶先付、ASML 還沒變成營收的錢。
第三季財報裡,合約負債列在非流動負債、預計一年以後才轉成營收的那一塊,第二季底是 35.7 億歐元,第三季底跳到 93.0 億,未經查核。
兩邊都是全公司合計,我只拿 ASML 這次跳升當調整預付把握度的旁證,不拿來認哪一筆是海力士付的。
這張約有多大,拿合約比雙方的訂單與承諾
我拿合約本身當量尺,比訂單與承諾的大小撐得住。ASML 的剩餘履約義務,英文簡稱 RPO,指已簽約但還沒認列的收入;2025 年底是 465 億歐元,主要是微影系統訂單,認列時間受交付、安裝、客戶廠房就緒與出口限制影響。
| 拿這張約比什麼 | 算式,我的估算 | 前提與限制 |
|---|---|---|
| ASML 2025 年底的剩餘履約義務 | 69 億 ÷ 465 億歐元 ≈ 15% | 兩者都是已簽約、還沒認列的跨年度金額;465 億是簽約前的數字 |
| 海力士 9 月底全公司未入帳的設備購買承諾 | 11.95 兆 ÷ 42.7 兆韓元 ≈ 28% | 假設到 9 月底整張合約都還沒交機;若已有機器交了,那部分會離開承諾,實際占比更低 |
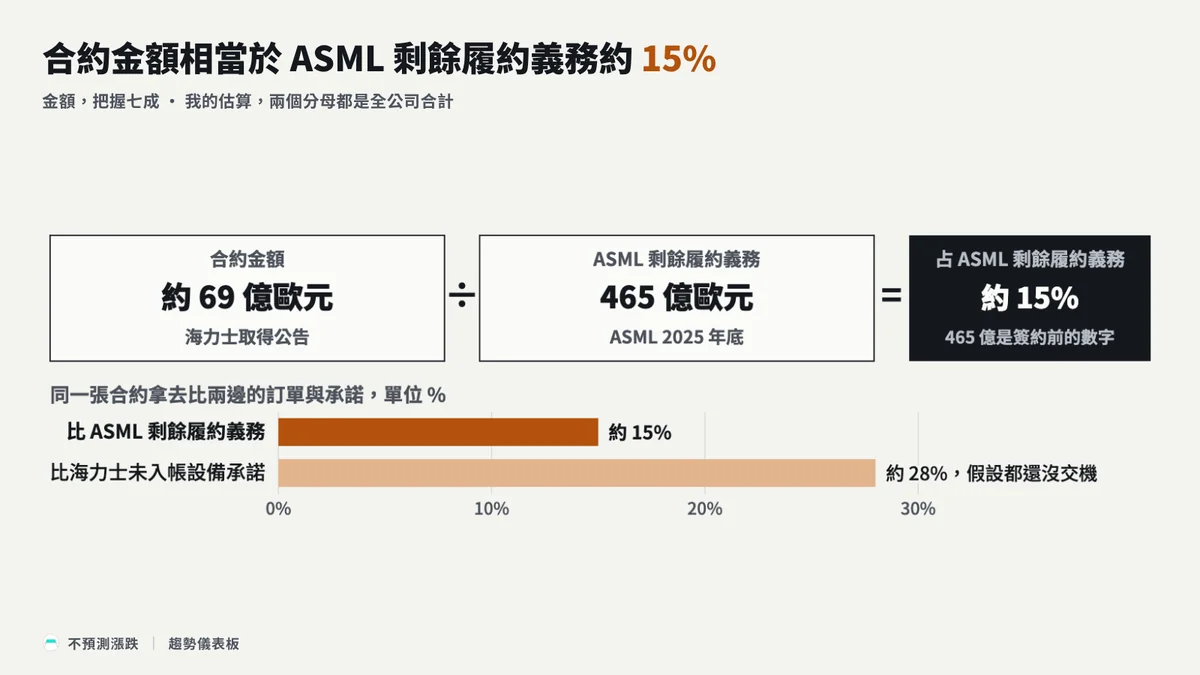
兩個分母都是全公司合計,這只是比大小。合約跨兩年,又含安裝與改造,我不拿它除以 ASML 單一年度的營收;ASML 2025 年全年營收 326.7 億歐元,只當年度背景。
海力士的承諾九個月多了約 36.0 兆韓元,3 月簽的這張約落在這段期間。我的推論是,這張約還沒交機的部分在承諾裡,但同一個數字也裝著新廠與園區的錢:海力士第一季財報新聞稿說,今年投資重點是新廠放量、園區基礎設施與取得 EUV 等關鍵設備,這是公司的計畫。
錢付給誰沒有懸念,變數在交機時間
我看這筆錢付給誰已經確定,變數在交機時間:光學柱只有一家供應,兩家記憶體廠搶交付時段,公告又寫明時程可以協議變更。
在我讀過的這幾家文件裡,交得出 EUV 整機的只有 ASML。Nikon 上半年度與 Canon 第三季賣出的半導體曝光機,用的都是 EUV 以外的光源;Nikon 跟 EUV 相關的是零組件,Canon 的奈米壓印還在用客戶晶圓做製程驗證。
設備拿去做什麼,公告寫的目的是為因應次世代製程量產而確保 EUV 設備。外面的說法我只當線索,不跟這張約合成同一張單:據路透引述韓國券商分析師,這批設備預期 HBM 這類高頻寬記憶體與先進 DRAM 都會用;據韓國產業媒體報導,海力士正跟供應商討論 HBM4 設備發單,談的是接合、切割、檢查這類後段設備。
ASML 自己也要等上游。年報寫,蔡司 SMT 是 ASML 微影系統光學柱的唯一供應商,ASML 付無息預付款確保光學柱交貨,日後以交貨抵銷。這是 ASML 向上游付的另一筆錢。
跟我的時間判斷對不上的消息,都出在交付時段。據韓國財經媒體報導,海力士與三星在搶 ASML 的 EUV 設備,交付順位成為先進 DRAM 擴產的關鍵,兩家考慮提前發單,談的是 2027 年起分批交付,屬業界預期。
還有一則在簽約之前:另一家韓國財經媒體 3 月 9 日的公開導言寫,海力士付了溢價提前 ASML EUV 交期。報導比這張約早,不一定是同一張合約。
這筆錢走到哪一步:停在協議
我用確定性階梯判斷錢走到哪裡:從有人表態、雙方談好條件、產品被選上、下了不可任意取消的訂單、認列成營收,到收到現金,共六個階段。這六階排的是錢有多確定;最後的收到現金,指認列成營收之後收進來的錢,交機前先收的訂金不算這一階。
這筆錢在第 2 個階段「協議」,雙方有購買合約與合約金額;取得公告與兩份承諾附註都沒有寫不可取消或罰款條件,所以停在這裡。
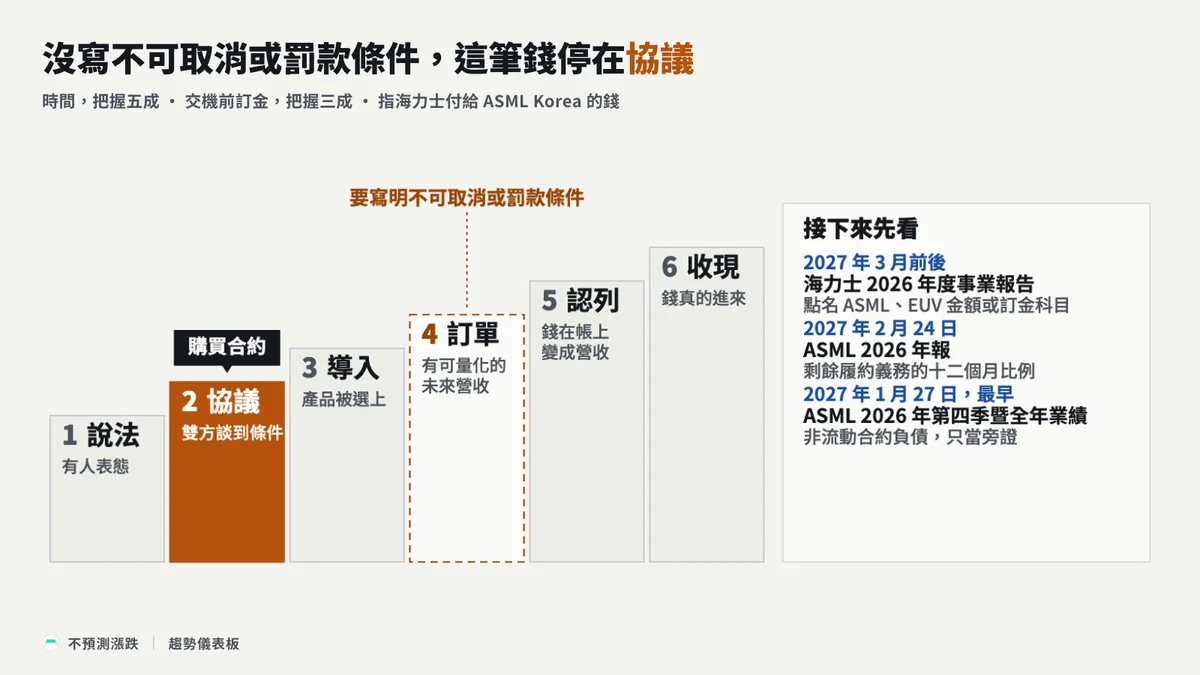
到 9 月底交了幾台、付了多少、ASML 認列了多少,雙方的帳都拆不出來。海力士季報裡我翻的幾個附註與現金流量表,沒有出現 ASML 或 EUV,三季財報新聞稿也沒有提到 ASML 與合約金額;取得公告沒有列台數、機型、廠區與每年的交付付款金額。
海力士季報與 2025 年度事業報告的會計政策與相關附註,也沒有寫設備訂金該記哪個科目。ASML 2025 年報與 2026 年三季文件沒有點名海力士,三季文件也沒有剩餘履約義務。這是要看下一份文件的理由。
這套比對可能失準的地方
合約負債是淨額。ASML 年報寫,合約負債也包括機器已交、但有一部分收入按分攤延後認列的錢;大多數客戶合約在期末,是一張合約算一個淨額呈現。
所以客戶付的訂金,可能先跟同一張合約裡 ASML 已經做到、還不能請款的部分相抵,合約負債不等於收到的訂金總額。
訂金也會退。ASML 2025 年合約負債的淨增加,主要來自客戶為未來交貨付的訂金;同年帳上標為「other」的那一項也增加,主要來自退還客戶的訂金。退得回去的錢,不能當成交易已經鎖住。
韓元數字混著匯率。合約以歐元計價,韓元取得價額用的是 3 月 23 日的匯率;在我看來,海力士不同季度的韓元承諾互比,變動裡可能有一部分只是匯率。
接下來我幫你盯這些
最能移動預付與時間判斷的,是海力士 2026 年度事業報告,我估在 2027 年 3 月前後。ASML 的全年業績與年報會在 2027 年 1、2 月先出來,前者只看得到集團趨勢,後者看已簽約未認列的收入有多少落在之後十二個月,用來校正時間。
DART 更正公告不定期,一旦改了金額或取得預定日,判斷直接跟著改。ASML 的日期依它半年報的日曆,之後是否更動要再確認。
| 要等的文件 | 大約什麼時候 | 我會看哪裡 | 判斷對了會看到 | 會讓判斷明顯移動的 |
|---|---|---|---|---|
| 海力士 2026 年度事業報告 | 2027 年 3 月前後,上一份在 2026 年 3 月 17 日送出 | 未入帳設備購買承諾、先付金與長期先付金、有形資產取得 | 全年取得繼續累積 | 年報點名 ASML、EUV 的金額,或寫明設備訂金記在哪個科目;先付科目的升降只當旁證 |
| ASML 2026 年報 | 2027 年 2 月 24 日 | 剩餘履約義務與未來十二個月認列的比例、合約負債 | 全公司的剩餘履約義務大多落在之後十二個月,這張合約還沒認列的部分也算在裡面 | 寫到大量採購協議修改,或十二個月的比例明顯下降,時間要往後修 |
| ASML 2026 年第四季暨全年業績 | 2027 年 1 月 27 日,最早 | 非流動合約負債的升降,只當旁證 | 只看得到集團趨勢 | 要等其中一方按客戶、供應商或交易拆出金額,才認得出是不是這張約的訂金 |
| DART 更正公告 | 不定期 | 海力士取得決定的更正 | — | 更正若改了金額或 2027 年 12 月 31 日的取得預定日,判斷直接跟著改 |
回到開頭的判斷:這張約 69 億歐元的合約,會隨交機與驗收逐台變成 ASML 集團的收入,拉到 2027 年底,尾段可能進 2028 年;交機前付了多少訂金,要等海力士年報點名 ASML、EUV 的金額,或寫明設備訂金記在哪個科目,判斷才會明顯移動。
延伸閱讀
- 《Follow the Money|輝達採購承諾 2,790 億美元,鎖住了哪一層、走到哪一步?》
- 《輝達用預付款訂 Amkor 的封裝產能,30 億美元協議走到哪一步?|Follow The Money》
- 《美光要認購環球晶 5 億美元可轉債,晶圓貨款走到哪一步?|Follow The Money》
附註
- 交易對手的原文:海力士公告第 3 項交易對手,原文標籤「거래상대」,寫的是 ASML Korea 有限公司,第 7 項寫明透過跟它的購買合約取得。
- 韓元金額的換算:合約金額 6,913.4 百萬歐元,含新機械設備、安裝與改造。換算用公司決策日前一天,2026 年 3 月 23 日韓亞銀行首次牌告的買賣基準匯率,每歐元 1,728.48 韓元,換成取得價額 11,949,673,632,000 韓元;這個金額不代表已付款。
- 比 ASML 的那一列,完整算式是 6,913.4 ÷ 46,500 ≈ 14.9%。
- 比海力士的那一列,完整算式是 11,949,673,632,000 韓元 ÷ 42,706,201 百萬韓元 ≈ 28.0%。
- 2.4% 的完整算式:先付金 137,871 加長期先付金 143,732,合計 281,603 百萬韓元,除以合約的 11,949,673.632 百萬韓元 ≈ 2.36%。
- 停在協議的依據:取得決定第 1 到 7 項、季報附註 29 與 2025 年度事業報告附註 32 三個原頁,搜「취소」「해지」「위약금」「연기」「환불」「반환」這些取消與退款字詞都是 0 筆。
- 海力士年報要找的那幾行,韓文原文是:未入帳有形資產購買承諾「기표되지 않은 유형자산에 대한 구매 약정액」,先付金「선급금」,長期先付金「장기선급금」,有形資產取得「취득」;在建工程是「건설중인자산」。
- 更正公告的檢索:標題含「유형자산취득결정」與「정정」的文件,3 月 24 日到 11 月 17 日是 0 筆。
- 交付時段的轉述來源:具名分析師 Dan Nystedt 在 X 轉述的,是講海力士與三星搶 ASML EUV 設備的那篇韓國財經媒體報導,只算一條。
- 上面那張表的四份文件,照能移動把握度的程度排。
來源與參考
第一級|一手文件
- SK 海力士,〈유형자산 취득결정〉有形資產取得決定,第 1 至 7 項,決策日與申報日 2026-03-24 本文
- SK 海力士,〈분기보고서 (2026.09)〉2026 年第三季季報,合併附註 9、11、29、30 與合併現金流量表,期間 2026-01-01 至 2026-09-30,申報日 2026-11-16
- SK 海力士,〈사업보고서 (2025.12)〉2025 年度事業報告,合併附註 10、12、32,期末 2025-12-31,申報日 2026-03-17
- DART 公司申報清單,SK 海力士,2026-03-24 至 2026-11-17,檢索日 2026-11-17
- SK hynix,〈SK hynix Announces 1Q26 Financial Results〉,2026-04-22 2Q26 財報新聞稿,2026-07-29;3Q26 財報新聞稿,2026-10-28
- ASML,〈Financial Statements US GAAP Q3 2026〉,三個月與九個月截至 2026-09-27,未經查核,2026-10-14
- ASML,〈2025 Annual Report Based on US GAAP〉,2025 年度,20-F 申報日 2026-02-25
- ASML,2025 Form 20-F Exhibit 8.1〈List of main subsidiaries〉,2026-02-25
- ASML,〈Statutory Interim Report 2026〉,六個月截至 2026-06-28,2026-07-15
- ASML,2026 年第一至第三季財報、新聞稿與簡報,2026-04-15、2026-07-15、2026-10-14;第一、二季官方 video transcript 與 investor call prepared remarks。第三季新聞稿 第三季簡報;第二季 investor call
- ASML,〈EUV lithography systems〉產品頁,未標發布日,核對 2026-11-17
- Nikon,2027 年 3 月期第 2 四半期決算短信與決算関係データ,2026-04-01 至 2026-09-30,2026-11-05 另一版本
- Canon,2026 年第 3 四半期決算説明会資料,附講稿版,2026-07-01 至 2026-09-30,2026-10-27
第二級|二手資料
- Dealsite,이세연,〈SK하이닉스, 올해 장비값만 20조…선단 공정 전환↑〉,只引公開標題與導言,2026-03-09
- ETNews,권동준,〈“AI 불확실 우려에도 수요 견고”…SK하이닉스, HBM4 생산능력 더 키운다〉,韓文 2026-11-15,英文版 2026-11-16 另一版本
- Chosun Biz,황민규,〈“ASML EUV 공급 모자란다”… 삼성전자·SK하이닉스 장비 확보 경쟁〉,2026-11-08
第三級|轉述與媒體
延伸追蹤
免責聲明
本報告為不預測漲跌研究團隊基於公開資料整理之研究內容,不構成投資建議。ASML 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 ASML 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。