公開資訊觀測站2026年11月11日出表的10月營收統計,列出廣達、緯創、緯穎、鴻海、台光電、川湖、金像電、智邦、台達電、光寶科這十家台廠AI機櫃供應鏈公司的同月營收。十家的年增率從30%到203%不等,我要回答的是:哪一組成長比較快,組裡的每一家是不是都跟著快。
我的判斷是,零組件組整體成長比較快,但領先集中在台光電、川湖兩家。我依原表年增率算出,零組件四家的年增率中位數是141%,比組裝四家的92%高出49個百分點;可是零組件裡的金像電76%、智邦91%,都落在組裝的廣達104%之後。
因為十家比的都是同月份、新台幣、全公司合併營收,我把它們放進同一張表,兩組的落差和個股的例外可以一起看到。我也把川湖6到10月的月營收接起來:10月年增很高,但9月、10月都低於8月高點。台達電與光寶科則對照兩家自己劃的部門範圍,兩家全公司年增約三成,不能直接當成AI電源的成長。
10月營收的期間在美國11月3日大選前結束,我把這組數字留作選前的基準,下一次月營收用同一份名單、同一把尺對照,不用來推論股價或政策衝擊。
十家公司在AI機櫃裡各做哪一塊
一座AI機櫃從板材、電路板、導軌、交換器、電源到整櫃組裝,十家公司各自在不同位置。下表依各公司官網與公告的自述分組,分組只為了比較同月營收,三組彼此不互斥。
| 分組 | 公司 | 官方文件描述的角色 |
|---|---|---|
| 組裝 | 廣達(2382) | 旗下QCT設計、製造與整合伺服器及整櫃式產品 |
| 組裝 | 緯創(3231) | 10月與緯穎宣布,已為新世代機櫃級AI平台做好準備 |
| 組裝 | 緯穎(6669) | 從伺服器設計、系統整合到整座機櫃的交付 |
| 組裝 | 鴻海(2317) | 全球製造規模、系統整合與AI資料中心部署,與Intel合作AI機櫃系統 |
| 零組件 | 台光電(2383) | 銅箔基板製造商,也就是電路板用的基礎材料,應用包括AI與雲端資料中心 |
| 零組件 | 川湖(2059) | 企業級雲端伺服器用的客製化薄型導軌 |
| 零組件 | 金像電(2368) | AI與高階伺服器電路板 |
| 零組件 | 智邦(2345) | 供超大規模AI資料中心使用的乙太網路交換器 |
| 電源 | 台達電(2308) | AI機櫃用的機架式電源,以及機櫃內與機櫃列之間的電源管理 |
| 電源 | 光寶科(2301) | 通用與AI伺服器電源,2026年展示供NVIDIA新平台Vera Rubin使用的電源機櫃 |
分組有三處要先講清楚。智邦的股東報告用網路基礎設施與交換器技術描述業務,屬於網路設備與交換器系統廠,放在零組件組是為了比較。緯穎的年報稱緯創是母公司與主要供應商,部分產能委由緯創代工,所以兩家的營收不能加總成獨立的產業規模。
台達電與光寶科都還有其他事業。台達電2025年營收裡,電源及零組件占50%,其餘是基礎設施、自動化與交通;光寶科2025年雲端及物聯網占45%,其餘是資訊及消費性電子與光電。所以兩家另列一組,不放進四對四的中位數。
角色說明的是產品與能力,10月實際賣了多少,要看申報的營收數字。
10月營收:零組件組整體較快,金像電、智邦卻落在廣達之後
下表取自公開資訊觀測站的10月營收統計表,單位是新台幣千元,年增率取自原表。11月11日是這張統計表出表的日期,不是各公司申報的日期。組裝與零組件各四家,名單在比較前就固定,不剔除例外。
| 分組 | 公司 | 2026年10月營收(千元) | 年增率 |
|---|---|---|---|
| 組裝 | 緯創 | 402,614,772 | 118% |
| 組裝 | 廣達 | 353,250,414 | 104% |
| 組裝 | 緯穎 | 165,131,828 | 81% |
| 組裝 | 鴻海 | 1,305,319,612 | 46% |
| 零組件 | 台光電 | 24,472,758 | 203% |
| 零組件 | 川湖 | 4,561,731 | 191% |
| 零組件 | 智邦 | 44,662,669 | 91% |
| 零組件 | 金像電 | 9,912,991 | 76% |
| 電源 | 光寶科 | 20,071,126 | 32% |
| 電源 | 台達電 | 74,666,163 | 30% |
四家的中位數取中間兩家的平均:組裝組是緯穎與廣達,零組件組是智邦與川湖。電源兩家另列,不放進這組比較。
這張表要把兩組的落差和個股的交錯一起看。組裝四家沒有一家高於零組件的中位數;零組件四家裡,金像電、智邦卻低於組裝的中位數。
換成名次來看,金像電低於緯創、廣達與緯穎三家組裝廠,智邦低於緯創與廣達。零組件組的領先集中在台光電與川湖,組裝組的低端是鴻海。
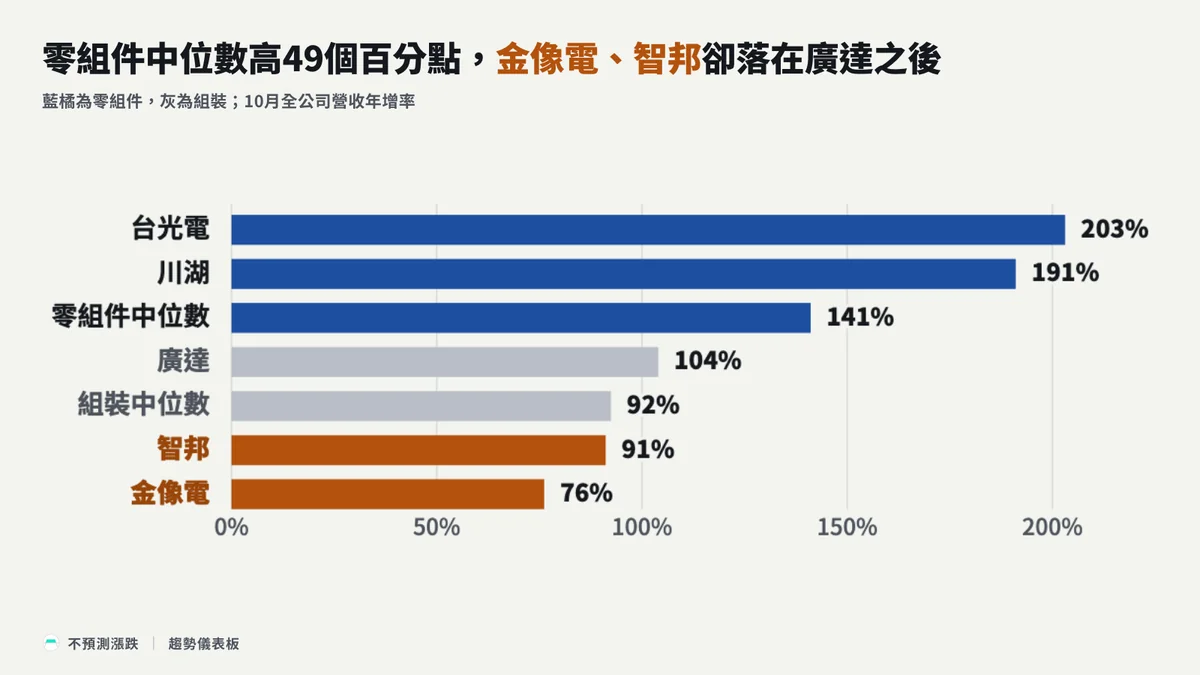
量的口徑也決定了這張表能說明什麼。十家都是全公司營收,裡面同時有AI與非AI產品、各自去年同月的基期,以及寄售、代理等不同的入帳方式。所以中位數的落差,描述的是這八家在同一個月的增速分布。
川湖年增191%,但9月、10月都低於8月高點
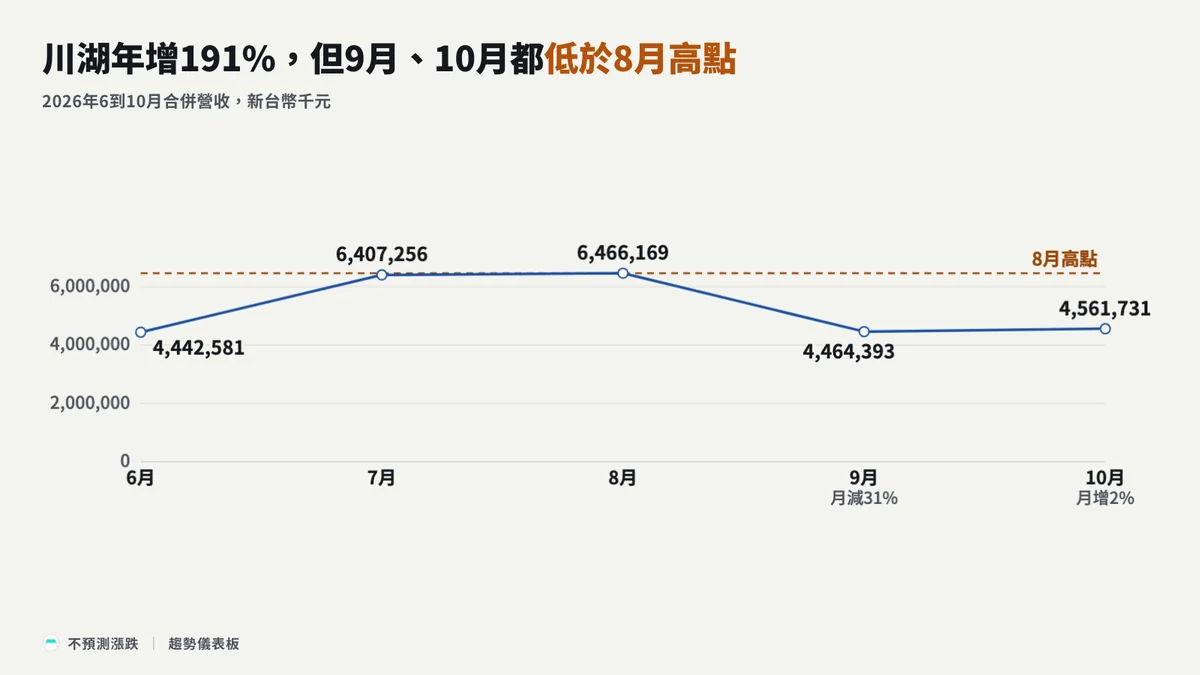
川湖是零組件組年增第二高的公司;把月份接起來看,8月之後的走勢和年增率給人的印象不同。
| 月份 | 川湖合併營收(千元) |
|---|---|
| 2026年6月 | 4,442,581 |
| 2026年7月 | 6,407,256 |
| 2026年8月 | 6,466,169 |
| 2026年9月 | 4,464,393 |
| 2026年10月 | 4,561,731 |
公開資訊觀測站的月營收表列出,9月比8月減少31%,10月比9月增加2%,兩個月都還低於8月。
對9月的回落,各方說法不同,說話的人也不同。川湖自己的說明,經工商時報與經濟日報轉述,是7、8月雲端服務業者與AI新創業者的急單集中拉貨後,9月出貨回到正常水準。
MoneyDJ的報導另外列出供應鏈長短料、產品設計變更、系統組裝排程與急單提前拉貨,並稱訂單量沒有明顯修正、正在平台切換。MoneyDJ的後續報導也寫,記憶體等物料讓新平台放量略為延後,客戶庫存仍正常,積壓訂單有限。
科技新報轉述美銀與摩根士丹利的報告,把原因並列為高基期、部分專案週期尾聲,以及CPU與記憶體缺料讓部分通用伺服器訂單遞延。美銀另外預期NVIDIA Rubin架構的專案在2026年第四季放量,這一項講的是第四季,和9月的回落是不同時段。
競爭面也有線索。高盛分析師在7月就預期川湖市占率走向正常化,同時預期川湖至少到2028年維持領先;這是對未來市占的預期,報導沒有給9月與10月的市占數字。
平台時間點的兩個說法,主體不同。中央社把川湖9月營收回落,放在Vera Rubin量產前、新舊機種轉換的背景下;NVIDIA財務長則在8月26日的法說表示,公司當月稍早已開始Vera Rubin量產出貨。
前者講的是川湖的營收背景,後者是NVIDIA全球平台的出貨;NVIDIA出貨也不等於川湖導軌的交付或入帳。川湖5月的官方聲明寫,將持續以導軌方案支持NVIDIA的MGX與Vera Rubin平台。
這幾種說法可以同時成立:急單結束、缺料、設計變更、組裝排程、平台切換與市占變化,都會落在同一條月營收序列上。要分出各自占多少,需要川湖分平台的出貨、訂單與客戶份額。
台達電與光寶科年增約三成,不能直接當成AI電源的成長
台達電10月年增30%,光寶科年增32%,兩家都約三成。這兩個年增率涵蓋公司全部事業,要對到AI電源,得先看兩家自己怎麼劃範圍。
台達電第三季法說的問答中,財務長把先前提到的AI相關營收約25%,限定為電源相關方案;董事長與財務長另說,四大事業單位參與的AI相關業務合計約占全公司營收50%。兩個比例範圍不同,也都不是10月的數字。
自由財經報導,台達電10月營收裡,電源及零組件占51%,其餘是基礎設施、自動化與交通。
交付的節奏也寫在法說裡。台達電把第三季營收略低於預期,連結到缺料、供應鏈錯配與資料中心建置延遲,並說急單與規格變動會讓客戶提前或延後交付。
管理層也說明,缺電落在客戶的電網與發電容量,缺工是資料中心工地的電工,高壓直流供電的部署可能因施工複雜與技工短缺延後。
高壓直流產品有±400V與800V兩種方案。第二季法說預計兩者第三季量產,今年出貨有限,較大量在明年;第三季法說只說±400V的採用推進較快。
光寶科的10月營收新聞稿寫,雲端及物聯網部門占10月營收66%、年增近七成,這個部門的電能管理產品涵蓋AI、雲端運算、高階伺服器與網通。其餘是資訊及消費性電子21%、光電13%,新聞稿沒有寫資訊及消費性電子的10月年增率。
第三季投資人問答把全公司年增28%與雲端及物聯網年增57%分開列出,後者的動能歸於AI基建需求、雲端服務業者新平台升級與更高功率的電能管理產品。光寶科10月30日的新聞稿另稱,今年AI相關營收占比已突破30%。
光寶科的800V電源機櫃走到樣機與系統驗證。公司主管在法說說明,首批樣機8月底送出做產品驗證,第二批預計11月做系統整合驗證,通過後可能在2027年第一季開始出貨,時程與數量仍取決於客戶部署與供電。
另有財經網站轉載的分析報導寫,光寶科部分客戶因供電問題延後拉貨,緩解後又集中提貨。
兩家約三成的全公司年增,可以和AI相關業務的成長同時存在。拿這組全公司年增比較兩家的AI電源誰成長得快,比的範圍對不上。
10月營收是選前基準:客戶機房許可與公司入帳分屬兩條排程
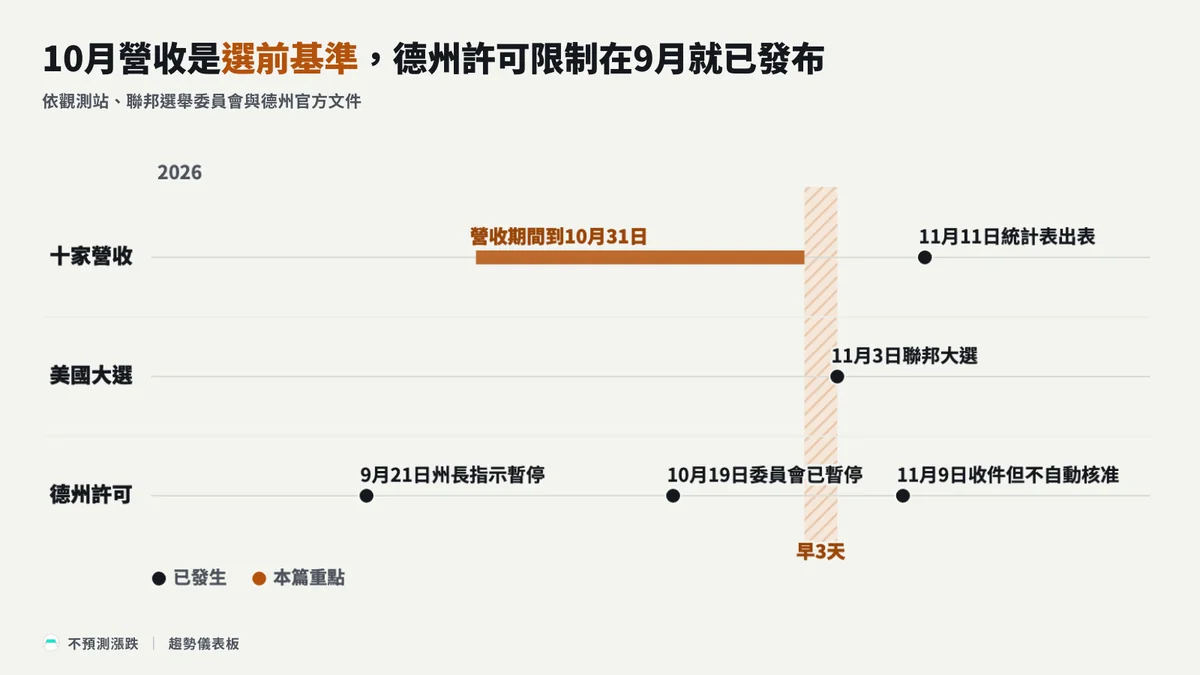
10月營收的期間到10月31日為止,比美國11月3日的聯邦大選早3天。十家多在11月才公告10月營收,公告日期不改變營收所屬的月份。
資料中心許可的限制在選前就已存在。德州州長辦公室9月21日指示,在電網管理機構ERCOT查核完成前,暫停資料中心申請的許可;德州環境品質委員會10月19日回覆,已暫停資料中心建造與直接支援基礎設施相關的許可,並篩查待審案件。
這個委員會11月9日的官網告示寫,線上申請系統已可收件,但三類一般許可都先由職員檢查與資料中心的關聯,不自動核准;入口恢復收件,不等於暫停解除。
選後出現的是討論與地方層級的投票。有報導記錄市場對德州新許可可能暫停的疑慮,並轉述市場人士判斷既有許可的計畫在2027、2028年交付,報導寫明交付時程不是正式承諾。產業媒體報導多地的資料中心地方投票,結果有禁建、暫停,也有否決相關措施,法律效力各不相同。
公司端的營收走另一條排程。緯穎第三季財報寫,產品的控制權移轉時才認列營收,也說明了交貨指定地點、風險移轉與驗收條件。緯穎11月6日的投資人更新提到,原料供應偏緊可能讓短期月營收波動,公司會關注美國期中選舉的政策影響,但沒有點名受影響的場址或訂單。
所以10月營收適合當成選前的基準:期間在大選前結束,德州的許可限制卻在9月就已發布;營收記錄的是交貨與控制權移轉,機房許可是客戶端的另一條排程。
要把11月之後的營收變化歸到選舉或許可,需要客戶場址、許可、訂單、交貨驗收到入帳逐筆對得上的資料,我用的公司與政府文件沒有這種配對。
零組件四家:成長說法各落在材料、交換器、導軌與電路板
零組件四家的10月年增從76%到203%,四家各自提出的成長說法,落在不同的營運變數上:台光電講高階材料的市占與價格,智邦講高速交換器的出貨,川湖與金像電的文件講產品規格。下面逐家把說法對回營收項目,再列出下一份要看的文件。
台光電:高階材料市占與第四季價格
公司10月的法說簡報寫,第三季基礎建設應用營收年增176%,公司歸因於高階材料市占提升;同一季全公司營收年增142%。這兩個都是第三季的增幅,和10月年增203%是不同期間。
鏡報轉述,台光電第三季M7以上高階材料的營收占比65%到70%;第四季全產品線漲價約5%到20%,主要反映原物料成本上揚。漲價是第四季的展望,和10月已實現的價格屬於不同期間。
- 影響營收的變數:高階材料在產品組合裡的比重,以及第四季的價格。
- 下一份要看的文件:第四季財報的產品別收入,以及公司對高階材料比重的更新。
智邦:高速交換器的出貨比重
MoneyDJ轉述智邦,AI資料中心需求帶動1.6T與800G這兩種高速交換器出貨增加。大和證券6月的預估是,800G交換器2026年可望占總營收約15%,這是較早的全年預估。
智邦2026年上半年財報的產品別收入只分交換器類與網路應用類,沒有再拆出800G或AI的單項。
- 影響營收的變數:智邦本身是交換器系統廠,變數是高速交換器在產品組合裡的比重。
- 下一份要看的文件:下一份財報的產品別收入,看800G與1.6T是否單獨揭露。
川湖:高階導軌的規格與平台切換
川湖2026年上半年財報的收入細分,導軌收入16,132,818千元、其他146,948千元。MoneyDJ 4月的報導寫,伺服器相關營收約占96%,但沒有交代統計期間,伺服器也包含通用機種。
同一篇報導寫,機櫃對承重、精度與可靠度的規格要求提高,高階導軌的平均單價明顯高於傳統伺服器產品。
- 影響營收的變數:高階導軌在出貨裡的比重,以及平台切換的節奏。
- 下一份要看的文件:第四季的月營收序列,以及公司對新平台出貨的說明。
金像電:伺服器與網通的出貨組合
公司產品頁寫,AI與高階伺服器電路板需要高速訊號、高層數與散熱設計,通常採用高多層板與低損耗材料。MoneyDJ 8月的報導寫,金像電當時伺服器營收占78%、網通約15%,伺服器也包含通用機種。
金像電10月年增76%,是零組件組最低的一家;公司產品頁、8月法說資料與這篇報導,都沒有給10月的AI收入占比或單價。
- 影響營收的變數:伺服器與網通兩類產品的出貨組合。
- 下一份要看的文件:下一次法說的業務占比更新。
零組件中位數的領先,背後是四家各自的產品、價格與基期,中位數本身不指向單一原因。
組裝四家:機櫃單價、產品組合與入帳方式一起牽動營收
組裝四家的10月年增從46%到118%。組裝廠的營收除了AI機櫃,還有筆電、通用伺服器與消費電子,入帳方式也因客戶而異;四家的說法分別落在單價、產品組合、代理與寄售。
去年同月的基期也不同。中央社去年的報導記錄,緯創2025年10月營收年增92.2%、廣達年增27.4%,兩家當月營收都是當時的歷年同期新高;鴻海則創單月營收新高。
廣達:機櫃單價與AI伺服器占比
鉅亨網轉述廣達法說,預估2026全年AI伺服器營收約占整體60%到65%;第四季在專案機櫃單價提升帶動下,AI伺服器營收預期持續季增。另一方面,第三季筆電出貨960萬台,年減24%。
MoneyDJ的報導另寫,2026年的高基期讓2027年要延續三位數增長較難,並稱AI代理人帶動通用型伺服器需求。
- 影響營收的變數:機櫃單價與AI伺服器在營收裡的占比。
- 下一份要看的文件:第四季財報的AI伺服器營收與季增幅度。
緯創:AI產品占比與新平台產線
中央社3月轉述董事長林憲銘,緯創AI相關產品已占整體營收近7成;這是較早的說法,統計期間沒有指明。MoneyDJ報導,緯創10月筆電出貨120萬台,比9月少30萬台,第四季筆電預估季減雙位數。
NVIDIA 7月的官方文章記載,緯創德州工廠運行兩個製造單元,一個生產GB300,另一個將生產Vera Rubin。緯創在去年同月已大幅成長的基期上,今年10月仍年增118%,是組裝組最高的一家。
- 影響營收的變數:AI產品在營收裡的占比,以及新平台的產線轉換。
- 下一份要看的文件:公司下一次法說的AI占比與美國廠產線進度。
緯穎:代理交易與ASIC出貨
緯穎第三季財報附註寫明,部分客戶交易由緯穎協助採購客戶指定供應商的材料,再組裝交付。因為材料在移轉前不由緯穎控制,緯穎在這些交易擔任代理人,這類安排會讓營收和實際出貨的對應改變。
同一份財報的營收產品大項列超大規模資料中心產品,沒有把AI與一般伺服器拆開;2025年年報稱AI相關產品營收占比超越50%,沒有給精確占比。
財務長9月在中央社的報導中說,上半年出貨以通用型為主,第三季後採用ASIC,也就是客製化晶片的機種出貨增加,第四季將超越通用型,GPU伺服器也有出貨。緯穎10月營收165,131,828千元,低於9月的172,620,352千元,年增仍有81%。
- 影響營收的變數:代理交易的範圍,以及ASIC出貨的比重。
- 下一份要看的文件:第四季財報的產品大項與代理交易說明。
鴻海:寄售與非雲端產品
科技新報轉述鴻海,10月四大產品類別都比去年同期強勁成長,雲端網路最突出,消費智能受拉貨與出貨價格提高帶動。不過雲端網路營收10月比9月略減,原因包括部分客戶改採寄售、物料緊俏與新機種量產階段。
寄售這類安排,同樣會讓營收和實際出貨的對應改變。鴻海2025年第三季的產品結構是消費智能37%、雲端網路42%、電腦終端15%、元件及其他6%;10月年增46%,是組裝組最低的一家。
- 影響營收的變數:寄售客戶的範圍,以及非雲端產品的成長。
- 下一份要看的文件:第四季財報的產品結構與寄售說明。
組裝端的說法都會改變全公司營收和AI機櫃出貨之間的對應,但都拆不開組裝組的中位數。鴻海的寄售說的是單一產品類別的月比,廣達的機櫃單價是第四季展望,範圍與比較基準都和全公司年增不同;月營收申報也只列全公司合計。
這是我不把零組件與組裝的中位數差距,解讀成哪一層議價能力較強的原因。
為什麼這對散戶重要
讀這十家的10月營收,可以分三層。第一層是已申報的數字:十家同月份、同幣別的全公司營收與年增率,可以直接排序、比較中位數。
第二層是各家與法人的說法:急單、缺料、平台切換、高階材料市占、機櫃單價、寄售與代理,每一條都要連同說話的人與性質一起讀,展望和已發生的事分開。
第三層是這些原因各占多少:AI與非AI產品的比重、同一產品的價格與數量、匯率與入帳方式。十家的月營收申報只列全公司合計,看不出這一層。
實際使用時有兩個判斷標準。一是群組和個股分開看:零組件中位數領先,但金像電、智邦的年增仍低於廣達、緯創,群組的結論不套到每一家。
二是把10月留作選前基準:下一次月營收用同一份名單、同一把尺重算,差異先對回各家的說法與入帳方式,再討論選舉或許可。這組數字是營收研究的材料,不用來推論股價方向。
把研究接到下一次觀察
接著,看 2382 現在的位置
讀完後,用趨勢儀表板核對廣達目前的趨勢狀態,再對照下一次月營收申報時十家年增率中位數的變化。
資料載入中
正在讀取趨勢資料…
趨勢為模型判讀,資料隨系統更新;本文研究日期與工具資料日期分開呈現。
⚠️ 風險與注意事項
- 全公司營收不等於AI營收:十家比的是全公司營收,包含筆電、通用伺服器、消費電子與非AI的電源產品;各家AI占比的範圍與期間都不同,不能拼成10月的AI營收。
- 入帳方式影響比較:緯穎部分交易擔任代理人,鴻海部分客戶改採寄售,這類安排讓營收和實際出貨的對應改變,跨公司比較年增率時可能誤判需求。
- 分組與樣本固定:三組是比較用的分組,智邦是交換器系統廠,緯創與緯穎有集團關係,中位數只代表這八家,不是產業總量。
- 單月波動:急單、缺料、平台切換與客戶拉貨時點,都可能讓單月營收大幅起伏,川湖9月月減31%就是一例;單月的回落或回升不等於需求轉向。
- 許可與政策的時間差:德州的許可限制在選前已經存在,選後的地方投票法律效力各異;從許可、訂單、交貨到入帳的時間差,我用的公司與政府文件沒有逐筆配對。
🧭 研究結論與追蹤框架
我的判斷是,2026年10月用同一把尺量這十家台廠,零組件四家的年增率中位數比組裝四家高49個百分點,但領先集中在台光電、川湖,金像電與智邦仍低於廣達與緯創;台達電與光寶科全公司年增約三成。各家與法人提出的成長說法分屬不同原因,我把10月留作美國大選前的基準,往後用同一份名單追蹤變化。
- 下一次月營收:十家用同一份名單、同一把尺重算年增率中位數,看兩組的差距與金像電、智邦的位置是否延續。
- 川湖的月營收:11月營收是否延續10月對9月的回升,公司或法人對急單、缺料與平台切換的說法是否更新。
- 季報的產品別收入:台光電第四季產品別收入與高階材料比重,對照鏡報轉述的漲價幅度;廣達第四季AI伺服器營收的季增,緯穎的代理交易說明,鴻海的寄售範圍。
- 電源兩家的800V:光寶科第二批樣機11月系統整合驗證的結果,台達電±400V與800V的出貨揭露。
📋 一頁速看
| 分組 | 公司 | 10月年增率 | 各家或法人的說法 | 下一份要看的 |
|---|---|---|---|---|
| 組裝 | 緯創 | 118% | 董事長稱AI相關產品近7成;10月筆電出貨比9月少 | AI占比與美國廠產線 |
| 組裝 | 廣達 | 104% | 第四季專案機櫃單價提升,全年AI伺服器約占60%到65% | 第四季AI伺服器營收季增 |
| 組裝 | 緯穎 | 81% | 財報寫部分交易擔任代理人;第四季ASIC出貨將超越通用型 | 代理交易範圍與產品大項 |
| 組裝 | 鴻海 | 46% | 四大產品類別都成長,部分客戶改採寄售 | 產品結構與寄售範圍 |
| 零組件 | 台光電 | 203% | 公司歸因高階材料市占提升;鏡報轉述第四季漲價約5%到20% | 第四季產品別收入 |
| 零組件 | 川湖 | 191% | 公司說明7、8月急單後9月回歸正常;媒體另寫平台切換 | 11月營收與平台出貨說明 |
| 零組件 | 智邦 | 91% | 1.6T與800G交換器出貨增加 | 產品別收入 |
| 零組件 | 金像電 | 76% | 8月報導伺服器78%、網通約15% | 業務占比更新 |
| 電源 | 光寶科 | 32% | 雲端及物聯網占66%、年增近七成;800V樣機驗證 | 第二批系統整合驗證 |
| 電源 | 台達電 | 30% | AI相關約25%專指電源方案,AI業務合計約50% | ±400V與800V出貨揭露 |
- 川湖:年增很高,但9月、10月都低於8月,10月只比9月回升2%。
- 用法:10月是選前基準,下一次月營收用同一份名單對照。
延伸閱讀
- 載板接棒銅箔基板已寫進財報:六家月營收、毛利率與現金流拆解
- AI 伺服器鏈第二季財報:需求新增量與獲利彈性沿鏈分布
- 台股 800VDC:台達、光寶、鴻海的證據位置與揭露日曆
- AI 整櫃從發表、出貨、客戶上線到營收認列的四個階段對照
來源與參考
第一級|公司官方與主要文件
- 公開資訊觀測站,115年10月份營業收入統計表,2026-11-11出表:十家公司當月營收、去年同月營收與年增率
- 公開資訊觀測站115年6月、7月、8月、9月營業收入統計表:川湖各月營收與9月月增率
- 美國聯邦選舉委員會,2026年選舉日程表:聯邦大選日
- QCT 公司簡介、緯創新聞稿,2026-10-13、緯穎 Computex 2026 新聞稿、鴻海與 Intel 合作說明:組裝四家的角色
- 台光電公司介紹、川湖雲端伺服器滑軌產品頁、金像電產品應用頁、智邦 102.4T 交換器介紹、智邦致股東報告書:零組件四家的角色
- 台達電 AI 機櫃供電介紹、光寶科伺服器電源產品頁、光寶科 OCP 2026 新聞稿:電源兩家的角色
- 台光電115年第3季合併財務報告:主要產品收入;台光電〈Elite Material Co., Ltd. Presentation October 2026〉,2026-10-28:基礎建設應用營收年增與公司歸因
- 川湖115年第二季合併財務報告:導軌收入;川湖 NVIDIA MGX 生態系聲明,2026-05-29
- 金像電產品應用頁;金像電〈115年度本公司法人說明會資料〉,2026-08-28:產品結構
- 智邦2026年上半年合併財務報告:產品別收入
- 緯穎2026年第三季合併財務報告:附註4(c)(i)收入認列、附註6(t)(i)主要產品;緯穎投資人頁,2026 Q3 Results;緯穎2025年年報:與緯創的關係、AI相關產品占比
- 鴻海 3Q25 Results Presentation:2025年第三季產品結構
- 台達電 3Q 2026 Results、台達電 3Q26 法說逐字稿:AI相關業務比重、交付與缺料說明;台達電2026年第二季法說英文逐字稿:±400V與800V時程
- 光寶科十月營收新聞稿,2026-11-09、光寶科第三季營收新聞稿,2026-10-30、光寶科 3Q26 法說逐字稿、光寶科投資人問答集;光寶科〈2026 3Q Analyst Meeting〉,2026-10-30:第四季展望
- NVIDIA Q2 FY2027 法說逐字稿,2026-08-26、NVIDIA Blog,緯創德州工廠,2026-07-21
- 德州州長辦公室,2026-09-21、TCEQ 回覆,2026-10-19、TCEQ 營建雨水許可頁
第三級|財經媒體與具名訪談
- 工商時報,袁顥庭,2026-10-07,川湖急單與出貨說明
- 經濟日報,馬琬淳,2026-10-09,川湖急單結束
- MoneyDJ,2026-10-20,川湖新平台拉貨
- 台視財經轉載 MoneyDJ,鄭盈芷,2026-11-03,川湖產品轉換與物料
- 中央社,曾仁凱,2026-10-06,川湖9月營收
- 科技新報,2026-10-07,美銀與摩根士丹利對川湖的報告
- 經濟日報,魏興中,2026-07-12,高盛對川湖市占的預期
- 鏡報,謝承學,2026-10-30,台光電材料比重與漲價
- MoneyDJ,2026-10-07,智邦交換器出貨
- 科技新報,林妤柔,2026-06-25,大和證券對智邦的預估
- MoneyDJ,2026-04-28,川湖導軌規格
- MoneyDJ,2026-08-28,金像電業務占比
- 鉅亨網,劉玟妤,2026-11-11,廣達法說
- 台視財經轉載 MoneyDJ,張以忠,2026-11-11,廣達高基期與通用伺服器
- 中央社,吳家豪,2026-03-13,緯創AI相關產品占比
- MoneyDJ,張以忠,2026-11-10,組裝廠10月營收與筆電出貨
- 中央社,潘智義,2026-09-10,緯穎財務長說明
- 科技新報,邱倢芯,2026-11-05,鴻海10月營收
- 中央社,吳家豪,2025-11-07,緯創與廣達2025年10月營收
- 中央社,鍾榮峰,2025-11-05,鴻海2025年10月營收
- 自由財經,方韋傑,2026-11-09,台達電10月營收
- 鉅亨網轉載優分析,2026-10-31,光寶科客戶供電與拉貨
- MoneyDJ,2026-11-06,德州既有資料中心建案,經 MoneyDJ 授權由科技新報轉載
- Data Center Dynamics,2026-11-04,美國地方資料中心投票
延伸追蹤
免責聲明
本文為投資研究與資訊揭露,不構成任何投資建議;文中提及的個股僅供產業分析參考,不代表買賣推薦。投資有風險,讀者應自行判斷並承擔決策結果。
本報告為不預測漲跌研究團隊基於公開資料整理之研究內容,不構成投資建議。2382 為公開交易股票,存在價格波動、市場、流動性、匯率與政策風險。內部人交易、機構持股變化等資訊來自監管申報,但解讀方式存在多種可能。過去績效不保證未來結果。投資決策應基於個人財務狀況、風險承受能力,並建議諮詢合格的財務顧問。研究員 / 公司可能持有或於發布後持有 2382 部位。報告中所有時間點的價格、指標數據以發布日為基準,後續變化請以即時資料為準。