
本益比是股價除以每股盈餘得到的倍數,表示市場為公司每一元年度盈餘付出幾元的價格1。每股盈餘簡稱 EPS,是一段期間的淨利分攤到每一股的金額。Investor.gov 的入門定義用過去 12 個月的盈餘,台股常見的版本用最近四季 EPS 合計。讀到一個本益比,先問兩件事:股價是哪一天的,EPS 涵蓋哪段期間。
公式與假設算例
好比買一家店,開價是它去年獲利的 20 倍,這就是本益比。股東不會每年拿到全部盈餘,盈餘也會變,所以 20 倍不等於 20 年回本。
- 本益比 = 股價 ÷ 每股盈餘
- 近四季每股盈餘 = 最近四個季度的每股盈餘合計
假設算例,不是真實公司數字 某公司某日收盤價 120 元,最近四季每股盈餘依序是 1.0、1.5、1.2、2.3 元,合計 6.0 元。 近四季本益比 = 120 ÷ 6.0 = 20 倍。 只拿最新一季的 2.3 元當分母,會算出約 52 倍;把最新一季乘以 4 當全年,用 9.2 元算出約 13 倍。
同一個股價算出三個倍數,差別全在分母的期間。比較時,股價與 EPS 也要同幣別、同一類股份12,拆股後兩邊一起調整。EPS 還分基本、稀釋與調整後,稀釋版把可能轉成股票的工具算進股數,引用時要寫明是哪一種。
站上的個股頁怎麼算
台股個股頁用證交所與櫃買中心每日公布的官方數字,收盤價除以近四季每股盈餘3。聯電(2303)本益比頁列出近 12 季的序列。
美股個股頁由站上自算。NVIDIA 本益比頁以 2026 年 10 月 28 日收盤價 215.38 美元,除以近四季 EPS 7.91 美元,得到 27.23 倍;分母是依美國一般公認會計原則 GAAP 計算的稀釋 EPS,頁面以曆年季標示為 2025 年第四季到 2026 年第三季,申報日是 8 月 26 日4。股價每天更新,EPS 每季更新,同一個倍數兩端各有日期。
新財報進到分母時,本益比為什麼會跳
EPS 一季才換一次,所以平常本益比跟著股價走;新財報進到分母時,倍數會一天內跳動,幅度看這季獲利從哪裡來。業外收支是本業以外的收入與支出,例如金融資產評價、轉投資收益、匯兌與處分資產的損益,它們算進稅前淨利,也就進了 EPS。業外收益放大了分母,本益比就變低,這筆錢卻不一定每年都有。
延續假設算例 若最新一季的 2.3 元裡有 1.0 元是處分資產的一次性利益,剝除後近四季每股盈餘是 5.0 元,本益比是 120 ÷ 5.0 = 24 倍。一年後它移出近四季,若本業獲利與股價都沒變,本益比會由 20 倍跳到 24 倍。
聯電 2026 年 7 月 30 日是實例。那天第二季財報進了近四季,官方近四季本益比由前一天的 25.75 倍降到 16.54 倍。依研究整理,第二季稅前淨利有 302.36 億元是業外收支,本業的營業利益只有 149.50 億元;近四季 EPS 合計 6.68 元,第二季的 3.39 元占了一半以上5。同一天股價淨值比,也就是股價除以每股淨值,只由 3.17 倍變成 3.11 倍:一季大賺在四季獲利裡比重很大,在累積的股東權益裡就小得多。
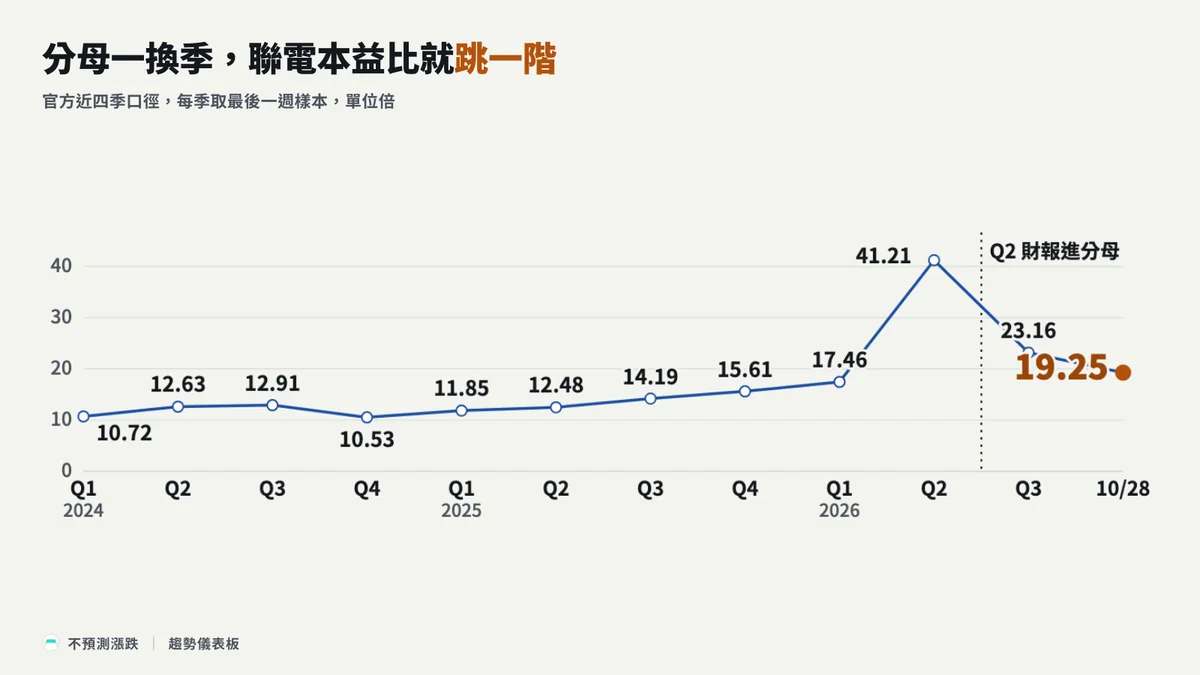
圖中 2026 年第二季的 41.21 倍到 7 月 29 日的 25.75 倍,分母沒換,變的是股價;7 月 30 日那一跳才來自分母。
依研究自算,剝除第二季那筆業外後,以 8 月 24 日收盤計的情境本益比接近 28 倍;這是研究自己的口徑,不是官方數字5。
為什麼不同網站的本益比不同
常見原因有四個:分母的期間、股價的日期、EPS 的種類,以及幣別與拆股是否一致。
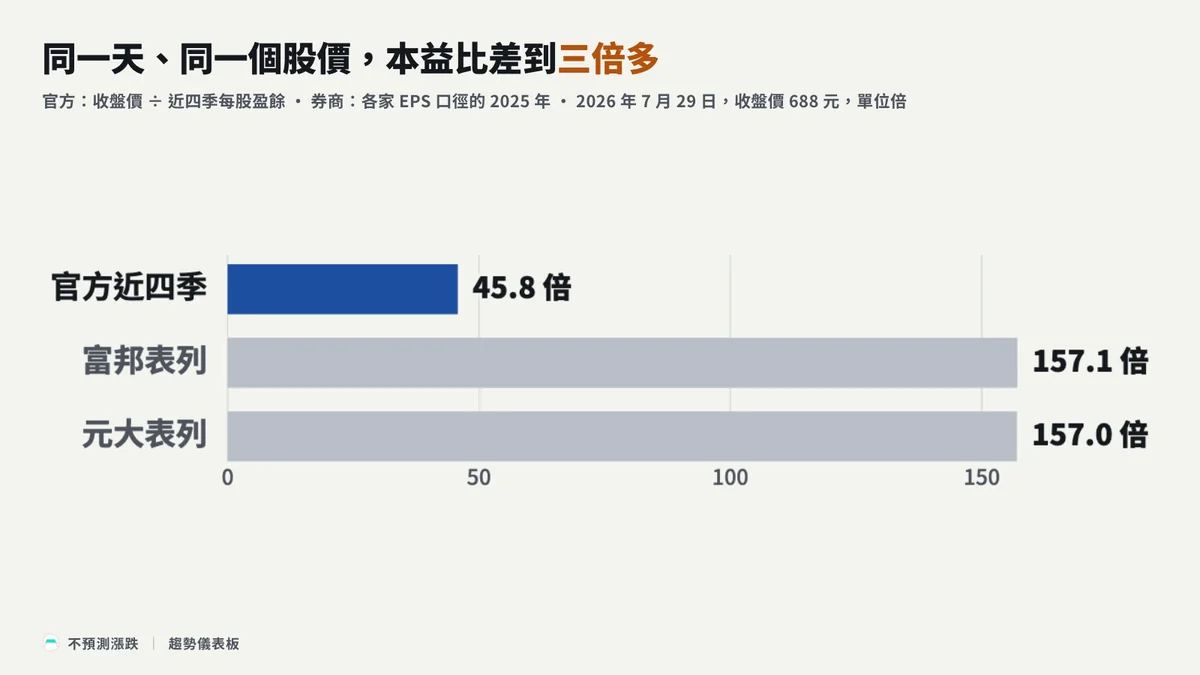
欣興(3037)是一個例子。2026 年 7 月 29 日,欣興官方近四季本益比 45.8 倍;富邦與元大報告表列的 2025 年本益比是 157.1 倍與 157.0 倍,約等於當天收盤價 688 元除以 2025 年每股盈餘 4.38 元。差在分母的年度。站內研究的提醒是:「看到券商表的本益比,先確認它用的是哪一年的每股盈餘。」6
預估本益比和過去本益比差在哪
過去本益比又叫滾動本益比,分母是已公布的盈餘;預估本益比的分母是分析師對未來某段期間的盈餘預估,例如下一個會計年度,會隨預期改變7。各資料站收錄的分析師與採用年度不同,同一天會有好幾個數字。
預估盈餘高於近四季,預估本益比就較低,反之較高。站內研究把 NVIDIA 的兩種倍數分開處理:依站內資料庫,2026 年 8 月 5 日滾動本益比 33.7 倍;依外部資料站,同月上旬預估本益比 20.69 到 24.04 倍。研究寫明預估本益比是分析師口徑,「預估與滾動不可直接相比」8。
虧損公司能用本益比嗎
EPS 為零時除法沒有意義;EPS 為負時算得出負數,卻無法和正的本益比放進同一個排序127。台股個股頁寫明近四季虧損時官方不公布本益比,美股個股頁在近四季 EPS 為零或負值時寫本益比不成立,缺值不補零34。資料站可能照樣給虧損公司預估本益比,分母是預估轉正的盈餘,例如站內 AXT 研究引用的外部估值資料,以 2026 年 7 月 2 日收盤計,預估本益比約 72.8 倍9。
誰需要讀懂這個指標,站上的研究在哪裡用到它
讀財報與新聞的人,用它分辨倍數變化來自股價還是分母。倍數高低還受盈餘成長預期與投資人要求的報酬影響,單看一個數字下不了結論2。
景氣循環產業在獲利高峰時本益比看起來最低,谷底時很高或算不出來,所以市場常改看股價淨值比。站內記憶體研究寫,華爾街長期用股價淨值比替記憶體股估值10;美光研究把記憶體股能不能改用本益比定價列為追蹤問題,用長期合約條款當觀察依據11。這些例子說明指標怎麼用,不是對個別公司前景的判斷。
延伸閱讀
- 欣興研究裡的本益比口徑段落:券商表上的年度本益比和官方近四季本益比差在哪,獲利基期低時倍數為什麼高。
- 聯電本益比頁:官方近四季本益比的算法,以及近 12 季的序列。
- 聯電業外收益與本益比研究:付費研報,前段可免費閱讀;回答本益比為什麼在新財報進到分母那天大跳,以及業外收益怎麼影響分母。
來源
- Investor.gov:Price-earnings (P/E) Ratio,美國官方投資人教育網站的名詞解釋。↩
- CFA Institute:Market-Based Valuation: Price and Enterprise Value Multiples,特許金融分析師協會的教材摘要,談滾動與預估倍數、盈餘調整,以及零與負值 EPS。↩
- 聯電(2303)本益比頁,Trend Core 台股個股頁,頁面寫明算法與資料來源,2026-10-29 讀取;數字每個交易日更新。↩
- NVIDIA 本益比頁,Trend Core 美股個股頁,頁面寫明算法、收盤日與 EPS 申報日,2026-10-29 讀取;數字每個交易日更新。↩
- 聯電業外收益與本益比研究,Trend Core 付費研報,引用段落位在付費牆之前;情境本益比為研究自算。↩
- 欣興資本支出研究,Trend Core 研究,全文免費。↩
- Fidelity:Research Glossary M through R,P/E (Forward; 1 Year) 與 Price/Earnings Ratio 兩個條目。↩
- NVIDIA 等四家公司的估值自算,Trend Core 付費研報,引用段落位在付費牆之前;預估本益比依外部資料站。↩
- AXT 磷化銦基板研究,Trend Core 付費研報,引用段落位在付費牆之前。↩
- 記憶體長約研究,Trend Core 付費研報,引用段落位在付費牆之前。↩
- 美光長期協議研究,Trend Core 研究,全文免費。↩
免責聲明
研究紀錄,非投資建議。
本文為 Trend Core 研究團隊整理公開資料的科技與商業通識內容,僅供教育與研究參考,不構成投資建議。文中提到的公司只說明其產業角色,不代表推薦,也不代表訂單或獲利已獲證實。資料以文中標示的日期與來源為準,後續變化請以最新公告為準。